


Sommaire
Accueil
/
Blog
/
Prévision de trésorerie sur 30 jours : comment un dirigeant de petite entreprise voit le mois à venir avant qu'il n'arrive

423

5 min

09.07.2026
Prévision de trésorerie sur 30 jours : comment un dirigeant de petite entreprise voit le mois à venir avant qu'il n'arrive

Oleksandr Solovei
CEO & Co-founder Finmap
"Le 22 de chaque mois, je me posais la même question : y aura-t-il assez pour les salaires le 5 ? Certains mois, je le savais. La plupart du temps, je l'espérais. L'espoir n'est pas un plan financier."
Il y a une question à laquelle tout dirigeant de petite entreprise en Ukraine revient, encore et encore, mois après mois : y aura-t-il assez de trésorerie quand les salaires seront dus ? Sur le papier, la réponse est généralement oui. Sur le compte bancaire, l'histoire est différente — parce que des paiements arrivent en retard, des taxes tombent de façon inattendue, un client suspend son activité, un fournisseur exige un prépaiement.
La plupart des dirigeants répondent à cette question avec un mélange de mémoire, d'espoir et de calcul mental. Cela fonctionne la plupart du temps. Quand cela échoue, cela échoue au pire moment possible.
Une prévision de trésorerie à 30 jours — une vraie, pas une estimation à vue de nez — change cela. Non pas en prédisant l'avenir avec exactitude, mais en rendant la forme des 30 prochains jours suffisamment visible pour que les surprises cessent d'en être.
Pourquoi la trésorerie semble imprévisible (même quand elle ne l'est pas)
Un — les encaissements arrivent selon des calendriers que vous ne fixez pas. Vous émettez une facture le 1er. Le client paie le 25. Certains paient au bout de 40 jours. En moyenne sur 8 clients, « quand l'argent arrive » devient un brouillard, même si chaque client pris individuellement est prévisible.
Deux — les sorties sont plus planifiées que vous ne le pensez. Loyer, salaires, impôts, principaux fournisseurs, abonnements — la plupart de vos sorties sont calées sur un calendrier. Vous savez déjà quand 70–80 % de l'argent du mois sortira. Vous ne l'avez simplement pas écrit.
Trois — la mémoire lisse les aspérités. Votre image mentale de la « normale » masque les jours tendus. Le 22 ressemble à un jour ordinaire ; le 4 ressemble au jour de paie. Mais votre banque fonctionne en continu — chaque jour compte.
Quatre — il vous manque la visualisation. Une liste de chiffres n'est pas une prévision. Une courbe qui part de votre position actuelle et se termine 30 jours plus tard, avec les jours tendus visiblement plus sombres, en est une.
Comment reconnaître que vous en avez besoin
- Vous avez été surpris par un jour tendu au cours des trois derniers mois.
- Votre réponse habituelle à « aurons-nous de l'argent pour X ? » est « je pense que oui ».
- Vous contractez un crédit à court terme pour couvrir des trous de trésorerie habituels qui étaient pourtant prévisibles.
- Votre comptable clôture le mois, mais personne ne prévoit le suivant.
- Vous avez déjà dit « все в Excel, але щось не вношу, забуваю » (« tout est dans Excel, mais je n'entre pas toujours les informations — j'oublie »).
Comment y remédier — la prévision à 30 jours en quatre couches
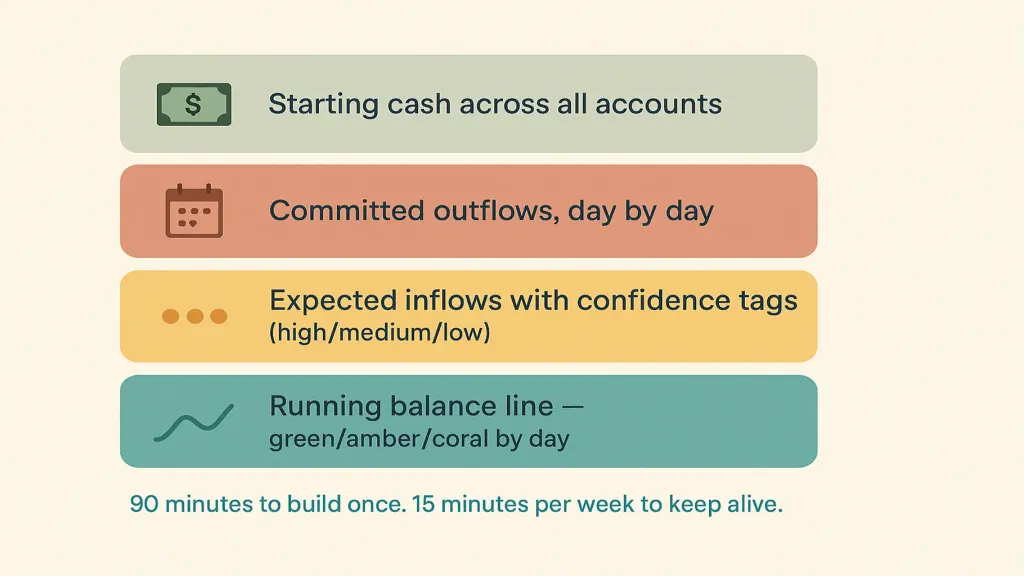
Réservez 90 minutes. Export du relevé bancaire, liste des factures, calendrier des paiements engagés, un tableur ou votre plateforme financière.
Couche 1 — Trésorerie de départ sur tous les comptes. Solde consolidé du jour. Somme de tous les comptes, chaque devise convertie en UAH au taux du jour. C'est le point de départ de la courbe.
Couche 2 — Sorties engagées, jour par jour. Loyer (généralement le 1er ou le 5). Salaires (généralement le 5 ou le 15). Obligations fiscales (leur calendrier fixe). Les 5 principaux fournisseurs selon leurs échéances prévues. Abonnements à renouveler. Remboursements d'emprunts. Chacun placé sur son jour exact.
Couche 3 — Encaissements attendus, avec un niveau de confiance. Chaque facture ouverte avec sa date de paiement attendue et une étiquette de confiance (élevée / moyenne / faible). « Élevée » si le client est fiable et a confirmé la date ; « moyenne » si la facture est récente mais que le client est historiquement ponctuel ; « faible » si le client a déjà été lent à payer.
Couche 4 — Solde cumulé, jour par jour. Trésorerie de départ plus les encaissements attendus du jour, moins les sorties du jour = solde du lendemain. Le solde du lendemain devient le point de départ du jour suivant. La courbe s'étend sur 30 jours.
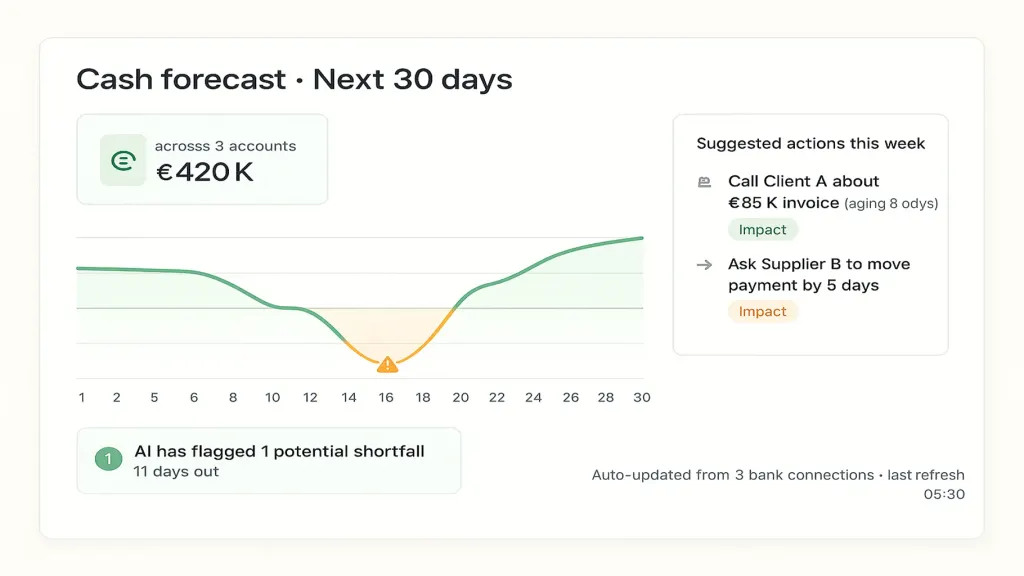
Les jours où le solde cumulé passe sous une marge de sécurité confortable (généralement deux semaines de coûts fixes) apparaissent en ambre. Les jours sous zéro apparaissent en corail. Le reste est vert.
Ce n'est pas une prédiction. C'est une projection. À mesure que la réalité se déroule et que les paiements arrivent plus tôt ou plus tard que prévu, vous mettez à jour la couche et la courbe se redessine. La valeur ne réside pas dans une précision parfaite — elle réside dans le fait de voir la tendance une ou deux semaines avant que le jour n'arrive.
Ce qui change quand vous disposez réellement de cet outil
Trois effets discrets se manifestent après le premier mois d'actualisation hebdomadaire de la prévision.
Un — vous repérez les jours tendus 10 à 14 jours à l'avance. Avec cette marge de manœuvre, vous pouvez appeler un client qui paie lentement, proposer une petite remise pour paiement anticipé, ou décaler un fournisseur — et le jour tendu redevient un jour ordinaire.
Deux — vous arrêtez de recourir au crédit à court terme pour des trous prévisibles. Parce qu'il ne s'agissait que de surprises, pas de manques réels.
Trois — l'anxiété du dimanche soir diminue. Le 22 n'est plus le jour où vous commencez à deviner ce qui se passera le 5. Vous le savez déjà.
D'où viennent ces calculs (et ce que l'IA y ajoute)
La prévision commence comme un simple calcul — des encaissements, des sorties, un solde cumulé. N'importe quel dirigeant peut construire la première version sur un tableur en 90 minutes.
À plus grande échelle — 3 comptes bancaires ou plus, des dizaines de factures ouvertes, des schémas fournisseurs saisonniers, plusieurs devises — le calcul reste simple, mais la maintenance devient lourde. Chaque paiement reçu doit réinitialiser la courbe. Chaque nouvelle facture déplace la prévision. Chaque variation de change modifie le solde.
C'est là qu'une plateforme financière moderne fait la différence. Finmap se connecte directement à vos banques, surveille l'arrivée et le règlement des factures, repère les schémas de paiement de vos fournisseurs à partir de votre historique, et reconstruit la prévision à 30 jours à chaque changement. La courbe reste exacte sans que vous ayez à y toucher — vous la consultez, vous ne la maintenez pas.
La couche IA ajoute l'étape suivante : elle surveille la prévision à votre place entre deux vérifications. Quand elle détecte un jour tendu qui se forme à 10 jours et qui n'était pas visible auparavant, elle le signale. Quand le comportement de paiement d'un client évolue et que son étiquette de confiance devrait changer, elle suggère la mise à jour. Non pas parce que l'IA est une fin en soi — mais parce qu'elle est le mécanisme qui garde la prévision fiable sans ajouter une tâche à votre semaine.
Les chiffres derrière Finmap
- 18 000 entreprises clientes dans 54 pays utilisent la plateforme.
- 97 % des clients restent chez Finmap pendant des années — une fidélité qui prouve que l'outil tient ses promesses.
- Signal de PMF : 56 % des utilisateurs seraient « très déçus » si Finmap disparaissait (le seuil de référence pour l'adéquation produit-marché dans le secteur est de 40 %).
La prévision de trésorerie à 30 jours fait partie des cinq fonctionnalités essentielles sur lesquelles les dirigeants utilisant Finmap s'appuient au quotidien.
Trois erreurs que commettent les dirigeants de petites entreprises
- Ne prévoir la trésorerie que mensuellement. Un mois est une échelle trop grossière. Les jours tendus ne se manifestent pas dans les totaux mensuels.
- Se passer des étiquettes de confiance sur les encaissements. Toute prévision trop optimiste vient du fait de traiter « attendu » comme « confirmé ». Les étiquettes de confiance sont ce qui garde la courbe honnête.
- Construire la prévision une fois puis la laisser dériver. Une prévision qui n'est pas mise à jour chaque semaine est pire que l'absence de prévision, car elle paraît fiable tout en étant fausse.
📌 Visualisez votre prévision de trésorerie à 30 jours, construite automatiquement à partir de vos banques et factures, mise à jour en temps réel, avec les jours tendus signalés avant qu'ils n'arrivent. Gratuit pendant 14 jours, sans carte bancaire. Démarrez votre essai gratuit de 14 jours sur Finmap → finmap.online/ua
Vous savez ce qui se passe maintenant. Vous voyez ce qui va arriver. Vous savez quoi faire.
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
En quoi une prévision à 30 jours diffère-t-elle d'un calendrier de paiements ?

Un calendrier de paiements liste ce qui entre et ce qui sort. Une prévision superpose ces éléments à votre solde de départ pour afficher la courbe cumulée — le solde jour par jour, et pas seulement les mouvements pris isolément.
Puis-je faire cela dans Excel ?
Oui, pour la première version. À mesure que les comptes et les factures se multiplient, la maintenance du tableur devient le point de blocage. La plupart des dirigeants migrent vers une plateforme entre le 3e et le 6e mois d'utilisation de la prévision.
Comment définir les étiquettes de confiance ?
Élevée = le client a confirmé la date ; moyenne = facture récente, client historiquement ponctuel ; faible = le client a déjà été lent par le passé. Ajustez chaque semaine selon le comportement observé.
Que faire si mes encaissements sont réellement imprévisibles ?
Modélisez le scénario « aucun nouvel encaissement » en parallèle du scénario de base. Si la courbe survit au cas pessimiste, le résultat réel sera nécessairement meilleur.
La prévision remplace-t-elle le comptable ?
Non. Le comptable clôture le passé (mensuellement). La prévision montre l'avenir (30 jours). Deux rôles différents, tous deux utiles.
À quelle fréquence dois-je la mettre à jour ?
Une révision hebdomadaire, systématiquement. Une mise à jour ponctuelle dès qu'un événement significatif survient (paiement important reçu, obligation imprévue, contrat signé).
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



