


Indice
Home
/
Blog
/
Previsione di cassa a 30 giorni: come un piccolo imprenditore vede il mese prima che accada

435

5 min

09.07.2026
Previsione di cassa a 30 giorni: come un piccolo imprenditore vede il mese prima che accada

Oleksandr Solovei
CEO & Co-founder Finmap
"Il 22 di ogni mese mi facevo la stessa domanda: ci saranno abbastanza soldi per gli stipendi il 5? Certi mesi lo sapevo. La maggior parte dei mesi lo speravo. E la speranza non è un piano finanziario."
C'è una domanda a cui ogni piccolo imprenditore torna, di continuo, mese dopo mese: ci saranno abbastanza soldi quando arriveranno gli stipendi? Sulla carta la risposta di solito è sì. Sul conto in banca la storia è diversa — perché i pagamenti arrivano in ritardo, le tasse cadono all'improvviso, un cliente si ferma, un fornitore chiede un anticipo.
La maggior parte degli imprenditori risponde a questa domanda con un misto di memoria, speranza e calcoli a mente. Funziona quasi sempre. Quando non funziona, fallisce nel momento peggiore possibile.
Una previsione di cassa a 30 giorni — una vera, non un'ipotesi — cambia le cose. Non perché prevede il futuro alla perfezione, ma perché rende la forma dei prossimi 30 giorni abbastanza visibile da far sì che le sorprese smettano di essere sorprese.
Perché il denaro sembra imprevedibile (anche quando non lo è)
Uno — gli incassi arrivano secondo tempi che non decidi tu. Emetti una fattura il 1°. Il cliente paga il 25. Alcuni pagano al 40° giorno. Mediati su 8 clienti, il "quando arrivano i soldi" diventa una nebbia, anche se ogni singolo cliente è prevedibile.
Due — le uscite sono più programmate di quanto pensi. Affitto, stipendi, tasse, principali fornitori, abbonamenti — la maggior parte delle tue uscite è fissata a calendario. Sai già quando il 70–80% dei soldi del mese uscirà. Semplicemente non l'hai scritto da nessuna parte.
Tre — la memoria smussa gli spigoli. L'immagine mentale di ciò che è "normale" nasconde i giorni tesi. Il 22 sembra un giorno qualunque; il 4 sembra il giorno degli stipendi. Ma la tua banca lavora in continuazione — ogni giorno conta.
Quattro — ti manca la visualizzazione. Una lista di numeri non è una previsione. Lo è invece una linea che parte da dove sei oggi e finisce 30 giorni dopo, con i giorni tesi visibilmente più scuri.
Come capire che ne hai bisogno
- Negli ultimi tre mesi ti ha sorpreso un giorno teso.
- La tua risposta standard a "avremo i soldi per X?" è "credo di sì".
- Ricorri al credito a breve termine per coprire buchi di routine che erano prevedibili.
- Il tuo commercialista chiude il mese ma nessuno prevede quello successivo.
- Hai detto "все в Excel, але щось не вношу, забуваю" ("è tutto in Excel ma non registro sempre le cose — mi dimentico").
Come risolverlo — la previsione a 30 giorni a quattro livelli
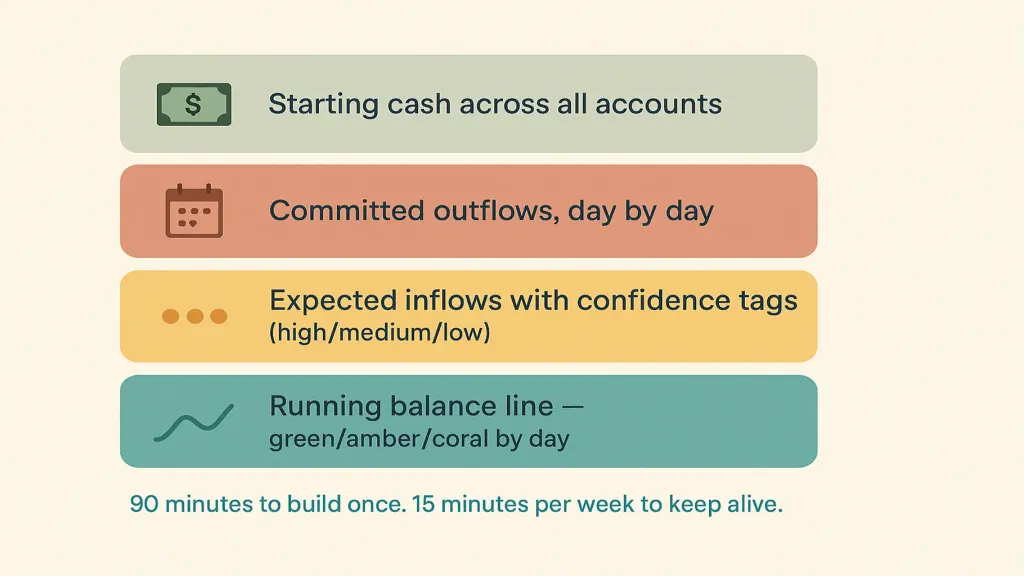
Metti da parte 90 minuti. Export dell'estratto conto, lista delle fatture, calendario dei pagamenti già impegnati, un foglio di calcolo o la tua piattaforma finanziaria.
Livello 1 — Cassa iniziale su tutti i conti. Saldo consolidato di oggi. Somma di ogni conto, ogni valuta convertita in UAH al cambio di oggi. È il punto da cui parte la linea.
Livello 2 — Uscite impegnate, giorno per giorno. Affitto (di solito il 1° o il 5). Stipendi (di solito il 5 o il 15). Obblighi fiscali (il loro calendario fisso). Primi 5 fornitori per scadenze attese. Abbonamenti in rinnovo. Rate dei finanziamenti. Ognuno collocato nel suo giorno esatto.
Livello 3 — Incassi attesi, con un livello di fiducia. Ogni fattura aperta con la data di pagamento attesa e un'etichetta di fiducia (alta / media / bassa). "Alta" se il cliente è affidabile e ha confermato la data; "media" se la fattura è recente ma il cliente è storicamente puntuale; "bassa" se il cliente è stato lento.
Livello 4 — Saldo progressivo, giorno per giorno. Cassa iniziale più gli incassi attesi di ogni giorno meno le uscite di ogni giorno = il saldo di domani. Il saldo di domani è il punto di partenza del giorno dopo. La linea corre per 30 giorni.
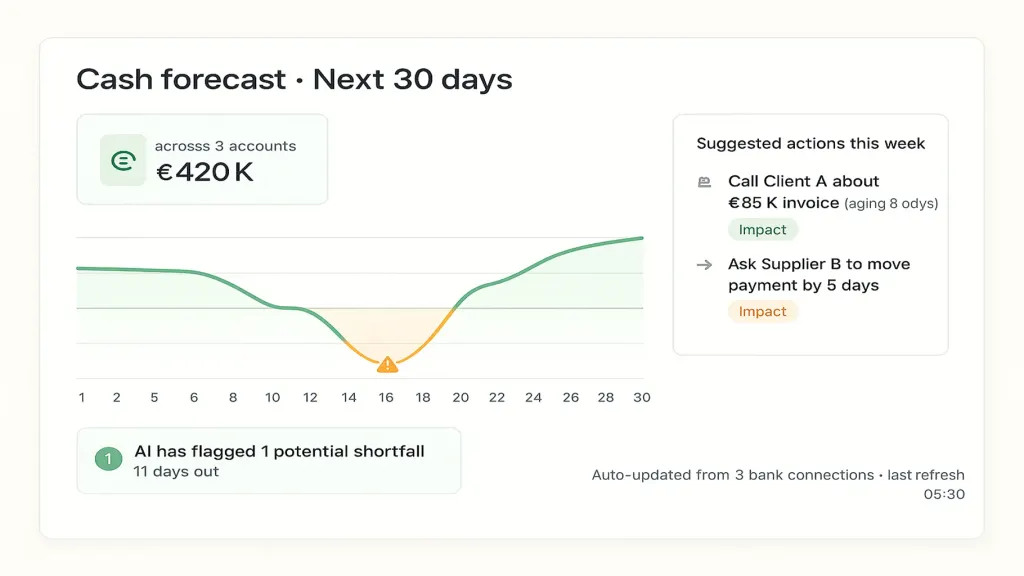
I giorni in cui il saldo progressivo scende sotto un cuscinetto confortevole (di norma due settimane di costi fissi) si mostrano in ambra. I giorni sotto zero si mostrano in corallo. Il resto è verde.
Questa non è una previsione. È una proiezione. Man mano che la realtà si dispiega e i pagamenti arrivano prima o dopo del previsto, aggiorni il livello e la linea si rimodella. Il valore non sta nell'accuratezza perfetta — sta nel vedere la forma una o due settimane prima che il giorno arrivi.
Cosa cambia quando ce l'hai davvero
Tre risultati silenziosi nel primo mese in cui usi la previsione ogni settimana.
Uno — intercetti i giorni tesi con 10–14 giorni di anticipo. Con quel margine puoi chiamare un cliente lento a pagare, offrire un piccolo sconto per il pagamento anticipato o riprogrammare un fornitore — e il giorno teso diventa un giorno normale.
Due — smetti di ricorrere al credito a breve per buchi prevedibili. Perché erano solo sorprese, non veri ammanchi.
Tre — l'ansia della domenica sera cala. Il 22 non è più il giorno in cui inizi a tirare a indovinare sul 5. Lo sai già.
Da dove viene la matematica (e dove l'AI ci aggiunge qualcosa)
La previsione nasce come aritmetica — incassi in entrata, uscite in uscita, saldo progressivo. Qualsiasi imprenditore può costruire la prima versione su un foglio di calcolo in 90 minuti.
Su larga scala — 3+ conti bancari, decine di fatture aperte, andamenti stagionali dei fornitori, più valute — l'aritmetica resta semplice ma la manutenzione è pesante. Ogni pagamento ricevuto deve azzerare la linea. Ogni nuova fattura sposta la previsione. Ogni oscillazione valutaria sposta il saldo.
È qui che una moderna piattaforma finanziaria aiuta. Finmap si collega direttamente alle tue banche, osserva le fatture che arrivano e vengono saldate, coglie gli andamenti dei fornitori dalla tua storia e ricostruisce la previsione a 30 giorni ogni volta che qualcosa cambia. La linea resta accurata senza che tu la tocchi — la guardi, non la mantieni.
Il livello di AI aggiunge il passo successivo: sorveglia la previsione al posto tuo tra una revisione e l'altra. Quando rileva un giorno teso che si sta formando a 10 giorni di distanza e prima non era visibile, lo segnala. Quando il comportamento di pagamento di un cliente cambia e la sua etichetta di fiducia dovrebbe cambiare, suggerisce l'aggiornamento. Non perché l'AI sia il punto — ma perché è il meccanismo che tiene la previsione affidabile senza aggiungere un lavoro alla tua settimana.
I numeri dietro Finmap
- 18.000 clienti business in 54 paesi usano la piattaforma.
- Il 97% dei clienti resta con Finmap per anni — la retention come prova che lo strumento mantiene davvero le promesse.
- Segnale di PMF: il 56% degli utenti sarebbe "molto deluso" se Finmap sparisse (il benchmark del settore per il product-market fit è il 40%).
La previsione di cassa a 30 giorni è una delle cinque cose fondamentali su cui gli imprenditori di Finmap contano ogni giorno.
Tre errori che i piccoli imprenditori commettono
- Prevedere il flusso di cassa solo su base mensile. Un mese è troppo grezzo. I giorni tesi non si annunciano nei totali mensili.
- Saltare le etichette di fiducia sugli incassi. Ogni previsione troppo ottimista nasce dal trattare l'"atteso" come "confermato". Le etichette di fiducia sono ciò che tiene onesta la linea.
- Costruire la previsione una volta e lasciarla andare alla deriva. Una previsione che non viene aggiornata ogni settimana è peggio di nessuna previsione, perché sembra autorevole pur essendo sbagliata.
📌 Guarda la tua previsione di cassa a 30 giorni costruita in automatico dalle tue banche e dalle tue fatture, aggiornata in tempo reale, con i giorni tesi segnalati prima che arrivino. Gratis per 14 giorni, senza carta. Inizia la tua prova gratuita di 14 giorni con Finmap → finmap.online/ua
Sai cosa succede ora. Vedi cosa succederà. Sai cosa fare.
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
In cosa una previsione a 30 giorni è diversa da un calendario dei pagamenti?

Un calendario dei pagamenti elenca ciò che entra ed esce. Una previsione sovrappone quei movimenti al tuo saldo iniziale per mostrare la linea progressiva — il saldo giorno per giorno, non solo i singoli movimenti.
Posso farlo in Excel?
Sì, per la prima versione. Man mano che conti e fatture si moltiplicano, la manutenzione del foglio di calcolo diventa il collo di bottiglia. La maggior parte degli imprenditori passa a una piattaforma tra il 3° e il 6° mese di utilizzo della previsione.
Come imposto le etichette di fiducia?
Alta = il cliente ha confermato la data; media = fattura recente, cliente storicamente puntuale; bassa = il cliente è stato lento in passato. Aggiustale ogni settimana man mano che osservi il comportamento reale.
E se i miei incassi sono davvero imprevedibili?
Modella lo scenario "nessun nuovo incasso" accanto a quello base. Se la linea regge nel caso pessimistico, l'esito reale sarà da qualche parte migliore.
La previsione sostituisce il commercialista?
No. Il commercialista chiude il passato (mensilmente). La previsione mostra il futuro (30 giorni). Ruoli diversi, entrambi utili.
Ogni quanto dovrei aggiornarla?
Revisione settimanale, sempre. Aggiornamento estemporaneo ogni volta che cambia qualcosa di rilevante (grande pagamento ricevuto, obbligo inatteso, contratto firmato).
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



