


Tabla de contenidos
Inicio
/
Blog
/
Previsión de caja a 30 días: cómo un dueño de pequeña empresa ve el próximo mes antes de que llegue

423

5 min

09.07.2026
Previsión de caja a 30 días: cómo un dueño de pequeña empresa ve el próximo mes antes de que llegue

Oleksandr Solovei
CEO & Co-founder Finmap
"El día 22 de cada mes me hacía la misma pregunta: ¿alcanzará para los salarios el día 5? Algunos meses lo sabía. La mayoría de los meses lo esperaba. La esperanza no es un plan financiero."
Hay una pregunta a la que todo dueño de una pequeña empresa en Ucrania vuelve una y otra vez, mes tras mes: ¿habrá suficiente efectivo cuando llegue el pago de los salarios? Sobre el papel, la respuesta suele ser que sí. En la cuenta bancaria, la respuesta es otra historia — porque los pagos llegan tarde, los impuestos caen de forma inesperada, un cliente hace una pausa, un proveedor exige pago anticipado.
La mayoría de los dueños responden a esta pregunta con una mezcla de memoria, esperanza y cálculo mental. Funciona la mayor parte del tiempo. Cuando falla, falla en el peor momento posible.
Una previsión de caja a 30 días — una real, no una suposición — cambia eso. No prediciendo el futuro a la perfección, sino haciendo visible la forma de los próximos 30 días lo suficiente como para que las sorpresas dejen de ser sorpresas.
Por qué la caja parece impredecible (aunque no lo sea)
Uno — los ingresos llegan en calendarios que usted no fija. Emite una factura el 1. El cliente paga el 25. Algunos pagan el día 40. Promediado entre 8 clientes, "cuándo llega el dinero" se convierte en niebla incluso cuando cada cliente individual es predecible.
Dos — los gastos están más programados de lo que nota. Alquiler, salarios, impuestos, principales proveedores, suscripciones — la mayoría de sus salidas están fijadas al calendario. Ya sabe cuándo saldrá el 70–80% del dinero del mes. Solo que no lo ha anotado.
Tres — la memoria suaviza los bordes. Su imagen mental de lo "habitual" oculta los días ajustados. El día 22 se siente como un día normal; el 4 se siente como día de nómina. Pero su banco funciona de forma continua — cada día importa.
Cuatro — le falta la visualización. Una lista de números no es una previsión. Una línea que empieza donde usted está hoy y termina 30 días después, con los días ajustados visiblemente más oscuros, sí lo es.
Cómo reconocer que necesita esto
- Se ha visto sorprendido por un día ajustado en los últimos tres meses.
- Su respuesta estándar a "¿tendremos dinero para X?" es "creo que sí".
- Pide crédito a corto plazo para cubrir brechas rutinarias que eran predecibles.
- Su contador cierra el mes, pero nadie predice el siguiente.
- Ha dicho "все в Excel, але щось не вношу, забуваю" ("todo está en Excel, pero no siempre lo registro todo, se me olvida").
Cómo resolverlo — la previsión de 30 días en cuatro capas
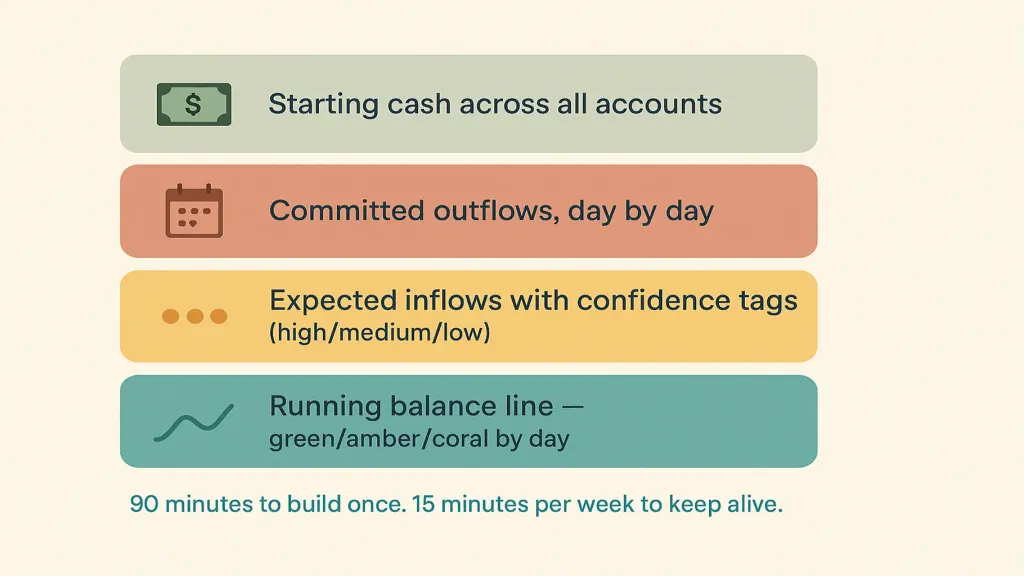
Reserve 90 minutos. Exportación del extracto bancario, lista de facturas, calendario de pagos comprometidos, una hoja de cálculo o su plataforma financiera.
Capa 1 — Caja inicial en todas las cuentas. Saldo consolidado de hoy. Suma de cada cuenta, cada divisa convertida a UAH al tipo de cambio de hoy. Este es el punto donde empieza la línea.
Capa 2 — Salidas comprometidas, día a día. Alquiler (normalmente el 1 o el 5). Salarios (normalmente el 5 o el 15). Obligaciones tributarias (su calendario fijo). Los 5 principales proveedores según las fechas de vencimiento previstas. Suscripciones que se renuevan. Pagos de préstamos. Cada uno ubicado en su día exacto.
Capa 3 — Ingresos esperados, con nivel de confianza. Cada factura abierta con la fecha de pago esperada y una etiqueta de confianza (alta / media / baja). "Alta" si el cliente es fiable y confirmó la fecha; "media" si la factura es reciente pero el cliente históricamente paga a tiempo; "baja" si el cliente ha sido lento.
Capa 4 — Saldo acumulado, día a día. Caja inicial más los ingresos esperados de cada día menos las salidas de cada día = saldo de mañana. El saldo de mañana es el punto de partida del día siguiente. La línea se extiende durante 30 días.
Los días en que el saldo acumulado cae por debajo de un colchón cómodo (normalmente dos semanas de costos fijos) se muestran en ámbar. Los días por debajo de cero se muestran en coral. El resto es verde.
Esto no es una predicción. Es una proyección. A medida que la realidad se despliega y los pagos llegan antes o después de lo esperado, usted actualiza la capa y la línea se reconfigura. El valor no está en la precisión perfecta — está en ver la forma una o dos semanas antes de que llegue el día.
Qué cambia cuando realmente tiene esto
Tres resultados discretos durante el primer mes de llevar la previsión semanalmente.
Uno — detecta los días ajustados con 10–14 días de anticipación. Con ese margen, puede llamar a un cliente que paga lento, ofrecer un pequeño descuento por pago anticipado o reprogramar a un proveedor — y el día ajustado se convierte en un día normal.
Dos — deja de pedir crédito a corto plazo para brechas predecibles. Porque eran solo sorpresas, no faltantes reales.
Tres — la ansiedad del domingo por la noche disminuye. El día 22 ya no es el día en que empieza a adivinar sobre el día 5. Ya lo sabe.
De dónde viene la matemática (y dónde la IA suma)
La previsión empieza como aritmética — ingresos que entran, salidas que salen, saldo acumulado. Cualquier dueño puede construir la primera versión en una hoja de cálculo en 90 minutos.
A escala — 3 o más cuentas bancarias, decenas de facturas abiertas, patrones estacionales de proveedores, varias divisas — la aritmética sigue siendo simple, pero el mantenimiento es pesado. Cada pago recibido necesita reajustar la línea. Cada factura nueva mueve la previsión. Cada movimiento cambiario desplaza el saldo.
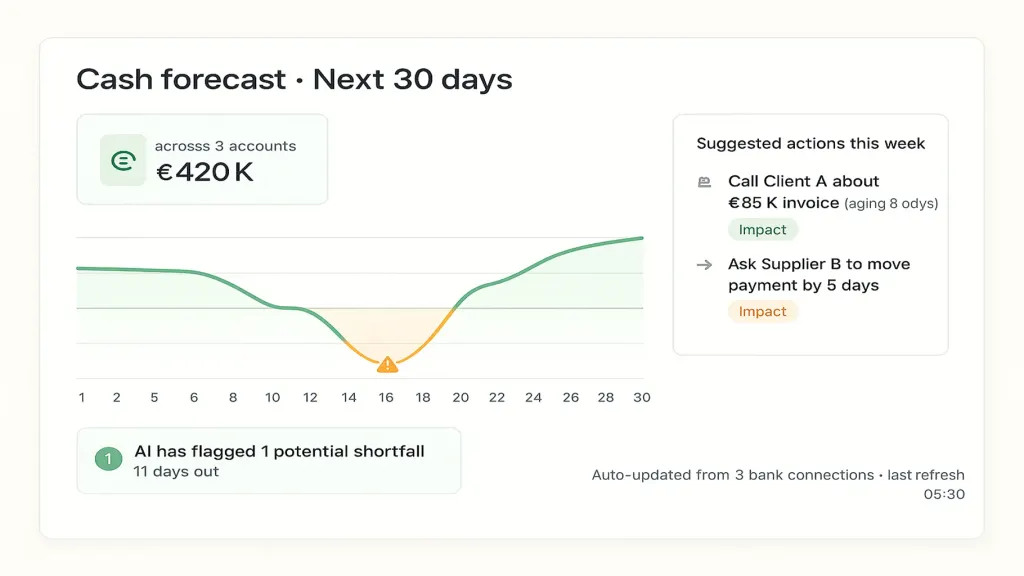
Aquí es donde ayuda una plataforma financiera moderna. Finmap se conecta directamente a sus bancos, observa cómo llegan y se liquidan las facturas, detecta patrones de proveedores a partir de su historial y reconstruye la previsión de 30 días cada vez que algo cambia. La línea se mantiene precisa sin que usted la toque — usted la mira, no la mantiene.
La capa de IA añade el siguiente paso: vigila la previsión por usted entre sus revisiones. Cuando detecta un día ajustado que se está formando 10 días antes y que antes no era visible, lo señala. Cuando el comportamiento de pago de un cliente cambia y su etiqueta de confianza debería cambiar, sugiere la actualización. No porque la IA sea lo importante — sino porque es el mecanismo que mantiene la previsión confiable sin añadir una tarea más a su semana.
Las cifras detrás de Finmap
- 18.000 clientes empresariales en 54 países usan la plataforma.
- El 97% de los clientes permanece con Finmap durante años — la retención como evidencia de que la herramienta realmente cumple.
- Señal de PMF: el 56% de los usuarios estaría "muy decepcionado" si Finmap desapareciera (el referente de la industria para el ajuste producto-mercado es del 40%).
La previsión de caja a 30 días es una de las cinco cosas centrales en las que confían a diario los dueños que usan Finmap.
Tres errores que cometen los dueños de pequeñas empresas
- Proyectar el flujo de caja solo mensualmente. Un mes es demasiado grueso. Los días ajustados no se anuncian en los totales mensuales.
- Omitir las etiquetas de confianza en los ingresos. Toda previsión optimista surge de tratar "esperado" como "confirmado". Las etiquetas de confianza son lo que mantiene la línea honesta.
- Construir la previsión una vez y dejar que se desvíe. Una previsión que no se actualiza semanalmente es peor que no tener previsión, porque parece autorizada mientras está equivocada.
📌 Vea su previsión de caja a 30 días construida automáticamente a partir de sus bancos y facturas, actualizada en tiempo real, con los días ajustados señalados antes de que lleguen. Gratis por 14 días, sin tarjeta requerida. Comience su prueba gratuita de Finmap de 14 días → finmap.online/ua
Знаєш що зараз. Бачиш що буде. Знаєш що робити.
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿En qué se diferencia una previsión a 30 días de un calendario de pagos?

Un calendario de pagos enumera lo que entra y sale. Una previsión superpone eso sobre su saldo inicial para mostrar la línea acumulada — el saldo día a día, no solo los movimientos individuales.
¿Puedo hacer esto en Excel?
Sí, para la primera versión. A medida que se multiplican las cuentas y las facturas, el mantenimiento de la hoja de cálculo se convierte en el cuello de botella. La mayoría de los dueños pasa a una plataforma entre el mes 3 y el mes 6 de llevar la previsión.
¿Cómo establezco las etiquetas de confianza?
Alta = el cliente confirmó la fecha; media = factura reciente, cliente históricamente puntual; baja = el cliente ha sido lento antes. Ajústelas semanalmente a medida que observa el comportamiento real.
¿Y si mis ingresos son realmente impredecibles?
Modele el escenario de "sin nuevos ingresos" junto al caso base. Si la línea sobrevive al caso pesimista, el resultado real será en algún punto mejor.
¿La previsión reemplaza al contador?
No. El contador cierra el pasado (mensualmente). La previsión muestra el futuro (30 días). Roles distintos, ambos útiles.
¿Con qué frecuencia debo actualizarla?
Revisión semanal, siempre. Actualización puntual cada vez que algo material cambie (pago grande recibido, obligación inesperada, contrato firmado).
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



