


Inhoudsopgave
Home
/
Blog
/
Kasstroomprognose voor 30 dagen: hoe een mkb-eigenaar de volgende maand ziet voordat die begint

437

5 min

09.07.2026
Kasstroomprognose voor 30 dagen: hoe een mkb-eigenaar de volgende maand ziet voordat die begint

Oleksandr Solovei
CEO & Co-founder Finmap
"Op de 22e van elke maand stelde ik mezelf dezelfde vraag: is er genoeg voor de salarissen op de 5e? Sommige maanden wist ik het. De meeste maanden hoopte ik het. Hoop is geen financieel plan."
Er is één vraag waar elke mkb-eigenaar in Oekraïne telkens weer op terugkomt, maand na maand: is er genoeg cash als de salarissen betaald moeten worden? Op papier is het antwoord meestal ja. Op de bankrekening is het een ander verhaal — omdat betalingen te laat binnenkomen, belastingen onverwacht vallen, één klant pauzeert, één leverancier vooruitbetaalt.
De meeste eigenaars beantwoorden deze vraag met een mix van geheugen, hoop en hoofdrekenen. Meestal werkt het. Als het misgaat, gaat het mis op het slechtst mogelijke moment.
Een kasstroomprognose van 30 dagen — een echte, geen gok — verandert dat. Niet door de toekomst perfect te voorspellen, maar door de vorm van de komende 30 dagen zichtbaar genoeg te maken zodat verrassingen geen verrassingen meer zijn.
Waarom cash onvoorspelbaar aanvoelt (ook als het dat niet is)
Eén — instromen komen binnen op schema's die jij niet bepaalt. Je stuurt op de 1e een factuur. De klant betaalt op de 25e. Sommige betalen op de 40e. Gemiddeld over 8 klanten wordt "wanneer komt de cash binnen" een mist, ook al is elke individuele klant op zich voorspelbaar.
Twee — uitstromen zijn meer gepland dan je merkt. Huur, salarissen, belasting, je grootste leveranciers, abonnementen — de meeste uitstromen liggen vast op de kalender. Je weet al wanneer 70–80% van het geld van de maand vertrekt. Je hebt het alleen nog niet opgeschreven.
Drie — het geheugen vlakt de randen af. Je mentale beeld van "normaal" verbergt de dagen die krap zijn. De 22e voelt als een gewone dag; de 4e voelt als loondag. Maar je bank draait continu — elke dag telt.
Vier — je mist de visualisatie. Een lijst met getallen is geen prognose. Een lijn die begint waar je nu staat en 30 dagen later eindigt, met de krappe dagen zichtbaar donkerder, is dat wel.
Hoe herken je dat je dit nodig hebt
- Je bent de afgelopen drie maanden verrast door een krappe dag.
- Je standaardantwoord op "hebben we geld voor X?" is "ik denk het wel".
- Je neemt kortlopend krediet op om routinematige gaten te dekken die voorspelbaar waren.
- Je boekhouder sluit de maand af, maar niemand voorspelt de volgende.
- Je hebt weleens gezegd: "het staat allemaal in Excel, maar ik voer niet alles in, ik vergeet het".
Hoe je het oplost — de vier-lagen-prognose voor 30 dagen
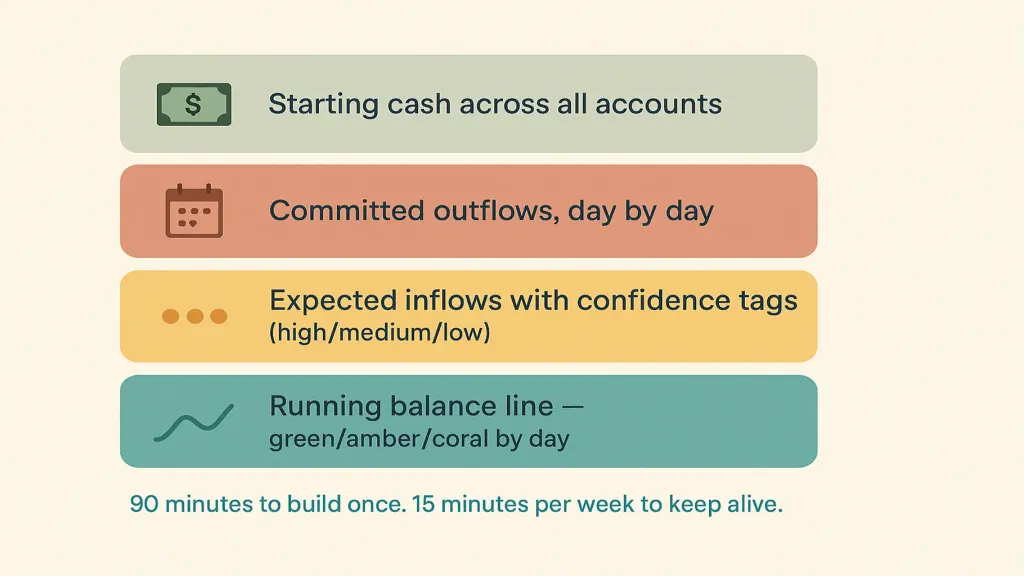
Trek 90 minuten uit. Bankafschrift-export, factuuroverzicht, kalender van vaste betalingen, één spreadsheet of je financiële platform.
Laag 1 — Beginsaldo over alle rekeningen. Geconsolideerd saldo vandaag. Som van elke rekening, elke valuta omgerekend naar UAH tegen de koers van vandaag. Dit is het punt waar de lijn begint.
Laag 2 — Vaste uitstromen, dag voor dag. Huur (meestal de 1e of 5e). Salarissen (meestal de 5e of 15e). Belastingverplichtingen (hun vaste kalender). Top 5 leveranciers op verwachte vervaldatum. Verlengingen van abonnementen. Leningaflossingen. Elke post op zijn exacte dag.
Laag 3 — Verwachte instromen, met betrouwbaarheid. Elke openstaande factuur met de verwachte betaaldatum en een betrouwbaarheidslabel (hoog / gemiddeld / laag). "Hoog" als de klant betrouwbaar is en de datum heeft bevestigd; "gemiddeld" als de factuur vers is maar de klant historisch op tijd betaalt; "laag" als de klant traag is geweest.
Laag 4 — Lopend saldo, dag voor dag. Beginsaldo plus de verwachte instromen van die dag min de uitstromen van die dag = het saldo van morgen. Het saldo van morgen is het beginpunt van de dag erna. De lijn loopt 30 dagen door.
Dagen waarop het lopend saldo onder een comfortabele buffer zakt (doorgaans twee weken vaste kosten) worden amberkleurig weergegeven. Dagen onder nul worden koraalkleurig. De rest is groen.
Dit is geen voorspelling. Het is een projectie. Naarmate de werkelijkheid zich ontvouwt en betalingen eerder of later binnenkomen dan verwacht, werk je de laag bij en verandert de lijn van vorm. De waarde zit niet in perfecte nauwkeurigheid — die zit erin dat je de vorm ziet, een week of twee voordat de dag daar is.
Wat er verandert als je dit daadwerkelijk hebt
Drie stille uitkomsten in de eerste maand van wekelijks prognosticeren.
Eén — je signaleert krappe dagen 10 tot 14 dagen van tevoren. Met die voorsprong kun je een traag betalende klant bellen, een kleine korting voor vroege betaling aanbieden, of één leverancier herplannen — en de krappe dag wordt een gewone dag.
Twee — je stopt met kortlopend krediet voor voorspelbare gaten. Want het waren alleen verrassingen, geen tekorten.
Drie — de zondagavond-onrust neemt af. De 22e is niet langer de dag waarop je begint te gokken over de 5e. Je weet het al.
Waar de wiskunde vandaan komt (en waar AI iets toevoegt)
De prognose begint als rekenwerk — instromen erbij, uitstromen eraf, lopend saldo. Elke eigenaar kan de eerste versie in 90 minuten op een spreadsheet bouwen.
Op schaal — 3+ bankrekeningen, tientallen openstaande facturen, seizoensgebonden leverancierspatronen, meerdere valuta's — blijft het rekenwerk simpel, maar wordt het onderhoud zwaar. Elke ontvangen betaling moet de lijn resetten. Elke nieuwe factuur verschuift de prognose. Elke valutaschommeling verschuift het saldo.
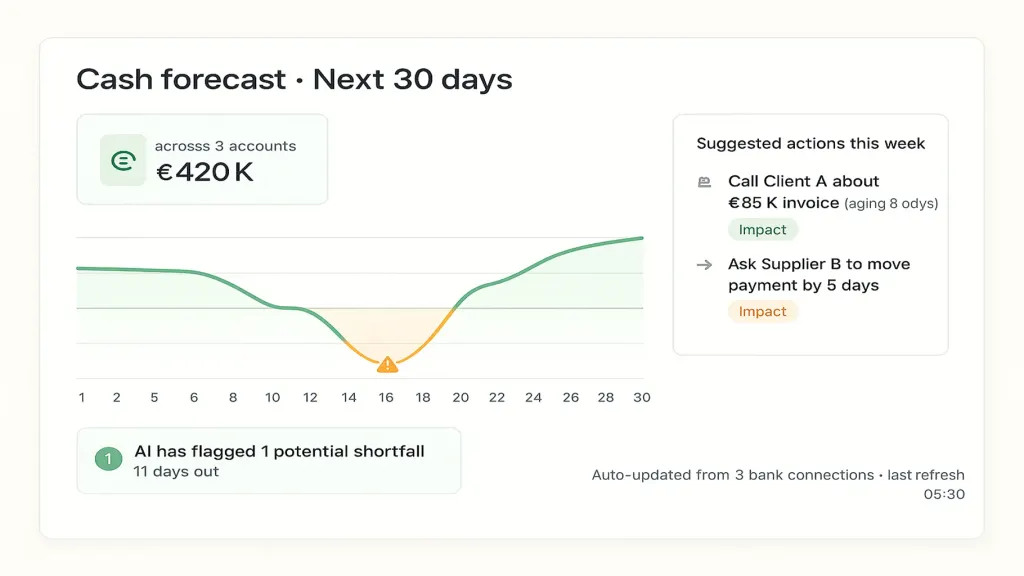
Hier helpt een modern financieel platform. Finmap koppelt rechtstreeks aan je banken, houdt bij wanneer facturen binnenkomen en worden afgehandeld, herkent leverancierspatronen uit je historie en bouwt de 30-dagenprognose opnieuw op zodra er iets verandert. De lijn blijft accuraat zonder dat je hem aanraakt — je bekijkt hem, je onderhoudt hem niet.
De AI-laag voegt de volgende stap toe: hij bewaakt de prognose voor je tussen je reviews door. Als hij een krappe dag ziet ontstaan die 10 dagen vooruit ligt en eerder niet zichtbaar was, markeert hij die. Als het betaalgedrag van een klant verandert en het betrouwbaarheidslabel zou moeten worden aangepast, stelt hij de update voor. Niet omdat AI het doel is — maar omdat het het mechanisme is dat de prognose betrouwbaar houdt zonder dat het je week een extra taak kost.
De cijfers achter Finmap
- 18.000 zakelijke klanten in 54 landen gebruiken het platform.
- 97% van de klanten blijft jarenlang bij Finmap — retentie als bewijs dat de tool echt waarde levert.
- PMF-signaal: 56% van de gebruikers zou "erg teleurgesteld" zijn als Finmap zou verdwijnen (de industriebenchmark voor product-market fit is 40%).
De kasstroomprognose van 30 dagen is een van de vijf kernzaken waar Finmap-eigenaars dagelijks op vertrouwen.
Drie fouten die mkb-eigenaars maken
- De kasstroom alleen maandelijks prognosticeren. Een maand is te grof. Krappe dagen melden zich niet in maandtotalen.
- Betrouwbaarheidslabels op instromen overslaan. Elke te optimistische prognose ontstaat doordat "verwacht" als "bevestigd" wordt behandeld. Betrouwbaarheidslabels houden de lijn eerlijk.
- De prognose eenmalig bouwen en laten verwateren. Een prognose die niet wekelijks wordt bijgewerkt is erger dan geen prognose, omdat hij gezaghebbend oogt terwijl hij fout is.
📌 Bekijk je 30-dagen kasstroomprognose automatisch opgebouwd uit je banken en facturen, in real time bijgewerkt, met krappe dagen gemarkeerd voordat ze aankomen. 14 dagen gratis, geen creditcard nodig. Start je gratis 14-daagse Finmap-proefperiode → finmap.online/ua
Знаєш що зараз. Бачиш що буде. Знаєш що робити.
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Wat is het verschil tussen een 30-dagenprognose en een betalingskalender?

Een betalingskalender toont wat er binnenkomt en uitgaat. Een prognose legt dat over je beginsaldo heen en laat de lopende lijn zien — het saldo dag na dag, niet alleen de losse bewegingen.
Kan ik dit in Excel doen?
Ja, voor de eerste versie. Naarmate rekeningen en facturen zich opstapelen, wordt het bijhouden van het spreadsheet het knelpunt. De meeste eigenaars stappen tussen maand 3 en maand 6 over op een platform.
Hoe stel ik betrouwbaarheidslabels in?
Hoog = klant heeft de datum bevestigd; gemiddeld = verse factuur, klant historisch op tijd; laag = klant was eerder traag. Pas dit wekelijks aan op basis van het werkelijke gedrag.
Wat als mijn inkomsten echt onvoorspelbaar zijn?
Modelleer het scenario "geen nieuwe instroom" naast het basisscenario. Overleeft de lijn het pessimistische scenario, dan valt de werkelijke uitkomst ergens beter uit.
Vervangt de prognose de boekhouder?
Nee. De boekhouder sluit het verleden af (maandelijks). De prognose toont de toekomst (30 dagen). Verschillende rollen, allebei nuttig.
Hoe vaak moet ik dit bijwerken?
Wekelijkse review, altijd. Ad-hoc update zodra er iets wezenlijks verandert (grote betaling ontvangen, onverwachte verplichting, contract getekend).
Nog vragen?
We beantwoorden ze graag.


Finmap support



