



Índice

920

11 min

18.06.2026
A pergunta de sexta: qual fornecedor vai receber esta semana?

Sergiy Shuldik
Especialista financeiro na Finmap
"Na sexta de manhã, eu tinha três fornecedores esperando pagamento, ₴180.000 na conta operacional e ₴210.000 para pagar até terça. Tive que escolher qual deles ia atrasar. O detalhe é que o faturamento daquele mês tinha sido o melhor em dois anos."
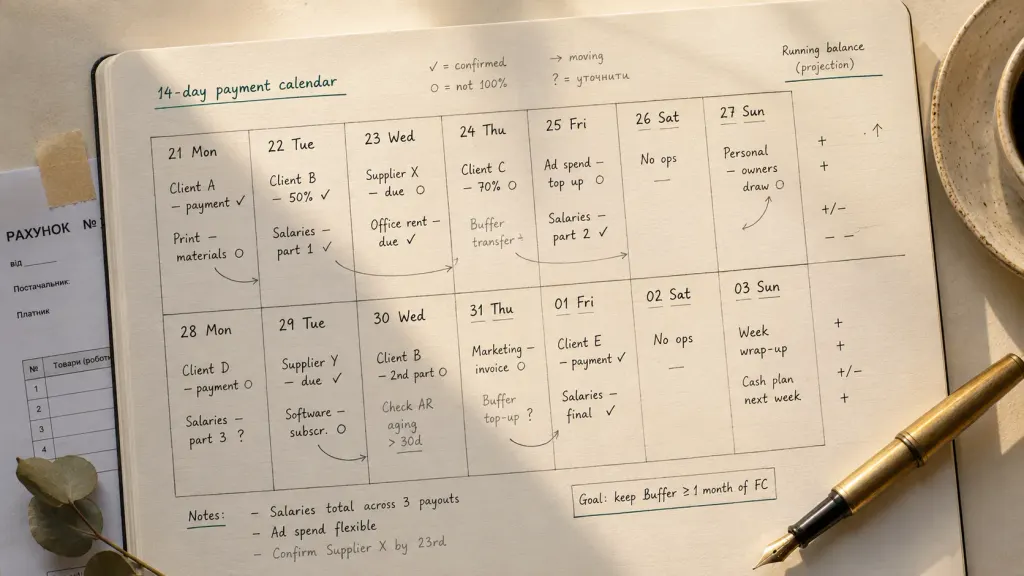
Ela comanda uma agência de marketing digital. Seis anos de operação. Oito pessoas. Receita anual: ₴3.600.000. O mês anterior tinha fechado em ₴340.000 — o melhor mês desde a abertura da empresa. Por qualquer indicador de “a empresa está saudável?”, a resposta era claramente sim.
E, naquela sexta de manhã, sentada com seu café, ela precisou tomar uma decisão pequena e humilhante: qual dos três fornecedores deixar para depois.
O maior cliente dela — contrato mensal de ₴65.000 — tinha pago na quarta, como combinado. Dois clientes de projeto deveriam pagar “até o fim da semana que vem” — ou seja, em qualquer momento entre terça e sexta. Um fornecedor gráfico queria ₴48.000 até segunda. Um designer terceirizado precisava receber ₴62.000 até terça. A redatora freelancer que tinha acabado de entregar um lançamento precisava de ₴35.000 até sexta. Além disso, havia ₴42.000 em salários na quarta.
Ela tinha o dinheiro. Só não nos dias em que precisava dele.
Aquela sexta de manhã foi o gatilho para a ferramenta financeira mais sem graça — e mais útil — que um pequeno empresário pode adotar: um calendário de pagamentos. Este artigo explica por que ele é necessário mesmo quando a receita vai bem, o que faz um calendário de verdade funcionar e como montar o seu em um fim de semana.
O paradoxo: receita boa, caixa apertado
A maioria dos fundadores, quando pensa em “problemas de fluxo de caixa”, imagina uma empresa que está dando prejuízo. Essa imagem está errada. A maioria dos problemas de fluxo de caixa são problemas de timing em empresas lucrativas.
Os números não mentiam sobre a lucratividade da empresa. O DRE mensal da agência mostrava uma margem operacional saudável de 24%. No acumulado do ano, ela estava 19% acima do ano anterior. Três novos clientes tinham assinado nos últimos dois meses. Não havia nada de errado com o negócio.
O que estava errado era a relação temporal entre o dinheiro que entrava e o dinheiro que saía. Os clientes pagavam nos próprios prazos — alguns no dia 5, outros no dia 15, alguns “até o fim do mês”, outros quando lembravam. Os fornecedores esperavam receber nos prazos deles — muitos no dia 1º ou no dia 15, sem se importar se os clientes já tinham pago. Os salários venciam em datas fixas. Os impostos tinham seu próprio ritmo trimestral. Nenhum desses calendários conversava com os outros.
A conta bancária é o lugar onde todos esses calendários desencontrados se chocam. Quando você olha o saldo do banco, está vendo a interseção aleatória de uma dúzia de agendas de caixa sobrepostas. Às vezes essa interseção parece saudável. Às vezes assusta. Quase nunca o saldo bancário diz algo útil sobre os próximos 14 dias — que é justamente quando as decisões reais precisam ser tomadas.
"Eu não tinha um problema de dinheiro. Eu tinha um problema de timing. Até montar um calendário de pagamentos, eu não conseguia separar uma coisa da outra — e tomava decisões como se fossem a mesma coisa."
O que é, de fato, um calendário de pagamentos — e o que não é
Um calendário de pagamentos não é um orçamento. Não é um DRE. Não é uma previsão de lucro. Não é uma demonstração de fluxo de caixa no sentido contábil.
Um calendário de pagamentos é um único documento — em papel, planilha ou ferramenta — que mostra, para cada um dos próximos 14 a 90 dias:
- Toda entrada programada (pagamentos de clientes, contratos recorrentes, reembolsos, receitas esperadas)
- Toda saída programada (pagamentos a fornecedores, salários, impostos, assinaturas, pró-labore ou retiradas dos sócios)
- O saldo projetado em cada dia, calculado assim: saldo do dia anterior + entradas − saídas
Só isso. A versão mais simples é uma tabela com três colunas. Data, entrada/saída, saldo projetado. A versão mais sofisticada é um painel com várias contas e integração bancária automática. A disciplina é a mesma.
O que ele entrega e nenhuma outra coisa entrega:
- Saber, com mais de 14 dias de antecedência, quais dias exatos vão apertar
- A capacidade de renegociar prazo em vez de valor — muito mais fácil de conseguir
- O fim da pergunta de sexta de manhã sobre qual fornecedor deixar esperando
- Uma base defensável para dizer a um cliente: “precisamos do pagamento até a data X para manter seu projeto no cronograma”
- Liberdade para tomar ações estratégicas — desconto por pagamento antecipado, negociação com fornecedores — em vez de decisões reativas
O que ele não é:
- Uma solução para falta real de lucratividade — se você está perdendo dinheiro, o calendário mostra, mas não resolve
- Um substituto para a revisão mensal do DRE ou para a revisão estratégica trimestral
- Um substituto para uma precificação honesta ou para a gestão de contas a receber
- Uma garantia contra surpresas — se um grande cliente quebra, o impacto continua grande, mas você enxerga antes
O calendário de pagamentos é uma ferramenta de timing. Esse é o trabalho inteiro dele.
Os quatro blocos de um calendário de pagamentos de verdade
Um calendário de pagamentos que funciona tem quatro blocos. Ignore qualquer um deles e o calendário aos poucos perde contato com a realidade e acaba abandonado antes do fim do trimestre.
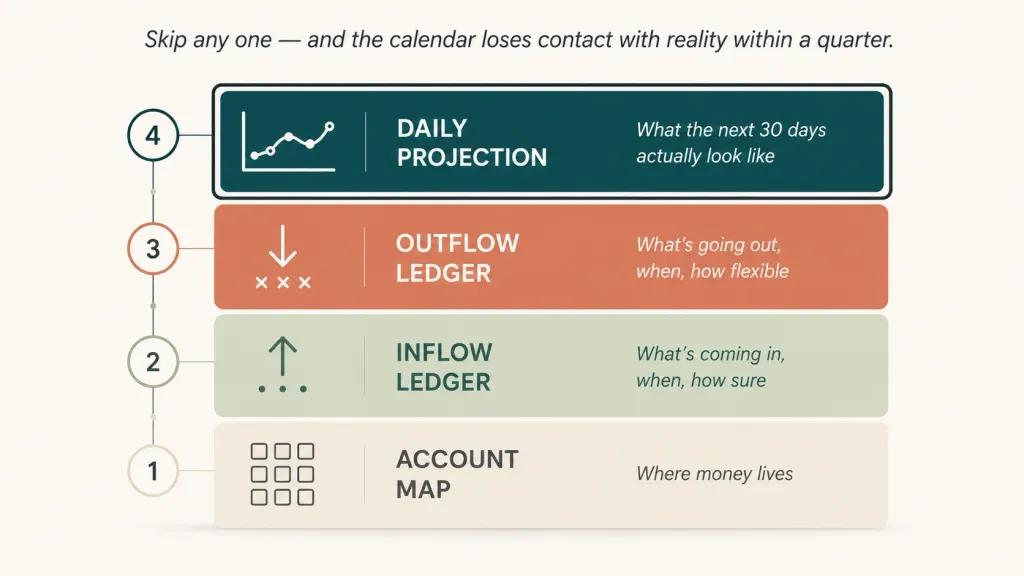
Bloco um — o mapa das contas. Um inventário completo de todos os lugares onde a empresa guarda dinheiro. Conta operacional em UAH. Reserva de impostos. Reserva estratégica. Conta em USD. Conta em EUR. Caixa pequeno. Saldo parado no processador de pagamentos. Adiantamentos de clientes mantidos em uma subconta separada. Um número surpreendente de calendários de pagamento falha porque foi montado com base “na conta principal” — e a conta principal não é onde está todo o dinheiro. O mapa das contas é a base da precisão do calendário.
Bloco dois — o registro de entradas. Todo pagamento esperado de cliente, credor ou outra fonte. Para cada item: qual cliente, quanto, data esperada (melhor estimativa, não promessa), nível de confiança (alto/médio/baixo). O nível de confiança é o que separa um calendário baseado em torcida de um calendário útil. Um contrato mensal de ₴65 mil de um cliente de quatro anos, no dia 5 do mês, é alta confiança. Um pagamento final de projeto de um cliente novo “até o fim da semana que vem” é média. Uma fatura atacadista atrasada de um cliente que sempre atrasa e “deve cair esta semana” é baixa.
Bloco três — o registro de saídas. Todo pagamento assumido pela empresa. Recorrentes (salários, aluguel, assinaturas, impostos em datas conhecidas). Variáveis (notas de fornecedores que chegaram esta semana, pedidos de materiais previstos, faturas de freelancers). Cada item: favorecido, valor, vencimento, criticidade (tem que pagar na data / dá para adiar uma semana / negociável). A coluna de criticidade é o que permite renegociar prazo em vez de valor quando aparece um aperto.
Bloco quatro — a projeção diária. Um cálculo simples de saldo corrente somando todas as contas: saldo inicial + entradas − saídas = saldo final do dia. Projetado para os próximos 14 a 90 dias. É nessa projeção que o calendário se paga — ao mostrar os dias que vão ficar apertados, os dias em que haverá sobra e os buracos entre entradas e saídas que não se resolvem simplesmente esperando.
Esses quatro blocos, trabalhando juntos, transformam “eu olho a conta do banco três vezes por dia e fico ansioso” em “eu sei como serão todos os dias das próximas duas semanas, incluindo quais têm folga e quais precisam de atenção”.
Como montar um em um fim de semana — o processo em 5 passos
A primeira versão leva cerca de 4 horas de foco. A maioria dos fundadores divide esse trabalho entre sábado e domingo.
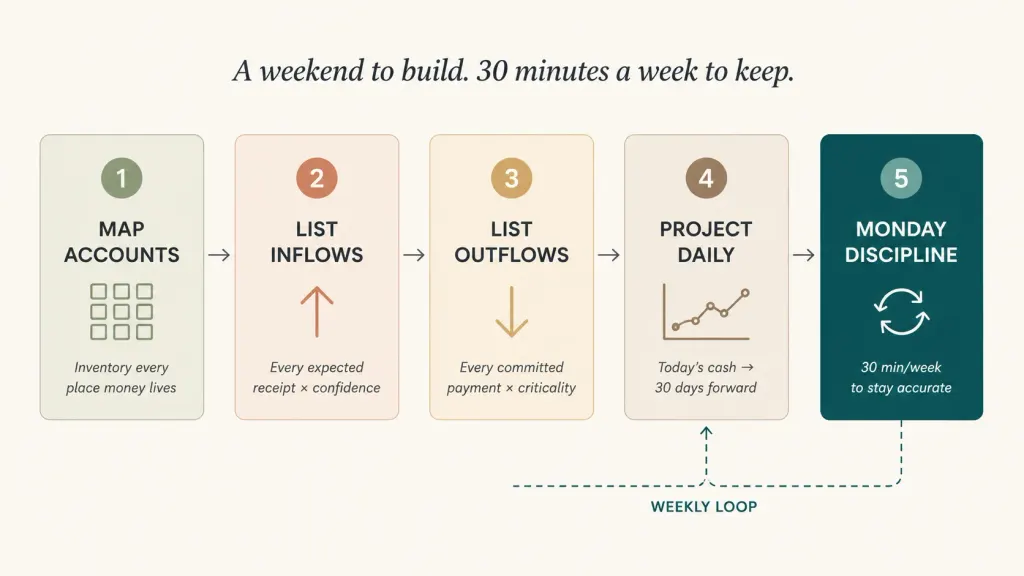
Passo um — mapeie todas as contas, carteiras e lugares onde há dinheiro. Liste tudo. Para cada item: saldo de hoje, moeda e o tipo de movimentação que costuma ter. No caso da agência, o levantamento revelou: conta operacional em UAH, conta de impostos em UAH, reserva estratégica em UAH (recém-criada), conta em USD para mídia paga, saldo no processador de pagamentos e caixa pequeno no escritório. Seis lugares, somando mais dinheiro do que ela imaginava.
Passo dois — liste todas as entradas esperadas para os próximos 30 dias. Passe por cada cliente ativo. Para cada um: quando costuma pagar, quanto, qual o nível de confiança. Depois acrescente: todas as faturas em aberto que ainda não foram pagas (com confiança baseada no histórico do cliente). Inclua qualquer outra receita esperada — reembolsos, devoluções, pagamentos de consultores, o grant da União Europeia para o qual você se candidatou. Marque tudo como alta/média/baixa confiança.
Passo três — liste todas as saídas esperadas para os próximos 30 dias. Primeiro as recorrentes: salários (com as datas exatas), aluguel, todas as assinaturas de que você lembrar (você vai descobrir 30% a mais do que imaginava), impostos nas datas conhecidas, contador. Depois as variáveis: toda nota de fornecedor que está na caixa de entrada, todo pedido de material previsto, todo pagamento de freelancer a vencer. Marque cada item com a criticidade: precisa pagar na data / dá para adiar uma semana / totalmente negociável.
Passo quatro — projete o saldo diário para frente. Comece com o caixa total de hoje em todas as contas. Para cada dia, some as entradas esperadas e subtraia as saídas previstas. O resultado é uma coluna de saldos finais por dia para os próximos 30 dias. Na primeira vez que fizer isso, espere surpresas. A maioria dos fundadores descobre pelo menos um dia apertado nos próximos 14 que não estava no radar — e pelo menos um dia de sobra que abre opções estratégicas que não tinham sido vistas.
Passo cinco — implemente a disciplina de segunda-feira. Toda segunda de manhã, 30 minutos: atualize o calendário com o que realmente aconteceu na semana anterior (quais pagamentos entraram, quais não entraram, quais surpresas apareceram) e estenda a projeção por mais uma semana (para que ela esteja sempre 30 dias à frente). É isso que mantém o calendário vivo. Sem a disciplina de segunda, o calendário fica preciso por 7 dias e depois vira ficção aos poucos. Com ela, o calendário se torna o documento financeiro mais confiável da empresa.
A primeira montagem é a parte mais pesada. A disciplina de segunda é muito mais leve — depois que a estrutura existe, atualizar leva de 25 a 35 minutos.
O que um calendário de pagamentos permite — e o que não permite
Com o calendário implantado, muda o tipo de decisão que você consegue tomar.
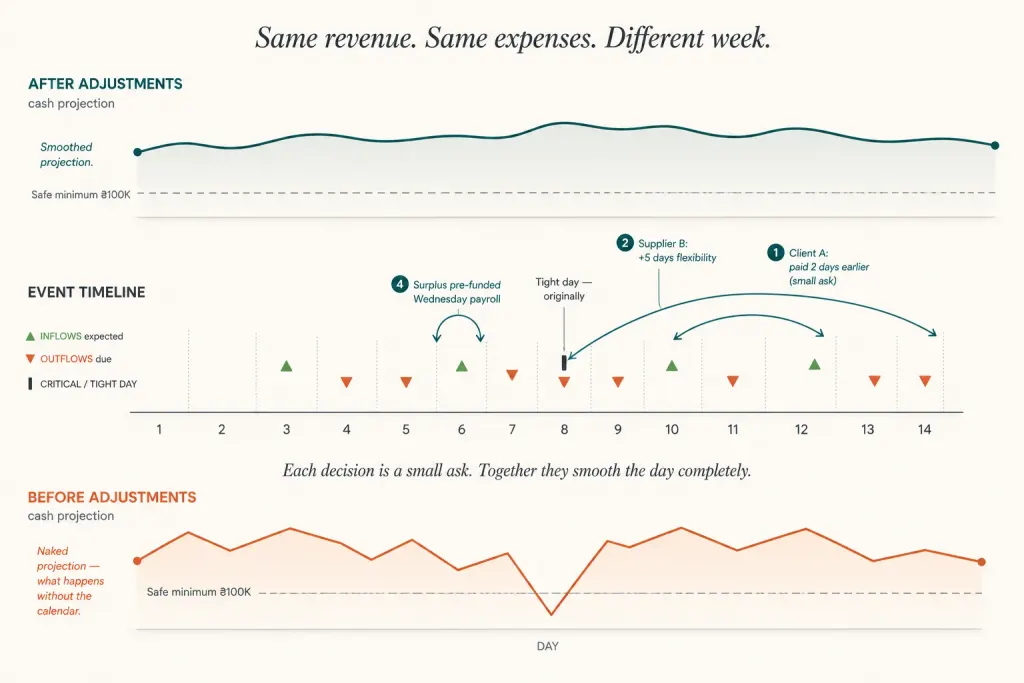
Ele permite negociar prazos em vez de valores. Quando um dia apertado aparece com 12 dias de antecedência, você tem opções. Pode ligar para o maior cliente cujo pagamento vence naquela semana e pedir, com educação, se ele consegue antecipar em dois dias. Pode ligar para o fornecedor cuja fatura tem alguma flexibilidade e pedir mais 5 dias. Pode oferecer um pequeno desconto por pagamento antecipado a um comprador atacadista. Pode adiar por uma semana um pedido de equipamento que não é crítico. Cada uma dessas coisas é um pedido pequeno. Juntas, elas resolvem o dia inteiro.
Ele permite conversas reais com clientes sobre prazos de pagamento. Em vez de ficar na defensiva quando um cliente questiona preço, você pode conduzir uma conversa estruturada: “Nossas condições de 30 dias só funcionam se vocês realmente pagarem em 30 dias. Das últimas 6 faturas, 3 foram pagas entre 45 e 50 dias. Podemos combinar 30 dias com lembretes estruturados ou migrar para 45 dias com a precificação adequada?” Essa é uma conversa muito diferente de um estresse vago sobre clientes que pagam atrasado.
Ele permite usar dias de sobra de forma estratégica. Quando o calendário mostra uma semana com sobra, você pode agir de propósito: reforçar a reserva estratégica, antecipar pagamento a um fornecedor em troca de desconto, quitar aquela fatura de freelancer que ficou pendurada, fazer a retirada dos sócios que vinha sendo adiada. Semanas de sobra que passam sem uso são opcionalidade desperdiçada.
Ele não corrige problemas estruturais. Se os clientes pagam consistentemente 30 dias depois de um prazo de 30 dias, o calendário mostra isso, mas não corrige — você corrige renegociando contratos ou trocando clientes. Se as margens são finas demais, o calendário mostra que você está sempre apertado no dia 25, mas não muda a margem por si só. Se um cliente-chave representa 40% da receita, o calendário não faz esse risco desaparecer. O calendário revela a verdade — ele não a transforma.
O que mudou para a agência em 90 dias
Três meses depois do dilema dos fornecedores naquela sexta de manhã, a mesma empresa parecia estruturalmente diferente.
A pergunta de sexta-feira parou de acontecer. No terceiro fim de semana com o calendário em uso, a fundadora já conseguia enxergar, na segunda-feira anterior, qual provavelmente seria a posição de caixa da sexta de manhã. Os apertos eram renegociados antes de virar urgência — geralmente na terça ou quarta da semana anterior. Os fornecedores pararam de ser chamados para esperar, porque passaram a receber quando esperavam receber. Um fornecedor comentou isso de passagem e ofereceu 1,5% de desconto por pagamento sempre em dia.
Os prazos de pagamento dos clientes foram organizados. O calendário deixou claro quais três clientes atrasavam cronicamente de 15 a 25 dias. A fundadora teve conversas estruturadas com cada um: um passou para um modelo de entrada + saldo, outro migrou para débito automático no dia 5, outro aceitou um adicional de 3% para prazo de 45 dias. O atraso médio na carteira de recebíveis caiu de 18 para 4 dias em 60 dias.
A reserva estratégica virou algo financiável. O calendário mostrou que duas semanas específicas de cada mês tinham sobra confiável. Transferências automáticas foram configuradas nessas semanas — ₴18 mil por mês para a reserva estratégica. Depois de 12 semanas, a reserva saiu de ₴0 para ₴54 mil. No mesmo período do ano que vem, deve passar de ₴200 mil — o suficiente para absorver a perda de um cliente grande.
A ansiedade da fundadora caiu drasticamente. Antes do calendário, ela checava a conta operacional de 6 a 8 vezes por dia. Depois, a revisão de 30 minutos na segunda de manhã virou o único momento em que ela olhava. O app do banco foi parar em uma pasta que ela não abria. O espaço mental liberado foi para o trabalho com clientes e para o lançamento planejado de uma nova linha de serviço — que gerou ₴280 mil de receita incremental no 4º trimestre.
"O calendário não mudou quanto eu faturava. Ele mudou o que eu conseguia fazer com o que eu faturava. Isso é outro tipo de empresa."
Leia também
Base do tema: Lacuna de fluxo de caixa: como identificar e como prevenir
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Eu preciso mesmo disso se minha empresa é pequena?

Se você tem um fornecedor e um cliente, provavelmente não. A partir do momento em que existem mais de 3 saídas recorrentes, mais de 2 clientes com prazos de pagamento diferentes ou qualquer custo variável relevante, o calendário começa a se pagar. Quando a empresa chega a 3 pessoas, ele vira essencial.
Planilha ou ferramenta especializada?
No primeiro mês, a planilha dá conta — ela obriga você a entender as contas. Depois de 30 a 60 dias atualizando tudo manualmente, a maioria dos donos migra para uma ferramenta, porque a disciplina da segunda-feira fica mais difícil quando a realidade anda mais rápido que a planilha. A resposta certa depende da complexidade do seu mapa de contas. Com 2 ou 3 contas, a planilha pode funcionar por tempo indeterminado. Com 5 ou mais contas e integrações bancárias, uma ferramenta com atualização automática é o que torna sustentável essa rotina de segunda-feira.
Com quanta antecedência o calendário deve projetar?
14 dias é o horizonte mínimo útil. 30 dias é o ponto ideal para a maioria das empresas de serviços. 60 a 90 dias faz sentido se você tem sazonalidade, ciclos longos de faturamento com clientes ou compromissos grandes já planejados. Não tente projetar 180 dias sem um motivo específico — quanto mais longe você vai, menor a confiança e maior o custo de manutenção.
E se as datas de pagamento dos meus clientes forem imprevisíveis?
É justamente aí que o calendário tem mais valor. A ideia não é prever tudo com perfeição — é deixar a imprevisibilidade visível. Uma coluna de "confiança alta/média/baixa" em cada entrada mostra com quais clientes você consegue contar no planejamento e com quais não consegue. Os pagadores pouco confiáveis deixam de ser uma preocupação vaga e passam a ser identificados com clareza.
Impostos e retiradas dos sócios devem entrar no calendário?
Sim, os dois. Impostos entram como saídas programadas nas datas conhecidas. Retiradas dos sócios entram como saídas programadas nas datas que você definiu (veja nosso modelo de distribuição para sócios). Muitos calendários falham porque o fundador trata mentalmente a própria remuneração e os impostos da empresa como algo "diferente" — mas, do ponto de vista do calendário, não são. Toda saída conta.
E empresas que operam em várias moedas?
Adicione uma coluna de moeda em cada linha. Use a cotação de hoje para a projeção (não tente prever câmbio — isso é outro problema). A projeção mostra os saldos por moeda; se fizer sentido, você pode converter tudo para uma moeda comum no resumo final. A maioria das empresas multimoeda complica demais essa parte — mantenha simples.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



