


Tartalomjegyzék

681

11 perc

18.06.2026
A péntek délelőtti kérdés: melyik beszállítót fizetjük ki ezen a héten?

Sergiy Shuldik
Financial Expert at Finmap
„Péntek reggel három beszállító várta a fizetést, 180 000 ₴ volt a működési számlán, és összesen 210 000 ₴-val tartoztunk keddig. Ki kellett választanom, melyiket halasztom. A lényeg az, hogy abban a hónapban a legjobb bevételünk volt két év alatt."
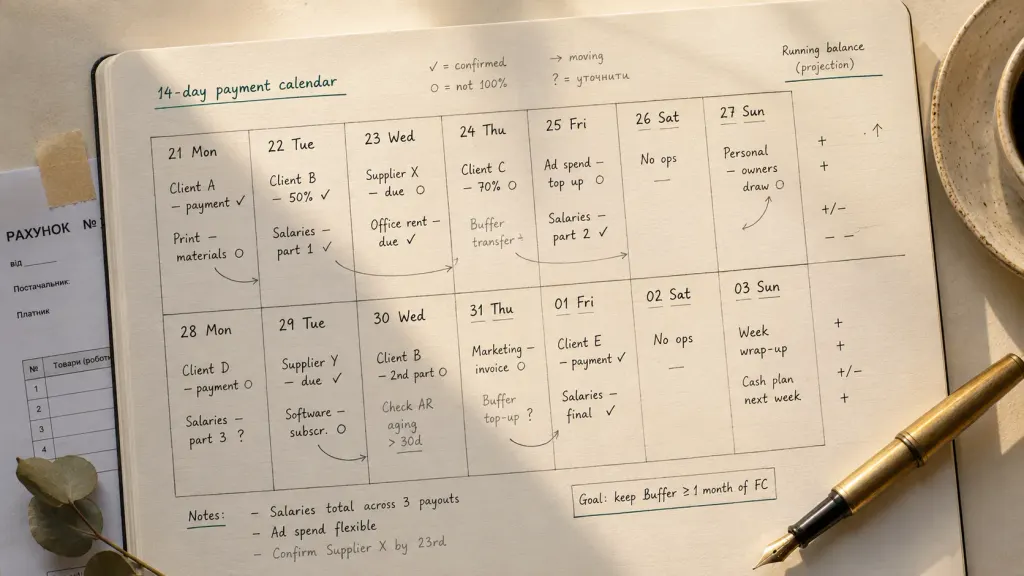
Digitális marketingügynökséget vezet. Hat éve működik. Nyolc fő. Éves bevétel: 3 600 000 ₴. Az előző hónap 340 000 ₴-val zárult — ez volt a legjobb hónapja az indulás óta. Bármelyik mutatót nézzük is, amely azt jelzi, hogy „egészséges-e a vállalkozás", a válasz egyértelműen igen volt.
És péntek reggel, a kávéja mellett ülve mégis meg kellett hoznia egy kis megalázó döntést: a három beszállító közül melyiket halassza el.
Legnagyobb ügyfele — 65 000 ₴-s havidíj — szerdán fizetett, ahogy megbeszélték. Két projektügyfélnek „a jövő hét végéig" kellett volna fizetnie — ami keddtől péntekig bármit jelenthetett. Egy nyomdai beszállító 48 000 ₴-t kért hétfőig. Egy alvállalkozó dizájner 62 000 ₴-t kért keddig. A szabadúszó szövegíró, aki épp befejezett egy indítási projektet, 35 000 ₴-t kért péntekig. Plusz 42 000 ₴ bér szerdán.
Megvolt a pénz. Csak nem azokon a napokon, amikor szüksége lett volna rá.
Az a péntek reggel volt a katalizátora annak a legunalmasabb, ám leghasznosabb pénzügyi eszköznek, amelyet egy kisvállalkozás tulajdonosa valaha bevezet: a fizetési naptárnak. Ez a cikk arról szól, miért van rá szükség akkor is, ha a bevétel rendben van, mi teszi működőképessé, és hogyan lehet felépíteni egy hétvége alatt.
A paradoxon: a bevétel rendben van, a készpénz mégis fáj
A legtöbb tulajdonos, amikor a „cash flow problémákra" gondol, egy pénzt vesztő vállalkozást képzel el. Ez a kép téves. A cash flow problémák nagy része időzítési probléma egy nyereséges vállalkozásban.
A számok nem hazudnak arról, hogy nyereséges-e a vállalkozás. Az ügynökség havi eredménykimutatása 24%-os egészséges működési marzsot mutatott. Az év eleje óta 19%-kal nőtt az előző évhez képest. Az elmúlt két hónapban három új ügyfél írt alá szerződést. A vállalkozással semmi baj nem volt.
Ami baj volt, az a bejövő és kimenő pénz közötti időbeli viszony. Az ügyfelek a saját ütemük szerint fizettek — egyesek 5-én, mások 15-én, mások „hónap végéig", mások amikor eszükbe jutott. A beszállítók a saját ütemük szerint várták a fizetést — sokan 1-jén vagy 15-én, függetlenül attól, hogy az ügyfelek mikor fizettek. A bérek fix napokon esedékesek voltak. Az adóknak megvolt a saját negyedéves ritmusa. Egyik naptár sem volt összehangolva a másikkal.
A bankszámla az a hely, ahol ez a sok egymáshoz nem illő naptár ütközik. Amikor a bankszámla egyenlegét nézi, valójában egy tucat egymást átfedő pénzügyi ütemterv véletlenszerű metszetét látja. Néha ez a metszet egészségesnek tűnik. Néha riasztónak. Szinte soha nem mondja meg a bankszámla, hogy mi vár a következő 14 napban — pedig ott kell meghozni a tényleges döntéseket.
„Nem pénzproblémám volt. Időzítési problémám volt. Amíg nem építettem fel egy fizetési naptárt, nem tudtam megkülönböztetni a kettőt — és úgy hoztam döntéseket, mintha ugyanaz lenne."
Mi a fizetési naptár valójában — és mi nem
A fizetési naptár nem költségvetés. Nem eredménykimutatás. Nem nyereség-előrejelzés. Nem cash flow kimutatás a számviteli értelemben.
A fizetési naptár egyetlen dokumentum — papír, táblázat vagy szoftver —, amely a következő 14–90 nap mindegyikére megmutatja:
- Minden tervezett bevételt (ügyfélfizetések, havidíjak, visszatérítések, várt bevételek)
- Minden tervezett kiadást (beszállítói fizetések, bérek, adók, előfizetések, tulajdonosi kivétek)
- A várt napi egyenleget, a következő módon kiszámítva: előző napi egyenleg + bevételek − kiadások
Ennyi az egész. A legegyszerűbb változat egyetlen táblázat három oszloppal. Dátum, bejövő/kimenő, várt egyenleg. A legkifinomultabb változat egy több számlát kezelő irányítópult automatizált bankintegrációval. A fegyelem ugyanaz.
Amit ad, amit semmi más nem ad:
- Pontos tudást arról, mely napok lesznek szűkösek, legalább 14 nappal előre
- Lehetőséget arra, hogy az időzítést, ne az összeget tárgyalja újra (ez sokkal könnyebben nyerhető)
- A péntek reggeli kérdés végét, hogy melyik beszállítót halasszák
- Megalapozott érvet arra, hogy megmondja az ügyfélnek: „X dátumig szükségünk van a fizetésre, hogy a projekt haladjon"
- Szabadságot arra, hogy stratégiai lépéseket tegyen (korai fizetési kedvezmények, beszállítói tárgyalások) a reaktívak helyett
Amit nem ad:
- Megoldást a tényleges veszteséges működésre (ha pénzt veszít, a naptár felfedi, de nem oldja meg)
- Helyettesítőt a havi eredménykimutatás-áttekintés vagy a negyedéves stratégiai áttekintés számára
- Pótlékot a tisztességes árazás vagy az ügyfélkövetelések kezelése helyett
- Garanciát a meglepetések ellen (egy nagy ügyfél csődje továbbra is fájdalmas lesz — de hamarabb meglátja)
A fizetési naptár egy időzítési eszköz. Ez a teljes feladata.
A valódi fizetési naptár négy építőeleme
Egy működő fizetési naptárnak négy építőeleme van. Ha bármelyiket kihagyja, a naptár fokozatosan elveszíti a kapcsolatot a valósággal, és egy negyedéven belül feladják.
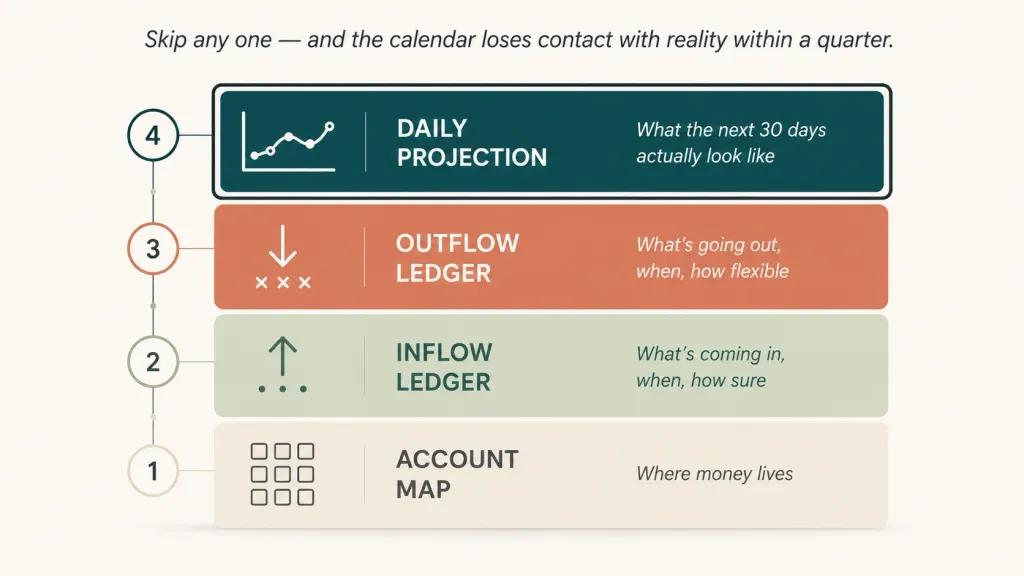
Első elem — a számlatérkép. Teljes leltár minden helyről, ahol a vállalkozás pénzt tart. Működési UAH-számla. Adótartalék. Stratégiai tartalék. USD-számla. EUR-számla. Készpénz. Fizetési szolgáltatói egyenleg. Külön alszámlán tartott ügyfél-előlegek. Meglepően sok fizetési naptár bukik el azért, mert csak „a fő számlára" épült — pedig a fő számla nem az egyetlen hely, ahol a pénz van. A számlatérkép a naptár pontosságának alapja.
Második elem — a bevételi nyilvántartás. Minden várt kifizetés egy ügyféltől, hitelezőtől vagy más forrásból. Minden tételnél: melyik ügyfél, mennyi, várható dátum (legjobb becslés, nem ígéret), megbízhatósági szint (magas/közepes/alacsony). A megbízhatósági szint választja el a jámbor reménykedésen alapuló naptárt a hasznostól. Egy négyéves ügyfél 65 000 ₴-s havidíja a hónap 5-én magas megbízhatóságú. Egy új ügyfél projektzáró fizetése, amely „a jövő hét végéig várható", közepes. Egy krónikusan késve fizető nagykereskedő elmaradt számlája, amely „ezen a héten kellene, hogy megérkezzen", alacsony.
Harmadik elem — a kiadási nyilvántartás. Minden vállalt kifizetés a vállalkozás részéről. Ismétlődő (bérek, bérleti díj, előfizetések, adófizetések ismert dátumokon). Változó (az e héten beérkezett beszállítói számlák, várt anyagrendelések, szabadúszó vállalkozók számlái). Minden tételnél: kedvezményezett, összeg, esedékesség, kritikusság (adott napon fizetendő / egy héttel rugalmas / tárgyalható). A kritikusság oszlop teszi lehetővé, hogy szűkösség esetén az időzítést, ne az összeget tárgyalja újra.
Negyedik elem — a napi előrejelzés. Egyszerű, összes számlát átfogó futó egyenleg-számítás: nyitóegyenleg + bevételek − kiadások = záró egyenleg az adott napra. Ez 14–90 napra előre kiterjesztve. Az előrejelzés az, ami miatt a naptár megéri — feltárja, mely napok lesznek szűkösek, mely napok lesznek többletesek, és melyek azok a rések a bevétel és a kiadás között, amelyeket a várakozás nem old meg.
Ez a négy elem együtt alakítja át a „naponta háromszor nézem a bankszámlámat, és szorongok" állapotot azzá, hogy „tudom, milyen lesz a következő két hét minden napja, beleértve, mely napokon van mozgástér, és melyeken kell figyelni."
Hogyan építsen egyet egy hétvége alatt — az 5 lépéses folyamat
Az első verzió elkészítése körülbelül 4 óra összpontosított munkát vesz igénybe. A legtöbb tulajdonos szombatra és vasárnapra osztja.
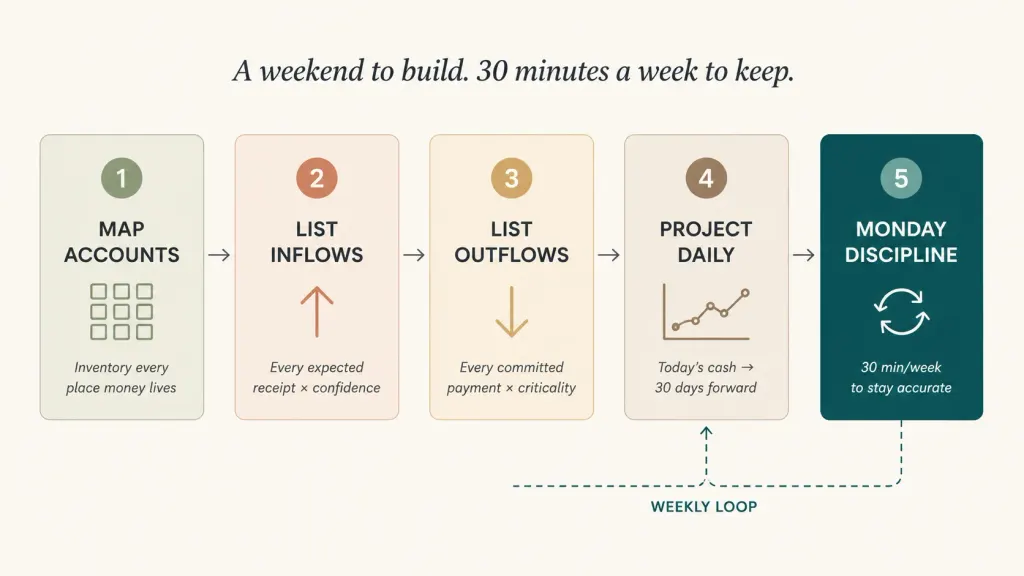
Első lépés — térképezze fel minden számláját, minden tárcáját, minden pénztartási helyét. Sorolja fel mindet. Minden helynél: mai egyenleg, pénznem, jellemző forgalom. Az ügynökségnél ez a következőket jelentette: működési UAH-számla, adó UAH-számla, stratégiai UAH-számla (frissen létrehozva), USD hirdetési számla, fizetési szolgáltatói egyenleg, irodai készpénz. Hat hely összesen, több mint amennyire gondolta.
Második lépés — sorolja fel a következő 30 nap minden várt bevételét. Menjen végig minden aktív ügyfélen. Mindegyiknél: mikor szoktak fizetni, mennyit, mennyire megbízhatóan. Ezután adja hozzá: minden még ki nem fizetett számlát (az ügyfél korábbi fizetési szokásai alapján becsült megbízhatósággal). Adjon hozzá minden egyéb várt bevételt — visszatérítéseket, visszaküldéseket, tanácsadói díjakat, az EU-s pályázatot, amelyre jelentkezett. Jelölje meg mindegyiket magas/közepes/alacsony megbízhatósággal.
Harmadik lépés — sorolja fel a következő 30 nap minden várt kiadását. Először az ismétlődőket: bérek (pontos dátumokkal), bérleti díj, minden előfizetés, amelyre gondolni tud (30%-kal többet fog találni, mint amire emlékezett), adófizetések ismert dátumokon, a könyvelő. Másodszor a változókat: minden beszállítói számla, amely jelenleg a postaládában van, minden várt anyagrendelés, minden esedékes szabadúszói kifizetés. Jelölje meg mindegyiket kritikussággal: fix fizetési dátum / egy héttel rugalmas / teljesen tárgyalható.
Negyedik lépés — vetítse előre a napi egyenleget. Kezdje a mai teljes készpénzállománnyal az összes számlán. Minden napra adja hozzá a várt bevételeket, és vonja le a várt kiadásokat. Az eredmény a következő 30 nap napi záró egyenlegeinek oszlopa. Az első alkalommal számítson meglepetésekre. A legtöbb tulajdonos legalább egy szűkös napot fedez fel a következő 14 napban, amelyről nem tudott, és legalább egy többletes napot, amely olyan stratégiai lehetőségeket ad, amelyeket korábban nem látott.
Ötödik lépés — vezesse be a hétfői fegyelmet. Minden hétfő reggel, 30 percben: frissítse a naptárt azzal, ami az elmúlt héten ténylegesen történt (mely kifizetések érkeztek meg, melyek nem, milyen meglepetések voltak), és bővítse ki az előrejelzést egy újabb héttel (hogy mindig 30 nappal előre mutasson). Ez tartja életben a naptárt. A hétfői fegyelem nélkül a naptár 7 napig pontos, utána egyre inkább kitalált. Vele a naptár a vállalkozás legmegbízhatóbb pénzügyi dokumentuma.
Az első felépítés a legnehezebb. A hétfői fegyelem sokkal könnyebb — ha a struktúra egyszer megvan, a frissítés 25–35 percet vesz igénybe.
Amit a fizetési naptár lehetővé tesz — és amit nem
A naptár megléte megváltoztatja azt, milyen döntéseket hozhat.
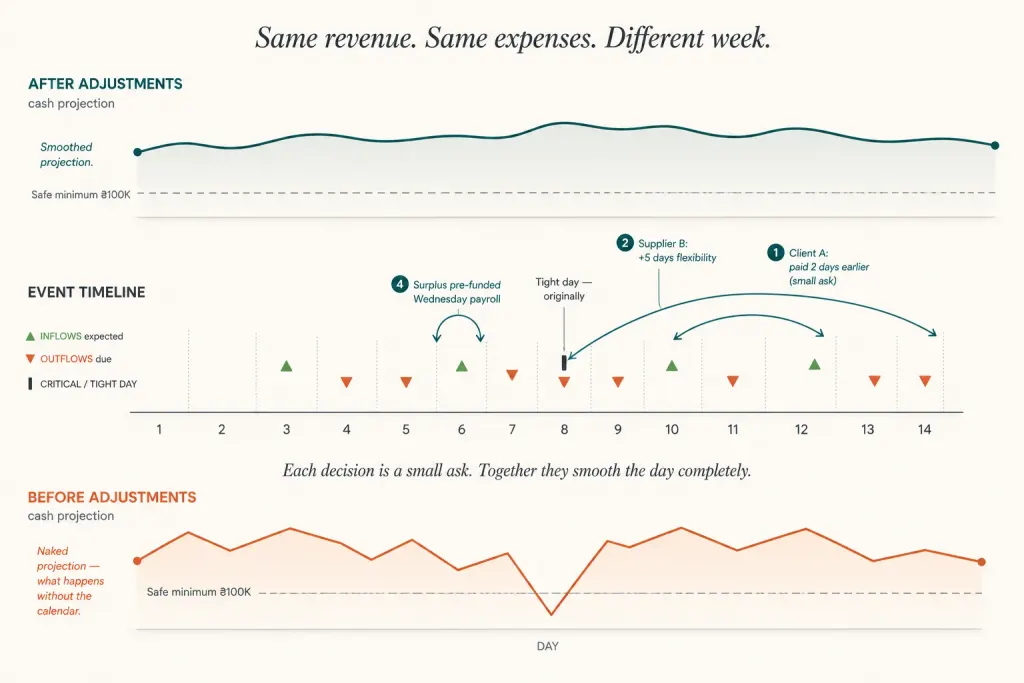
Lehetővé teszi az időzítési tárgyalásokat az összeg-tárgyalások helyett. Amikor egy szűkös nap 12 nappal előre feltűnik, opciói vannak. Felhívhatja a legnagyobb ügyfelet, akinek fizetése azon a héten esedékes, és udvariasan megkérdezheti, elrendezhető-e két nappal korábban. Felhívhatja a beszállítót, akinek számlája rugalmas, és kérhet 5 nap haladékot. Felajánlhat egy kis korai fizetési kedvezményt egy nagykereskedelmi vevőnek. Elhalaszthat egy nem kritikus eszközrendelést egy héttel. Mindegyik apró kérés. Együtt megoldva teljesen elsimítják a napot.
Lehetővé teszi a valódi beszélgetéseket az ügyfelekkel a fizetési feltételekről. Ahelyett, hogy védekezőn reagálna, amikor egy ügyfél az árazásról kérdez, strukturált beszélgetést folytathat: „A 30 napos fizetési határidőnk csak akkor működik, ha ténylegesen 30 napon belül fizet. Az utolsó 6 számlából 3 45–50 napra csúszott. Megegyezhetünk 30 napban strukturált emlékeztetővel, vagy áttérhetünk 45 napra megfelelő árazással?" Ez egészen más beszélgetés, mint a homályos stressz a késve fizető ügyfelek miatt.
Lehetővé teszi a többletnapok stratégiai felhasználását. Amikor a naptár egy többlethetet mutat, szándékosan felhasználhatja: feltöltheti a stratégiai tartalékot, előre fizethet egy beszállítónak kedvezményért, rendezheti a régóta függőben lévő szabadúszói számlát, kiveheti a tulajdonosi kivétet, amelyet halogatott. A kihasználatlanul elmúló többlethetek elpazarolt lehetőségek.
Nem old meg strukturális problémákat. Ha az ügyfelek következetesen 30 nappal késve fizetnek egy 30 napos fizetési határidőn, a naptár megmutatja ezt, de nem oldja meg — ezt szerződések újratárgyalásával vagy ügyfélváltással oldja meg. Ha a marzsok túl szűkek, a naptár megmutatja, hogy mindig szűkösek 25-e körül, de nem változtatja meg az alapul szolgáló marzsot. Ha egy kulcsügyfél a bevétel 40%-át adja, a naptár nem tudja eltüntetni ezt a kockázatot. A naptár feltárja az igazságot — nem alakítja át.
Mi változott az ügynökségnél 90 nap alatt
Három hónappal a péntek reggeli beszállítói dilemma után ugyanaz a vállalkozás strukturálisan másképp nézett ki.
A pénteki kérdés megszűnt. A naptár bevezetése óta a harmadik hétvégére a tulajdonos már az előző hétfőn látta a péntek reggeli valószínű készpénzpozíciót. A szűk keresztmetszeteket még azelőtt újratárgyalták, hogy sürgőssé váltak volna — általában az előző hét keddjén vagy szerdáján. A beszállítókat megszűntek kérni, hogy várjanak, mert akkor fizettek nekik, amikor várták. Az egyik beszállító mellékesen megemlítette ezt, és 1,5%-os kedvezményt ajánlott a következetes, időben történő fizetésért.
Az ügyfél-fizetési feltételek rendeződtek. A naptár láthatóvá tette, hogy három ügyfél krónikusan 15–25 napot késett. A tulajdonos strukturált beszélgetéseket folytatott mindegyikkel: az egyik átállt előleg + egyenleg konstrukcióra, az egyik átállt automatikus beszedésre 5-én, az egyik elfogadott egy 3%-os felárat a 45 napos fizetési határidőért. A követelések könyvén belüli átlagos késés 60 nap alatt 18-ról 4-re csökkent.
A stratégiai tartalék finanszírozhatóvá vált. A naptár megmutatta, hogy havonta két meghatározott hét megbízhatóan többletet hoz. Automatikus átutalásokat állítottak be ezekre a hetekre — összesen 18 000 ₴ havonta a stratégiai tartalékba. 12 hét után a tartalék 0 ₴-ról 54 000 ₴-ra nőtt. Egy évvel később várhatóan 200 000 ₴ fölé kerül — elég ahhoz, hogy felszívjon egy nagyobb ügyfélvesztést.
A tulajdonos szorongása jelentősen csökkent. A naptár előtt a tulajdonos napi 6–8 alkalommal ellenőrizte a működési számlát. Utána a hétfő reggeli 30 perces áttekintés volt az egyetlen alkalom, amikor ránézett. A bankalkalmazás egy olyan mappába került, amelyet nem nyitott meg. A felszabaduló mentális kapacitás az ügyfélmunkába és egy tervezett új szolgáltatási vonal indításába folyt — amely 280 000 ₴ növekményi bevételt hozott a negyedik negyedévben.
„A naptár nem változtatta meg, mennyit keresek. Megváltoztatta, mit tudok kezdeni azzal, amit keresek. Ez egy másfajta vállalkozás."
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Tényleg szükségem van erre, ha kicsi a vállalkozásom?

Ha egy beszállítója és egy ügyfele van, valószínűleg nincs. Attól a pillanattól kezdve, hogy 3+ ismétlődő kiadása van, 2+ ügyfele eltérő fizetési ütemezéssel, vagy bármilyen jelentős változó költsége, a naptár elkezdi megtéríteni önmagát. Mire 3 fős vállalkozássá válik, elengedhetetlen.
Táblázat vagy szakosodott szoftver?
Az első hónapban a táblázat is megfelel — arra kényszeríti, hogy megértse a matematikát. 30–60 nap kézi frissítés után a legtöbb tulajdonos szoftverre vált, mert a hétfői fegyelem nehezebbé válik, amikor a valóság gyorsabban mozog, mint a táblázat. A helyes válasz attól függ, mennyire összetett a számlatérképe. 2–3 számlával a táblázat korlátlanul működik. 5+ számlával és bankintegrációval egy automatikusan frissülő szoftver teszi fenntarthatóvá a hétfői fegyelmet.
Milyen messzire kell előre vetítenie a naptárnak?
14 nap a minimális hasznos horizont. 30 nap a legtöbb szolgáltató vállalkozás számára az ideális. 60–90 nap akkor indokolt, ha szezonalitása van, hosszú ügyfél-számlázási ciklusai vannak, vagy nagy tervezett kötelezettségvállalásai. Ne próbáljon 180 napra előre vetíteni konkrét ok nélkül — minél messzebbre tekint, annál alacsonyabb a megbízhatóság és annál magasabb a fenntartási költség.
Mi van, ha az ügyfeleim fizetési dátumai kiszámíthatatlanok?
Pontosan ekkor a legértékesebb a naptár. A lényeg nem a tökéletes előrejelzés — a lényeg az, hogy a kiszámíthatatlanságot láthatóvá tegye. A „magas/közepes/alacsony megbízhatóság" oszlop minden bevételnél feltárja, mely ügyfeleknél tervezhet biztosan, és melyeknél nem. A megbízhatatlan fizetők konkrétan azonosíthatóvá válnak a homályos aggodalom helyett.
Az adóknak és a tulajdonosi kivéteknek szerepelniük kell a naptárban?
Igen, mindkettőnek. Az adók ismert dátumaikon tervezett kiadásként kerülnek be. A tulajdonosi kivétek az Ön által meghatározott dátumokon tervezett kiadásként kerülnek be (lásd a tulajdonosi osztalék keretrendszerünket). Sok naptár azért bukik el, mert az alapító mentálisan „másnak" tekinti a saját fizetését és a vállalkozás adóit — pedig a naptár szempontjából nem azok. Minden kiadás számít.
Mi a helyzet a többdevizás vállalkozásokkal?
Adjon hozzá egy pénznem-oszlopot minden sorhoz. Az előrejelzéshez használja a mai árfolyamot (ne próbálja megjósolni a devizaárfolyamot — az egy másik probléma). Az előrejelzés pénznemenként mutatja az egyenlegeket; ha hasznos, egy közös pénznemre konvertálhatja az összesítő végösszeghez. A legtöbb többdevizás vállalkozás túlbonyolítja ezt — tartsa egyszerűen.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



