


Inhaltsverzeichnis

659

11 Min.

18.06.2026
Die Freitagsfrage: Welcher Lieferant wird diese Woche bezahlt?

Sergiy Shuldik
Financial Expert at Finmap
"Am Freitagmorgen hatte ich drei Lieferanten, die auf ihre Zahlung warteten, ₴180.000 auf dem Betriebskonto und insgesamt ₴210.000 fällig bis Dienstag. Ich musste entscheiden, welchen ich hinhalten würde. Dabei war unser Umsatz in diesem Monat der beste seit zwei Jahren."
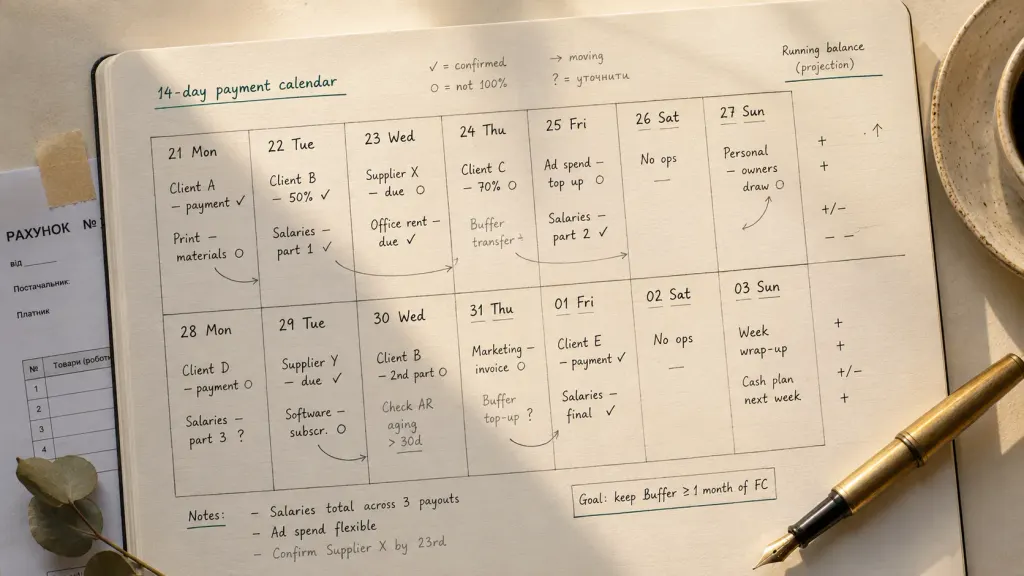
Sie führt eine digitale Marketingagentur. Sechs Jahre alt. Acht Mitarbeiter. Jahresumsatz: ₴3.600.000. Der Vormonat hatte mit ₴340.000 abgeschlossen — der beste Monat seit der Gründung. Nach jedem Maßstab, ob das Geschäft gesund ist, lautete die Antwort eindeutig ja.
Und am Freitagmorgen, bei ihrem Kaffee, musste sie eine kleine, demütigende Entscheidung treffen: welchen von drei Lieferanten sie vertrösten sollte.
Ihr größter Kunde — ein Retainer von ₴65.000 — hatte am Mittwoch wie vereinbart gezahlt. Zwei Projektkunden sollten "bis Ende nächster Woche" zahlen — also irgendwann zwischen Dienstag und Freitag. Ein Druckerei-Lieferant wollte ₴48.000 bis Montag. Ein beauftragter Designer wollte ₴62.000 bis Dienstag. Die freiberufliche Texterin, die gerade einen Launch abgeschlossen hatte, brauchte ₴35.000 bis Freitag. Dazu ₴42.000 an Gehältern am Mittwoch.
Sie hatte das Geld. Nur nicht an den Tagen, an denen sie es brauchte.
Dieser Freitagmorgen war der Auslöser für das langweiligste, aber nützlichste Finanztool, das ein Unternehmer jemals einführt: einen Zahlungskalender. In diesem Artikel geht es darum, warum er auch bei gutem Umsatz notwendig ist, was einen echten Zahlungskalender funktionsfähig macht und wie man an einem Wochenende einen aufbaut.
Das Paradox: Umsatz gut, Cash schmerzhaft
Die meisten Gründer stellen sich unter "Cashflow-Problemen" ein Unternehmen vor, das Geld verliert. Dieses Bild ist falsch. Die meisten Cashflow-Probleme sind Timing-Probleme in profitablen Unternehmen.
Die Zahlen lügen nicht darüber, ob das Unternehmen profitabel ist. Die monatliche GuV der Agentur zeigte eine gesunde operative Marge von 24 %. Year-to-date lag sie 19 % über dem Vorjahr. Drei neue Kunden waren in den letzten zwei Monaten hinzugekommen. Mit dem Geschäft war nichts falsch.
Falsch war die zeitliche Beziehung zwischen Geldeingang und Geldausgang. Kunden zahlten nach ihrem eigenen Zeitplan — manche am 5., manche am 15., manche "bis Monatsende", manche, wenn sie sich daran erinnerten. Lieferanten erwarteten Zahlung nach ihrem eigenen Zeitplan — viele von ihnen am 1. oder 15., unabhängig davon, wann Kunden gezahlt hatten. Gehälter waren an festen Terminen fällig. Steuern hatten ihren eigenen vierteljährlichen Rhythmus. Keiner dieser Kalender war mit den anderen abgestimmt.
Das Bankkonto ist der Ort, an dem all diese widersprüchlichen Kalender aufeinandertreffen. Wenn Sie auf Ihren Kontostand schauen, sehen Sie die zufällige Überschneidung eines Dutzend sich überlagernder Cash-Zeitpläne. Manchmal sieht diese Überschneidung gesund aus. Manchmal alarmierend. Fast nie sagt Ihnen der Kontostand etwas über die nächsten 14 Tage — genau dann, wenn die eigentlichen Entscheidungen getroffen werden müssen.
"Ich hatte kein Geldproblem. Ich hatte ein Timing-Problem. Bis ich einen Zahlungskalender aufgebaut hatte, konnte ich die beiden nicht auseinanderhalten — und traf Entscheidungen, als wären sie dasselbe."
Was ein Zahlungskalender wirklich ist (und was nicht)
Ein Zahlungskalender ist kein Budget. Er ist keine GuV. Er ist keine Gewinnprognose. Er ist keine Kapitalflussrechnung im buchhalterischen Sinne.
Ein Zahlungskalender ist ein einziges Dokument — Papier, Tabelle oder Tool —, das für jeden der nächsten 14 bis 90 Tage zeigt:
- Jeden geplanten Geldeingang (Kundenzahlungen, Retainer, Rückerstattungen, erwartete Erlöse)
- Jeden geplanten Geldausgang (Lieferantenzahlungen, Gehälter, Steuern, Abonnements, Ausschüttungen an den Eigentümer)
- Den projizierten Kontostand für jeden Tag, berechnet als: Saldo des Vortages + Eingänge − Ausgänge
Das ist alles. Die einfachste Version ist eine einzige Tabelle mit drei Spalten. Datum, Ein/Aus, projizierter Saldo. Die ausgefeilteste Version ist ein Multi-Konten-Dashboard mit automatisierter Bankanbindung. Die Disziplin ist dieselbe.
Was er Ihnen gibt, was nichts anderes gibt:
- Wissen, welche genauen Tage eng werden — 14+ Tage im Voraus
- Die Möglichkeit, über das Timing statt über den Betrag zu verhandeln (deutlich leichter zu gewinnen)
- Das Ende der Freitagmorgen-Frage, welcher Lieferant vertröstet werden soll
- Eine belastbare Grundlage, um einem Kunden zu sagen: "Wir brauchen die Zahlung bis Datum X, damit Ihr Projekt im Zeitplan bleibt"
- Die Freiheit, strategisch zu handeln (Skonto, Lieferantenverhandlungen) statt nur zu reagieren
Was er nicht ist:
- Eine Lösung für tatsächliche Unprofitabilität (wenn Sie Geld verlieren, deckt der Kalender es auf, behebt es aber nicht)
- Ein Ersatz für die monatliche GuV-Überprüfung oder die vierteljährliche strategische Überprüfung
- Ein Ersatz für ehrliche Preisgestaltung oder für das Management von Kundenforderungen
- Eine Garantie gegen Überraschungen (der Ausfall eines wichtigen Kunden trifft immer noch hart — aber Sie sehen es früher)
Der Zahlungskalender ist ein Timing-Werkzeug. Das ist seine gesamte Aufgabe.
Die vier Bausteine eines echten Zahlungskalenders
Ein funktionierender Zahlungskalender hat vier Bausteine. Lassen Sie einen davon weg, verliert der Kalender allmählich den Bezug zur Realität und wird innerhalb eines Quartals aufgegeben.
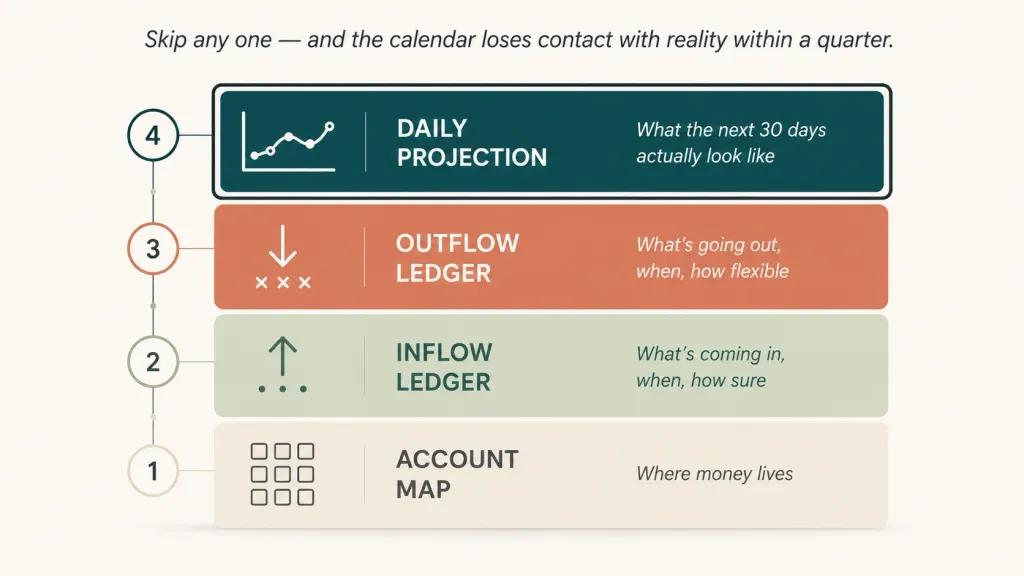
Baustein eins — die Kontenübersicht. Eine vollständige Bestandsaufnahme jedes Ortes, an dem das Unternehmen Geld hält. Betriebskonto in UAH. Steuerrücklage. Strategische Reserve. USD-Konto. EUR-Konto. Portokasse. Float beim Zahlungsdienstleister. Kundenvorauszahlungen auf einem separaten Unterkonto. Erstaunlich viele Zahlungskalender scheitern, weil sie nur auf "das Hauptkonto" aufgebaut wurden — und das Hauptkonto ist nicht der Ort, an dem sich das ganze Geld befindet. Die Kontenübersicht ist das Fundament für die Genauigkeit des Kalenders.
Baustein zwei — das Eingangs-Journal. Jede erwartete Zahlung von einem Kunden, Kreditgeber oder einer anderen Quelle. Für jeden Eintrag: welcher Kunde, wie viel, erwartetes Datum (beste Schätzung, kein Versprechen), Vertrauensniveau (hoch/mittel/niedrig). Das Vertrauensniveau ist das, was einen Wunschdenken-Kalender von einem nützlichen unterscheidet. Ein Retainer über ₴65.000 von einem vierjährigen Kunden am 5. des Monats ist hoch-vertrauenswürdig. Eine Projektschlusszahlung von einem neuen Kunden, "erwartet bis Ende nächster Woche", ist mittel. Eine überfällige Großhandelsrechnung von einem chronischen Spätzahler, die "diese Woche eintreffen sollte", ist niedrig.
Baustein drei — das Ausgangs-Journal. Jede verbindliche Zahlung des Unternehmens. Wiederkehrend (Gehälter, Miete, Abonnements, Steuerzahlungen an bekannten Terminen). Variabel (Lieferantenrechnungen, die diese Woche eingegangen sind, erwartete Materialbestellungen, Rechnungen freier Mitarbeiter). Für jeden Eintrag: Zahlungsempfänger, Betrag, Fälligkeitsdatum, Kritikalität (muss am Datum bezahlt werden / um eine Woche flexibel / verhandelbar). Die Kritikalitätsspalte ist es, die es Ihnen erlaubt, bei einem Engpass über das Timing statt über den Betrag zu verhandeln.
Baustein vier — die tägliche Projektion. Eine einfache laufende Saldoberechnung über alle Konten hinweg: Startsaldo + Eingänge − Ausgänge = Endsaldo des Tages. 14 bis 90 Tage in die Zukunft fortgeschrieben. Die Projektion ist der Punkt, an dem sich der Kalender bezahlt macht — indem sie die Tage sichtbar macht, die eng werden, die Tage mit Überschuss und die Lücken zwischen Einnahmen und Ausgaben, die sich nicht durch Abwarten lösen lassen.
Diese vier Bausteine verwandeln gemeinsam "Ich schaue dreimal am Tag auf mein Bankkonto und fühle mich ängstlich" in "Ich weiß, wie jeder Tag der nächsten zwei Wochen aussieht, einschließlich welche Tage Spielraum haben und welche Aufmerksamkeit brauchen."
Wie man an einem Wochenende einen aufbaut — der 5-Schritte-Prozess
Die erste Version dauert etwa 4 Stunden konzentrierter Arbeit. Die meisten Gründer verteilen sie auf einen Samstag und Sonntag.
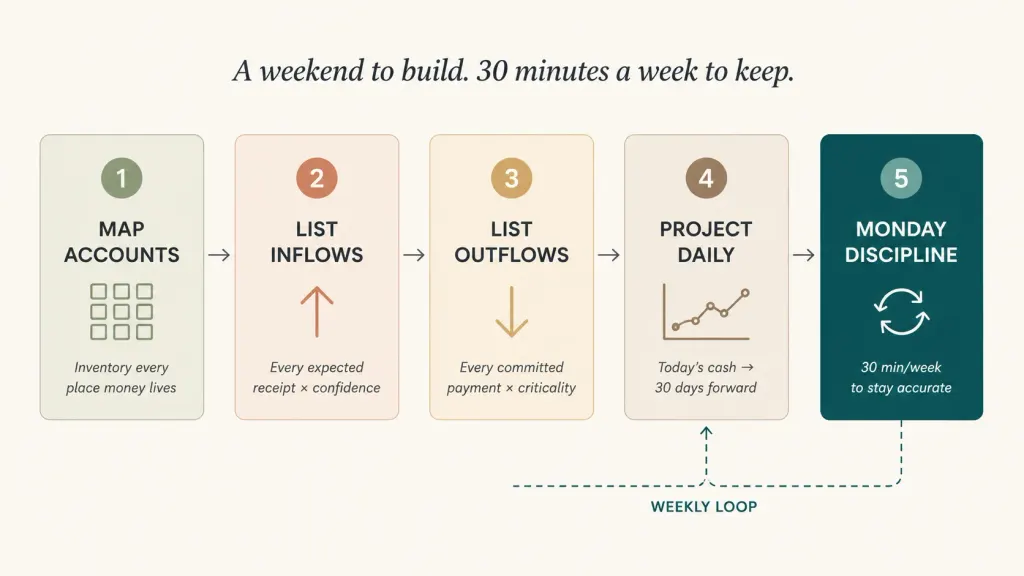
Schritt eins — jedes Konto, jede Geldbörse, jeden Ort erfassen, an dem sich Geld befindet. Listen Sie alle auf. Für jedes: heutiger Saldo, Währung, die typische Aktivität, die darauf stattfindet. Bei der Agentur stellte sich Folgendes heraus: Betriebskonto UAH, Steuerkonto UAH, strategisches Konto UAH (neu angelegt), USD-Werbebudgetkonto, Float beim Zahlungsdienstleister, Portokasse im Büro. Sechs Orte, die zusammen mehr ergaben, als sie gedacht hatte.
Schritt zwei — jeden erwarteten Geldeingang für die nächsten 30 Tage auflisten. Gehen Sie jeden aktiven Kunden durch. Für jeden: wann zahlt er typischerweise, wie viel, wie sicher. Dann ergänzen: jede offene Rechnung, die noch nicht bezahlt wurde (mit Vertrauensniveau basierend auf der Zahlungshistorie des Kunden). Fügen Sie weitere erwartete Einnahmen hinzu — Rückerstattungen, Retouren, Beraterzahlungen, den EU-Zuschuss, den Sie beantragt haben. Markieren Sie jeden Posten mit hohem/mittlerem/niedrigem Vertrauensniveau.
Schritt drei — jeden erwarteten Geldausgang für die nächsten 30 Tage auflisten. Zuerst wiederkehrende Posten: Gehälter (mit exakten Terminen), Miete, jedes Abonnement, das Ihnen einfällt (Sie werden 30 % mehr entdecken, als Sie in Erinnerung hatten), Steuerzahlungen an bekannten Terminen, den Steuerberater. Dann variable Posten: jede Lieferantenrechnung, die gerade im Posteingang liegt, jede erwartete Materialbestellung, jede fällige Zahlung an freie Mitarbeiter. Markieren Sie jeden Posten mit Kritikalität: muss zum Termin bezahlt werden / um eine Woche flexibel / voll verhandelbar.
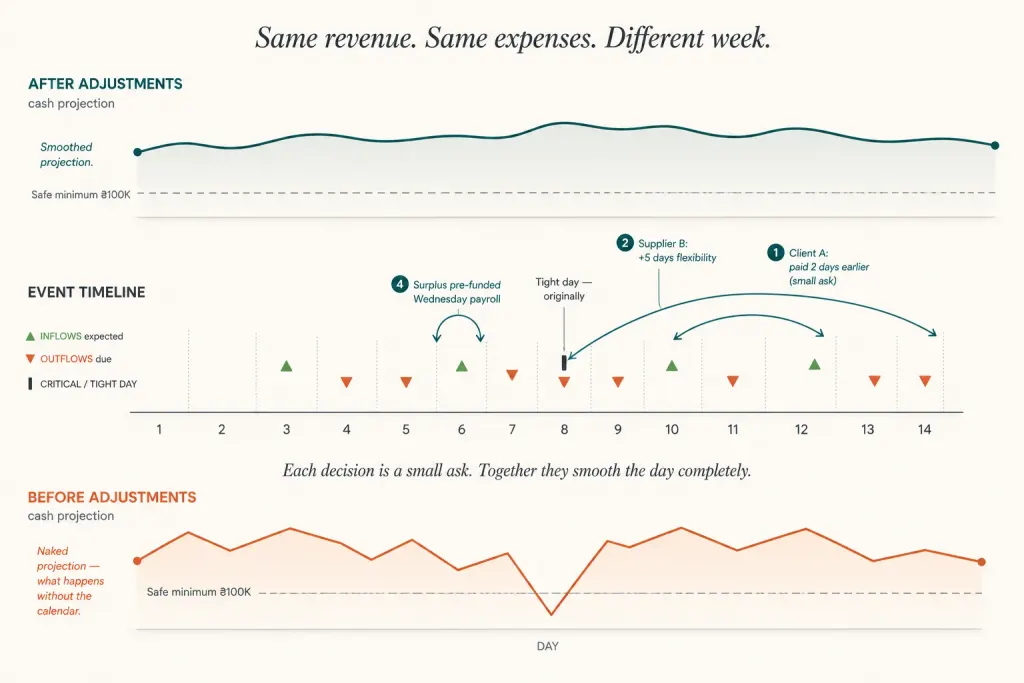
Schritt vier — den täglichen Saldo in die Zukunft projizieren. Beginnen Sie mit dem heutigen Gesamtbestand über alle Konten. Für jeden Tag erwartete Eingänge addieren und erwartete Ausgänge abziehen. Das Ergebnis ist eine Spalte mit Endsalden pro Tag für die nächsten 30 Tage. Beim ersten Mal ist mit Überraschungen zu rechnen. Die meisten Gründer entdecken mindestens einen engen Tag in den nächsten 14, den sie nicht auf dem Schirm hatten, und mindestens einen Überschusstag, der strategische Optionen eröffnet, die sie vorher nicht gesehen hatten.
Schritt fünf — die Montagsdisziplin einführen. Jeden Montagmorgen, 30 Minuten: den Kalender mit dem aktualisieren, was in der vergangenen Woche tatsächlich passiert ist (welche Zahlungen eingegangen sind, welche nicht, welche Überraschungen es gab), und die Projektion um eine weitere Woche verlängern (sodass sie immer 30 Tage in die Zukunft reicht). Das ist es, was den Kalender am Leben hält. Ohne die Montagsdisziplin ist der Kalender 7 Tage lang genau und wird danach zunehmend fiktiv. Mit ihr ist der Kalender das zuverlässigste Finanzdokument im Unternehmen.
Der erste Aufbau ist der aufwendigste. Die Montagsdisziplin ist deutlich leichter — sobald die Struktur steht, dauert die Aktualisierung 25–35 Minuten.
Was ein Zahlungskalender ermöglicht — und was nicht
Wenn der Kalender vorhanden ist, ändert sich die Art der Entscheidungen, die Sie treffen können.
Er ermöglicht Timing-Verhandlungen statt Betragsverhandlungen. Wenn ein enger Tag 12 Tage im Voraus sichtbar wird, haben Sie Optionen. Sie können den größten Kunden anrufen, dessen Zahlung in dieser Woche fällig ist, und höflich fragen, ob sie zwei Tage früher eingehen könnte. Sie können den Lieferanten anrufen, dessen Rechnung Spielraum hat, und um 5 zusätzliche Tage bitten. Sie können einem Großhandelskäufer einen kleinen Skonto für frühzeitige Zahlung anbieten. Sie können eine nicht kritische Ausrüstungsbestellung um eine Woche verschieben. Jede dieser Bitten ist klein. Zusammen geglättet, glätten sie den Tag vollständig.
Er ermöglicht echte Gespräche mit Kunden über Zahlungsbedingungen. Statt defensiv zu reagieren, wenn ein Kunde nach den Preisen fragt, können Sie ein strukturiertes Gespräch führen: "Unsere Netto-30-Bedingungen funktionieren nur, wenn Sie tatsächlich netto 30 zahlen. 3 der letzten 6 Rechnungen wurden mit netto 45 bis netto 50 beglichen. Können wir uns auf netto 30 mit einer strukturierten Erinnerung einigen, oder auf netto 45 mit entsprechender Preisanpassung wechseln?" Das ist ein anderes Gespräch als der vage Stress über spät zahlende Kunden.
Er ermöglicht die strategische Nutzung von Überschusstagen. Wenn der Kalender eine Überschusswoche zeigt, können Sie diese gezielt nutzen: die strategische Reserve auffüllen, einem Lieferanten für einen Rabatt vorauszahlen, die schon länger offene Rechnung eines freien Mitarbeiters begleichen, die Ausschüttung nehmen, die Sie aufgeschoben haben. Ungenutzte Überschusswochen sind vertane Handlungsspielräume.
Er löst keine strukturellen Probleme. Wenn Kunden bei einer 30-Tage-Frist konsequent 30 Tage zu spät zahlen, zeigt der Kalender das, löst es aber nicht — Sie lösen es, indem Sie Verträge neu verhandeln oder Kunden wechseln. Wenn die Margen zu dünn sind, zeigt der Kalender, dass es ab dem 25. jedes Mal eng wird, ändert aber nicht die zugrunde liegende Marge. Wenn ein Schlüsselkunde 40 % des Umsatzes ausmacht, kann der Kalender dieses Risiko nicht verschwinden lassen. Der Kalender deckt die Wahrheit auf — er verändert sie nicht.
Was sich für die Agentur in 90 Tagen veränderte
Drei Monate nach dem Freitagmorgen-Lieferantendilemma sah dasselbe Unternehmen strukturell anders aus.
Die Freitagsfrage hörte auf. Beim dritten Wochenende mit dem Kalender konnte die Gründerin bereits am vorherigen Montag sehen, wie die Cash-Position am Freitagmorgen voraussichtlich aussehen würde. Engpässe wurden neu verhandelt, bevor sie dringend wurden — meist schon am Dienstag oder Mittwoch der Vorwoche. Lieferanten wurden nicht mehr gebeten zu warten, weil sie bezahlt wurden, wann sie es erwarteten. Ein Lieferant erwähnte das beiläufig und bot 1,5 % Skonto für konsequent pünktliche Zahlung an.
Die Zahlungsbedingungen der Kunden bereinigten sich. Der Kalender machte sichtbar, welche drei Kunden chronisch 15–25 Tage zu spät zahlten. Die Gründerin führte mit jedem strukturierte Gespräche: einer wechselte zu einer Anzahlung-plus-Restbetrag-Regelung, einer zu Lastschrift am 5., einer akzeptierte einen Aufschlag von 3 % für netto-45-Bedingungen. Die durchschnittliche Verspätung über den gesamten Forderungsbestand sank innerhalb von 60 Tagen von 18 auf 4 Tage.
Die strategische Reserve wurde finanzierbar. Der Kalender zeigte, dass es jeden Monat zwei bestimmte Wochen mit zuverlässigem Überschuss gab. In diesen Wochen wurden automatische Überweisungen eingerichtet — insgesamt ₴18.000 pro Monat in die strategische Reserve. Nach 12 Wochen war die Reserve von ₴0 auf ₴54.000 gewachsen. Zum gleichen Zeitpunkt im nächsten Jahr sollte sie über ₴200.000 liegen — genug, um den Verlust eines wichtigen Kunden abzufedern.
Die Angst der Gründerin sank deutlich. Vor dem Kalender prüfte die Gründerin das Betriebskonto 6–8-mal am Tag. Danach war die 30-minütige Montagmorgen-Überprüfung der einzige Moment, in dem sie hinschaute. Die Banking-App wanderte in einen Ordner, den sie nicht mehr öffnete. Der frei gewordene mentale Raum floss in die Kundenarbeit und in den geplanten Launch einer neuen Dienstleistungslinie — der im vierten Quartal ₴280.000 an zusätzlichem Umsatz einbrachte.
"Der Kalender hat nicht verändert, wie viel ich verdiene. Er hat verändert, was ich mit dem, was ich verdiene, tun kann. Das ist eine andere Art von Unternehmen."
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Brauche ich das wirklich, wenn mein Unternehmen klein ist?

Wenn Sie einen Lieferanten und einen Kunden haben, wahrscheinlich nicht. Ab dem Moment, in dem Sie 3+ wiederkehrende Ausgänge, 2+ Kunden mit unterschiedlichen Zahlungsplänen oder nennenswerte variable Kosten haben, beginnt sich der Kalender auszuzahlen. Sobald Sie ein Unternehmen mit 3 Mitarbeitern sind, ist er unverzichtbar.
Tabelle oder spezialisiertes Tool?
Für den ersten Monat reicht eine Tabelle — sie zwingt Sie dazu, die Rechenlogik zu verstehen. Nach 30–60 Tagen manueller Aktualisierung wechseln die meisten Unternehmer zu einem Tool, weil die Montagsdisziplin schwieriger wird, wenn die Realität sich schneller bewegt als die Tabelle. Die richtige Antwort hängt davon ab, wie komplex Ihre Kontenlandschaft ist. Bei 2–3 Konten funktioniert eine Tabelle auf unbestimmte Zeit. Bei 5+ Konten und Bankanbindung ist ein Tool mit automatischer Aktualisierung das, was die Montagsdisziplin dauerhaft tragfähig macht.
Wie weit sollte der Kalender in die Zukunft reichen?
14 Tage sind der minimal sinnvolle Horizont. 30 Tage sind der Sweet Spot für die meisten Dienstleistungsunternehmen. 60–90 Tage sind sinnvoll, wenn Sie Saisonalität, lange Abrechnungszyklen bei Kunden oder große geplante Verpflichtungen haben. Versuchen Sie nicht, 180 Tage zu projizieren, ohne einen konkreten Grund — je weiter Sie vorausschauen, desto geringer die Verlässlichkeit und desto höher der Pflegeaufwand.
Was, wenn die Zahlungstermine meiner Kunden unvorhersehbar sind?
Genau dann ist der Kalender am wertvollsten. Es geht nicht darum, perfekte Vorhersagen zu haben — es geht darum, die Unvorhersehbarkeit sichtbar zu machen. Eine Spalte für "hohes/mittleres/niedriges Vertrauen" bei jedem Geldeingang zeigt auf, mit welchen Kunden Sie planen können und mit welchen nicht. Die unzuverlässigen Zahler werden konkret identifiziert, statt vage Sorgen zu bereiten.
Sollten Steuern und Ausschüttungen an den Eigentümer im Kalender stehen?
Ja, beides. Steuern werden als geplante Ausgänge zu ihren bekannten Terminen eingetragen. Ausschüttungen an den Eigentümer werden als geplante Ausgänge zu den von Ihnen festgelegten Terminen eingetragen (siehe unser Rahmenwerk zu Ausschüttungen an Eigentümer). Viele Kalender scheitern, weil der Gründer die eigene Vergütung und die Steuern des Unternehmens mental als "anders" behandelt — aus Sicht des Kalenders sind sie es nicht. Jeder Ausgang zählt.
Was ist mit Unternehmen mit mehreren Währungen?
Fügen Sie für jede Zeile eine Spalte für die Währung hinzu. Verwenden Sie für die Projektion den heutigen Kurs (versuchen Sie nicht, Wechselkurse zu prognostizieren — das ist ein anderes Problem). Die Projektion zeigt Salden pro Währung; bei Bedarf können Sie für die Gesamtübersicht in eine gemeinsame Währung umrechnen. Die meisten Unternehmen mit mehreren Währungen verkomplizieren das unnötig — halten Sie es einfach.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



