


Tabla de contenidos

659

11 min

18.06.2026
La pregunta del viernes: ¿a qué proveedor se le paga esta semana?

Sergiy Shuldik
Financial Expert at Finmap
"El viernes por la mañana tenía tres proveedores esperando el pago, ₴180,000 en la cuenta operativa y ₴210,000 en total que debía pagar antes del martes. Tuve que elegir a cuál retrasar. Lo curioso es que ese mes tuvimos los mejores ingresos en dos años."
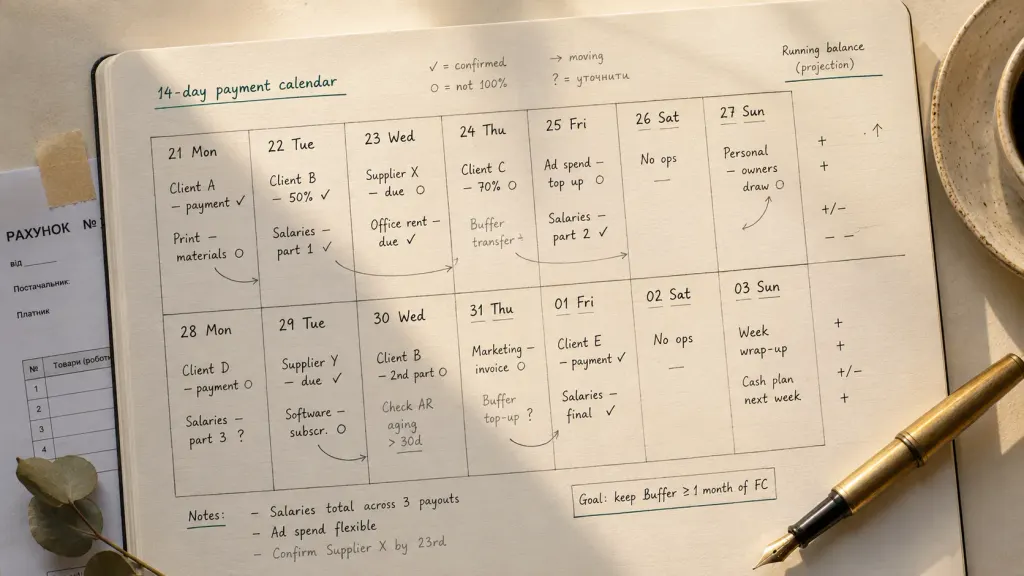
Ella dirige una agencia de marketing digital. Seis años de trayectoria. Ocho personas. Ingresos anuales: ₴3,600,000. El mes anterior había cerrado con ₴340,000, el mejor mes desde que abrió. Según cualquier indicador de "¿el negocio está sano?", la respuesta era claramente sí.
Y el viernes por la mañana, con su café en la mano, tuvo que tomar una pequeña decisión humillante: a cuál de los tres proveedores retrasar.
Su cliente más grande —una retención de ₴65,000— había pagado el miércoles como estaba acordado. Dos clientes de proyecto debían pagar "antes de que termine la próxima semana", lo que podía significar cualquier día entre martes y viernes. Un proveedor de impresión quería ₴48,000 el lunes. Un diseñador subcontratado quería ₴62,000 el martes. La redactora freelance que acababa de terminar un lanzamiento necesitaba ₴35,000 el viernes. Más ₴42,000 en sueldos el miércoles.
Tenía el dinero. Solo que no en los días en que lo necesitaba.
Ese viernes por la mañana fue el catalizador de la herramienta financiera más aburrida y más útil que instala un dueño de pequeña empresa: un calendario de pagos. Este artículo trata de por qué es necesario incluso cuando los ingresos van bien, qué hace que uno funcione de verdad y cómo construir uno en un fin de semana.
La paradoja: ingresos bien, caja dolorosa
La mayoría de los fundadores, al pensar en "problemas de flujo de caja", imaginan un negocio que pierde dinero. Esa imagen es errónea. La mayoría de los problemas de flujo de caja son problemas de timing en negocios rentables.
Los números no mienten sobre si el negocio es rentable. El P&L mensual de la agencia mostraba un saludable margen operativo del 24%. En lo que iba del año, estaba un 19% por encima del año anterior. Tres clientes nuevos habían firmado en los últimos dos meses. No había nada malo en el negocio.
Lo que fallaba era la relación temporal entre el dinero que entraba y el que salía. Los clientes pagaban según su propio calendario —algunos el día 5, otros el 15, otros "a fin de mes", otros cuando se acordaban—. Los proveedores esperaban el pago según el suyo —muchos el día 1 o el 15, sin importarles cuándo habían pagado los clientes—. Los sueldos vencían en fechas fijas. Los impuestos tenían su propio ritmo trimestral. Ninguno de estos calendarios se coordinaba con los demás.
La cuenta bancaria es el lugar donde chocan todos estos calendarios que no encajan entre sí. Cuando miras el saldo de tu cuenta, estás viendo la intersección aleatoria de una decena de calendarios de caja superpuestos. A veces esa intersección se ve saludable. A veces se ve alarmante. Casi nunca el saldo bancario te dice algo sobre los próximos 14 días, que es cuando de verdad hay que tomar decisiones.
"No tenía un problema de dinero. Tenía un problema de timing. Hasta que construí un calendario de pagos, no podía distinguir entre ambos, y tomaba decisiones como si fueran lo mismo."
Qué es (y qué no es) realmente un calendario de pagos
Un calendario de pagos no es un presupuesto. No es un P&L. No es una previsión de beneficio. No es un estado de flujo de caja en el sentido contable.
Un calendario de pagos es un único documento —papel, hoja de cálculo o herramienta— que muestra, para cada uno de los próximos 14 a 90 días:
- Cada entrada de dinero programada (pagos de clientes, retenciones, reembolsos, ingresos previstos)
- Cada salida de dinero comprometida (pagos a proveedores, sueldos, impuestos, suscripciones, retiros del propietario)
- El saldo proyectado para cada día, calculado como: saldo del día anterior + entradas − salidas
Eso es todo. La versión más simple es una tabla única con tres columnas: fecha, entrada/salida, saldo proyectado. La versión más sofisticada es un panel multicuenta con integración bancaria automatizada. La disciplina es la misma.
Lo que te da que ninguna otra herramienta te da:
- Saber con qué días exactos habrá aprietos, con 14 días o más de antelación
- La capacidad de renegociar el timing en lugar del importe (mucho más fácil de conseguir)
- El fin de la pregunta del viernes por la mañana sobre a qué proveedor retrasar
- Una base defendible para decirle a un cliente "necesitamos el pago antes de la fecha X para mantener tu proyecto a tiempo"
- La libertad de tomar acciones estratégicas (descuentos por pronto pago, negociaciones con proveedores) en lugar de reactivas
Lo que no es:
- Una solución para la falta de rentabilidad real (si pierdes dinero, el calendario lo revela pero no lo arregla)
- Un sustituto de la revisión mensual del P&L o de la revisión estratégica trimestral
- Un reemplazo de un precio honesto o de la gestión de cuentas por cobrar de los clientes
- Una garantía contra sorpresas (que un cliente clave desaparezca sigue golpeando fuerte, pero lo ves venir antes)
El calendario de pagos es una herramienta de timing. Ese es su único trabajo.
Los cuatro bloques de un calendario de pagos real
Un calendario de pagos que funciona tiene cuatro bloques. Sáltate uno solo y el calendario se va desconectando poco a poco de la realidad hasta que se abandona en un trimestre.
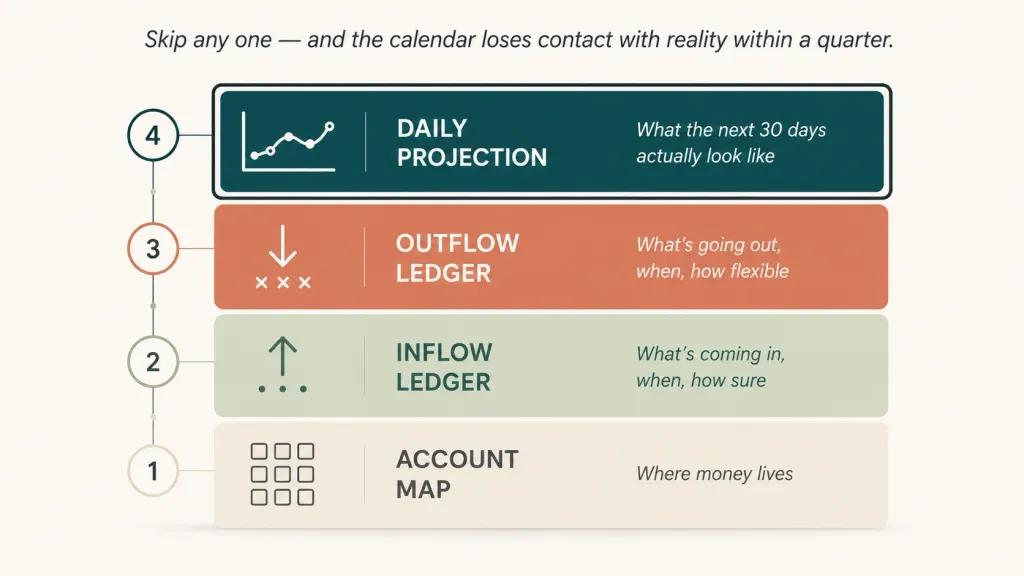
Bloque uno — el mapa de cuentas. Un inventario completo de cada lugar donde el negocio guarda dinero. Cuenta operativa en UAH. Reserva de impuestos. Reserva estratégica. Cuenta en USD. Cuenta en EUR. Caja chica. Flotante del procesador de pagos. Anticipos de clientes guardados en una subcuenta separada. Sorprendentemente muchos calendarios de pagos fallan porque se construyeron pensando solo en "la cuenta principal", y la cuenta principal no es donde está todo el dinero. El mapa de cuentas es la base de la precisión del calendario.
Bloque dos — el registro de entradas. Cada pago esperado de un cliente, prestamista u otra fuente. Para cada entrada: qué cliente, cuánto, fecha esperada (mejor estimación, no promesa), nivel de confianza (alto/medio/bajo). El nivel de confianza es lo que separa un calendario de ilusiones de uno útil. Una retención de ₴65K de un cliente de cuatro años el día 5 del mes es alta confianza. El pago final de un proyecto de un cliente nuevo "esperado antes de que termine la próxima semana" es media. Una factura mayorista atrasada de un mal pagador crónico "debería llegar esta semana" es baja.
Bloque tres — el registro de salidas. Cada pago comprometido por el negocio. Recurrentes (sueldos, alquiler, suscripciones, pagos de impuestos en fechas conocidas). Variables (facturas de proveedores que llegaron esta semana, pedidos de materiales previstos, facturas de contratistas freelance). Para cada entrada: beneficiario, importe, fecha de vencimiento, criticidad (debe pagarse en la fecha / flexible una semana / negociable). La columna de criticidad es lo que te permite renegociar el timing en lugar del importe cuando aparece un apretón.
Bloque cuatro — la proyección diaria. Un cálculo simple de saldo corrido en todas las cuentas: saldo inicial + entradas − salidas = saldo final del día. Proyectado hacia adelante de 14 a 90 días. La proyección es donde el calendario se gana su lugar: al sacar a la luz los días que estarán apretados, los días con excedente y los huecos entre ingresos y salidas que no se resuelven simplemente esperando.
Estos cuatro bloques, trabajando juntos, son lo que convierte "miro mi cuenta bancaria tres veces al día y siento ansiedad" en "sé cómo será cada día de las próximas dos semanas, incluidos los que tienen margen y los que necesitan atención".
Cómo construir uno en un fin de semana: el proceso de 5 pasos
La primera versión lleva unas 4 horas de trabajo concentrado. La mayoría de los fundadores lo dividen entre un sábado y un domingo.
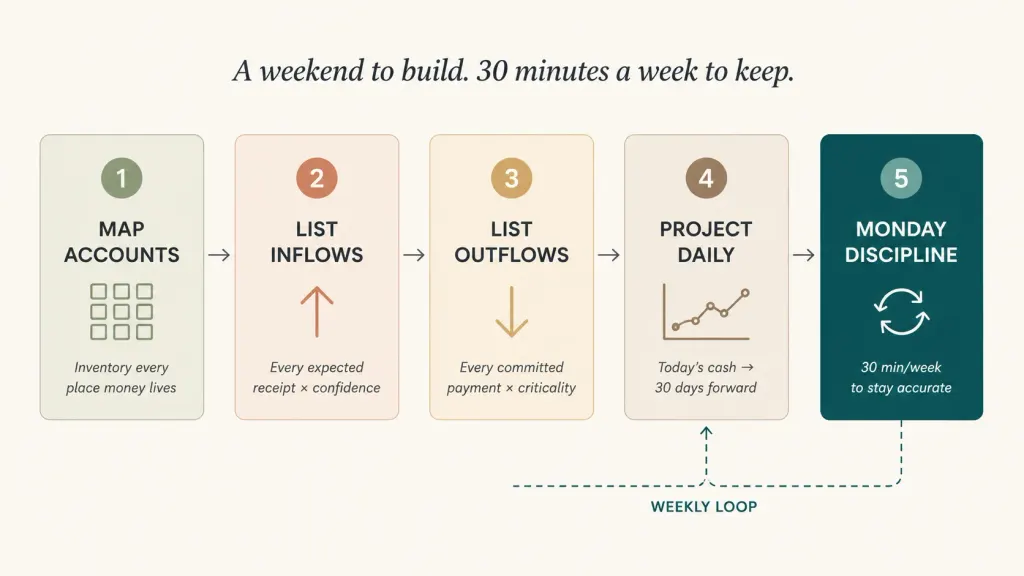
Paso uno — mapea cada cuenta, cada billetera, cada lugar donde hay dinero. Anótalos todos. Para cada uno: saldo de hoy, moneda, el tipo de actividad habitual. Para la agencia, resultó ser: cuenta operativa en UAH, cuenta de impuestos en UAH, cuenta estratégica en UAH (recién creada), cuenta en USD para publicidad, flotante del procesador de pagos, caja chica en la oficina. Seis lugares en total, más de los que ella pensaba.
Paso dos — enumera cada entrada de dinero esperada para los próximos 30 días. Revisa cada cliente activo. Para cada uno: cuándo suele pagar, cuánto, con qué nivel de confianza. Luego suma: cada factura pendiente que aún no se ha pagado (con confianza según el historial del cliente). Añade cualquier otro ingreso esperado —reembolsos, devoluciones, pagos de asesores, la subvención de la UE que solicitaste—. Marca cada entrada con confianza alta/media/baja.
Paso tres — enumera cada salida de dinero esperada para los próximos 30 días. Primero las recurrentes: sueldos (con sus fechas exactas), alquiler, todas las suscripciones que puedas recordar (descubrirás un 30% más de las que tenías presentes), pagos de impuestos en sus fechas conocidas, el contador. Luego las variables: cada factura de proveedor que ahora está en la bandeja de entrada, cada pedido de materiales previsto, cada pago freelance pendiente. Marca cada una con su criticidad: fecha de pago obligatoria / flexible una semana / totalmente negociable.
Paso cuatro — proyecta el saldo diario hacia adelante. Empieza con el efectivo total de hoy en todas las cuentas. Para cada día, suma las entradas esperadas y resta las salidas esperadas. El resultado es una columna de saldos finales por día para los próximos 30 días. La primera vez que lo hagas, espera sorpresas. La mayoría de los fundadores descubre al menos un día apretado en los próximos 14 del que no era consciente, y al menos un día con excedente que le da opciones estratégicas que no había visto.
Paso cinco — instala la disciplina del lunes. Cada lunes por la mañana, 30 minutos: actualiza el calendario con lo que realmente pasó la semana anterior (qué pagos entraron, cuáles no, qué sorpresas hubo) y extiende la proyección una semana más (para que siempre queden 30 días por delante). Esto es lo que mantiene vivo el calendario. Sin la disciplina del lunes, el calendario es preciso durante 7 días y luego se va volviendo cada vez más ficticio. Con ella, el calendario es el documento financiero más fiable del negocio.
La primera construcción es la más pesada. La disciplina del lunes es mucho más ligera: una vez que existe la estructura, actualizarla lleva entre 25 y 35 minutos.
Qué permite hacer un calendario de pagos, y qué no
Tener el calendario en marcha cambia el tipo de decisiones que puedes tomar.
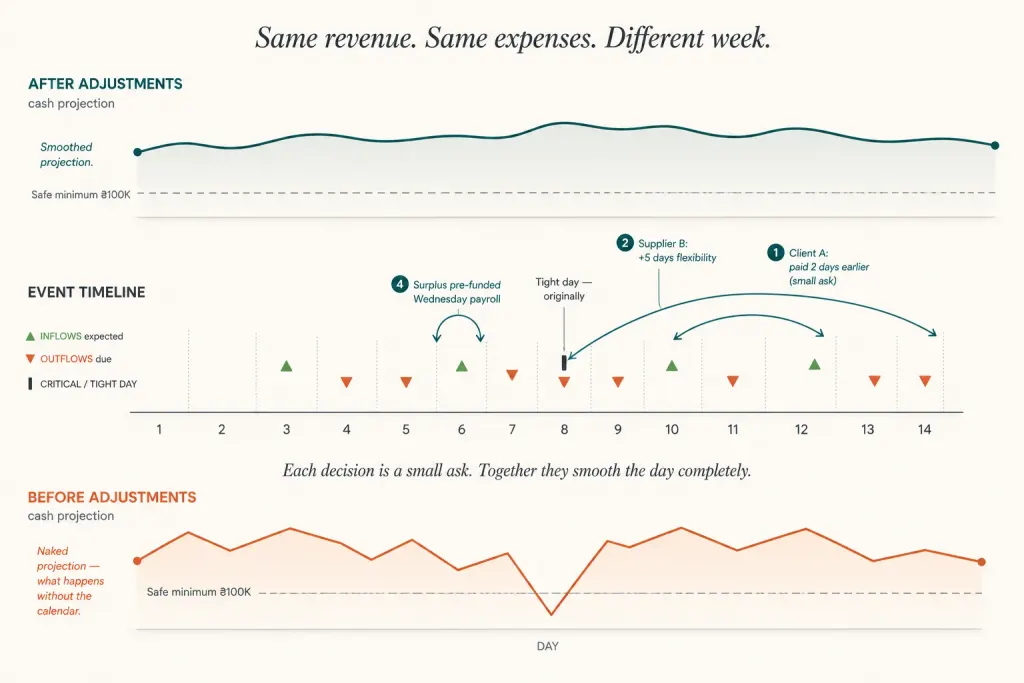
Permite negociar el timing en lugar del importe. Cuando aparece un día apretado con 12 días de antelación, tienes opciones. Puedes llamar al cliente más grande cuyo pago vence esa semana y pedirle amablemente si puede pagar dos días antes. Puedes llamar al proveedor cuya factura tiene margen y pedirle 5 días más. Puedes ofrecer un pequeño descuento por pronto pago a un comprador mayorista. Puedes posponer una semana un pedido de equipo no crítico. Cada una de estas es una petición pequeña. Hechas juntas, suavizan el día por completo.
Permite conversaciones reales con los clientes sobre condiciones de pago. En lugar de ponerte a la defensiva cuando un cliente pregunta por los precios, puedes tener una conversación estructurada: "Nuestras condiciones a 30 días solo funcionan si realmente pagas a 30 días. 3 de las últimas 6 facturas se pagaron entre 45 y 50 días. ¿Acordamos 30 días con un recordatorio estructurado, o pasamos a 45 días con el precio correspondiente?". Es una conversación muy distinta de la vaga preocupación por clientes que pagan tarde.
Permite usar estratégicamente los días con excedente. Cuando el calendario muestra una semana con excedente, puedes usarla de forma deliberada: reforzar la reserva estratégica, pagar por adelantado a un proveedor a cambio de un descuento, saldar la factura freelance que llevaba tiempo pendiente, tomar el retiro del propietario que venías posponiendo. Las semanas con excedente que pasan sin usarse son opcionalidad desperdiciada.
No arregla problemas estructurales. Si los clientes pagan sistemáticamente con 30 días de retraso sobre un plazo de 30 días, el calendario lo muestra pero no lo arregla: lo arreglas renegociando contratos o cambiando de clientes. Si los márgenes son demasiado ajustados, el calendario muestra que siempre andas justo hacia el día 25, pero no cambia el margen de fondo. Si un cliente clave representa el 40% de los ingresos, el calendario no puede hacer desaparecer ese riesgo. El calendario revela la verdad, no la transforma.
Qué cambió en la agencia en 90 días
Tres meses después del dilema del viernes con los proveedores, el mismo negocio se veía estructuralmente distinto.
La pregunta del viernes dejó de plantearse. Para el tercer fin de semana con el calendario en marcha, la fundadora podía ver la posición de caja probable del viernes desde el lunes anterior. Los apretones se renegociaban antes de volverse urgentes, normalmente el martes o miércoles de la semana previa. Los proveedores dejaron de tener que esperar, porque se les pagaba cuando esperaban que se les pagara. Un proveedor lo mencionó de pasada y ofreció un 1.5% de descuento por pago puntual constante.
Las condiciones de pago de los clientes se ordenaron. El calendario dejó a la vista qué tres clientes se atrasaban crónicamente entre 15 y 25 días. La fundadora tuvo conversaciones estructuradas con cada uno: uno pasó a un acuerdo de anticipo más saldo, otro pasó a débito directo el día 5, otro aceptó un recargo del 3% por condiciones a 45 días. El atraso agregado de la cartera de cuentas por cobrar bajó de 18 a 4 días en 60 días.
La reserva estratégica se volvió financiable. El calendario mostró que dos semanas concretas de cada mes tenían excedente fiable. Se configuraron transferencias automáticas en esas semanas: ₴18K en total al mes hacia la reserva estratégica. Tras 12 semanas, la reserva había pasado de ₴0 a ₴54K. Para la misma fecha del año siguiente, debería superar los ₴200K, suficiente para absorber la pérdida de un cliente importante.
La ansiedad de la fundadora cayó en picado. Antes del calendario, revisaba la cuenta operativa entre 6 y 8 veces al día. Después, la revisión de 30 minutos del lunes por la mañana era el único momento en que la miraba. La app del banco pasó a una carpeta que ya no abría. El espacio mental que se liberó se destinó al trabajo con clientes y al lanzamiento planificado de una nueva línea de servicio, que generó ₴280K en ingresos adicionales en el cuarto trimestre.
"El calendario no cambió cuánto ganaba. Cambió lo que podía hacer con lo que ganaba. Ese es un tipo de negocio distinto."
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿De verdad necesito esto si mi negocio es pequeño?

Si tienes un solo proveedor y un solo cliente, probablemente no. Desde el momento en que tienes 3 o más salidas recurrentes, 2 o más clientes con calendarios de pago distintos, o cualquier costo variable relevante, el calendario empieza a valer la pena. Cuando llegas a ser un negocio de 3 personas, es imprescindible.
¿Hoja de cálculo o herramienta especializada?
Durante el primer mes, una hoja de cálculo está bien: te obliga a entender los números. Tras 30-60 días de actualizaciones manuales, la mayoría de los dueños pasa a una herramienta porque la disciplina del lunes se vuelve más difícil cuando la realidad se mueve más rápido que la hoja de cálculo. La respuesta correcta depende de lo complejo que sea tu mapa de cuentas. Con 2-3 cuentas, la hoja de cálculo funciona indefinidamente. Con 5 o más cuentas e integraciones bancarias, una herramienta con actualización automática es lo que hace sostenible la disciplina del lunes.
¿Cuántos días hacia adelante debe proyectar el calendario?
14 días es el horizonte mínimo útil. 30 días es el punto óptimo para la mayoría de los negocios de servicios. 60-90 días tiene sentido si tienes estacionalidad, ciclos de facturación largos con clientes o grandes compromisos planificados. No intentes proyectar 180 días a menos que tengas una razón específica: cuanto más lejos vas, menor es la confianza y mayor el costo de mantenimiento.
¿Qué pasa si las fechas de pago de mis clientes son impredecibles?
Ese es justo el caso en el que el calendario es más valioso. El objetivo no es tener predicciones perfectas, sino hacer visible esa imprevisibilidad. Una columna de "confianza alta/media/baja" en cada entrada saca a la luz qué clientes puedes usar para planificar y cuáles no. Los pagadores poco fiables quedan identificados con precisión en lugar de generar una preocupación vaga.
¿Los impuestos y los retiros del propietario deben estar en el calendario?
Sí, ambos. Los impuestos entran como salidas programadas en sus fechas conocidas. Los retiros del propietario entran como salidas programadas en las fechas que hayas decidido (consulta nuestro marco de dividendos del propietario). Muchos calendarios fallan porque el fundador trata mentalmente su propio sueldo y los impuestos del negocio como "diferentes"; no lo son, desde la perspectiva del calendario. Cada salida cuenta.
¿Qué pasa con los negocios multidivisa?
Añade una columna de moneda en cada línea. Usa el tipo de cambio de hoy para la proyección (no intentes prever el tipo de cambio: eso es un problema distinto). La proyección muestra los saldos por moneda; puedes convertirlos a una moneda común para el resumen final si te resulta útil. La mayoría de los negocios multidivisa complican esto de más: mantenlo simple.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



