


Sommaire

659

11 min

18.06.2026
La question du vendredi : quel fournisseur payer cette semaine ?

Sergiy Shuldik
Financial Expert at Finmap
« Vendredi matin, j'avais trois fournisseurs qui attendaient un paiement, 180 000 ₴ sur le compte d'exploitation, et 210 000 ₴ dus au total pour mardi. J'ai dû choisir lequel retarder. Le plus étrange, c'est que notre chiffre d'affaires ce mois-là était le meilleur depuis deux ans. »
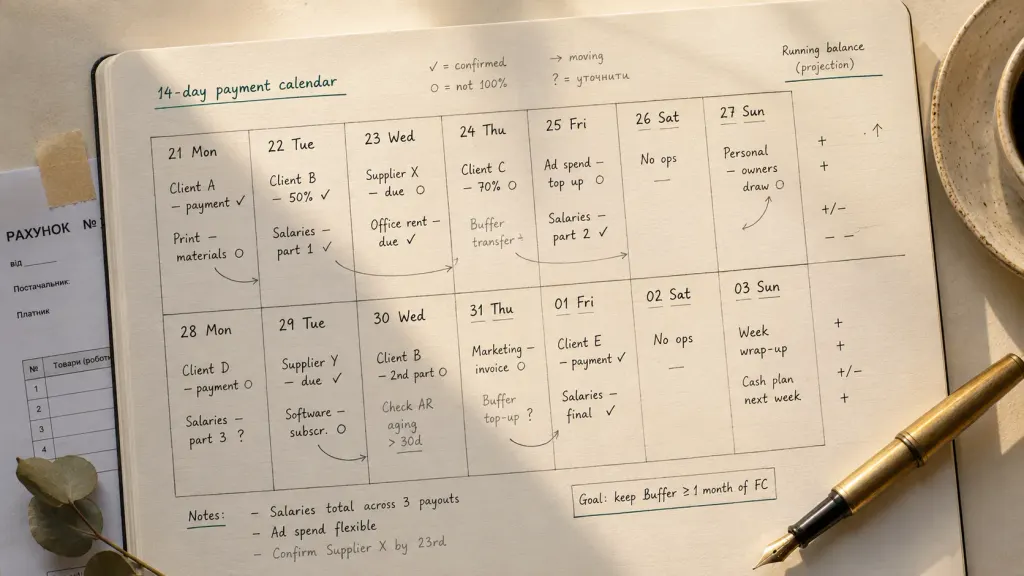
Elle dirige une agence de marketing digital. Six ans d'existence. Huit personnes. Chiffre d'affaires annuel : 3 600 000 ₴. Le mois précédent s'était clôturé à 340 000 ₴ — le meilleur mois depuis le lancement. Selon tous les indicateurs de « l'entreprise est-elle en bonne santé », la réponse était clairement oui.
Et vendredi matin, café à la main, elle a dû prendre une petite décision humiliante : lequel des trois fournisseurs retarder.
Son plus gros client — un forfait de 65 000 ₴ — avait payé mercredi comme convenu. Deux clients projet devaient payer « d'ici la fin de la semaine prochaine » — ce qui pouvait vouloir dire n'importe quand entre mardi et vendredi. Un fournisseur d'impression voulait 48 000 ₴ avant lundi. Une designer en sous-traitance voulait 62 000 ₴ avant mardi. La rédactrice freelance qui venait de terminer un lancement avait besoin de 35 000 ₴ avant vendredi. Sans compter 42 000 ₴ de salaires mercredi.
Elle avait l'argent. Simplement pas les jours où elle en avait besoin.
Ce vendredi matin a été le déclencheur de l'outil financier le plus ennuyeux et le plus utile qu'un dirigeant de petite entreprise puisse mettre en place : un calendrier de paiement. Cet article explique pourquoi il est nécessaire même quand le chiffre d'affaires est bon, ce qui fait qu'un véritable calendrier fonctionne, et comment en construire un en un week-end.
Le paradoxe : chiffre d'affaires solide, trésorerie douloureuse
La plupart des dirigeants, quand ils pensent à un « problème de trésorerie », imaginent une entreprise qui perd de l'argent. Cette image est fausse. La plupart des problèmes de trésorerie sont des problèmes de timing dans des entreprises rentables.
Les chiffres ne mentent pas sur la rentabilité de l'entreprise. Le compte de résultat mensuel de l'agence affichait une marge d'exploitation saine de 24 %. Depuis le début de l'année, elle était en hausse de 19 % par rapport à l'année précédente. Trois nouveaux clients avaient signé au cours des deux derniers mois. Rien n'allait mal dans l'entreprise.
Ce qui n'allait pas, c'était la relation temporelle entre les encaissements et les décaissements. Les clients payaient selon leur propre calendrier — certains le 5, d'autres le 15, d'autres « avant la fin du mois », d'autres quand ils y pensaient. Les fournisseurs attendaient un paiement selon leur propre calendrier — beaucoup le 1er ou le 15, indifférents au moment où les clients avaient payé. Les salaires étaient dus à des dates fixes. Les impôts avaient leur propre rythme trimestriel. Aucun de ces calendriers ne se coordonnait avec les autres.
Le compte bancaire est l'endroit où tous ces calendriers désynchronisés se heurtent. Quand vous regardez votre solde bancaire, vous observez l'intersection aléatoire d'une douzaine de calendriers de trésorerie qui se chevauchent. Parfois cette intersection semble saine. Parfois elle semble alarmante. Presque jamais le solde bancaire ne vous dit quoi que ce soit sur les 14 jours à venir — pourtant c'est là que les vraies décisions doivent être prises.
« Je n'avais pas un problème d'argent. J'avais un problème de timing. Tant que je n'avais pas construit de calendrier de paiement, je ne pouvais pas distinguer les deux — et je prenais des décisions comme s'ils étaient identiques. »
Ce qu'est vraiment un calendrier de paiement (et ce qu'il n'est pas)
Un calendrier de paiement n'est pas un budget. Ce n'est pas un compte de résultat. Ce n'est pas une prévision de bénéfice. Ce n'est pas un état des flux de trésorerie au sens comptable.
Un calendrier de paiement est un document unique — papier, tableur ou outil — qui indique, pour chacun des 14 à 90 prochains jours :
- Chaque encaissement prévu (paiements clients, forfaits, remboursements, recettes attendues)
- Chaque décaissement prévu (paiements fournisseurs, salaires, impôts, abonnements, prélèvements du dirigeant)
- Le solde projeté pour chaque jour, calculé ainsi : solde de la veille + encaissements − décaissements
C'est tout. La version la plus simple est un simple tableau à trois colonnes. Date, entrée/sortie, solde projeté. La version la plus sophistiquée est un tableau de bord multi-comptes avec intégration bancaire automatisée. La discipline reste la même.
Ce qu'il vous apporte, et que rien d'autre n'apporte :
- Savoir précisément quels jours seront tendus, avec plus de 14 jours d'avance
- La possibilité de renégocier le timing plutôt que le montant (bien plus facile à obtenir)
- La fin de la question du vendredi matin sur quel fournisseur retarder
- Une base solide pour dire à un client « nous avons besoin du paiement avant la date X pour respecter le calendrier de votre projet »
- La liberté de prendre des décisions stratégiques (remises pour paiement anticipé, négociations fournisseurs) plutôt que réactives
Ce qu'il n'est pas :
- Une solution à un réel manque de rentabilité (si vous perdez de l'argent, le calendrier le révèle mais ne le corrige pas)
- Un substitut à la revue mensuelle du compte de résultat ou à la revue stratégique trimestrielle
- Un remplacement pour une tarification honnête ou pour la gestion des créances clients
- Une garantie contre les surprises (la perte d'un client majeur reste un coup dur — mais vous le voyez venir plus tôt)
Le calendrier de paiement est un outil de timing. C'est toute sa raison d'être.
Les quatre blocs de construction d'un véritable calendrier de paiement
Un calendrier de paiement fonctionnel repose sur quatre blocs. Omettez-en un seul et le calendrier perd peu à peu le contact avec la réalité, avant d'être abandonné en l'espace d'un trimestre.
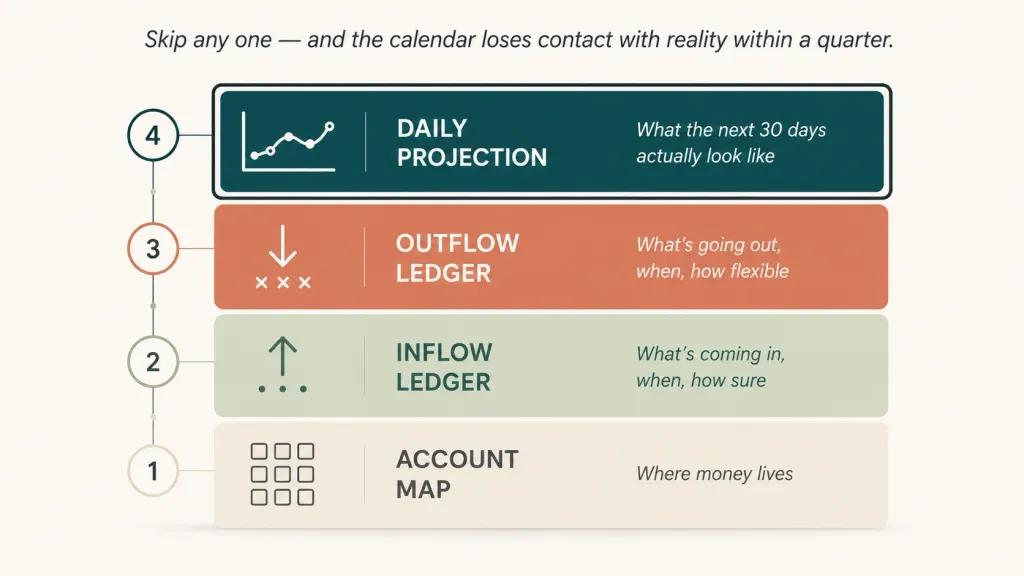
Bloc un — la carte des comptes. Un inventaire complet de chaque endroit où l'entreprise détient de l'argent. Compte d'exploitation en UAH. Réserve fiscale. Réserve stratégique. Compte USD. Compte EUR. Petite caisse. Solde flottant du prestataire de paiement. Acomptes clients conservés sur un sous-compte séparé. Un nombre surprenant de calendriers de paiement échouent parce qu'ils ont été construits sur « le compte principal » — alors que le compte principal n'est pas là où se trouve tout l'argent. La carte des comptes est le fondement de la précision du calendrier.
Bloc deux — le registre des encaissements. Chaque paiement attendu d'un client, d'un prêteur ou d'une autre source. Pour chaque ligne : quel client, quel montant, date attendue (une estimation, pas une promesse), niveau de confiance (élevé/moyen/faible). Le niveau de confiance est ce qui distingue un calendrier fondé sur des vœux pieux d'un calendrier réellement utile. Un forfait de 65 000 ₴ d'un client fidèle depuis quatre ans, versé le 5 du mois, relève d'une confiance élevée. Le paiement final d'un projet chez un nouveau client, « attendu d'ici la fin de la semaine prochaine », relève d'une confiance moyenne. Une facture de gros en retard chez un mauvais payeur chronique, qui « devrait arriver cette semaine », relève d'une confiance faible.
Bloc trois — le registre des décaissements. Chaque paiement engagé par l'entreprise. Récurrent (salaires, loyer, abonnements, paiements d'impôts à dates connues). Variable (factures fournisseurs reçues cette semaine, commandes de matériel attendues, factures de prestataires freelances). Pour chaque ligne : bénéficiaire, montant, date d'échéance, criticité (paiement obligatoire à date fixe / flexible d'une semaine / négociable). La colonne criticité est ce qui vous permet de renégocier le timing plutôt que le montant en cas de tension.
Bloc quatre — la projection quotidienne. Un simple calcul de solde courant sur l'ensemble des comptes : solde de départ + encaissements − décaissements = solde de fin de journée. Projeté sur 14 à 90 jours. C'est dans la projection que le calendrier prouve son utilité — en révélant les jours tendus, les jours excédentaires, et les écarts entre entrées et sorties qui ne se résolvent pas simplement en attendant.
Ces quatre blocs, combinés, transforment « je regarde mon compte bancaire trois fois par jour et je suis anxieuse » en « je sais à quoi ressemble chaque jour des deux prochaines semaines, y compris quels jours ont de la marge et lesquels demandent de l'attention ».
Comment en construire un en un week-end — le processus en 5 étapes
La première version prend environ 4 heures de travail concentré. La plupart des dirigeants la répartissent sur un samedi et un dimanche.
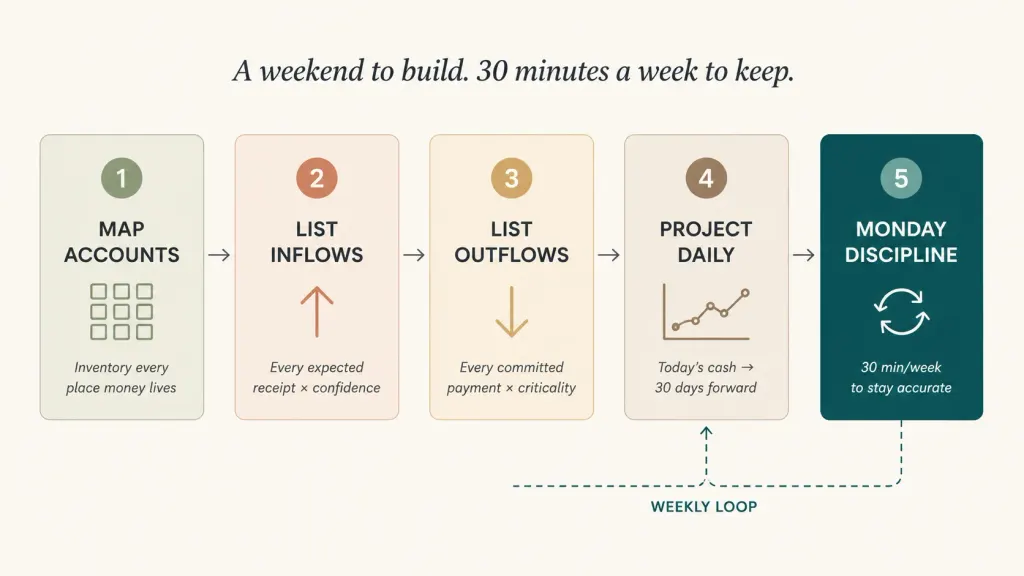
Étape un — cartographier chaque compte, chaque portefeuille, chaque endroit où se trouve de l'argent. Listez-les tous. Pour chacun : le solde du jour, la devise, l'activité typique qu'il connaît. Pour l'agence, cela a donné : compte d'exploitation UAH, réserve fiscale UAH, réserve stratégique UAH (nouvellement créée), compte USD pour les dépenses publicitaires, solde flottant du prestataire de paiement, petite caisse au bureau. Six emplacements, pour un total supérieur à ce qu'elle pensait.
Étape deux — lister tous les encaissements attendus sur les 30 prochains jours. Passez en revue chaque client actif. Pour chacun : quand paie-t-il habituellement, combien, avec quel niveau de confiance. Ajoutez ensuite : chaque facture en attente qui n'a pas encore été payée (avec un niveau de confiance basé sur l'historique du client). Ajoutez tout autre revenu attendu — remboursements, retours, paiements de conseil, la subvention européenne pour laquelle vous avez postulé. Marquez chaque ligne avec un niveau de confiance élevé/moyen/faible.
Étape trois — lister tous les décaissements attendus sur les 30 prochains jours. D'abord le récurrent : salaires (avec leurs dates exactes), loyer, chaque abonnement auquel vous pouvez penser (vous en découvrirez 30 % de plus que ce dont vous vous souveniez), paiements d'impôts à leurs dates connues, le comptable. Puis le variable : chaque facture fournisseur actuellement dans la boîte de réception, chaque commande de matériel attendue, chaque paiement freelance dû. Marquez chaque ligne avec sa criticité : date de paiement obligatoire / flexible d'une semaine / entièrement négociable.
Étape quatre — projeter le solde quotidien vers l'avenir. Partez de la trésorerie totale du jour sur tous les comptes. Pour chaque jour, ajoutez les encaissements attendus et soustrayez les décaissements attendus. Le résultat est une colonne de soldes de fin de journée pour les 30 prochains jours. La première fois que vous faites cet exercice, attendez-vous à des surprises. La plupart des dirigeants découvrent au moins un jour tendu dans les 14 prochains jours dont ils n'avaient pas conscience, et au moins un jour excédentaire qui leur offre des options stratégiques qu'ils n'avaient pas vues.
Étape cinq — instaurer la discipline du lundi. Chaque lundi matin, 30 minutes : mettez à jour le calendrier avec ce qui s'est réellement passé la semaine précédente (quels paiements sont arrivés, lesquels non, quelles surprises se sont produites), et prolongez la projection d'une semaine supplémentaire (pour qu'elle reste toujours à 30 jours d'avance). C'est ce qui maintient le calendrier en vie. Sans la discipline du lundi, le calendrier reste exact pendant 7 jours, puis devient de plus en plus fictif. Avec elle, le calendrier est le document financier le plus fiable de l'entreprise.
La première construction est la plus lourde. La discipline du lundi est bien plus légère — une fois la structure en place, la mise à jour prend 25 à 35 minutes.
Ce qu'un calendrier de paiement permet — et ce qu'il ne permet pas
Avoir ce calendrier en place change le type de décisions que vous pouvez prendre.
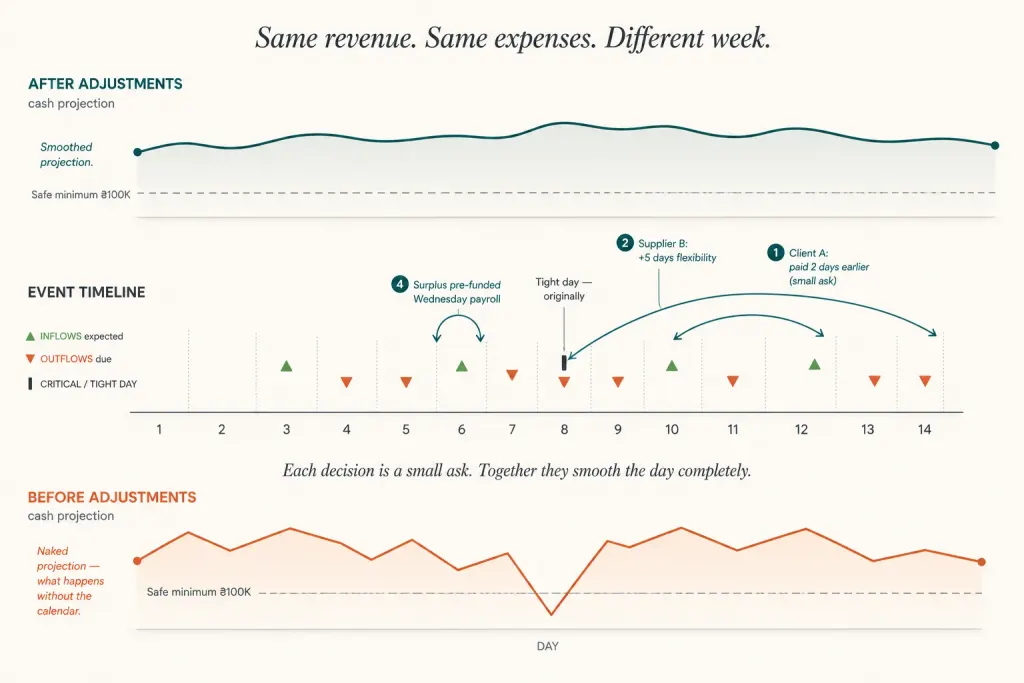
Il permet des négociations de timing plutôt que des négociations de montant. Quand un jour tendu apparaît 12 jours à l'avance, vous avez des options. Vous pouvez appeler le plus gros client dont le paiement est dû cette semaine-là et lui demander poliment si le virement pourrait passer deux jours plus tôt. Vous pouvez appeler le fournisseur dont la facture est flexible et demander 5 jours de délai supplémentaires. Vous pouvez proposer une petite remise pour paiement anticipé à un acheteur en gros. Vous pouvez reporter d'une semaine une commande d'équipement non critique. Chacune de ces demandes est modeste. Réunies, elles lissent complètement la journée.
Il permet des conversations réelles avec les clients sur les conditions de paiement. Au lieu d'être sur la défensive quand un client aborde la question des tarifs, vous pouvez avoir une conversation structurée : « Nos conditions à 30 jours ne fonctionnent que si vous payez réellement à 30 jours. 3 des 6 dernières factures ont été réglées entre 45 et 50 jours. Peut-on s'accorder sur 30 jours avec un rappel structuré, ou passer à 45 jours avec une tarification adaptée ? » C'est une conversation très différente du stress diffus lié aux clients en retard de paiement.
Il permet une utilisation stratégique des jours excédentaires. Quand le calendrier montre une semaine excédentaire, vous pouvez l'utiliser délibérément : alimenter la réserve stratégique, prépayer un fournisseur pour obtenir une remise, régler la facture freelance qui traînait, prendre le prélèvement de dirigeant que vous reportiez. Les semaines excédentaires qui passent inutilisées sont une optionnalité gâchée.
Il ne résout pas les problèmes structurels. Si des clients paient systématiquement 30 jours en retard sur un délai de 30 jours, le calendrier le révèle mais ne le corrige pas — vous le corrigez en renégociant les contrats ou en changeant de clients. Si les marges sont trop faibles, le calendrier montre que vous êtes toujours tendu vers le 25 du mois, mais ne change pas la marge sous-jacente. Si un client clé représente 40 % du chiffre d'affaires, le calendrier ne peut pas faire disparaître ce risque. Le calendrier révèle la vérité — il ne la transforme pas.
Ce qui a changé pour l'agence en 90 jours
Trois mois après le dilemme du fournisseur ce vendredi matin, la même entreprise avait une structure radicalement différente.
La question du vendredi a cessé de se poser. Dès le troisième week-end avec le calendrier en place, la dirigeante pouvait voir dès le lundi précédent la position de trésorerie probable du vendredi matin. Les tensions étaient renégociées avant de devenir urgentes — généralement dès le mardi ou le mercredi de la semaine précédente. Les fournisseurs ont cessé de se voir demander d'attendre, car ils étaient payés quand ils s'y attendaient. Un fournisseur l'a mentionné en passant et a proposé une remise de 1,5 % pour paiement régulier et ponctuel.
Les conditions de paiement des clients se sont assainies. Le calendrier a mis en évidence quels trois clients étaient chroniquement en retard de 15 à 25 jours. La dirigeante a eu une conversation structurée avec chacun : l'un est passé à un arrangement acompte + solde, un autre au prélèvement automatique le 5 du mois, le dernier a accepté une majoration de 3 % pour des conditions à 45 jours. Le retard moyen sur l'ensemble des créances clients est passé de 18 à 4 jours en 60 jours.
La réserve stratégique est devenue finançable. Le calendrier a montré que deux semaines précises chaque mois présentaient un excédent fiable. Des virements automatiques ont été mis en place ces semaines-là — 18 000 ₴ au total par mois vers la réserve stratégique. Après 12 semaines, la réserve était passée de 0 ₴ à 54 000 ₴. À la même période l'année suivante, elle devrait dépasser 200 000 ₴ — de quoi absorber la perte d'un client majeur.
L'anxiété de la dirigeante a fortement diminué. Avant le calendrier, elle vérifiait le compte d'exploitation 6 à 8 fois par jour. Après, la revue de 30 minutes du lundi matin était le seul moment où elle regardait. L'application bancaire a fini dans un dossier qu'elle n'ouvrait plus. L'espace mental libéré est allé vers le travail client et le lancement prévu d'une nouvelle ligne de service — qui a généré 280 000 ₴ de chiffre d'affaires supplémentaire au T4.
« Le calendrier n'a pas changé ce que je gagnais. Il a changé ce que je pouvais faire de ce que je gagnais. C'est une autre façon de diriger une entreprise. »
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Ai-je vraiment besoin de cela si mon entreprise est petite ?

Si vous n'avez qu'un fournisseur et un client, probablement pas. Dès que vous avez 3 décaissements récurrents ou plus, 2 clients ou plus avec des calendriers de paiement différents, ou des coûts variables significatifs, le calendrier commence à se rentabiliser. Une fois que vous êtes une entreprise de 3 personnes, il devient indispensable.
Tableur ou outil spécialisé ?
Pour le premier mois, le tableur convient très bien — il vous oblige à comprendre les calculs. Après 30 à 60 jours de mises à jour manuelles, la plupart des dirigeants passent à un outil, car la discipline du lundi devient plus difficile quand la réalité évolue plus vite que le tableur. La bonne réponse dépend de la complexité de votre carte des comptes. Avec 2 à 3 comptes, le tableur fonctionne indéfiniment. Avec 5 comptes ou plus et des intégrations bancaires, un outil avec mise à jour automatique est ce qui rend la discipline du lundi tenable dans la durée.
Sur quel horizon le calendrier doit-il projeter ?
14 jours est l'horizon minimum utile. 30 jours est le point d'équilibre idéal pour la plupart des entreprises de service. 60 à 90 jours a du sens si vous avez de la saisonnalité, des cycles de facturation clients longs, ou d'importants engagements planifiés. N'essayez pas de projeter à 180 jours sans raison précise — plus l'horizon s'éloigne, plus la confiance diminue et plus le coût de maintenance augmente.
Et si les dates de paiement de mes clients sont imprévisibles ?
C'est justement dans ce cas que le calendrier est le plus précieux. L'objectif n'est pas d'avoir des prévisions parfaites — c'est de rendre visible cette imprévisibilité. Une colonne « confiance élevée/moyenne/faible » sur chaque encaissement met en évidence sur quels clients vous pouvez compter et lesquels non. Les mauvais payeurs deviennent précisément identifiés, plutôt qu'une source d'inquiétude diffuse.
Les impôts et les prélèvements du dirigeant doivent-ils figurer dans le calendrier ?
Oui, les deux. Les impôts entrent comme des décaissements planifiés à leurs dates connues. Les prélèvements du dirigeant entrent comme des décaissements planifiés aux dates que vous avez fixées (voir notre cadre sur les dividendes du dirigeant). Beaucoup de calendriers échouent parce que le dirigeant considère mentalement sa propre rémunération et les impôts de l'entreprise comme « différents » — ils ne le sont pas, du point de vue du calendrier. Chaque décaissement compte.
Qu'en est-il des entreprises multidevises ?
Ajoutez une colonne devise sur chaque ligne. Utilisez le taux du jour pour la projection (n'essayez pas de prévoir le taux de change — c'est un autre problème). La projection affiche les soldes par devise ; vous pouvez convertir en une devise commune pour le résumé global si utile. La plupart des entreprises multidevises compliquent inutilement cela — restez simple.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



