


Cuprins

719

11 min

18.06.2026
Întrebarea de vineri: cărui furnizor îi plătești săptămâna asta?
Sergiy Shuldik
Financial Expert at Finmap
"Vineri dimineață aveam trei furnizori care așteptau plata, ₴180.000 în contul operațional și ₴210.000 datorați în total până marți. A trebuit să aleg pe care să-l amân. Problema este că veniturile noastre din luna aceea au fost cele mai bune din ultimii doi ani."
Ea conduce o agenție de marketing digital. Veche de șase ani. Opt oameni. Venit anual: ₴3.600.000. Luna precedentă se încheiase cu ₴340.000 — cea mai bună lună de la lansare. După orice indicator de „este afacerea sănătoasă", răspunsul era clar afirmativ.
Iar vineri dimineață, cu cafeaua în față, a trebuit să ia o decizie mică și umilitoare: pe care dintre cei trei furnizori să-l amâne.
Cel mai mare client al ei — un abonament de ₴65.000 — plătise miercuri, conform înțelegerii. Doi clienți de proiect urmau să plătească „până la sfârșitul săptămânii viitoare" — adică oricând între marți și vineri. Un furnizor de tipar voia ₴48.000 până luni. Un designer subcontractat voia ₴62.000 până marți. Copywriterul freelancer care tocmai terminase un lansare avea nevoie de ₴35.000 până vineri. Plus ₴42.000 salarii miercuri.
Avea banii. Doar nu în zilele în care avea nevoie de ei.
Acea dimineață de vineri a fost catalizatorul pentru cel mai plictisitor, dar cel mai util instrument financiar pe care îl instalează vreodată un proprietar de afacere mică: un calendar de plăți. Acest articol explică de ce este necesar chiar și atunci când veniturile sunt bune, ce anume face ca unul real să funcționeze și cum să construiești unul într-un weekend.
Paradoxul: venituri bune, numerar dureros
Majoritatea fondatorilor, atunci când se gândesc la „probleme de flux de numerar", își imaginează o afacere care pierde bani. Imaginea este greșită. Majoritatea problemelor de flux de numerar sunt probleme de timing în afaceri profitabile.
Cifrele nu mint în privința profitabilității afacerii. Contul de profit și pierdere lunar al agenției arăta o marjă operațională sănătoasă de 24%. De la începutul anului, era cu 19% peste anul precedent. Trei clienți noi semnaseră în ultimele două luni. Nu era nimic în neregulă cu afacerea.
Ceea ce era în neregulă era relația temporală dintre intrările și ieșirile de numerar. Clienții plăteau după propriile programe — unii pe 5, alții pe 15, unii „până la sfârșitul lunii", alții când își aminteau. Furnizorii așteptau plata după propriile programe — mulți dintre ei pe 1 sau pe 15, indiferent de momentul în care plătiseră clienții. Salariile erau scadente la date fixe. Taxele aveau propriul ritm trimestrial. Niciunul dintre aceste calendare nu era coordonat cu celelalte.
Contul bancar este locul unde toate aceste calendare nepotrivite se ciocnesc. Când te uiți la soldul bancar, te uiți de fapt la intersecția aleatorie a zeci de programe de numerar suprapuse. Uneori intersecția arată sănătos. Alteori arată alarmant. Aproape niciodată soldul bancar nu-ți spune ceva despre următoarele 14 zile, momentul în care se iau de fapt deciziile.
"Nu aveam o problemă de bani. Aveam o problemă de timing. Până când am construit un calendar de plăți, nu puteam deosebi cele două — și luam decizii ca și cum ar fi fost același lucru."
Ce este de fapt un calendar de plăți (și ce nu este)
Un calendar de plăți nu este un buget. Nu este un cont de profit și pierdere. Nu este o prognoză de profit. Nu este o situație a fluxurilor de numerar în sensul contabil.
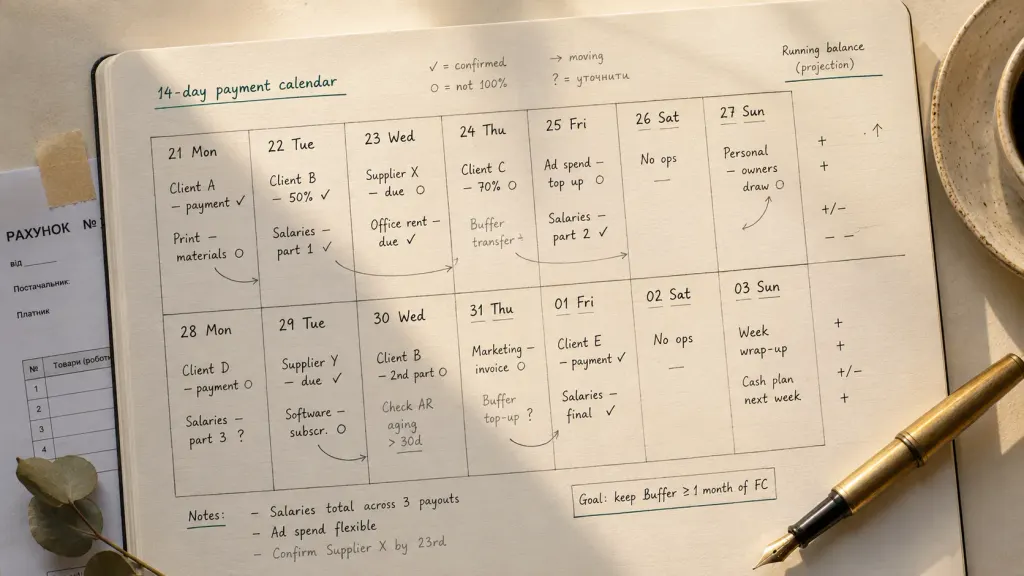
Un calendar de plăți este un singur document — pe hârtie, într-un tabel sau într-un instrument dedicat — care arată, pentru fiecare din următoarele 14 până la 90 de zile:
- Fiecare intrare programată (plăți de la clienți, abonamente, rambursări, încasări așteptate)
- Fiecare ieșire programată (plăți către furnizori, salarii, taxe, abonamente, retrageri ale proprietarului)
- Soldul proiectat pentru fiecare zi, calculat astfel: soldul din ziua precedentă + intrări − ieșiri
Atât. Cea mai simplă versiune este un singur tabel cu trei coloane. Dată, intrare/ieșire, sold proiectat. Cea mai sofisticată versiune este un dashboard multi-cont cu integrare bancară automată. Disciplina este aceeași.
Ce îți oferă și nimic altceva nu-ți oferă:
- Cunoașterea exactă a zilelor strânse din punct de vedere financiar, cu 14+ zile înainte
- Posibilitatea de a renegocia timingul, nu suma (mult mai ușor de obținut)
- Sfârșitul întrebării de vineri dimineață despre ce furnizor să amâni
- O bază solidă pentru a-i spune unui client „avem nevoie de plată până la data X pentru a menține proiectul pe drumul cel bun"
- Libertatea de a lua acțiuni strategice (reduceri pentru plată anticipată, negocieri cu furnizorii) în loc de acțiuni reactive
Ce nu este:
- O soluție pentru lipsa reală de profitabilitate (dacă pierzi bani, calendarul o arată, dar nu o rezolvă)
- Un înlocuitor pentru analiza lunară a profitului și pierderii sau analiza strategică trimestrială
- Un înlocuitor pentru prețuri corecte sau pentru gestionarea creanțelor clienților
- O garanție împotriva surprizelor (pierderea unui client important tot te lovește puternic — dar o vezi mai devreme)
Calendarul de plăți este un instrument de timing. Aceasta este întreaga sa menire.
Cele patru elemente de bază ale unui calendar de plăți real
Un calendar de plăți funcțional are patru elemente de bază. Omite oricare dintre ele și calendarul pierde treptat contactul cu realitatea și este abandonat în decurs de un trimestru.
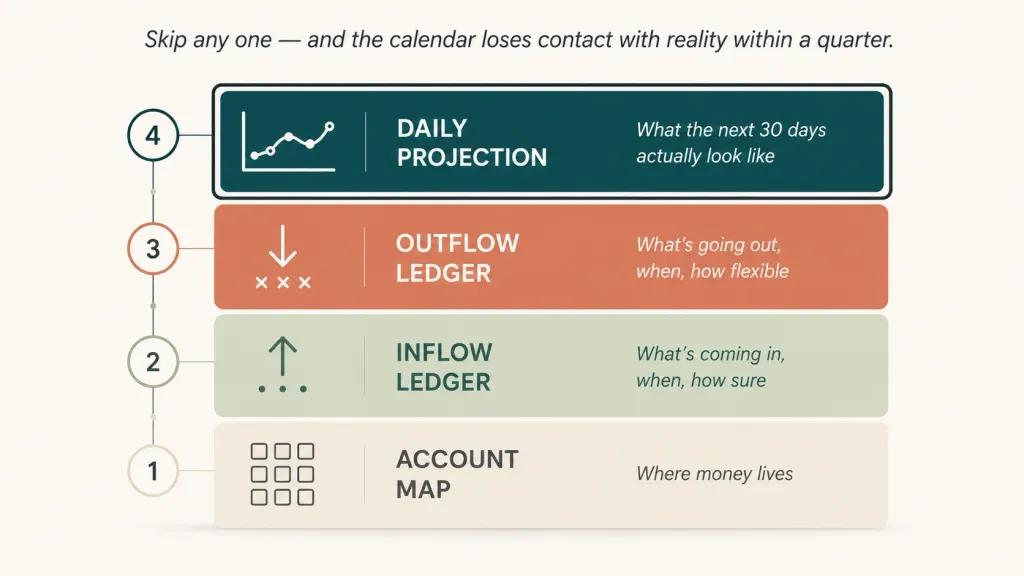
Elementul unu — harta conturilor. Un inventar complet al fiecărui loc unde afacerea deține bani. UAH operațional. Rezervă pentru taxe. Rezervă strategică. Cont USD. Cont EUR. Numerar mărunt. Fonduri în tranzit la procesatorul de plăți. Plăți în avans ale clienților, păstrate într-un subcont separat. Un număr surprinzător de calendare de plăți eșuează pentru că au fost construite pe baza „contului principal" — iar contul principal nu este locul unde se află toți banii. Harta conturilor este fundamentul preciziei calendarului.
Elementul doi — registrul de intrări. Fiecare plată așteptată de la un client, creditor sau altă sursă. Pentru fiecare înregistrare: ce client, cât, data așteptată (cea mai bună estimare, nu o promisiune), nivelul de încredere (ridicat/mediu/scăzut). Nivelul de încredere este ceea ce separă un calendar bazat pe speranțe de unul util. Un abonament de ₴65K de la un client cu patru ani de colaborare, pe data de 5 a lunii, este de încredere ridicată. O plată finală de proiect de la un client nou, „așteptată până la sfârșitul săptămânii viitoare", este de încredere medie. O factură en-gros întârziată de la un plătitor cronic întârziat, care „ar trebui să sosească săptămâna aceasta", este de încredere scăzută.
Elementul trei — registrul de ieșiri. Fiecare plată angajată din partea afacerii. Recurentă (salarii, chirie, abonamente, plăți de taxe la date cunoscute). Variabilă (facturi de furnizori sosite săptămâna aceasta, comenzi de materiale așteptate, facturi ale colaboratorilor freelance). Pentru fiecare înregistrare: beneficiar, sumă, dată scadentă, criticitate (trebuie plătit exact la dată / flexibil cu o săptămână / negociabil). Coloana de criticitate este cea care îți permite să renegociezi timingul, nu suma, atunci când apare o strângere de bani.
Elementul patru — proiecția zilnică. Un calcul simplu al soldului curent pe toate conturile: sold de start + intrări − ieșiri = sold la sfârșitul zilei. Extins pentru 14 până la 90 de zile înainte. Proiecția este locul unde calendarul își demonstrează utilitatea — scoțând la iveală zilele care vor fi strânse, zilele cu surplus și decalajele dintre venituri și cheltuieli care nu pot fi rezolvate doar prin așteptare.
Aceste patru elemente, lucrând împreună, sunt cele care transformă „mă uit în contul bancar de trei ori pe zi și mă simt anxios" în „știu cum arată fiecare zi din următoarele două săptămâni, inclusiv care zile au rezervă și care necesită atenție."
Cum construiești unul într-un weekend — procesul în 5 pași
Prima versiune necesită aproximativ 4 ore de timp concentrat. Majoritatea fondatorilor o împart între sâmbătă și duminică.
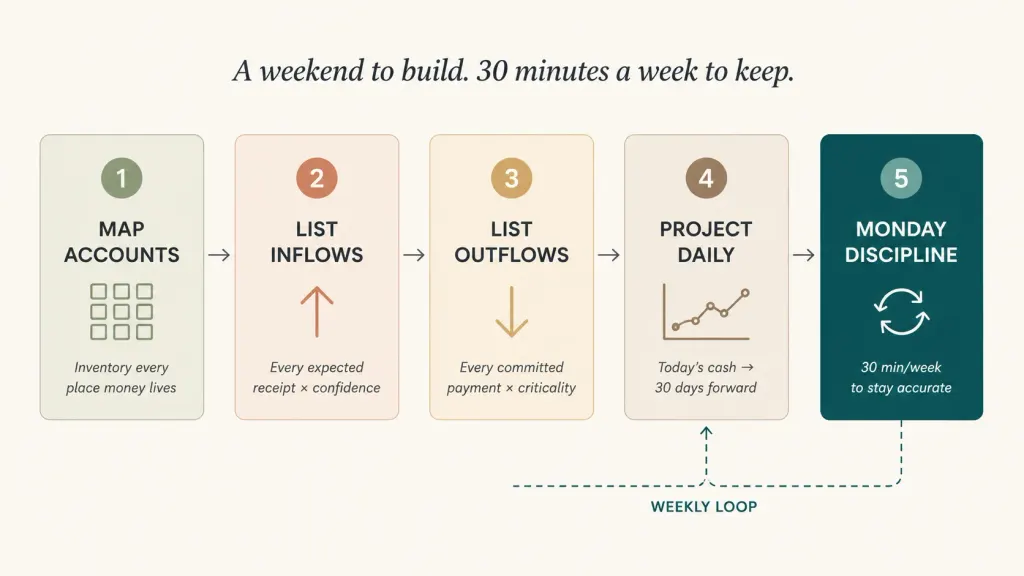
Pasul unu — mapează fiecare cont, fiecare portofel, fiecare loc unde există numerar. Listează-le pe toate. Pentru fiecare: soldul de astăzi, moneda, activitatea tipică pe care o vede. Pentru agenție, s-a dovedit a fi: UAH operațional, UAH pentru taxe, UAH strategic (nou creat), cont USD pentru cheltuieli publicitare, fonduri în tranzit la procesatorul de plăți, numerar mărunt la birou. Șase locuri, totalizând mai mult decât crezuse ea.
Pasul doi — listează fiecare intrare așteptată pentru următoarele 30 de zile. Trece prin fiecare client activ. Pentru fiecare: când plătește de obicei, cât, cât de sigur ești. Apoi adaugă: fiecare factură restantă care nu a fost încă plătită (cu nivel de încredere bazat pe istoricul clientului). Adaugă orice alt venit așteptat — rambursări, retururi, plăți de la consultanți, grantul UE pentru care ai aplicat. Marchează fiecare cu încredere ridicată/medie/scăzută.
Pasul trei — listează fiecare ieșire așteptată pentru următoarele 30 de zile. Întâi cele recurente: salarii (cu datele lor exacte), chirie, fiecare abonament la care te poți gândi (vei descoperi cu 30% mai multe decât îți aminteai), plăți de taxe la datele cunoscute, contabilul. Apoi cele variabile: fiecare factură de furnizor aflată acum în inbox, fiecare comandă de materiale așteptată, fiecare plată freelance scadentă. Marchează fiecare cu criticitate: dată obligatorie de plată / flexibil cu o săptămână / complet negociabil.
Pasul patru — proiectează soldul zilnic înainte. Începe cu totalul numerarului de astăzi din toate conturile. Pentru fiecare zi, adaugă intrările așteptate și scade ieșirile așteptate. Rezultatul este o coloană de solduri finale pentru fiecare zi din următoarele 30 de zile. Prima dată când faci asta, așteaptă-te la surprize. Majoritatea fondatorilor descoperă cel puțin o zi strânsă în următoarele 14 zile de care nu erau conștienți și cel puțin o zi cu surplus care le oferă opțiuni strategice pe care nu le văzuseră.
Pasul cinci — instalează disciplina de luni. În fiecare luni dimineață, 30 de minute: actualizează calendarul cu ce s-a întâmplat de fapt săptămâna trecută (ce plăți au intrat, care nu, ce surprize au apărut) și extinde proiecția cu încă o săptămână (astfel încât să fie mereu 30 de zile înainte). Aceasta este ceea ce ține calendarul viu. Fără disciplina de luni, calendarul este precis timp de 7 zile, apoi devine tot mai fictiv. Cu ea, calendarul este cel mai fiabil document financiar din afacere.
Construirea inițială este cea mai grea. Disciplina de luni este mult mai ușoară — odată ce structura există, actualizarea ei durează 25–35 de minute.
Ce permite un calendar de plăți — și ce nu permite
Existența calendarului schimbă tipul de decizii pe care le poți lua.
Permite negocieri de timing în loc de negocieri de sumă. Când o zi strânsă apare cu 12 zile înainte, ai opțiuni. Poți suna cel mai mare client a cărui plată este scadentă în acea săptămână și îl poți întreba politicos dacă banii ar putea ajunge cu două zile mai devreme. Poți suna furnizorul a cărui factură are flexibilitate și poți cere încă 5 zile. Poți oferi o mică reducere pentru plată anticipată unui cumpărător en-gros. Poți amâna cu o săptămână o comandă de echipament necritică. Fiecare dintre acestea este o cerere mică. Făcute împreună, netezesc complet ziua respectivă.
Permite conversații reale cu clienții despre termenii de plată. În loc să fii defensiv când un client întreabă despre preț, poți avea o conversație structurată: „Termenii noștri net-30 funcționează doar dacă chiar plătești net-30. 3 din ultimele 6 facturi au fost net-45 până la net-50. Putem conveni asupra net-30 cu un memento structurat, sau trecem la net-45 cu prețuri corespunzătoare?" Aceasta este o conversație diferită de stresul vag legat de clienții care plătesc întârziat.
Permite folosirea strategică a zilelor cu surplus. Când calendarul arată o săptămână cu surplus, o poți folosi deliberat: alimentezi rezerva strategică, plătești în avans un furnizor pentru o reducere, achiți factura freelance care zăbovește de ceva vreme, iei retragerea de proprietar pe care ai tot amânat-o. Săptămânile cu surplus care trec nefolosite sunt opționalitate irosită.
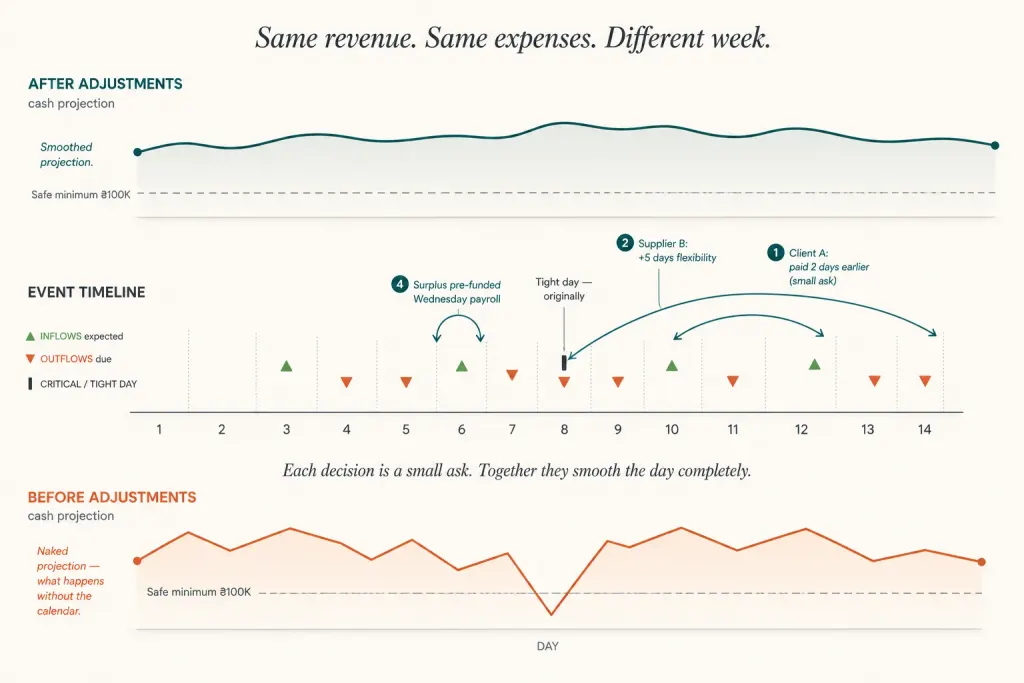
Nu rezolvă problemele structurale. Dacă clienții plătesc constant cu 30 de zile întârziere pe un termen de 30 de zile, calendarul arată asta, dar nu o rezolvă — o rezolvi renegociind contractele sau schimbând clienții. Dacă marjele sunt prea mici, calendarul arată că ești mereu strâns pe la data de 25, dar nu schimbă marja de bază. Dacă un client-cheie reprezintă 40% din venituri, calendarul nu poate face acel risc să dispară. Calendarul dezvăluie adevărul — nu îl transformă.
Ce s-a schimbat pentru agenție în 90 de zile
La trei luni după dilema furnizorilor de vineri dimineață, aceeași afacere arăta structural diferit.
Întrebarea de vineri a încetat să mai apară. Până la al treilea weekend cu calendarul în funcțiune, fondatoarea putea vedea poziția probabilă de numerar de vineri dimineață încă din lunea precedentă. Strângerile erau renegociate înainte de a deveni urgente — de obicei până marți sau miercuri din săptămâna anterioară. Furnizorii au încetat să mai fie rugați să aștepte, pentru că erau plătiți exact când se așteptau să fie plătiți. Un furnizor a menționat asta în treacăt și a oferit o reducere de 1,5% pentru plăți constante la timp.
Termenii de plată ai clienților s-au clarificat. Calendarul a scos la vedere care trei clienți întârziau cronic cu 15–25 de zile. Fondatoarea a avut conversații structurate cu fiecare: unul a trecut la un aranjament avans + rest de plată, unul a trecut la debit direct în data de 5, unul a acceptat o suprataxă de 3% pentru termeni net-45. Numărul mediu de zile de întârziere pe toată cartea de creanțe a scăzut de la 18 la 4 în 60 de zile.
Rezerva strategică a devenit finanțabilă. Calendarul a arătat că două săptămâni specifice din fiecare lună aveau surplus constant. Au fost configurate transferuri automate în acele săptămâni — ₴18K în total pe lună către rezerva strategică. După 12 săptămâni, rezerva a crescut de la ₴0 la ₴54K. Până în aceeași perioadă a anului viitor, ar trebui să depășească ₴200K — suficient pentru a absorbi pierderea unui client important.
Anxietatea fondatoarei a scăzut drastic. Înainte de calendar, fondatoarea verifica contul operațional de 6–8 ori pe zi. După, revizuirea de 30 de minute de luni dimineață era singurul moment în care se uita. Aplicația bancară a ajuns într-un folder pe care nu-l mai deschidea. Spațiul mental eliberat s-a dus către munca cu clienții și lansarea planificată a unei noi linii de servicii — care a adus ₴280K venit suplimentar în T4.
"Calendarul nu a schimbat cât câștigam. A schimbat ce puteam face cu ce câștigam. Este un alt tip de afacere."
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Chiar am nevoie de asta dacă afacerea mea este mică?

Dacă ai un singur furnizor și un singur client, probabil că nu. Din momentul în care ai 3+ ieșiri recurente, 2+ clienți cu programe de plată diferite sau costuri variabile semnificative, calendarul începe să se răsplătească singur. Până când ajungi o afacere cu 3 oameni, este esențial.
Tabel Excel sau instrument specializat?
Pentru prima lună, un tabel este suficient — te obligă să înțelegi matematica. După 30–60 de zile de actualizări manuale, majoritatea proprietarilor trec la un instrument dedicat, pentru că disciplina de luni devine mai grea atunci când realitatea se mișcă mai repede decât tabelul. Răspunsul corect depinde de cât de complexă este harta conturilor tale. Cu 2–3 conturi, tabelul funcționează la nesfârșit. Cu 5+ conturi și integrări bancare, un instrument cu actualizare automată este cel care face disciplina de luni sustenabilă.
Cât de departe în viitor ar trebui să proiecteze calendarul?
14 zile este orizontul minim util. 30 de zile este intervalul optim pentru majoritatea afacerilor de servicii. 60–90 de zile are sens dacă ai sezonalitate, cicluri lungi de facturare a clienților sau angajamente mari planificate. Nu încerca să proiectezi 180 de zile decât dacă ai un motiv specific — cu cât mergi mai departe, cu atât încrederea scade și costul de întreținere crește.
Ce fac dacă datele de plată ale clienților mei sunt imprevizibile?
Exact atunci calendarul este cel mai valoros. Scopul nu este să ai predicții perfecte — scopul este să faci imprevizibilitatea vizibilă. O coloană „încredere ridicată/medie/scăzută" pentru fiecare intrare scoate la iveală clienții pe care poți conta pentru planificare și cei pe care nu poți. Plătitorii nesiguri devin identificați concret, în loc să fie o îngrijorare vagă.
Ar trebui ca taxele și retragerile proprietarului să fie în calendar?
Da, amândouă. Taxele intră ca ieșiri programate la datele lor cunoscute. Retragerile proprietarului intră ca ieșiri programate la datele pe care le-ai stabilit (vezi cadrul nostru pentru dividendele proprietarului). Multe calendare eșuează pentru că fondatorul tratează mental propria plată și taxele afacerii ca fiind „diferite" — nu sunt, din perspectiva calendarului. Fiecare ieșire contează.
Ce se întâmplă cu afacerile multi-valutare?
Adaugă o coloană pentru monedă pe fiecare linie. Folosește cursul de astăzi pentru proiecție (nu încerca să prognozezi cursul valutar — asta este o problemă diferită). Proiecția arată soldurile pe fiecare monedă; poți converti într-o monedă comună pentru sumarul final, dacă este util. Majoritatea afacerilor multi-valutare complică inutil acest lucru — păstrează-l simplu.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



