


Daftar isi

1.3k

11 mnt

18.06.2026
Pertanyaan Hari Jumat: Supplier Mana yang Dibayar Minggu Ini?

Sergiy Shuldik
Financial Expert at Finmap
"Jumat pagi saya punya tiga supplier yang menunggu pembayaran, ₴180.000 di rekening operasional, dan total ₴210.000 yang harus dibayar sebelum hari Selasa. Saya harus memilih mana yang akan saya tunda. Padahal — pendapatan kami bulan itu yang terbaik dalam dua tahun."
Ia menjalankan agensi pemasaran digital. Usianya enam tahun. Delapan orang. Pendapatan setahun: ₴3.600.000. Bulan sebelumnya tutup di ₴340.000 — bulan terbaiknya sejak berdiri. Diukur dengan metrik apa pun untuk "apakah bisnisnya sehat", jawabannya jelas ya.
Dan pada Jumat pagi, sambil memegang kopinya, ia harus mengambil satu keputusan kecil yang memalukan: supplier mana dari tiga itu yang akan ditunda.
Klien terbesarnya — retainer ₴65.000 — sudah membayar hari Rabu sesuai kesepakatan. Dua klien proyek dijanjikan membayar "sebelum akhir minggu depan" — artinya antara Selasa sampai Jumat. Satu supplier percetakan menginginkan ₴48.000 sebelum Senin. Satu desainer subkontrak menginginkan ₴62.000 sebelum Selasa. Penulis lepas yang baru menyelesaikan satu peluncuran butuh ₴35.000 sebelum Jumat. Ditambah ₴42.000 gaji pada hari Rabu.
Ia punya uangnya. Cuma tidak pada hari-hari ketika ia memerlukannya.
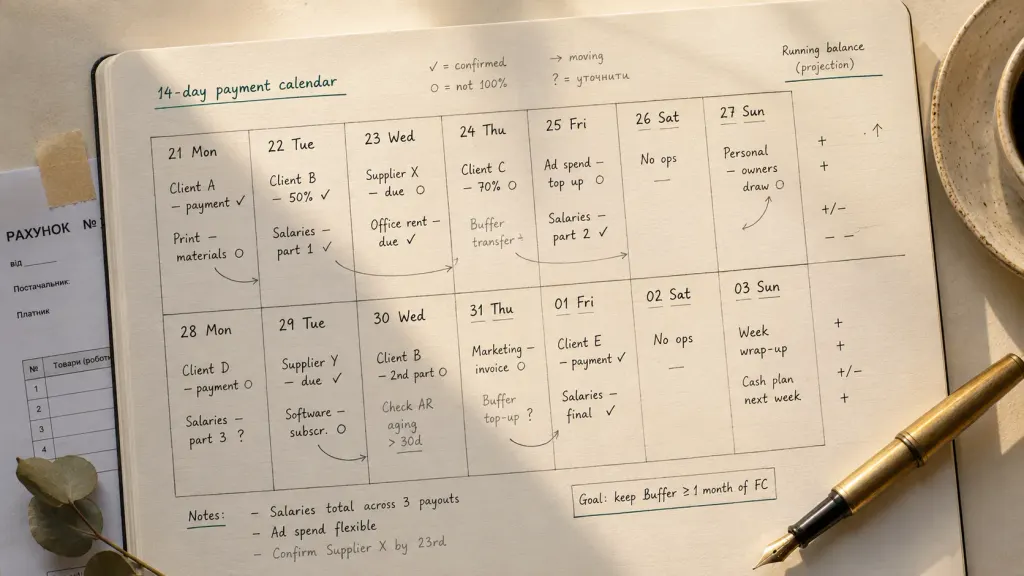
Jumat pagi itu jadi pemicu bagi alat keuangan paling membosankan dan paling berguna yang pernah dipasang seorang pemilik bisnis kecil: kalender pembayaran. Artikel ini tentang kenapa alat itu perlu bahkan ketika pendapatannya baik-baik saja, apa yang membuat kalender yang sungguhan bekerja, dan cara membangunnya dalam satu akhir pekan.
Paradoksnya: Pendapatan Baik, Kas Menyakitkan
Sebagian besar pendiri, ketika memikirkan "masalah arus kas", membayangkan bisnis yang sedang merugi. Bayangan itu salah. Sebagian besar masalah arus kas adalah masalah waktu di bisnis yang menguntungkan.
Angkanya tidak berbohong soal apakah bisnisnya menguntungkan. Laporan P&L bulanan agensi itu menunjukkan margin operasi yang sehat 24%. Sejak awal tahun, ia naik 19% dibanding tahun sebelumnya. Tiga klien baru menandatangani kontrak dalam dua bulan terakhir. Tidak ada yang salah dengan bisnisnya.
Yang salah adalah hubungan waktu antara kas masuk dan kas keluar. Klien membayar sesuai jadwalnya sendiri — ada yang tanggal 5, ada yang tanggal 15, ada yang "sebelum akhir bulan", ada yang ketika mereka ingat. Supplier mengharapkan pembayaran sesuai jadwal mereka — banyak di antaranya tanggal 1 atau 15, tak peduli kapan klien sudah membayar. Gaji jatuh tempo pada tanggal yang tetap. Pajak punya ritme kuartalannya sendiri. Tidak satu pun kalender ini terkoordinasi satu sama lain.
Rekening bank adalah tempat semua kalender yang tidak sinkron itu bertabrakan. Ketika Anda melihat saldo bank Anda, Anda sedang melihat persimpangan acak dari belasan jadwal kas yang bertumpuk. Kadang persimpangannya terlihat sehat. Kadang terlihat mengkhawatirkan. Hampir tidak pernah saldo bank itu memberi tahu Anda apa pun tentang 14 hari ke depan, dan justru di situlah keputusan yang sebenarnya perlu diambil.
"Saya tidak punya masalah uang. Saya punya masalah waktu. Sampai saya membangun kalender pembayaran, saya tidak bisa membedakan keduanya — dan saya mengambil keputusan seolah keduanya sama."
Apa Sebenarnya Kalender Pembayaran Itu (dan Apa yang Bukan)
Kalender pembayaran bukan anggaran. Bukan laporan laba rugi. Bukan perkiraan laba. Bukan laporan arus kas dalam pengertian akuntansi.
Kalender pembayaran adalah satu dokumen — kertas, spreadsheet, atau alat — yang menunjukkan, untuk setiap hari dari 14 sampai 90 hari ke depan:
- Setiap arus masuk yang terjadwal (pembayaran klien, retainer, pengembalian dana, hasil yang diharapkan)
- Setiap arus keluar yang terjadwal (pembayaran supplier, gaji, pajak, langganan, pengambilan pemilik)
- Proyeksi saldo pada setiap hari, dihitung sebagai: saldo hari sebelumnya + arus masuk − arus keluar
Sudah, itu saja. Versi paling sederhananya adalah satu tabel dengan tiga kolom. Tanggal, masuk/keluar, proyeksi saldo. Versi paling canggihnya adalah dasbor multi rekening dengan integrasi bank otomatis. Disiplinnya sama.
Apa yang diberikannya dan tidak diberikan hal lain:
- Pengetahuan tentang hari mana persisnya yang akan sempit, 14+ hari lebih awal
- Kemampuan menegosiasikan waktu alih-alih jumlah (jauh lebih mudah dimenangkan)
- Berakhirnya pertanyaan Jumat pagi tentang supplier mana yang akan ditunda
- Dasar yang bisa dipertahankan untuk mengatakan kepada klien "kami butuh pembayaran sebelum tanggal X supaya proyek Anda tetap pada jalurnya"
- Keleluasaan untuk mengambil langkah strategis (diskon pembayaran awal, negosiasi supplier) alih-alih langkah reaktif
Apa yang bukan:
- Solusi untuk ketidaklabaan yang nyata (kalau Anda merugi, kalendernya menyingkapkan itu tapi tidak memperbaikinya)
- Pengganti tinjauan laba rugi bulanan atau tinjauan strategis kuartalan
- Pengganti penetapan harga yang jujur atau pengelolaan piutang klien
- Jaminan terhadap kejutan (satu klien besar yang tutup tetap terasa berat — tapi Anda melihatnya lebih awal)
Kalender pembayaran adalah alat waktu. Itulah seluruh tugasnya.
Empat Blok Pembangun Kalender Pembayaran yang Sungguhan
Kalender pembayaran yang bekerja punya empat blok pembangun. Lewatkan salah satunya dan kalendernya perlahan kehilangan kontak dengan kenyataan lalu ditinggalkan dalam satu kuartal.
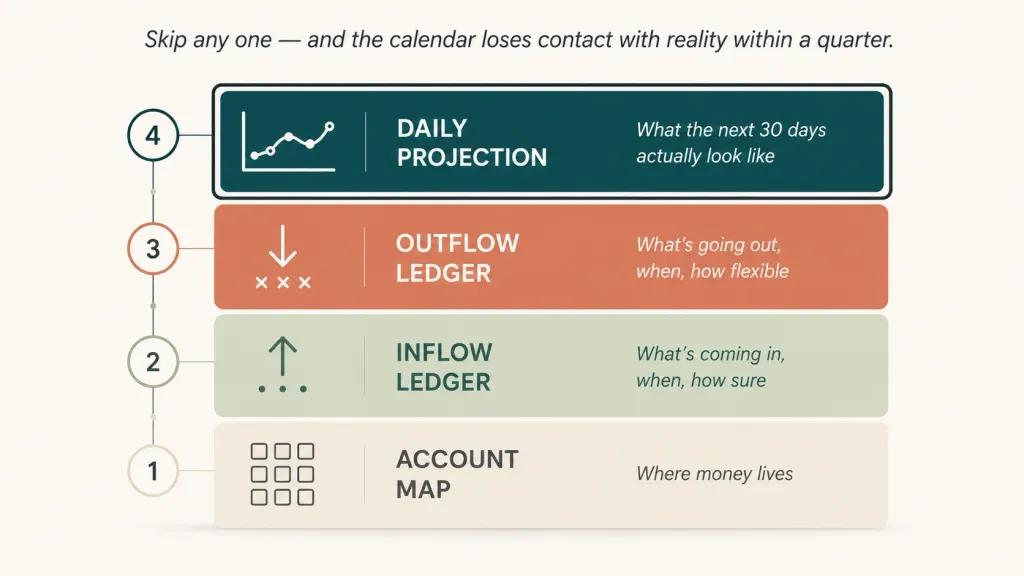
Blok satu — peta rekening. Inventaris lengkap setiap tempat bisnis Anda menyimpan uang. Operasional UAH. Cadangan pajak. Cadangan strategis. Rekening USD. Rekening EUR. Kas kecil. Saldo mengendap di payment processor. Pembayaran di muka klien yang disimpan di sub-rekening terpisah. Mengejutkan banyaknya kalender pembayaran yang gagal karena dibangun di atas "rekening utama" — dan rekening utama bukan tempat semua uangnya berada. Peta rekening adalah fondasi akurasi kalender itu.
Blok dua — buku arus masuk. Setiap pembayaran yang diharapkan dari klien, pemberi pinjaman, atau sumber lain. Untuk setiap entri: klien yang mana, berapa, tanggal yang diharapkan (dugaan terbaik, bukan janji), tingkat keyakinan (tinggi/sedang/rendah). Tingkat keyakinan inilah yang memisahkan kalender angan-angan dari kalender yang berguna. Retainer ₴65 ribu dari klien empat tahun pada tanggal 5 setiap bulan itu keyakinan tinggi. Pelunasan proyek dari klien baru yang "diharapkan sebelum akhir minggu depan" itu sedang. Tagihan grosir yang sudah lewat dari pembayar yang kronis terlambat dan "seharusnya datang minggu ini" itu rendah.
Blok tiga — buku arus keluar. Setiap pembayaran yang sudah terikat dari bisnis itu. Berulang (gaji, sewa, langganan, pembayaran pajak pada tanggal yang sudah diketahui). Variabel (tagihan supplier yang datang minggu ini, pesanan material yang diharapkan, tagihan kontraktor lepas). Setiap entri: penerima, jumlah, tanggal jatuh tempo, tingkat kekritisan (wajib dibayar pada tanggalnya / bisa lentur seminggu / bisa dinegosiasikan). Kolom kekritisan inilah yang memungkinkan Anda menegosiasikan waktu alih-alih jumlah ketika himpitan muncul.
Blok empat — proyeksi harian. Satu perhitungan saldo berjalan yang sederhana di seluruh rekening: saldo awal + arus masuk − arus keluar = saldo akhir untuk hari itu. Diperpanjang ke depan 14 sampai 90 hari. Proyeksinya adalah tempat kalender itu membuktikan nilainya — dengan memunculkan hari-hari yang akan sempit, hari-hari yang akan surplus, dan jarak antara pemasukan dan pengeluaran yang tidak bisa diselesaikan dengan menunggu.
Keempat blok itu, bekerja bersama-sama, adalah yang mengubah "saya melihat rekening bank saya tiga kali sehari dan merasa cemas" menjadi "saya tahu seperti apa setiap hari dari dua minggu ke depan, termasuk hari mana yang longgar dan mana yang perlu perhatian".
Cara Membangunnya dalam Satu Akhir Pekan — Proses 5 Langkah
Versi pertamanya memakan sekitar 4 jam waktu yang terfokus. Sebagian besar pendiri membaginya antara Sabtu dan Minggu.
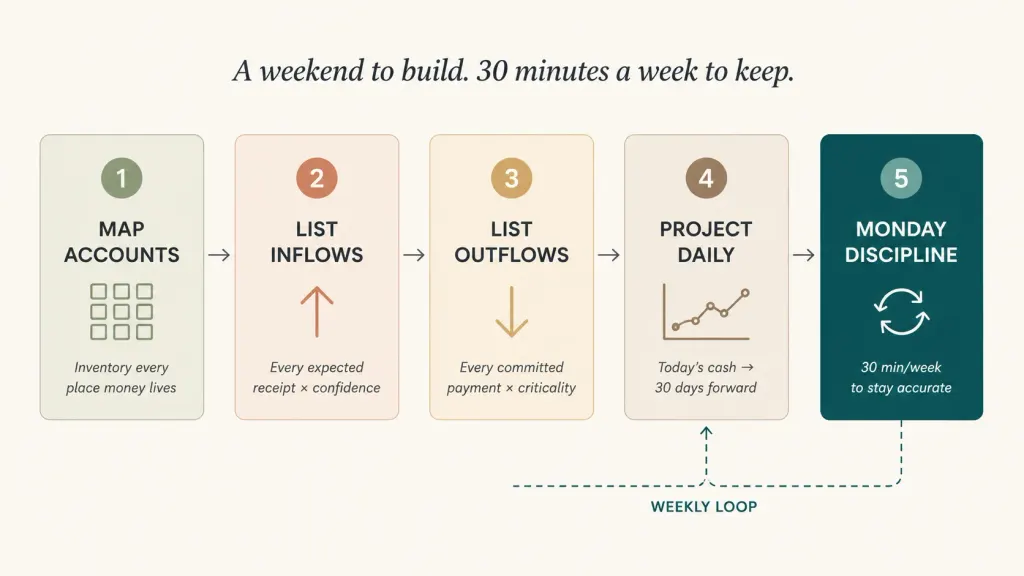
Langkah satu — petakan setiap rekening, setiap wallet, setiap lokasi kas. Daftarkan semuanya. Untuk masing-masing: saldo hari ini, mata uangnya, aktivitas khas yang dilaluinya. Untuk agensi itu, ternyata ada: Operasional UAH, Pajak UAH, Strategis UAH (baru dibuat), rekening USD untuk belanja iklan, saldo mengendap di payment processor, kas kecil di kantor. Enam lokasi, totalnya lebih besar daripada yang ia perkirakan.
Langkah dua — daftarkan setiap arus masuk yang diharapkan untuk 30 hari ke depan. Telusuri setiap klien aktif. Untuk masing-masing: kapan mereka biasanya membayar, berapa, seberapa yakin. Lalu tambahkan: setiap tagihan yang belum terbayar (dengan keyakinan berdasarkan rekam jejak klien itu). Tambahkan pemasukan lain yang diharapkan — pengembalian dana, pengembalian barang, pembayaran dari penasihat, hibah UE yang Anda ajukan. Tandai masing-masing dengan keyakinan tinggi/sedang/rendah.
Langkah tiga — daftarkan setiap arus keluar yang diharapkan untuk 30 hari ke depan. Yang berulang dulu: gaji (dengan tanggal persisnya), sewa, setiap langganan yang bisa Anda pikirkan (Anda akan menemukan 30% lebih banyak daripada yang Anda ingat), pembayaran pajak pada tanggal yang diketahui, akuntan. Yang variabel kemudian: setiap tagihan supplier yang sekarang ada di kotak masuk, setiap pesanan material yang diharapkan, setiap pembayaran ke pekerja lepas yang jatuh tempo. Tandai masing-masing dengan kekritisan: tanggal wajib bayar / lentur seminggu / sepenuhnya bisa dinegosiasikan.
Langkah empat — proyeksikan saldo harian ke depan. Mulai dengan total kas hari ini di seluruh rekening. Untuk setiap hari, tambahkan arus masuk yang diharapkan dan kurangi arus keluar yang diharapkan. Hasilnya adalah satu kolom saldo akhir per hari untuk 30 hari ke depan. Pada kali pertama Anda melakukan ini, harapkan kejutan. Sebagian besar pendiri menemukan setidaknya satu hari sempit dalam 14 hari ke depan yang tidak mereka sadari, dan setidaknya satu hari surplus yang memberi mereka pilihan strategis yang belum mereka lihat.
Langkah lima — pasang disiplin hari Senin. Setiap Senin pagi, 30 menit: perbarui kalendernya dengan apa yang sebenarnya terjadi minggu lalu (pembayaran mana yang masuk, mana yang tidak, kejutan mana yang datang), dan perpanjang proyeksinya satu minggu lagi (supaya selalu 30 hari ke depan). Inilah yang menjaga kalender itu tetap hidup. Tanpa disiplin hari Senin, kalendernya akurat selama 7 hari lalu makin lama makin fiktif. Dengan disiplin itu, kalendernya jadi dokumen keuangan paling bisa diandalkan di dalam bisnis.
Pembangunan pertamanya yang paling berat. Disiplin hari Senin jauh lebih ringan — begitu strukturnya ada, memperbaruinya memakan 25–35 menit.
Apa yang Dimungkinkan Kalender Pembayaran — dan Apa yang Tidak
Punya kalender itu mengubah jenis keputusan yang bisa Anda ambil.
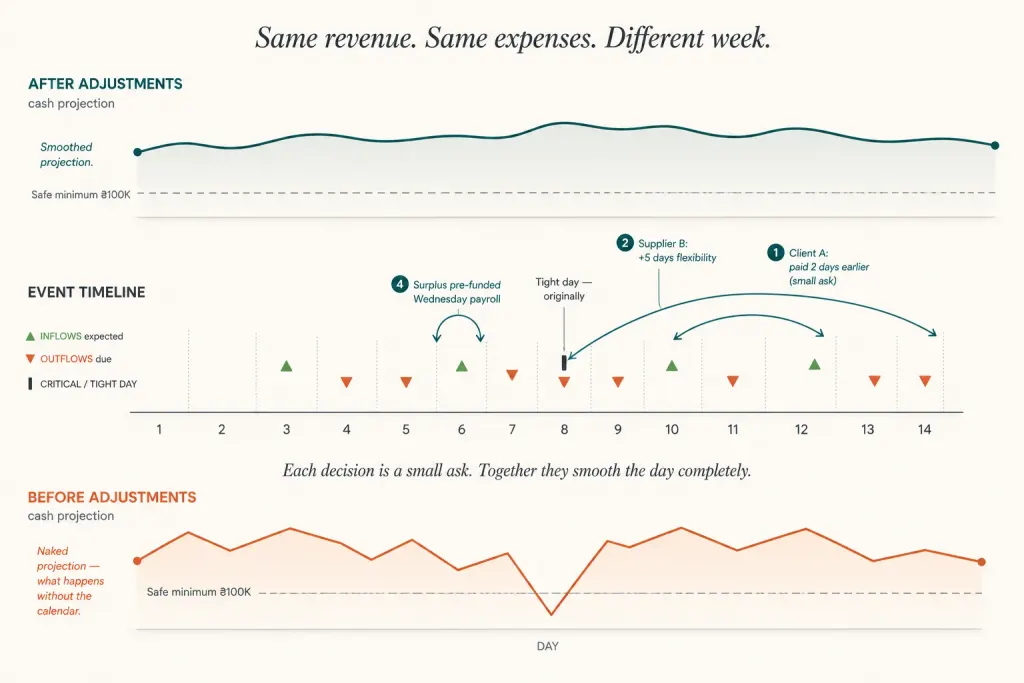
Kalender memungkinkan negosiasi waktu alih-alih negosiasi jumlah. Ketika satu hari sempit muncul 12 hari lebih awal, Anda punya pilihan. Anda bisa menelepon klien terbesar yang pembayarannya jatuh tempo minggu itu dan dengan sopan menanyakan apakah bisa cair dua hari lebih awal. Anda bisa menelepon supplier yang tagihannya lentur dan meminta tambahan 5 hari. Anda bisa menawarkan diskon kecil pembayaran awal ke pembeli grosir. Anda bisa menunda satu pesanan peralatan yang tidak kritis seminggu. Masing-masingnya permintaan kecil. Dilakukan bersama-sama, semuanya meratakan hari itu sepenuhnya.
Kalender memungkinkan percakapan yang sungguhan dengan klien soal syarat pembayaran. Alih-alih bersikap defensif ketika klien menanyakan harga, Anda bisa membuka percakapan yang terstruktur: "Syarat net-30 kami hanya bekerja kalau Anda benar-benar membayar net-30. Tiga dari 6 tagihan terakhir jadi net-45 sampai net-50. Bisakah kita sepakat net-30 dengan pengingat yang terstruktur, atau beralih ke net-45 dengan harga yang sepadan?" Ini percakapan yang berbeda dari stres yang kabur soal klien yang membayar terlambat.
Kalender memungkinkan pemakaian hari surplus secara strategis. Ketika kalendernya menunjukkan minggu surplus, Anda bisa memakainya dengan sengaja: menambah cadangan strategis, membayar supplier lebih awal untuk diskon, menuntaskan tagihan pekerja lepas yang menggantung, mengambil pengambilan pemilik yang Anda tunda-tunda. Minggu surplus yang lewat tanpa dipakai adalah keleluasaan yang terbuang.
Kalender tidak memperbaiki masalah struktural. Kalau klien konsisten membayar 30 hari terlambat pada tenggat 30 hari, kalendernya menunjukkan itu tapi tidak memperbaikinya — Anda memperbaikinya dengan menegosiasikan ulang kontrak atau memindahkan klien. Kalau marginnya terlalu tipis, kalendernya menunjukkan bahwa Anda selalu sempit menjelang tanggal 25, tapi tidak mengubah margin dasarnya. Kalau satu klien kunci menyumbang 40% pendapatan, kalendernya tidak bisa membuat risiko itu hilang. Kalender menyingkapkan kebenaran — ia tidak mengubahnya.
Apa yang Berubah bagi Agensi Itu dalam 90 Hari
Tiga bulan setelah dilema supplier pada Jumat pagi itu, bisnis yang sama terlihat berbeda secara struktural.
Pertanyaan hari Jumat berhenti terjadi. Menjelang akhir pekan ketiga dengan kalendernya terpasang, si pendiri sudah bisa melihat posisi kas Jumat paginya sejak hari Senin sebelumnya. Himpitan dinegosiasikan ulang sebelum jadi mendesak — biasanya pada Selasa atau Rabu minggu sebelumnya. Supplier berhenti diminta menunggu, karena mereka dibayar ketika mereka mengharapkannya. Satu supplier menyebut hal ini sambil lalu dan menawarkan diskon 1,5% untuk pembayaran yang konsisten tepat waktu.
Syarat pembayaran klien jadi bersih. Kalendernya membuat terlihat tiga klien mana yang kronis terlambat 15–25 hari. Si pendiri membuka percakapan terstruktur dengan masing-masing: satu naik ke skema deposit + pelunasan, satu beralih ke debit langsung pada tanggal 5, satu menerima biaya tambahan 3% untuk syarat net-45. Agregat hari keterlambatan di seluruh buku piutangnya turun dari 18 jadi 4 dalam 60 hari.
Cadangan strategis jadi bisa diisi. Kalendernya menunjukkan bahwa dua minggu tertentu setiap bulan punya surplus yang bisa diandalkan. Transfer otomatis disiapkan pada minggu-minggu itu — total ₴18 ribu per bulan masuk ke cadangan strategis. Setelah 12 minggu, cadangannya tumbuh dari ₴0 jadi ₴54 ribu. Pada waktu yang sama tahun depan, cadangannya mestinya di atas ₴200 ribu — cukup untuk menyerap kehilangan satu klien besar.
Kecemasan pendirinya turun tajam. Sebelum ada kalender, si pendiri memeriksa rekening operasional 6–8 kali sehari. Sesudahnya, tinjauan 30 menit Senin pagi jadi satu-satunya waktu ia melihatnya. Aplikasi banknya masuk ke folder yang tidak ia buka. Ruang mental yang terbebaskan ia pakai untuk kerja klien dan satu peluncuran lini layanan baru yang terencana — yang menghasilkan ₴280 ribu pendapatan tambahan di Q4.
"Kalender itu tidak mengubah berapa yang saya hasilkan. Kalender itu mengubah apa yang bisa saya lakukan dengan yang saya hasilkan. Itu jenis bisnis yang berbeda."
Baca juga
Dasar topik: Kesenjangan Arus Kas: Cara Mengenalinya dan Cara Mencegahnya
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Apakah saya benar-benar perlu ini kalau bisnis saya kecil?

Kalau Anda punya satu supplier dan satu klien, mungkin tidak. Sejak Anda punya 3+ arus keluar berulang, 2+ klien dengan jadwal pembayaran yang berbeda, atau biaya variabel yang berarti, kalendernya mulai membayar dirinya sendiri. Begitu Anda jadi bisnis 3 orang, kalender itu sudah esensial.
Spreadsheet atau alat khusus?
Untuk bulan pertama, spreadsheet sudah cukup — spreadsheet memaksa Anda memahami hitungannya. Setelah 30–60 hari memperbarui manual, sebagian besar pemilik beralih ke alat khusus karena disiplin hari Senin jadi lebih berat ketika kenyataan bergerak lebih cepat daripada spreadsheetnya. Jawaban yang tepat tergantung seberapa rumit peta rekening Anda. Dengan 2–3 rekening, spreadsheet bekerja tanpa batas waktu. Dengan 5+ rekening dan integrasi bank, alat dengan pembaruan otomatislah yang membuat disiplin hari Senin bisa dipertahankan.
Seberapa jauh ke depan kalendernya harus memproyeksikan?
14 hari adalah cakrawala minimum yang berguna. 30 hari adalah titik manis untuk sebagian besar bisnis jasa. 60–90 hari masuk akal kalau Anda punya musim, siklus penagihan klien yang panjang, atau komitmen besar yang terencana. Jangan mencoba memproyeksikan 180 hari kecuali Anda punya alasan khusus — makin jauh ke depan, makin rendah keyakinannya dan makin tinggi biaya pemeliharaannya.
Bagaimana kalau tanggal pembayaran klien saya tidak bisa diprediksi?
Justru saat itulah kalendernya paling bernilai. Intinya bukan punya prediksi yang sempurna — intinya membuat ketidakpastiannya terlihat. Satu kolom untuk "keyakinan tinggi/sedang/rendah" pada setiap arus masuk memunculkan klien mana yang bisa Anda rencanakan dan mana yang tidak. Pembayar yang tidak bisa diandalkan jadi teridentifikasi secara spesifik alih-alih jadi kekhawatiran yang kabur.
Haruskah pajak dan pengambilan pemilik masuk ke dalam kalender?
Keduanya, ya. Pajak masuk sebagai arus keluar terjadwal pada tanggal yang sudah diketahui. Pengambilan pemilik masuk sebagai arus keluar terjadwal pada tanggal yang Anda putuskan (lihat kerangka dividen pemilik kami). Banyak kalender gagal karena si pendiri secara mental memperlakukan gajinya sendiri dan pajak bisnisnya sebagai sesuatu yang "berbeda" — dari sudut pandang kalender, keduanya tidak berbeda. Setiap arus keluar dihitung.
Bagaimana dengan bisnis multi mata uang?
Tambahkan satu kolom mata uang di setiap baris. Pakai kurs hari ini untuk proyeksinya (jangan mencoba meramalkan kurs — itu masalah yang berbeda). Proyeksinya menunjukkan saldo per mata uang; Anda bisa mengonversinya ke satu mata uang bersama untuk ringkasan garis bawahnya kalau berguna. Sebagian besar bisnis multi mata uang membuat ini terlalu rumit — jaga tetap sederhana.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



