


Inhoudsopgave

704

11 min

18.06.2026
De vrijdagvraag: welke leverancier wordt deze week betaald?

Sergiy Shuldik
Financial Expert at Finmap
"Vrijdagochtend verwachtten drie leveranciers betaling, stond er ₴180.000 op de operationele rekening en moesten we vóór dinsdag in totaal ₴210.000 betalen. Ik moest kiezen wie ik zou uitstellen. Het gekke is: onze omzet die maand was de beste in twee jaar."
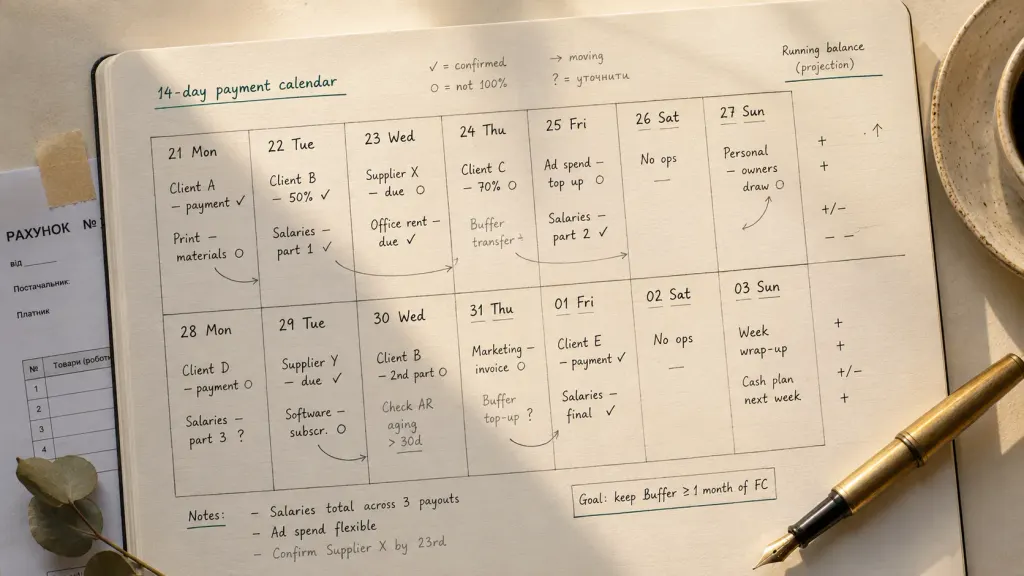
Zij runt een digital marketing agency. Zes jaar oud. Acht mensen. Jaaromzet: ₴3.600.000. De vorige maand sloot af op ₴340.000 — de beste maand sinds de start. Op elke maatstaf van "is dit bedrijf gezond" was het antwoord duidelijk ja.
En vrijdagochtend, met haar koffie erbij, moest ze een kleine, vernederende beslissing nemen: welke van de drie leveranciers ze zou laten wachten.
Haar grootste klant — een retainer van ₴65.000 — had woensdag betaald, zoals afgesproken. Twee projectklanten moesten "eind volgende week" betalen — wat kon betekenen dinsdag tot vrijdag. Een drukkerij wilde ₴48.000 vóór maandag. Een freelance ontwerper wilde ₴62.000 vóór dinsdag. De freelance copywriter die net een lancering had afgerond, had ₴35.000 nodig vóór vrijdag. Plus ₴42.000 aan salarissen op woensdag.
Ze had het geld. Alleen niet op de dagen dat ze het nodig had.
Die vrijdagochtend was de aanleiding voor het saaiste, nuttigste financiële hulpmiddel dat een ondernemer ooit invoert: een betaalkalender. Dit artikel gaat over waarom die nodig is, zelfs als de omzet prima is, wat een echte betaalkalender werkend maakt, en hoe je er in een weekend een bouwt.
De paradox: omzet oké, kas pijnlijk
De meeste eigenaren denken bij "cashflowproblemen" aan een bedrijf dat geld verliest. Dat beeld klopt niet. De meeste cashflowproblemen zijn timingproblemen in winstgevende bedrijven.
De cijfers liegen niet over of het bedrijf winstgevend is. De maandelijkse W&V van het bureau liet een gezonde operationele marge van 24% zien. Year-to-date stond ze 19% hoger dan het jaar ervoor. Drie nieuwe klanten hadden in de afgelopen twee maanden getekend. Er was niets mis met het bedrijf.
Wat wél mis was, was de tijdrelatie tussen geld binnen en geld buiten. Klanten betaalden op hun eigen schema — sommigen op de 5e, sommigen op de 15e, sommigen "eind van de maand", sommigen wanneer ze het zich herinnerden. Leveranciers verwachtten betaling volgens hún schema — velen op de 1e of de 15e, ongeacht wanneer klanten hadden betaald. Salarissen vielen op vaste data. Belastingen hadden hun eigen kwartaalritme. Geen van deze kalenders was op elkaar afgestemd.
De bankrekening is de plek waar al deze niet-passende kalenders botsen. Als je naar je banksaldo kijkt, kijk je naar het toevallige snijpunt van een dozijn overlappende kasschema's. Soms ziet dat snijpunt er gezond uit. Soms alarmerend. Bijna nooit vertelt het banksaldo je iets over de komende 14 dagen — precies het moment waarop de echte beslissingen genomen moeten worden.
"Ik had geen geldprobleem. Ik had een timingprobleem. Tot ik een betaalkalender had gebouwd, kon ik die twee niet uit elkaar houden — en ik nam beslissingen alsof het hetzelfde was."
Wat een betaalkalender wél en niet is
Een betaalkalender is geen budget. Het is geen W&V. Het is geen winstprognose. Het is geen kasstroomoverzicht in de boekhoudkundige zin.
Een betaalkalender is één document — papier, spreadsheet of tool — dat voor elk van de komende 14 tot 90 dagen laat zien:
- Elke geplande inkomst (klantbetalingen, retainers, terugbetalingen, verwachte opbrengsten)
- Elke geplande uitgave (leveranciersbetalingen, salarissen, belastingen, abonnementen, opnames door de eigenaar)
- Het geprojecteerde saldo per dag, berekend als: saldo van de vorige dag + inkomsten − uitgaven
Dat is alles. De eenvoudigste versie is één tabel met drie kolommen. Datum, in/uit, geprojecteerd saldo. De meest geavanceerde versie is een multi-account dashboard met geautomatiseerde bankkoppeling. De discipline is dezelfde.
Wat het je geeft dat niets anders geeft:
- Weten precies welke dagen krap zullen zijn, 14+ dagen van tevoren
- De mogelijkheid om timing te heronderhandelen in plaats van bedrag (veel makkelijker te winnen)
- Het einde van de vrijdagochtendvraag over welke leverancier moet wachten
- Een verdedigbare basis om een klant te vertellen "we hebben betaling nodig vóór datum X om je project op koers te houden"
- De vrijheid om strategische acties te ondernemen (kortingen voor vroege betaling, leveranciersonderhandelingen) in plaats van reactieve
Wat het niet is:
- Een oplossing voor echte onrendabiliteit (als je geld verliest, laat de kalender dat zien, maar lost het niet op)
- Een vervanging voor de maandelijkse W&V-review of het kwartaalstrategiereview
- Een vervanging voor eerlijke prijsstelling of voor het beheer van debiteuren
- Een garantie tegen verrassingen (een grote klant die omvalt, raakt nog steeds hard — maar je ziet het eerder)
De betaalkalender is een timinginstrument. Dat is zijn hele taak.
De vier bouwstenen van een echte betaalkalender
Een werkende betaalkalender heeft vier bouwstenen. Sla er één over en de kalender verliest geleidelijk het contact met de werkelijkheid en wordt binnen een kwartaal verlaten.
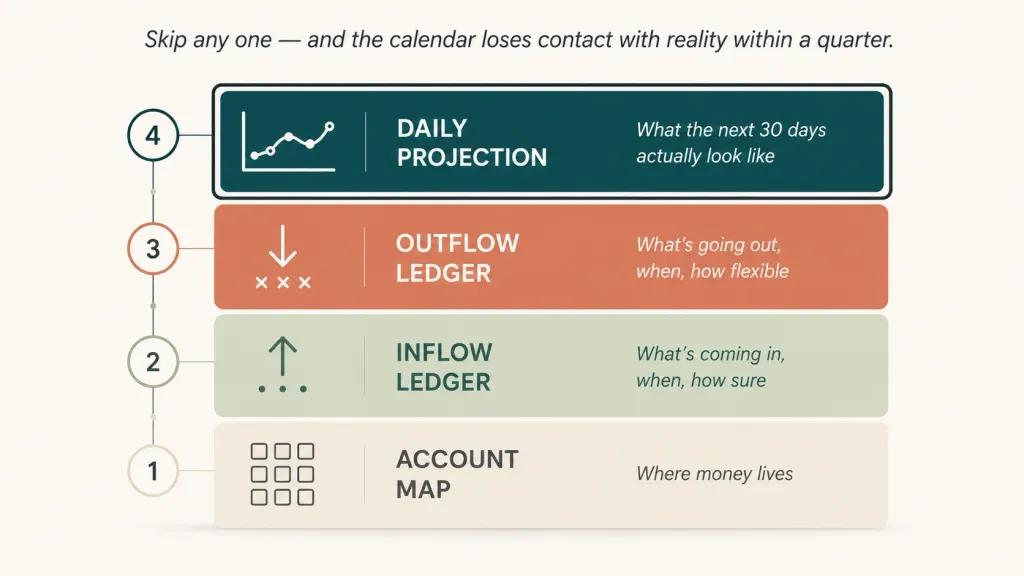
Bouwsteen één — de rekeningenkaart. Een volledige inventarisatie van elke plek waar het bedrijf geld aanhoudt. Operationele UAH. Belastingreserve. Strategische reserve. USD-rekening. EUR-rekening. Kleine kas. Float bij de betaalverwerker. Klantvooruitbetalingen op een aparte subrekening. Verrassend veel betaalkalenders falen omdat ze gebouwd zijn op "de hoofdrekening" — en de hoofdrekening is niet waar al het geld zit. De rekeningenkaart is het fundament van de nauwkeurigheid van de kalender.
Bouwsteen twee — het inkomstenoverzicht. Elke verwachte betaling van een klant, kredietverstrekker of andere bron. Per regel: welke klant, hoeveel, verwachte datum (beste inschatting, geen belofte), betrouwbaarheidsniveau (hoog/gemiddeld/laag). Het betrouwbaarheidsniveau is wat een wensdenk-kalender scheidt van een bruikbare. Een retainer van ₴65K van een klant van vier jaar op de 5e van de maand is hoog-betrouwbaar. Een projecteindbetaling van een nieuwe klant, "verwacht eind volgende week", is gemiddeld. Een late groothandelsfactuur van een chronisch late betaler die "deze week zou moeten binnenkomen" is laag.
Bouwsteen drie — het uitgavenoverzicht. Elke toegezegde betaling van het bedrijf. Terugkerend (salarissen, huur, abonnementen, belastingbetalingen op bekende data). Variabel (leveranciersfacturen die deze week binnenkwamen, verwachte materiaalbestellingen, freelance facturen). Per regel: begunstigde, bedrag, vervaldatum, kritikaliteit (moet-betaald-op-datum / flexibel binnen een week / onderhandelbaar). De kritikaliteitskolom is wat je laat heronderhandelen over timing in plaats van bedrag als er krapte optreedt.
Bouwsteen vier — de dagelijkse projectie. Een simpele lopende saldoberekening over alle rekeningen: beginsaldo + inkomsten − uitgaven = eindsaldo voor die dag. Vooruitgetrokken 14 tot 90 dagen. De projectie is waar de kalender zichzelf terugverdient — door de krappe dagen zichtbaar te maken, de dagen met overschot, en de gaten tussen inkomen en uitgaven die niet met wachten opgelost kunnen worden.
Deze vier bouwstenen, samen werkend, zetten "ik kijk drie keer per dag naar mijn bankrekening en voel me onrustig" om in "ik weet hoe elke dag van de komende twee weken eruitziet, inclusief welke dagen speling hebben en welke aandacht nodig hebben."
Hoe je er in een weekend één bouwt — het 5-stappenproces
De eerste versie kost ongeveer 4 uur geconcentreerde tijd. De meeste eigenaren spreiden dit over een zaterdag en zondag.
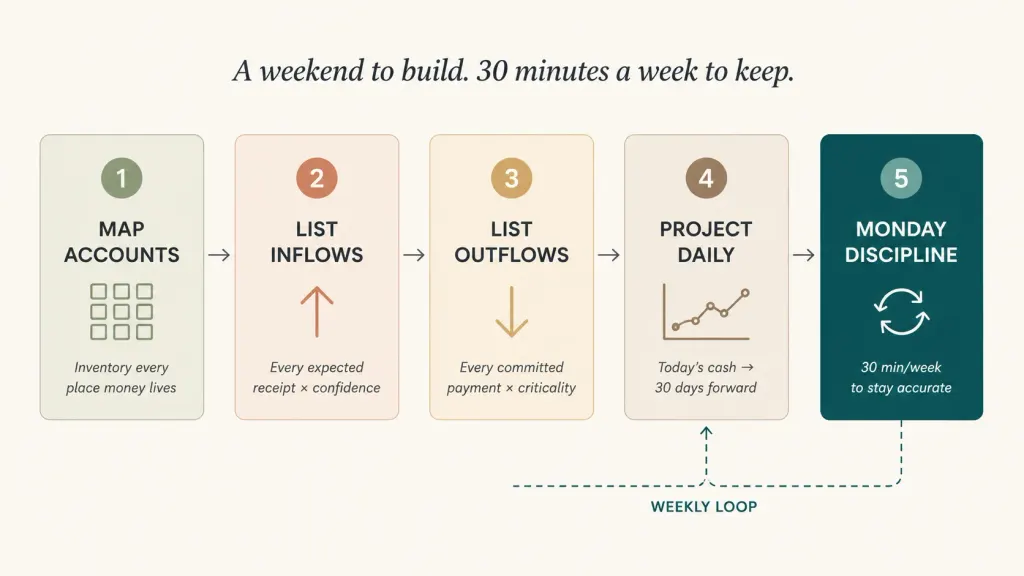
Stap één — breng elke rekening, elke portemonnee, elke geldlocatie in kaart. Zet ze allemaal op een lijst. Per rekening: huidig saldo, valuta, de typische activiteit die je erop ziet. Voor het bureau bleek dit te zijn: operationele UAH, belasting-UAH, strategische UAH (net aangemaakt), USD-advertentierekening, float bij de betaalverwerker, kleine kas op kantoor. Zes locaties, in totaal meer dan ze had gedacht.
Stap twee — noteer elke verwachte inkomst voor de komende 30 dagen. Loop elke actieve klant langs. Per klant: wanneer betaalt hij doorgaans, hoeveel, hoe zeker. Voeg dan toe: elke openstaande factuur die nog niet betaald is (met betrouwbaarheid op basis van het betaalgedrag van de klant). Voeg ander verwacht inkomen toe — terugbetalingen, retouren, adviseursbetalingen, de EU-subsidie waar je op hebt aangevraagd. Markeer elke regel met hoog/gemiddeld/laag betrouwbaarheid.
Stap drie — noteer elke verwachte uitgave voor de komende 30 dagen. Eerst terugkerend: salarissen (met hun exacte data), huur, elk abonnement dat je kunt bedenken (je ontdekt er 30% meer dan je dacht), belastingbetalingen op hun bekende data, de boekhouder. Daarna variabel: elke leveranciersfactuur die nu in de inbox ligt, elke verwachte materiaalbestelling, elke freelance betaling die vervalt. Markeer elke regel met kritikaliteit: moet-betaald-op-datum / flexibel binnen een week / volledig onderhandelbaar.
Stap vier — projecteer het dagelijkse saldo vooruit. Begin met het totale kasgeld van vandaag over alle rekeningen. Voeg voor elke dag verwachte inkomsten toe en trek verwachte uitgaven af. Het resultaat is een kolom met eindsaldi per dag voor de komende 30 dagen. De eerste keer dat je dit doet, verwacht verrassingen. De meeste eigenaren ontdekken minstens één krappe dag in de komende 14 waar ze zich niet bewust van waren, en minstens één overschotdag die strategische mogelijkheden biedt die ze niet hadden gezien.
Stap vijf — installeer de maandagdiscipline. Elke maandagochtend, 30 minuten: werk de kalender bij met wat er vorige week daadwerkelijk gebeurde (welke betalingen binnenkwamen, welke niet, welke verrassingen er waren) en verleng de projectie met nog een week (zodat hij altijd 30 dagen vooruit blijft). Dit is wat de kalender levend houdt. Zonder de maandagdiscipline is de kalender 7 dagen accuraat en daarna steeds meer fictie. Met de discipline is de kalender het meest betrouwbare financiële document in het bedrijf.
De eerste opbouw is het zwaarst. De maandagdiscipline is veel lichter — zodra de structuur bestaat, kost bijwerken 25 tot 35 minuten.
Wat een betaalkalender mogelijk maakt — en wat niet
Met de kalender op zijn plaats verandert het type beslissingen dat je kunt nemen.
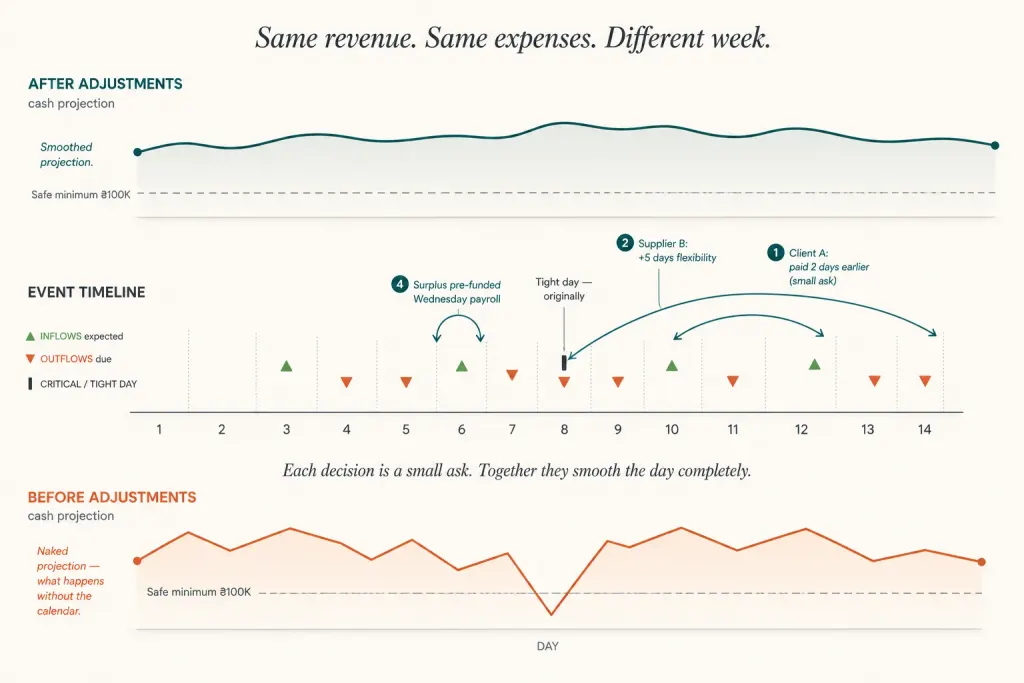
Hij maakt timingonderhandelingen mogelijk in plaats van bedragsonderhandelingen. Als 12 dagen vooruit een krappe dag opdoemt, heb je opties. Je kunt de grootste klant bellen wiens betaling die week vervalt en beleefd vragen of die twee dagen eerder kan. Je kunt de leverancier bellen wiens factuur flexibiliteit heeft en om 5 extra dagen vragen. Je kunt een kleine vroegbetalingskorting aanbieden aan een groothandelsklant. Je kunt een niet-kritieke apparatuurbestelling een week uitstellen. Elk van deze is een klein verzoek. Samen gedaan, effenen ze de dag volledig.
Hij maakt echte gesprekken met klanten over betalingsvoorwaarden mogelijk. In plaats van defensief te zijn als een klant naar de prijs vraagt, kun je een gestructureerd gesprek voeren: "Onze netto-30-voorwaarden werken alleen als je ook echt netto-30 betaalt. 3 van de laatste 6 facturen waren netto-45 tot netto-50. Kunnen we netto-30 afspreken met een gestructureerde herinnering, of overstappen naar netto-45 met bijbehorende prijsstelling?" Dat is een heel ander gesprek dan vage stress over laat betalende klanten.
Hij maakt strategisch gebruik van overschotdagen mogelijk. Als de kalender een overschotweek laat zien, kun je die bewust gebruiken: de strategische reserve aanvullen, een leverancier vooruitbetalen voor korting, de freelance factuur afhandelen die al een tijdje blijft hangen, de opname door de eigenaar doen die je had uitgesteld. Overschotweken die ongebruikt voorbijgaan, zijn verspilde optionaliteit.
Hij lost geen structurele problemen op. Als klanten consequent 30 dagen te laat betalen op een termijn van 30 dagen, laat de kalender dat zien, maar lost het niet op — dat los je op door contracten te heronderhandelen of klanten te vervangen. Als marges te dun zijn, laat de kalender zien dat je altijd krap zit rond de 25e, maar verandert de onderliggende marge niet. Als één belangrijke klant 40% van de omzet uitmaakt, kan de kalender dat risico niet laten verdwijnen. De kalender onthult de waarheid — hij verandert die niet.
Wat er in 90 dagen veranderde voor het bureau
Drie maanden na het vrijdagochtenddilemma met de leveranciers zag hetzelfde bedrijf er structureel anders uit.
De vrijdagvraag hield op te bestaan. Tegen het derde weekend met de kalender op zijn plaats kon de eigenaar al op de voorgaande maandag zien hoe de vrijdagochtend-kaspositie er waarschijnlijk uit zou zien. Krapte werd geheronderhandeld voordat het urgent werd — meestal al op dinsdag of woensdag van de week ervoor. Leveranciers werd niet meer gevraagd te wachten, omdat ze betaald werden wanneer ze dat verwachtten. Eén leverancier merkte dit terloops op en bood 1,5% korting aan voor consequent op tijd betalen.
De betalingsvoorwaarden van klanten werden opgeschoond. De kalender maakte zichtbaar welke drie klanten chronisch 15 tot 25 dagen te laat waren. De eigenaar voerde gestructureerde gesprekken met elk van hen: één ging over op een aanbetaling + restbedrag-regeling, één stapte over op automatische incasso op de 5e, één accepteerde een toeslag van 3% voor netto-45-voorwaarden. Het gemiddelde aantal dagen te laat over het hele debiteurenboek daalde van 18 naar 4 in 60 dagen.
De strategische reserve werd financierbaar. De kalender liet zien dat twee specifieke weken per maand betrouwbaar overschot hadden. Er werden automatische overboekingen ingesteld voor die weken — in totaal ₴18K per maand naar de strategische reserve. Na 12 weken was de reserve gegroeid van ₴0 naar ₴54K. Rond dezelfde tijd volgend jaar zou die boven de ₴200K moeten uitkomen — genoeg om het verlies van een grote klant op te vangen.
De onrust bij de eigenaar daalde sterk. Vóór de kalender checkte de eigenaar de operationele rekening 6 tot 8 keer per dag. Erna was de maandagochtend-review van 30 minuten het enige moment dat ze keek. De bank-app verhuisde naar een map die ze niet meer opende. De vrijgekomen mentale ruimte ging naar klantenwerk en de geplande lancering van een nieuwe servicelijn — die in Q4 ₴280K aan extra omzet opleverde.
"De kalender heeft niet veranderd hoeveel ik verdiende. Hij heeft veranderd wat ik kon doen met wat ik verdiende. Dat is een ander soort bedrijf."
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Heb ik dit echt nodig als mijn bedrijf klein is?

Als je één leverancier en één klant hebt, waarschijnlijk niet. Zodra je 3+ terugkerende uitgaven hebt, 2+ klanten met verschillende betaalschema's, of enige noemenswaardige variabele kosten, begint de kalender zichzelf terug te verdienen. Tegen de tijd dat je bedrijf drie personen telt, is hij essentieel.
Spreadsheet of gespecialiseerde tool?
Voor de eerste maand is een spreadsheet prima — het dwingt je om de rekensom te begrijpen. Na 30 tot 60 dagen handmatig bijwerken stappen de meeste eigenaren over op een tool, omdat de maandagdiscipline lastiger wordt zodra de werkelijkheid sneller beweegt dan de spreadsheet. Het juiste antwoord hangt af van hoe complex je rekeningenkaart is. Met 2 à 3 rekeningen werkt een spreadsheet onbeperkt. Met 5+ rekeningen en bankkoppelingen is een tool met automatische update wat de maandagdiscipline houdbaar maakt.
Hoe ver vooruit moet de kalender projecteren?
14 dagen is de minimale nuttige horizon. 30 dagen is de sweet spot voor de meeste dienstverlenende bedrijven. 60 tot 90 dagen is zinvol als je te maken hebt met seizoensinvloeden, lange facturatiecycli bij klanten, of grote geplande verplichtingen. Probeer niet 180 dagen te projecteren tenzij je een specifieke reden hebt — hoe verder je vooruitkijkt, hoe lager de betrouwbaarheid en hoe hoger de onderhoudskosten.
Wat als de betaaldata van mijn klanten onvoorspelbaar zijn?
Dat is precies het moment waarop de kalender het meest waardevol is. Het gaat niet om perfecte voorspellingen — het gaat erom de onvoorspelbaarheid zichtbaar te maken. Een kolom voor "hoog/gemiddeld/laag vertrouwen" bij elke inkomst laat zien welke klanten je kunt inplannen en welke niet. De onbetrouwbare betalers worden specifiek geïdentificeerd in plaats van vaag verontrustend.
Horen belastingen en opnames door de eigenaar in de kalender?
Ja, beide. Belastingen komen erin als geplande uitgaven op hun bekende data. Opnames door de eigenaar komen erin als geplande uitgaven op de data die je hebt vastgesteld (zie ons kader over eigenaarsdividenden). Veel kalenders falen omdat de oprichter mentaal het eigen loon en de belastingen van het bedrijf als "anders" behandelt — dat zijn ze niet, vanuit het perspectief van de kalender. Elke uitgave telt mee.
En bedrijven met meerdere valuta's?
Voeg een kolom toe voor valuta bij elke regel. Gebruik de huidige koers voor de projectie (probeer geen wisselkoersen te voorspellen — dat is een ander probleem). De projectie toont saldi per valuta; je kunt omrekenen naar één gemeenschappelijke valuta voor het totaaloverzicht als dat nuttig is. De meeste multi-valutabedrijven maken dit te ingewikkeld — houd het simpel.
Nog vragen?
We beantwoorden ze graag.


Finmap support



