


Πίνακας περιεχομένων

677

11 λεπτά

18.06.2026
Το Ερώτημα της Παρασκευής: Ποιος Προμηθευτής Θα Πληρωθεί Αυτή την Εβδομάδα;

Sergiy Shuldik
Financial Expert at Finmap
«Την Παρασκευή το πρωί είχα τρεις προμηθευτές που περίμεναν πληρωμή, ₴180.000 στον λειτουργικό λογαριασμό και ₴210.000 συνολική οφειλή έως την Τρίτη. Έπρεπε να διαλέξω ποιον θα καθυστερούσα. Το θέμα είναι ότι τα έσοδά μας εκείνον τον μήνα ήταν τα καλύτερα σε δύο χρόνια.»
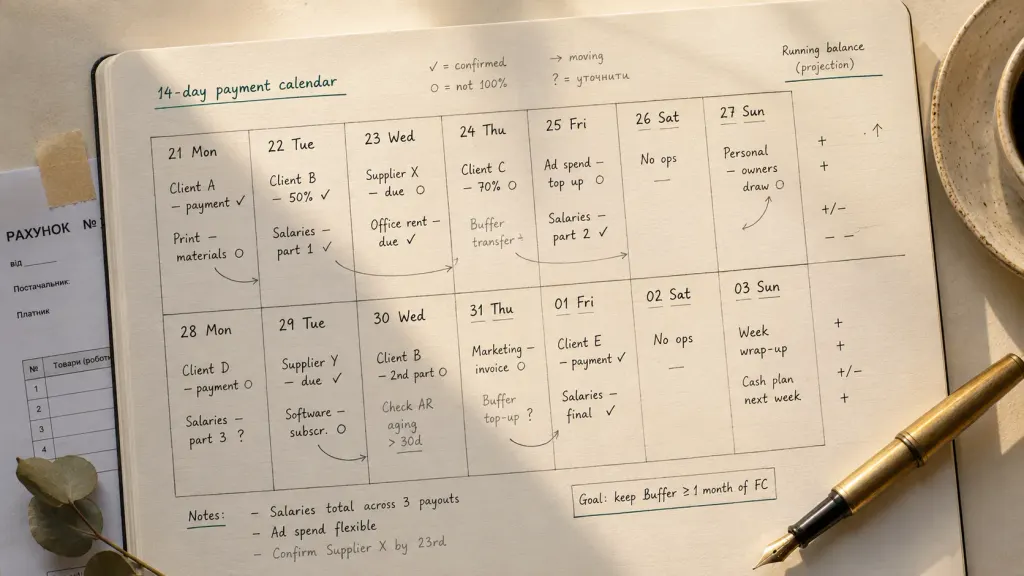
Διευθύνει ένα agency ψηφιακού marketing. Έξι χρόνια λειτουργίας. Οκτώ άτομα. Ετήσια έσοδα: ₴3.600.000. Ο προηγούμενος μήνας είχε κλείσει στα ₴340.000 — ο καλύτερος μήνας από την ίδρυση της εταιρείας. Με κάθε μέτρο του «είναι η επιχείρηση υγιής», η απάντηση ήταν σαφώς ναι.
Και την Παρασκευή το πρωί, καθισμένη με τον καφέ της, έπρεπε να πάρει μια μικρή ταπεινωτική απόφαση: ποιον από τους τρεις προμηθευτές θα καθυστερούσε.
Ο μεγαλύτερος πελάτης της — retainer ₴65.000 — είχε πληρώσει την Τετάρτη όπως είχε συμφωνηθεί. Δύο πελάτες με projects όφειλαν να πληρώσουν «μέχρι το τέλος της επόμενης εβδομάδας» — δηλαδή οποιαδήποτε στιγμή από Τρίτη έως Παρασκευή. Ένας προμηθευτής εκτυπώσεων ζητούσε ₴48.000 μέχρι τη Δευτέρα. Ένας υπεργολάβος σχεδιαστής ζητούσε ₴62.000 μέχρι την Τρίτη. Η freelancer copywriter που μόλις είχε ολοκληρώσει ένα launch χρειαζόταν ₴35.000 μέχρι την Παρασκευή. Επιπλέον ₴42.000 σε μισθούς την Τετάρτη.
Είχε τα χρήματα. Απλώς όχι τις ημέρες που τα χρειαζόταν.
Εκείνη η Παρασκευή το πρωί ήταν το έναυσμα για το πιο βαρετό, πιο χρήσιμο οικονομικό εργαλείο που εγκαθιστά ποτέ ένας ιδιοκτήτης μικρής επιχείρησης: ένα ημερολόγιο πληρωμών. Αυτό το άρθρο εξηγεί γιατί είναι απαραίτητο ακόμα κι όταν τα έσοδα είναι μια χαρά, τι κάνει ένα πραγματικό ημερολόγιο πληρωμών να λειτουργεί, και πώς να φτιάξετε ένα μέσα σε ένα Σαββατοκύριακο.
Το Παράδοξο: Καλά Έσοδα, Επώδυνη Ρευστότητα
Οι περισσότεροι ιδρυτές, όταν σκέφτονται τα «προβλήματα ταμειακής ροής», φαντάζονται μια επιχείρηση που χάνει χρήματα. Η εικόνα είναι λανθασμένη. Τα περισσότερα προβλήματα ταμειακής ροής είναι προβλήματα χρονισμού σε κερδοφόρες επιχειρήσεις.
Οι αριθμοί δεν λένε ψέματα για το αν η επιχείρηση είναι κερδοφόρα. Η μηνιαία κατάσταση αποτελεσμάτων (P&L) του agency έδειχνε ένα υγιές λειτουργικό περιθώριο 24%. Από την αρχή του έτους, ήταν αυξημένη κατά 19% σε σχέση με το προηγούμενο έτος. Τρεις νέοι πελάτες είχαν υπογράψει τους τελευταίους δύο μήνες. Δεν υπήρχε τίποτα λάθος με την επιχείρηση.
Αυτό που ήταν λάθος ήταν η χρονική σχέση ανάμεσα στις εισροές και τις εκροές μετρητών. Οι πελάτες πλήρωναν με το δικό τους πρόγραμμα — κάποιοι στις 5, κάποιοι στις 15, κάποιοι «μέχρι το τέλος του μήνα», κάποιοι όποτε το θυμούνταν. Οι προμηθευτές περίμεναν πληρωμή με το δικό τους πρόγραμμα — πολλοί από αυτούς την 1η ή στις 15, αδιάφοροι για το πότε είχαν πληρώσει οι πελάτες. Οι μισθοί όφειλαν να καταβληθούν σε καθορισμένες ημερομηνίες. Οι φόροι είχαν τον δικό τους τριμηνιαίο ρυθμό. Κανένα από αυτά τα ημερολόγια δεν συντονιζόταν με τα υπόλοιπα.
Ο τραπεζικός λογαριασμός είναι το σημείο όπου συγκρούονται όλα αυτά τα ασύμβατα ημερολόγια. Όταν κοιτάτε το υπόλοιπο του τραπεζικού σας λογαριασμού, βλέπετε την τυχαία τομή δώδεκα επικαλυπτόμενων χρονοδιαγραμμάτων ταμειακών ροών. Μερικές φορές η τομή φαίνεται υγιής. Μερικές φορές φαίνεται ανησυχητική. Σχεδόν ποτέ το υπόλοιπο της τράπεζας δεν σας λέει τίποτα για τις επόμενες 14 ημέρες, δηλαδή ακριβώς όταν πρέπει να ληφθούν οι πραγματικές αποφάσεις.
«Δεν είχα πρόβλημα χρημάτων. Είχα πρόβλημα χρονισμού. Μέχρι να φτιάξω ένα ημερολόγιο πληρωμών, δεν μπορούσα να τα ξεχωρίσω — και έπαιρνα αποφάσεις σαν να ήταν το ίδιο πράγμα.»
Τι Είναι Πραγματικά ένα Ημερολόγιο Πληρωμών (και Τι Δεν Είναι)
Ένα ημερολόγιο πληρωμών δεν είναι προϋπολογισμός. Δεν είναι κατάσταση αποτελεσμάτων (P&L). Δεν είναι πρόβλεψη κέρδους. Δεν είναι κατάσταση ταμειακών ροών με τη λογιστική έννοια.
Ένα ημερολόγιο πληρωμών είναι ένα ενιαίο έγγραφο — χαρτί, spreadsheet ή εργαλείο — που δείχνει, για καθεμία από τις επόμενες 14 έως 90 ημέρες:
- Κάθε προγραμματισμένη εισροή (πληρωμές πελατών, retainers, επιστροφές χρημάτων, αναμενόμενα έσοδα)
- Κάθε προγραμματισμένη εκροή (πληρωμές προμηθευτών, μισθοί, φόροι, συνδρομές, αναλήψεις ιδιοκτήτη)
- Το προβλεπόμενο υπόλοιπο κάθε ημέρας, υπολογισμένο ως: υπόλοιπο προηγούμενης ημέρας + εισροές − εκροές
Αυτό είναι όλο. Η απλούστερη εκδοχή είναι ένας μόνο πίνακας με τρεις στήλες. Ημερομηνία, εισροή/εκροή, προβλεπόμενο υπόλοιπο. Η πιο εξελιγμένη εκδοχή είναι ένα ταμπλό πολλαπλών λογαριασμών με αυτοματοποιημένη τραπεζική ενσωμάτωση. Η πειθαρχία είναι η ίδια.
Τι σας δίνει που τίποτα άλλο δεν δίνει:
- Γνώση για το ποιες ακριβώς ημέρες θα είναι δύσκολες, με 14+ ημέρες προειδοποίηση
- Τη δυνατότητα επαναδιαπραγμάτευσης του χρόνου αντί του ποσού (πολύ πιο εύκολο να το πετύχετε)
- Το τέλος του ερωτήματος της Παρασκευής το πρωί σχετικά με το ποιον προμηθευτή θα καθυστερήσετε
- Μια τεκμηριωμένη βάση για να πείτε σε έναν πελάτη «χρειαζόμαστε την πληρωμή έως την ημερομηνία X για να κρατήσουμε το project σας στο πρόγραμμα»
- Την ελευθερία να αναλάβετε στρατηγικές ενέργειες (εκπτώσεις πρόωρης πληρωμής, διαπραγματεύσεις με προμηθευτές) αντί για αντιδραστικές
Τι δεν είναι:
- Λύση για την πραγματική έλλειψη κερδοφορίας (αν χάνετε χρήματα, το ημερολόγιο το αποκαλύπτει αλλά δεν το διορθώνει)
- Υποκατάστατο της μηνιαίας ανασκόπησης P&L ή της τριμηνιαίας στρατηγικής ανασκόπησης
- Αντικατάσταση της ειλικρινούς τιμολόγησης ή της διαχείρισης απαιτήσεων από πελάτες
- Εγγύηση έναντι εκπλήξεων (η απώλεια ενός μεγάλου πελάτη εξακολουθεί να πονάει — αλλά το βλέπετε νωρίτερα)
Το ημερολόγιο πληρωμών είναι ένα εργαλείο χρονισμού. Αυτή είναι όλη κι όλη η δουλειά του.
Τα Τέσσερα Δομικά Στοιχεία ενός Πραγματικού Ημερολογίου Πληρωμών
Ένα λειτουργικό ημερολόγιο πληρωμών έχει τέσσερα δομικά στοιχεία. Παραλείψτε οποιοδήποτε από αυτά και το ημερολόγιο σταδιακά χάνει την επαφή με την πραγματικότητα και εγκαταλείπεται μέσα σε ένα τρίμηνο.
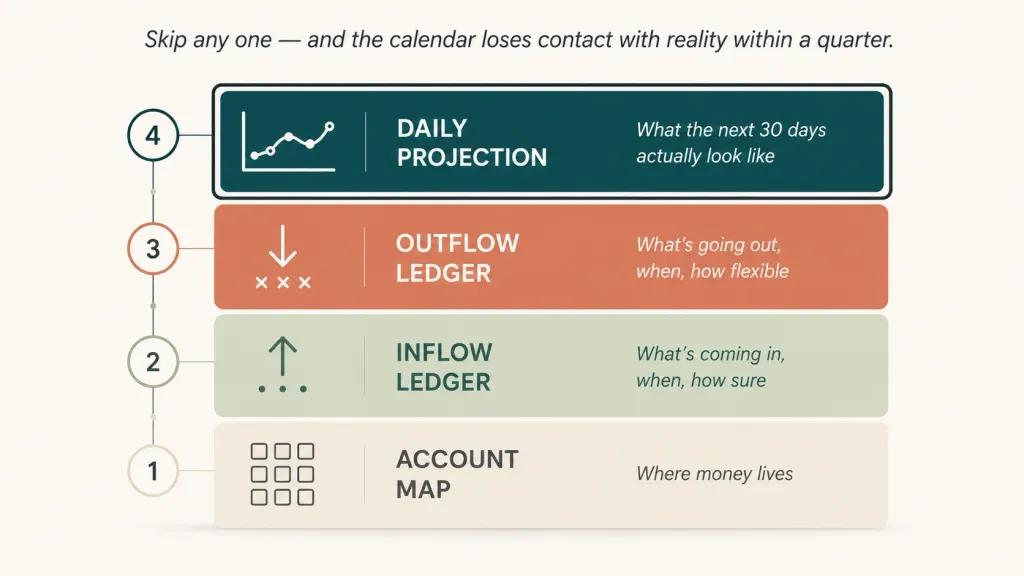
Στοιχείο πρώτο — ο χάρτης λογαριασμών. Μια πλήρης καταγραφή κάθε σημείου όπου η επιχείρηση κρατά χρήματα. Λειτουργικός λογαριασμός UAH. Αποθεματικό φόρων. Στρατηγικό αποθεματικό. Λογαριασμός USD. Λογαριασμός EUR. Μετρητά ταμείου. Υπόλοιπο σε payment processor. Προκαταβολές πελατών σε ξεχωριστό υπολογαριασμό. Ένας εκπληκτικά μεγάλος αριθμός ημερολογίων πληρωμών αποτυγχάνει επειδή χτίστηκαν πάνω στον «κύριο λογαριασμό» — και ο κύριος λογαριασμός δεν είναι εκεί όπου βρίσκονται όλα τα χρήματα. Ο χάρτης λογαριασμών είναι το θεμέλιο της ακρίβειας του ημερολογίου.
Στοιχείο δεύτερο — το μητρώο εισροών. Κάθε αναμενόμενη πληρωμή από πελάτη, δανειστή ή άλλη πηγή. Για κάθε εγγραφή: ποιος πελάτης, πόσο, αναμενόμενη ημερομηνία (καλύτερη εκτίμηση, όχι υπόσχεση), επίπεδο βεβαιότητας (υψηλό/μεσαίο/χαμηλό). Το επίπεδο βεβαιότητας είναι αυτό που ξεχωρίζει ένα ημερολόγιο ευσεβών πόθων από ένα χρήσιμο. Ένα retainer ₴65K από έναν τετραετή πελάτη στις 5 του μήνα είναι υψηλής βεβαιότητας. Η τελική πληρωμή ενός project από έναν νέο πελάτη «αναμενόμενη μέχρι το τέλος της επόμενης εβδομάδας» είναι μεσαίας βεβαιότητας. Ένα εκπρόθεσμο τιμολόγιο χονδρικής από έναν σταθερά καθυστερημένο πληρωτή που «θα πρέπει να έρθει αυτή την εβδομάδα» είναι χαμηλής βεβαιότητας.
Στοιχείο τρίτο — το μητρώο εκροών. Κάθε δεσμευμένη πληρωμή από την επιχείρηση. Επαναλαμβανόμενη (μισθοί, ενοίκιο, συνδρομές, φορολογικές πληρωμές σε γνωστές ημερομηνίες). Μεταβλητή (τιμολόγια προμηθευτών που έφτασαν αυτή την εβδομάδα, αναμενόμενες παραγγελίες υλικών, τιμολόγια freelance συνεργατών). Κάθε εγγραφή: δικαιούχος, ποσό, ημερομηνία λήξης, κρισιμότητα (υποχρεωτική πληρωμή στην ημερομηνία / ευέλικτη κατά μία εβδομάδα / διαπραγματεύσιμη). Η στήλη κρισιμότητας είναι αυτή που σας επιτρέπει να επαναδιαπραγματευτείτε τον χρόνο αντί του ποσού όταν εμφανιστεί πίεση.
Στοιχείο τέταρτο — η ημερήσια πρόβλεψη. Ένας απλός υπολογισμός τρέχοντος υπολοίπου σε όλους τους λογαριασμούς: αρχικό υπόλοιπο + εισροές − εκροές = τελικό υπόλοιπο για την ημέρα. Προεκτεινόμενος 14 έως 90 ημέρες μπροστά. Η πρόβλεψη είναι εκεί όπου το ημερολόγιο δικαιολογεί την ύπαρξή του — αναδεικνύοντας τις ημέρες που θα είναι δύσκολες, τις ημέρες που θα έχουν πλεόνασμα, και τα κενά ανάμεσα σε έσοδα και έξοδα που δεν λύνονται απλώς περιμένοντας.
Αυτά τα τέσσερα δομικά στοιχεία, λειτουργώντας μαζί, είναι αυτά που μετατρέπουν το «κοιτάζω τον τραπεζικό μου λογαριασμό τρεις φορές την ημέρα και αγχώνομαι» σε «ξέρω πώς μοιάζει κάθε ημέρα των επόμενων δύο εβδομάδων, ποιες ημέρες έχουν περιθώριο και ποιες χρειάζονται προσοχή».
Πώς να Φτιάξετε Ένα μέσα σε Ένα Σαββατοκύριακο — Η Διαδικασία 5 Βημάτων
Η πρώτη εκδοχή απαιτεί περίπου 4 ώρες συγκεντρωμένου χρόνου. Οι περισσότεροι ιδρυτές την κατανέμουν σε Σάββατο και Κυριακή.
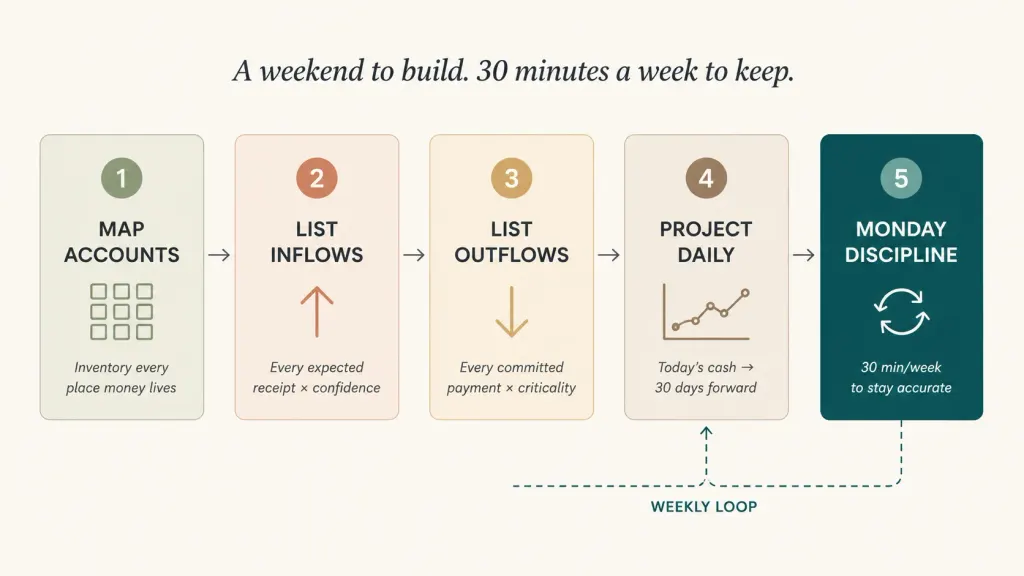
Βήμα πρώτο — χαρτογραφήστε κάθε λογαριασμό, κάθε πορτοφόλι, κάθε σημείο όπου βρίσκονται μετρητά. Καταγράψτε τα όλα. Για καθένα: σημερινό υπόλοιπο, νόμισμα, η συνήθης δραστηριότητα που βλέπει. Για το agency, αυτό αποδείχθηκε ότι ήταν: Λειτουργικός UAH, Φορολογικός UAH, Στρατηγικός UAH (νεοδημιουργημένος), λογαριασμός USD για διαφημιστικές δαπάνες, υπόλοιπο σε payment processor, μετρητά ταμείου στο γραφείο. Έξι σημεία που αθροίζονταν σε περισσότερα απ' όσα νόμιζε.
Βήμα δεύτερο — καταγράψτε κάθε αναμενόμενη εισροή για τις επόμενες 30 ημέρες. Περάστε από κάθε ενεργό πελάτη. Για καθέναν: πότε πληρώνει συνήθως, πόσο, πόση βεβαιότητα υπάρχει. Στη συνέχεια προσθέστε: κάθε ανεξόφλητο τιμολόγιο που δεν έχει πληρωθεί ακόμα (με βεβαιότητα βάσει του ιστορικού του πελάτη). Προσθέστε οποιοδήποτε άλλο αναμενόμενο έσοδο — επιστροφές χρημάτων, ανακλήσεις, πληρωμές συμβούλων, την επιδότηση ΕΕ που έχετε αιτηθεί. Σημειώστε καθεμία με υψηλή/μεσαία/χαμηλή βεβαιότητα.
Βήμα τρίτο — καταγράψτε κάθε αναμενόμενη εκροή για τις επόμενες 30 ημέρες. Πρώτα οι επαναλαμβανόμενες: μισθοί (με τις ακριβείς ημερομηνίες τους), ενοίκιο, κάθε συνδρομή που μπορείτε να σκεφτείτε (θα ανακαλύψετε 30% περισσότερες απ' όσες θυμόσασταν), φορολογικές πληρωμές στις γνωστές ημερομηνίες τους, ο λογιστής. Έπειτα οι μεταβλητές: κάθε τιμολόγιο προμηθευτή που βρίσκεται αυτή τη στιγμή στα εισερχόμενα, κάθε αναμενόμενη παραγγελία υλικών, κάθε οφειλόμενη πληρωμή freelancer. Σημειώστε καθεμία με κρισιμότητα: υποχρεωτική ημερομηνία πληρωμής / ευέλικτη κατά μία εβδομάδα / πλήρως διαπραγματεύσιμη.
Βήμα τέταρτο — προβλέψτε το ημερήσιο υπόλοιπο μπροστά. Ξεκινήστε με το σημερινό συνολικό ταμείο σε όλους τους λογαριασμούς. Για κάθε ημέρα, προσθέστε τις αναμενόμενες εισροές και αφαιρέστε τις αναμενόμενες εκροές. Το αποτέλεσμα είναι μια στήλη τελικών υπολοίπων ανά ημέρα για τις επόμενες 30 ημέρες. Την πρώτη φορά που το κάνετε αυτό, περιμένετε εκπλήξεις. Οι περισσότεροι ιδρυτές ανακαλύπτουν τουλάχιστον μία δύσκολη ημέρα στις επόμενες 14 που δεν είχαν αντιληφθεί, και τουλάχιστον μία ημέρα με πλεόνασμα που τους δίνει στρατηγικές επιλογές που δεν είχαν δει.
Βήμα πέμπτο — εγκαταστήστε την πειθαρχία της Δευτέρας. Κάθε Δευτέρα πρωί, 30 λεπτά: ενημερώστε το ημερολόγιο με το τι πραγματικά συνέβη την προηγούμενη εβδομάδα (ποιες πληρωμές ήρθαν, ποιες όχι, ποιες εκπλήξεις εμφανίστηκαν), και επεκτείνετε την πρόβλεψη κατά μία ακόμη εβδομάδα (ώστε να είναι πάντα 30 ημέρες μπροστά). Αυτό είναι που κρατά το ημερολόγιο ζωντανό. Χωρίς την πειθαρχία της Δευτέρας, το ημερολόγιο είναι ακριβές για 7 ημέρες και μετά γίνεται όλο και πιο φανταστικό. Με αυτήν, το ημερολόγιο είναι το πιο αξιόπιστο οικονομικό έγγραφο στην επιχείρηση.
Η αρχική δημιουργία είναι η πιο απαιτητική. Η πειθαρχία της Δευτέρας είναι πολύ πιο ελαφριά — μόλις υπάρχει η δομή, η ενημέρωσή της παίρνει 25–35 λεπτά.
Τι Επιτρέπει ένα Ημερολόγιο Πληρωμών — Και Τι Όχι
Η ύπαρξη του ημερολογίου αλλάζει τον τύπο των αποφάσεων που μπορείτε να λάβετε.
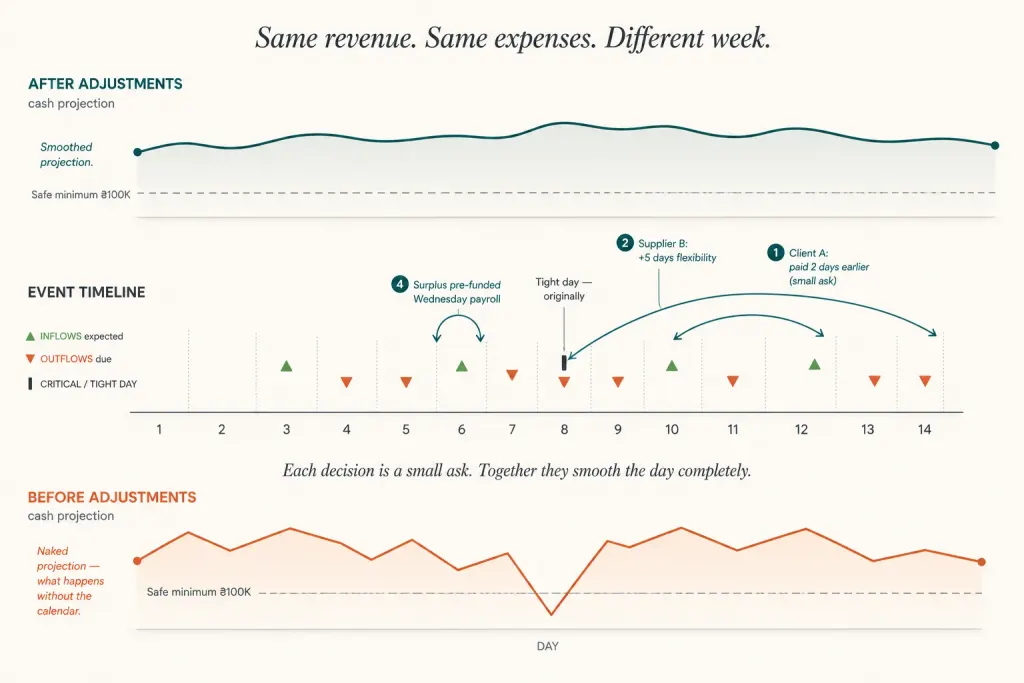
Επιτρέπει διαπραγματεύσεις χρόνου αντί για διαπραγματεύσεις ποσού. Όταν μια δύσκολη ημέρα εμφανιστεί 12 ημέρες νωρίτερα, έχετε επιλογές. Μπορείτε να καλέσετε τον μεγαλύτερο πελάτη του οποίου η πληρωμή οφείλεται εκείνη την εβδομάδα και να ζητήσετε ευγενικά αν θα μπορούσε να εκκαθαριστεί δύο ημέρες νωρίτερα. Μπορείτε να καλέσετε τον προμηθευτή του οποίου το τιμολόγιο έχει ευελιξία και να ζητήσετε 5 επιπλέον ημέρες. Μπορείτε να προσφέρετε μια μικρή έκπτωση πρόωρης πληρωμής σε έναν αγοραστή χονδρικής. Μπορείτε να αναβάλετε μια μη κρίσιμη παραγγελία εξοπλισμού κατά μία εβδομάδα. Καθεμία από αυτές είναι ένα μικρό αίτημα. Όταν γίνουν μαζί, εξομαλύνουν εντελώς την ημέρα.
Επιτρέπει πραγματικές συζητήσεις με πελάτες σχετικά με τους όρους πληρωμής. Αντί να αμύνεστε όταν ένας πελάτης ρωτά για την τιμολόγηση, μπορείτε να έχετε μια δομημένη συζήτηση: «Οι όροι μας net-30 λειτουργούν μόνο αν πράγματι πληρώνετε net-30. Τα 3 από τα τελευταία 6 τιμολόγια ήταν net-45 έως net-50. Μπορούμε να συμφωνήσουμε σε net-30 με δομημένη υπενθύμιση, ή να μεταβούμε σε net-45 με κατάλληλη τιμολόγηση;» Αυτή είναι μια διαφορετική συζήτηση από το αόριστο άγχος για πελάτες που καθυστερούν τις πληρωμές τους.
Επιτρέπει τη στρατηγική αξιοποίηση των ημερών με πλεόνασμα. Όταν το ημερολόγιο δείχνει μια εβδομάδα με πλεόνασμα, μπορείτε να την αξιοποιήσετε σκόπιμα: ενισχύστε το στρατηγικό αποθεματικό, προπληρώστε έναν προμηθευτή για έκπτωση, εξοφλήστε το τιμολόγιο freelancer που εκκρεμούσε καιρό, πάρτε την ανάληψη ιδιοκτήτη που αναβάλλατε. Εβδομάδες με πλεόνασμα που περνούν αναξιοποίητες είναι χαμένη ευελιξία.
Δεν διορθώνει διαρθρωτικά προβλήματα. Αν οι πελάτες πληρώνουν σταθερά με καθυστέρηση 30 ημερών σε όρο 30 ημερών, το ημερολόγιο το δείχνει αλλά δεν το διορθώνει — το διορθώνετε επαναδιαπραγματευόμενοι συμβάσεις ή αλλάζοντας πελάτες. Αν τα περιθώρια είναι πολύ στενά, το ημερολόγιο δείχνει ότι πάντα δυσκολεύεστε μέχρι τις 25, αλλά δεν αλλάζει το υποκείμενο περιθώριο. Αν ένας βασικός πελάτης αντιπροσωπεύει το 40% των εσόδων, το ημερολόγιο δεν μπορεί να εξαφανίσει αυτόν τον κίνδυνο. Το ημερολόγιο αποκαλύπτει την αλήθεια — δεν τη μεταμορφώνει.
Τι Άλλαξε για το Agency μέσα σε 90 Ημέρες
Τρεις μήνες μετά το δίλημμα με τον προμηθευτή εκείνη την Παρασκευή το πρωί, η ίδια επιχείρηση έμοιαζε διαρθρωτικά διαφορετική.
Το ερώτημα της Παρασκευής σταμάτησε να συμβαίνει. Μέχρι το τρίτο Σαββατοκύριακο με το ημερολόγιο σε λειτουργία, η ιδρύτρια μπορούσε να δει την πιθανή ταμειακή θέση της Παρασκευής το πρωί ήδη από την προηγούμενη Δευτέρα. Οι πιέσεις επαναδιαπραγματεύονταν πριν γίνουν επείγουσες — συνήθως μέχρι την Τρίτη ή την Τετάρτη της προηγούμενης εβδομάδας. Οι προμηθευτές έπαψαν να καλούνται να περιμένουν, γιατί πληρώνονταν όταν περίμεναν να πληρωθούν. Ένας προμηθευτής το ανέφερε παρεμπιπτόντως και πρόσφερε έκπτωση 1,5% για συνεπή έγκαιρη πληρωμή.
Οι όροι πληρωμής των πελατών τακτοποιήθηκαν. Το ημερολόγιο έκανε ορατό ποιοι τρεις πελάτες καθυστερούσαν χρόνια 15–25 ημέρες. Η ιδρύτρια είχε δομημένες συζητήσεις με καθέναν: ένας αναβαθμίστηκε σε διακανονισμό προκαταβολής + υπολοίπου, ένας μετέβη σε άμεση χρέωση στις 5, ένας δέχτηκε προσαύξηση 3% για όρους net-45. Το συνολικό μέσο καθυστέρησης στο βιβλίο απαιτήσεων έπεσε από 18 σε 4 ημέρες μέσα σε 60 ημέρες.
Το στρατηγικό αποθεματικό έγινε εφικτό προς χρηματοδότηση. Το ημερολόγιο έδειξε ότι δύο συγκεκριμένες εβδομάδες κάθε μήνα είχαν αξιόπιστο πλεόνασμα. Ρυθμίστηκαν αυτόματες μεταφορές εκείνες τις εβδομάδες — συνολικά ₴18K τον μήνα προς το στρατηγικό αποθεματικό. Μετά από 12 εβδομάδες, το αποθεματικό είχε αυξηθεί από ₴0 σε ₴54K. Μέχρι την ίδια περίοδο του επόμενου έτους, θα πρέπει να ξεπεράσει τα ₴200K — αρκετό για να απορροφήσει την απώλεια ενός σημαντικού πελάτη.
Το άγχος της ιδρύτριας μειώθηκε απότομα. Πριν το ημερολόγιο, η ιδρύτρια έλεγχε τον λειτουργικό λογαριασμό 6–8 φορές την ημέρα. Μετά, η 30λεπτη ανασκόπηση της Δευτέρας το πρωί ήταν η μόνη φορά που κοιτούσε. Η εφαρμογή της τράπεζας πήγε σε έναν φάκελο που δεν άνοιγε. Ο νοητικός χώρος που ελευθερώθηκε πήγε στη δουλειά με τους πελάτες και σε ένα προγραμματισμένο launch νέας σειράς υπηρεσιών — που απέφερε ₴280K επιπλέον έσοδα στο Q4.
«Το ημερολόγιο δεν άλλαξε πόσα κέρδιζα. Άλλαξε τι μπορούσα να κάνω με όσα κέρδιζα. Αυτό είναι ένα διαφορετικό είδος επιχείρησης.»
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Το χρειάζομαι πραγματικά αν η επιχείρησή μου είναι μικρή;

Αν έχετε έναν προμηθευτή και έναν πελάτη, μάλλον όχι. Από τη στιγμή που έχετε 3+ επαναλαμβανόμενες εκροές, 2+ πελάτες με διαφορετικά προγράμματα πληρωμής, ή οποιοδήποτε σημαντικό μεταβλητό κόστος, το ημερολόγιο αρχίζει να αποσβένεται μόνο του. Μέχρι να γίνετε επιχείρηση 3 ατόμων, είναι απαραίτητο.
Spreadsheet ή εξειδικευμένο εργαλείο;
Για τον πρώτο μήνα, ένα spreadsheet είναι μια χαρά — σας αναγκάζει να κατανοήσετε τη μαθηματική λογική. Μετά από 30–60 ημέρες χειροκίνητων ενημερώσεων, οι περισσότεροι ιδιοκτήτες μεταβαίνουν σε εργαλείο γιατί η πειθαρχία της Δευτέρας δυσκολεύει όταν η πραγματικότητα κινείται πιο γρήγορα από το spreadsheet. Η σωστή απάντηση εξαρτάται από το πόσο πολύπλοκος είναι ο χάρτης λογαριασμών σας. Με 2–3 λογαριασμούς, το spreadsheet λειτουργεί επ' αόριστον. Με 5+ λογαριασμούς και τραπεζικές ενσωματώσεις, ένα εργαλείο με αυτόματη ενημέρωση είναι αυτό που κάνει την πειθαρχία της Δευτέρας βιώσιμη.
Πόσο μακριά μπροστά πρέπει να προβλέπει το ημερολόγιο;
14 ημέρες είναι ο ελάχιστος χρήσιμος ορίζοντας. 30 ημέρες είναι το ιδανικό σημείο για τις περισσότερες επιχειρήσεις υπηρεσιών. 60–90 ημέρες έχουν νόημα αν έχετε εποχικότητα, μακρούς κύκλους τιμολόγησης πελατών, ή μεγάλες προγραμματισμένες δεσμεύσεις. Μην προσπαθήσετε να προβλέψετε 180 ημέρες εκτός αν έχετε συγκεκριμένο λόγο — όσο πιο μακριά πάτε, τόσο χαμηλότερη η βεβαιότητα και τόσο υψηλότερο το κόστος συντήρησης.
Τι γίνεται αν οι ημερομηνίες πληρωμής των πελατών μου είναι απρόβλεπτες;
Ακριβώς τότε το ημερολόγιο είναι πιο πολύτιμο. Το θέμα δεν είναι να έχετε τέλειες προβλέψεις — το θέμα είναι να κάνετε ορατή την απροβλεψιμότητα. Μια στήλη «υψηλή/μεσαία/χαμηλή βεβαιότητα» σε κάθε εισροή αναδεικνύει ποιους πελάτες μπορείτε να συμπεριλάβετε στον σχεδιασμό σας και ποιους όχι. Οι αναξιόπιστοι πληρωτές γίνονται συγκεκριμένα εντοπισμένοι αντί για αόριστη ανησυχία.
Πρέπει οι φόροι και οι αναλήψεις ιδιοκτήτη να είναι στο ημερολόγιο;
Ναι, και τα δύο. Οι φόροι μπαίνουν ως προγραμματισμένες εκροές στις γνωστές ημερομηνίες τους. Οι αναλήψεις ιδιοκτήτη μπαίνουν ως προγραμματισμένες εκροές στις ημερομηνίες που έχετε αποφασίσει (δείτε το πλαίσιο μερισμάτων ιδιοκτήτη μας). Πολλά ημερολόγια αποτυγχάνουν επειδή ο ιδρυτής αντιμετωπίζει νοητικά την δική του αμοιβή και τους φόρους της επιχείρησης ως «διαφορετικά» — δεν είναι, από τη σκοπιά του ημερολογίου. Κάθε εκροή μετράει.
Τι γίνεται με τις επιχειρήσεις πολλαπλών νομισμάτων;
Προσθέστε μια στήλη νομίσματος σε κάθε γραμμή. Χρησιμοποιήστε τη σημερινή ισοτιμία για την πρόβλεψη (μην προσπαθήσετε να προβλέψετε τη συναλλαγματική κίνηση — αυτό είναι διαφορετικό πρόβλημα). Η πρόβλεψη δείχνει υπόλοιπα ανά νόμισμα· μπορείτε να μετατρέψετε σε κοινό νόμισμα για τη συνοπτική εικόνα αν είναι χρήσιμο. Οι περισσότερες επιχειρήσεις πολλαπλών νομισμάτων το περιπλέκουν υπερβολικά — κρατήστε το απλό.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



