


Indice

692

11 min

18.06.2026
La domanda del venerdì: quale fornitore pagare questa settimana?

Sergiy Shuldik
Financial Expert at Finmap
"Venerdì mattina avevo tre fornitori in attesa di pagamento, ₴180.000 sul conto operativo e ₴210.000 dovuti complessivamente entro martedì. Ho dovuto scegliere quale far aspettare. Il punto è che il nostro fatturato di quel mese era stato il migliore in due anni."
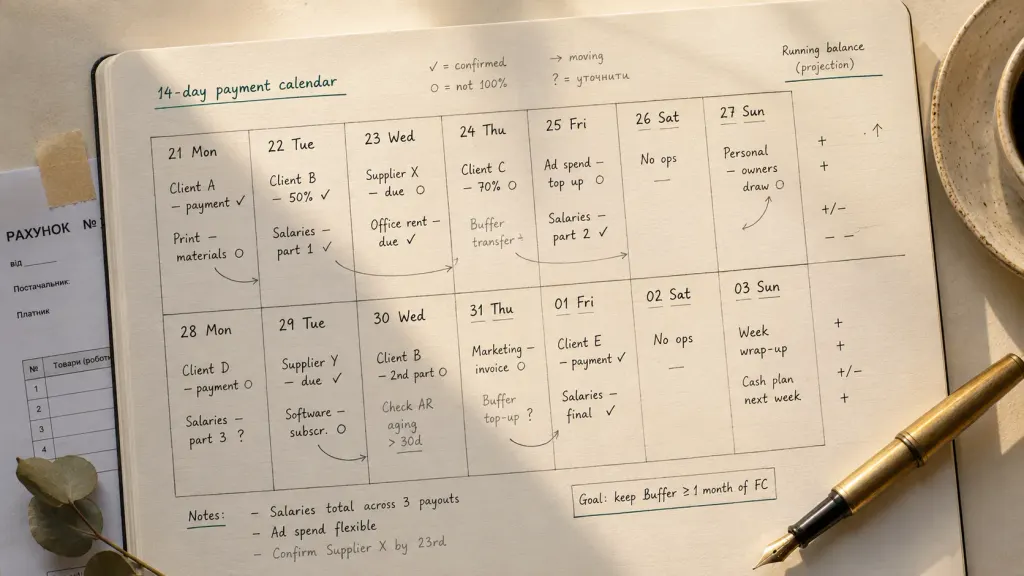
Gestisce un'agenzia di marketing digitale. Sei anni di attività. Otto persone. Ricavi annui: ₴3.600.000. Il mese precedente si era chiuso a ₴340.000 — il migliore da quando aveva aperto. Su qualunque indicatore di "l'azienda è in salute", la risposta era chiaramente sì.
Eppure venerdì mattina, davanti al caffè, ha dovuto prendere una piccola decisione umiliante: quale dei tre fornitori far aspettare.
Il suo cliente più grande — un retainer da ₴65.000 — aveva pagato mercoledì come concordato. Due clienti a progetto dovevano pagare "entro la fine della prossima settimana" — il che significava un giorno qualunque tra martedì e venerdì. Un fornitore di stampa voleva ₴48.000 entro lunedì. Un designer in subappalto voleva ₴62.000 entro martedì. Il copywriter freelance che aveva appena finito un lancio aveva bisogno di ₴35.000 entro venerdì. Più ₴42.000 di stipendi mercoledì.
I soldi c'erano. Solo non nei giorni in cui servivano.
Quel venerdì mattina è stato il catalizzatore dello strumento finanziario più noioso e più utile che un piccolo imprenditore possa mai adottare: un calendario dei pagamenti. Questo articolo spiega perché serve anche quando i ricavi vanno bene, cosa serve perché funzioni davvero e come costruirne uno in un weekend.
Il paradosso: ricavi ok, cassa dolorosa
Molti fondatori, quando pensano a "problemi di cash flow", immaginano un'azienda che perde soldi. L'immagine è sbagliata. La maggior parte dei problemi di cash flow sono problemi di tempistica in aziende profittevoli.
I numeri non mentono sulla redditività dell'azienda. Il conto economico mensile dell'agenzia mostrava un margine operativo sano del 24%. Da inizio anno, era in crescita del 19% rispetto all'anno precedente. Tre nuovi clienti avevano firmato negli ultimi due mesi. Non c'era nulla che non andasse nell'azienda.
Il problema era la relazione temporale tra entrate e uscite di cassa. I clienti pagavano secondo i propri calendari — alcuni il 5, altri il 15, altri "entro fine mese", altri quando se ne ricordavano. I fornitori si aspettavano di essere pagati secondo i propri calendari — molti di loro l'1 o il 15, indifferenti a quando avevano pagato i clienti. Gli stipendi avevano date fisse. Le tasse avevano il proprio ritmo trimestrale. Nessuno di questi calendari era coordinato con gli altri.
Il conto in banca è il punto in cui tutti questi calendari disallineati si scontrano. Quando guardi il saldo in banca, stai guardando l'intersezione casuale di una dozzina di calendari di cassa sovrapposti. A volte l'intersezione sembra sana. A volte sembra allarmante. Quasi mai il saldo in banca ti dice qualcosa sui prossimi 14 giorni, che è il momento in cui vanno prese le decisioni vere.
"Non avevo un problema di soldi. Avevo un problema di tempistica. Finché non ho costruito un calendario dei pagamenti non riuscivo a distinguere le due cose — e prendevo decisioni come se fossero la stessa."
Cos'è davvero un calendario dei pagamenti (e cosa non è)
Un calendario dei pagamenti non è un budget. Non è un conto economico. Non è una previsione di utile. Non è un rendiconto finanziario in senso contabile.
Un calendario dei pagamenti è un unico documento — carta, foglio di calcolo o strumento dedicato — che mostra, per ciascuno dei prossimi 14-90 giorni:
- Ogni entrata prevista (pagamenti dei clienti, retainer, rimborsi, incassi attesi)
- Ogni uscita prevista (pagamenti ai fornitori, stipendi, tasse, abbonamenti, prelievi del titolare)
- Il saldo proiettato per ogni giorno, calcolato come: saldo del giorno precedente + entrate − uscite
Tutto qui. La versione più semplice è un'unica tabella con tre colonne. Data, entrata/uscita, saldo proiettato. La versione più sofisticata è una dashboard multi-conto con integrazione bancaria automatica. La disciplina è la stessa.
Quello che ti dà, e che nient'altro ti dà:
- Sapere quali giorni esatti saranno critici, con 14 o più giorni di anticipo
- La possibilità di rinegoziare la tempistica invece dell'importo (molto più facile da ottenere)
- La fine della domanda del venerdì mattina su quale fornitore far aspettare
- Una base difendibile per dire a un cliente "ci serve il pagamento entro la data X per non far slittare il tuo progetto"
- La libertà di prendere iniziative strategiche (sconti per pagamento anticipato, negoziazioni con i fornitori) invece che reattive
Quello che non è:
- Una soluzione alla mancanza di redditività reale (se stai perdendo soldi, il calendario lo rivela ma non lo risolve)
- Un sostituto della revisione mensile del conto economico o della revisione strategica trimestrale
- Un rimpiazzo per un pricing onesto o per la gestione dei crediti verso i clienti
- Una garanzia contro gli imprevisti (un cliente importante che chiude comunque colpisce duro — ma lo vedi prima)
Il calendario dei pagamenti è uno strumento di tempistica. È tutto il suo lavoro.
I quattro elementi di un vero calendario dei pagamenti
Un calendario dei pagamenti che funziona ha quattro elementi. Se ne salti anche solo uno, il calendario perde progressivamente contatto con la realtà e viene abbandonato entro un trimestre.
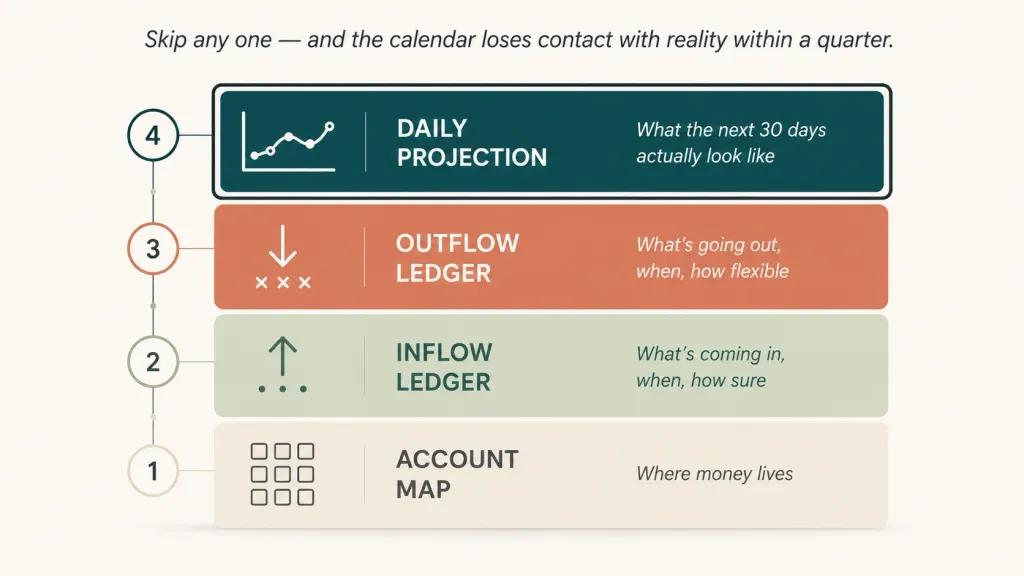
Elemento uno — la mappa dei conti. Un inventario completo di ogni posto in cui l'azienda tiene soldi. Operativo in UAH. Riserva fiscale. Riserva strategica. Conto in USD. Conto in EUR. Piccola cassa. Float del processore di pagamento. Prepagamenti dei clienti tenuti in un sotto-conto separato. Un numero sorprendente di calendari dei pagamenti fallisce perché costruito solo sul "conto principale" — e il conto principale non è dove stanno tutti i soldi. La mappa dei conti è il fondamento dell'accuratezza del calendario.
Elemento due — il registro delle entrate. Ogni pagamento atteso da un cliente, un finanziatore o un'altra fonte. Per ogni voce: quale cliente, quanto, data attesa (una stima ragionata, non una promessa), livello di confidenza (alto/medio/basso). Il livello di confidenza è ciò che distingue un calendario basato su desideri da uno realmente utile. Un retainer da ₴65K da un cliente di quattro anni il 5 del mese è alta confidenza. Il saldo finale di un progetto da un nuovo cliente "atteso entro fine prossima settimana" è media. Una fattura all'ingrosso in ritardo da un cliente cronicamente ritardatario "dovrebbe arrivare questa settimana" è bassa.
Elemento tre — il registro delle uscite. Ogni pagamento impegnato dall'azienda. Ricorrente (stipendi, affitto, abbonamenti, versamenti fiscali a date note). Variabile (fatture dei fornitori arrivate questa settimana, ordini di materiali attesi, fatture di collaboratori freelance). Per ogni voce: beneficiario, importo, scadenza, criticità (da pagare tassativamente in data / flessibile di una settimana / negoziabile). La colonna della criticità è ciò che ti permette di rinegoziare la tempistica invece dell'importo quando emerge una stretta.
Elemento quattro — la proiezione giornaliera. Un semplice calcolo di saldo progressivo su tutti i conti: saldo iniziale + entrate − uscite = saldo finale della giornata. Esteso in avanti da 14 a 90 giorni. La proiezione è dove il calendario si guadagna il suo posto — facendo emergere i giorni che saranno stretti, quelli in surplus e i vuoti tra incassi e uscite che non si risolvono semplicemente aspettando.
Questi quattro elementi, messi insieme, sono ciò che trasforma "guardo il conto operativo tre volte al giorno e mi sento in ansia" in "so com'è ogni giorno delle prossime due settimane, compreso quali giorni hanno margine e quali richiedono attenzione."
Come costruirne uno in un weekend — il processo in 5 passi
La prima versione richiede circa 4 ore di lavoro concentrato. La maggior parte dei fondatori la spalma tra sabato e domenica.
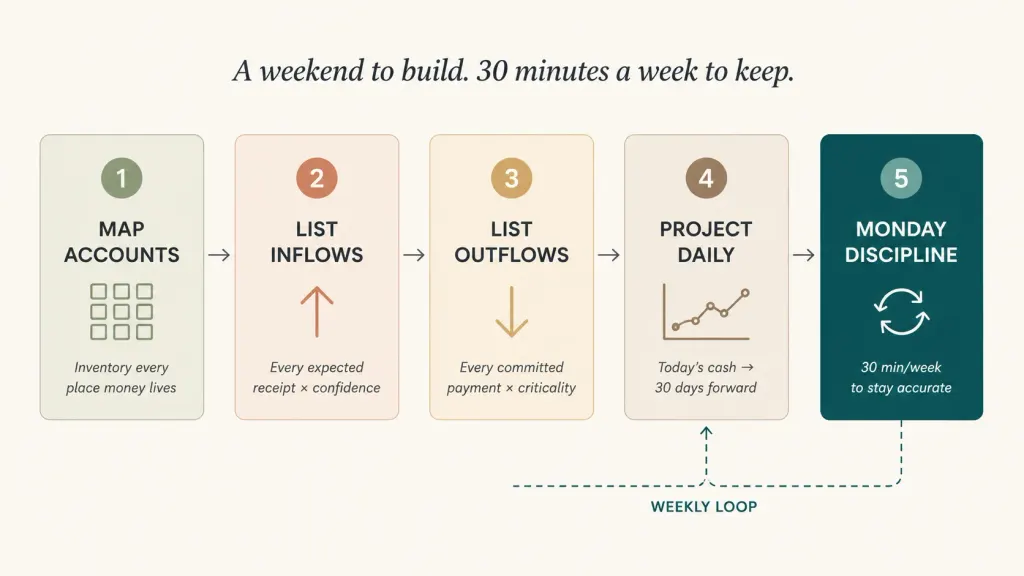
Passo uno — mappa ogni conto, ogni portafoglio, ogni luogo dove ci sono soldi. Elencali tutti. Per ciascuno: saldo di oggi, valuta, il tipo di attività che vede tipicamente. Per l'agenzia, è risultato essere: Operativo UAH, Fiscale UAH, Strategico UAH (appena creato), conto USD per la spesa pubblicitaria, float del processore di pagamento, piccola cassa in ufficio. Sei luoghi in totale, più di quanto pensasse.
Passo due — elenca ogni entrata attesa nei prossimi 30 giorni. Passa in rassegna ogni cliente attivo. Per ciascuno: quando paga di solito, quanto, con che livello di confidenza. Poi aggiungi: ogni fattura in sospeso non ancora pagata (con confidenza basata sullo storico del cliente). Aggiungi qualsiasi altra entrata attesa — rimborsi, resi, compensi da consulenza, il contributo europeo per cui hai fatto domanda. Segna ognuna con confidenza alta/media/bassa.
Passo tre — elenca ogni uscita attesa nei prossimi 30 giorni. Prima le ricorrenti: stipendi (con le date esatte), affitto, ogni abbonamento a cui riesci a pensare (ne scoprirai il 30% in più di quanto ricordavi), versamenti fiscali alle date note, il commercialista. Poi le variabili: ogni fattura fornitore attualmente in arrivo, ogni ordine di materiali atteso, ogni pagamento freelance in scadenza. Segna ognuna con la criticità: data tassativa / flessibile di una settimana / interamente negoziabile.
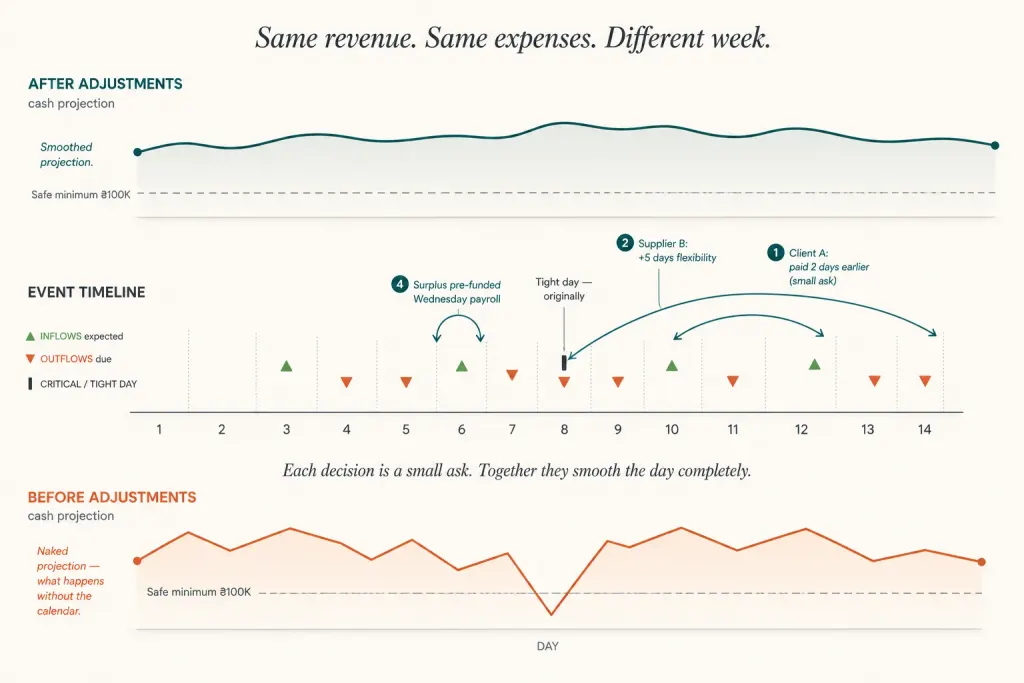
Passo quattro — proietta il saldo giornaliero in avanti. Parti dalla liquidità totale di oggi su tutti i conti. Per ogni giorno, aggiungi le entrate attese e sottrai le uscite attese. Il risultato è una colonna di saldi finali per ogni giorno dei prossimi 30. La prima volta che lo fai, aspettati sorprese. La maggior parte dei fondatori scopre almeno un giorno critico nei prossimi 14 di cui non era consapevole, e almeno un giorno in surplus che offre opzioni strategiche che non aveva visto.
Passo cinque — installa la disciplina del lunedì. Ogni lunedì mattina, 30 minuti: aggiorna il calendario con quello che è realmente successo la settimana scorsa (quali pagamenti sono arrivati, quali no, quali sorprese si sono presentate), ed estendi la proiezione di un'altra settimana (così è sempre a 30 giorni in avanti). Questo è ciò che tiene vivo il calendario. Senza la disciplina del lunedì, il calendario è accurato per 7 giorni e poi diventa sempre più fantasioso. Con essa, il calendario è il documento finanziario più affidabile dell'azienda.
La prima costruzione è la più pesante. La disciplina del lunedì è molto più leggera — una volta che la struttura esiste, aggiornarla richiede 25-35 minuti.
Cosa permette di fare un calendario dei pagamenti — e cosa no
Avere il calendario in atto cambia il tipo di decisioni che puoi prendere.
Permette negoziazioni di tempistica invece che di importo. Quando un giorno critico appare a 12 giorni di distanza, hai delle opzioni. Puoi chiamare il cliente più grande il cui pagamento è dovuto quella settimana e chiedere gentilmente se può liquidare due giorni prima. Puoi chiamare il fornitore la cui fattura ha margine di flessibilità e chiedere 5 giorni in più. Puoi offrire un piccolo sconto per pagamento anticipato a un cliente all'ingrosso. Puoi rimandare di una settimana un ordine di attrezzature non critico. Ognuna di queste è una piccola richiesta. Fatte insieme, appianano completamente la giornata.
Permette conversazioni reali con i clienti sui termini di pagamento. Invece di metterti sulla difensiva quando un cliente chiede del pricing, puoi avere una conversazione strutturata: "I nostri termini a 30 giorni funzionano solo se paghi davvero a 30 giorni. 3 delle ultime 6 fatture sono state pagate a 45-50 giorni. Possiamo concordare 30 giorni con un promemoria strutturato, oppure passare a 45 giorni con un pricing adeguato?" È una conversazione diversa dal vago stress per i clienti che pagano in ritardo.
Permette un uso strategico dei giorni in surplus. Quando il calendario mostra una settimana in surplus, puoi usarla deliberatamente: alimentare la riserva strategica, pagare in anticipo un fornitore per ottenere uno sconto, saldare la fattura freelance rimasta in sospeso, prendere il prelievo del titolare che hai rimandato. Le settimane in surplus lasciate inutilizzate sono opzionalità sprecata.
Non risolve i problemi strutturali. Se i clienti pagano sistematicamente con 30 giorni di ritardo su un termine a 30 giorni, il calendario lo mostra ma non lo risolve — lo risolvi rinegoziando i contratti o cambiando clienti. Se i margini sono troppo sottili, il calendario mostra che sei sempre in tensione entro il 25, ma non cambia il margine di fondo. Se un cliente chiave rappresenta il 40% dei ricavi, il calendario non può far sparire quel rischio. Il calendario rivela la verità — non la trasforma.
Cosa è cambiato per l'agenzia in 90 giorni
Tre mesi dopo il dilemma del fornitore di venerdì mattina, la stessa azienda aveva un aspetto strutturalmente diverso.
La domanda del venerdì ha smesso di presentarsi. Al terzo weekend con il calendario in funzione, la fondatrice riusciva a vedere la probabile situazione di cassa del venerdì mattina già dal lunedì precedente. Le strette venivano rinegoziate prima di diventare urgenti — di solito entro martedì o mercoledì della settimana prima. I fornitori smisero di essere chiesti di aspettare, perché venivano pagati quando se lo aspettavano. Un fornitore lo menzionò di passaggio e offrì uno sconto dell'1,5% per pagamento puntuale costante.
I termini di pagamento dei clienti si sono ripuliti. Il calendario rese visibile quali tre clienti erano cronicamente in ritardo di 15-25 giorni. La fondatrice ebbe conversazioni strutturate con ciascuno: uno passò a un accordo di acconto + saldo, uno passò all'addebito diretto il 5, uno accettò una maggiorazione del 3% per termini a 45 giorni. I giorni di ritardo aggregati sul portafoglio crediti scesero da 18 a 4 in 60 giorni.
La riserva strategica è diventata finanziabile. Il calendario mostrò che due settimane specifiche ogni mese avevano un surplus affidabile. Furono impostati bonifici automatici in quelle settimane — ₴18K totali al mese nella riserva strategica. Dopo 12 settimane, la riserva era cresciuta da ₴0 a ₴54K. Entro lo stesso periodo dell'anno successivo, dovrebbe superare i ₴200K — abbastanza per assorbire la perdita di un cliente importante.
L'ansia della fondatrice è calata nettamente. Prima del calendario, la fondatrice controllava il conto operativo 6-8 volte al giorno. Dopo, la revisione del lunedì mattina di 30 minuti era l'unico momento in cui guardava. L'app della banca finì in una cartella che non apriva più. Lo spazio mentale liberato andò nel lavoro con i clienti e nel lancio pianificato di una nuova linea di servizi — che portò ₴280K di ricavi incrementali nel Q4.
"Il calendario non ha cambiato quanto guadagnavo. Ha cambiato cosa potevo fare con quello che guadagnavo. È un tipo diverso di azienda."
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Mi serve davvero se la mia azienda è piccola?

Se hai un solo fornitore e un solo cliente, probabilmente no. Dal momento in cui hai 3 o più uscite ricorrenti, 2 o più clienti con scadenze di pagamento diverse, o costi variabili significativi, il calendario inizia a ripagarsi da solo. Quando arrivi a un'azienda di 3 persone, diventa essenziale.
Foglio di calcolo o strumento dedicato?
Per il primo mese, il foglio di calcolo va benissimo — ti costringe a capire i numeri. Dopo 30-60 giorni di aggiornamenti manuali, la maggior parte dei titolari passa a uno strumento dedicato, perché la disciplina del lunedì diventa più difficile quando la realtà si muove più in fretta del foglio di calcolo. La risposta giusta dipende da quanto è complessa la tua mappa dei conti. Con 2-3 conti, il foglio di calcolo funziona indefinitamente. Con 5 o più conti e integrazioni bancarie, uno strumento con aggiornamento automatico è ciò che rende sostenibile la disciplina del lunedì.
Fino a quanto in avanti dovrebbe proiettare il calendario?
14 giorni è l'orizzonte minimo utile. 30 giorni è il punto ottimale per la maggior parte delle aziende di servizi. 60-90 giorni ha senso se hai stagionalità, cicli di fatturazione dei clienti lunghi o impegni pianificati importanti. Non provare a proiettare 180 giorni a meno che tu non abbia un motivo specifico — più vai lontano, più bassa è l'affidabilità e più alto il costo di manutenzione.
E se le date di pagamento dei miei clienti sono imprevedibili?
È esattamente in quel caso che il calendario è più prezioso. Il punto non è avere previsioni perfette — il punto è rendere visibile l'imprevedibilità. Una colonna per la "confidenza alta/media/bassa" su ogni entrata fa emergere su quali clienti puoi pianificare e su quali no. I pagatori inaffidabili diventano identificati in modo specifico invece di restare una preoccupazione vaga.
Tasse e prelievi del titolare devono essere nel calendario?
Sì, entrambi. Le tasse entrano come uscite programmate alle loro date note. I prelievi del titolare entrano come uscite programmate alle date che hai deciso (vedi il nostro schema sui dividendi del titolare). Molti calendari falliscono perché il fondatore tratta mentalmente il proprio compenso e le tasse dell'azienda come "cose diverse" — non lo sono, dal punto di vista del calendario. Ogni uscita conta.
E le aziende multi-valuta?
Aggiungi una colonna per la valuta su ogni riga. Usa il tasso di oggi per la proiezione (non provare a prevedere il cambio — è un problema diverso). La proiezione mostra i saldi per valuta; puoi convertire in una valuta comune per il riepilogo finale, se utile. La maggior parte delle aziende multi-valuta complica troppo questo aspetto — mantienilo semplice.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



