


Inhoudsopgave

142

7 min

27.07.2026
Een Zakelijke Lening: Wanneer Ze Je Redt, en Wanneer Ze Je Laat Zinken
Oleksiy Bazyura
Financial Expert at Finmap
Als je rekening krap wordt, lijkt een lening een reddingsboei. Snel geld, het gat gedicht, weer ruimte om adem te halen. Precies daarom gaan mensen lenen op het moment dat de zaken er het slechtst uitzien — en precies daarom maakt het de zaken zo vaak erger.
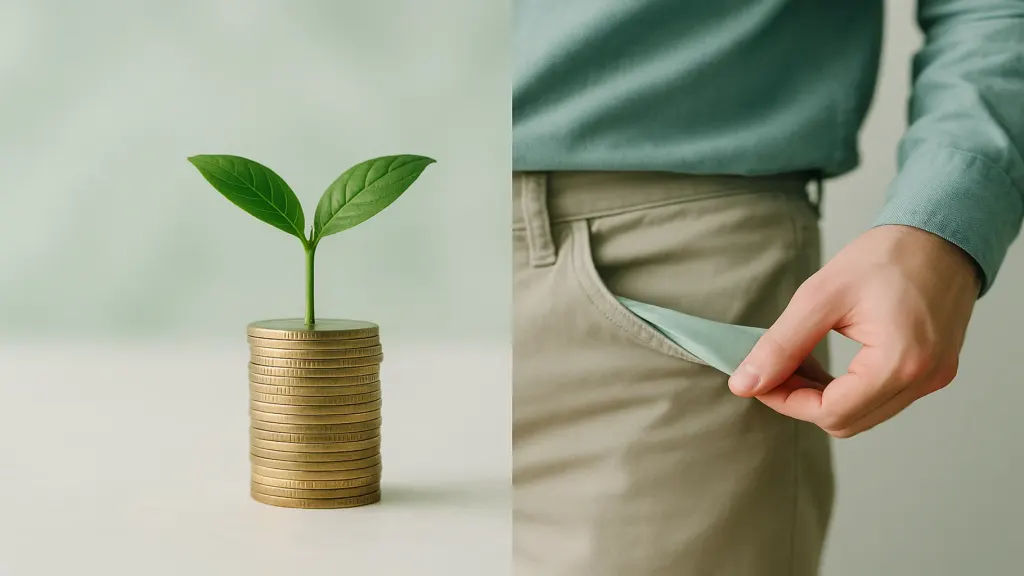
Een lening op zich is niet goed of slecht. Het is een hefboom. Achter een winstgevend idee versnelt het de zaak. Achter een aanhoudend geldtekort stelt het simpelweg het probleem uit en voegt er rente aan toe. Het verschil tussen deze twee situaties is de echte vraag die je moet beantwoorden voordat je iets ondertekent.
Je kunt uitzoeken in welke situatie je zit nog voordat je bij de bank aanklopt. Het enige wat daarvoor nodig is, is een eerlijk antwoord op waar het geld precies naartoe gaat en waar je het geld vandaan haalt om het terug te betalen.
Twee heel verschillende redenen om een lening af te sluiten
Aan de oppervlakte lijken ze identiek: "niet genoeg geld." Maar eronder zijn het tegenpolen, en ze door elkaar halen is gevaarlijk.
| Een lening voor groei | Een lening om een gat te dichten |
|---|---|
| Het geld gaat naar iets dat meer geld oplevert | Het geld gaat naar lopende kosten die niets terugbrengen |
| Je hebt een plan voor waar de terugbetaling vandaan komt | Je bent van plan terug te betalen "uit de volgende inkomsten" |
| De zaak is winstgevend, het ontbreekt alleen aan omzet | De zaak draait verlies, en de lening verbergt dat |
De eerste situatie is een hefboom die normaal werkt: je leent, je investeert, je verdient meer, je betaalt terug, en je komt er beter uit. De tweede is het dekken van een verlies met geleend geld. Daar geneest de lening niet, ze verdooft: het gat is nergens naartoe verdwenen, en nu komt er elke maand rente bij.
"Ik nam een lening om 'de maand door te komen.' Dat lukte. Toen de volgende, toen nog een. Na een jaar besefte ik dat al die leningen een bedrijf drijvende hielden dat simpelweg met verlies draaide."
Wanneer een lening echt helpt
Lenen werkt in je voordeel wanneer het groei financiert in plaats van een verlies te maskeren. De signalen van die situatie zijn eenvoudig:
- Het geld gaat naar iets dat verdient. Een partij voorraad tegen bevestigde vraag, apparatuur die de productie verhoogt — dingen die terugbrengen wat je erin stopt, met winst.
- Je kent het rendement. Je hebt uitgerekend hoeveel de investering oplevert en in welke periode, en dat bedrag is hoger dan de kosten van de lening.
- Het gat is tijdelijk en duidelijk. Het geld voor een levering of contract komt over 45 dagen binnen, maar je moet nu betalen — de lening overbrugt gewoon die periode.
- Je hebt waar je uit kunt terugbetalen. De terugbetaling zit ingebouwd in het plan, en is niet afhankelijk van "als alles goed gaat."
Wanneer je beter niet kunt lenen
Er zijn situaties waarin een lening de zaken bijna zeker erger maakt, en het loont om ze te herkennen:
- Om een verlies te dekken. Als de zaak verlies draait, stelt lenen alleen het moment van de waarheid uit en maakt het duurder.
- Om salarissen en huur te betalen "tot het beter gaat." Dat is het financieren van lopende kosten met andermans geld — een kringloop die zichzelf niet sluit.
- "Ik heb het niet doorgerekend, maar ik heb het nodig." Als je het rendement en de bron van terugbetaling niet kent, is dat geen beslissing — het is hoop op rente.
"De nuttigste vraag voor een lening bleek de simpelste: waar haal ik precies het geld vandaan om het terug te betalen. Was er geen antwoord, dan had lenen geen zin."
Waarom boekhouding en een financieel expert hier belangrijk zijn
Om een groeilening van een gat-dichtende lening te onderscheiden, moet je twee dingen zien: of de zaak echt winstgevend is en hoe de kasstroomcyclus eruitziet. Dat zie je niet met het blote oog — een zaak die winstgevend lijkt, kan jarenlang op leningen draaien, en een tijdelijk gat is makkelijk te verwarren met een structureel verlies.
Hier komt een financieel expert om de hoek kijken: die laat je zien of je echt winstgevend bent of niet, of je gat tijdelijk of blijvend is, en of de zaak de terugbetaling aankan. In Finmap zie je de winst apart van de kasstroom, en toekomstige betalingen vooraf uitgestippeld — zo wordt het besluit over de lening op cijfers genomen, niet in paniek.
📌 Ontdek of je een lening nodig hebt — en of je bedrijf die aankan. Boek een gratis financiële diagnose van Finmap — een financieel expert laat zien of je echt winstgevend bent, of je gat tijdelijk of structureel is, en waar je het geld vandaan haalt om terug te betalen. Vrijblijvend.
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Hoe weet ik of mijn lening voor groei is of om een gat te dichten?

Kijk waar het geld naartoe gaat en waar je het terugbetaalt. Gaat het naar iets dat meer geld oplevert en zit de terugbetaling in het plan — dat is groei. Gaat het naar lopende kosten en ben je van plan terug te betalen "uit de volgende inkomsten" — dat is een gat dichten, en de lening maakt het alleen dieper.
Kan ik een lening gebruiken om een kasstroomgat te dekken?
Als het gat tijdelijk en duidelijk is (het geld van een contract komt over een maand binnen), is een lening prima als brug. Is het gat blijvend en herhaalt het zich elke maand, dan is dat een teken van een structureel probleem, en lenen lost het niet op — het maakt het alleen duurder.
Wat is de belangrijkste berekening voor je een lening afsluit?
Vergelijk het rendement van de investering met de kosten van de lening en zorg dat er een concrete bron van terugbetaling is. Is de verwachte winst hoger dan de rente en heb je waaruit terug te betalen, dan is lenen prima. Heb je het niet doorgerekend, dan is het een beslissing op emotie.
De zaak lijkt winstgevend, maar er is constant te weinig geld. Is dat een reden voor een lening?
Eerst moet je begrijpen of het een winstprobleem is of een kasstroomcyclusprobleem. "Winstgevend maar zonder geld" wordt vaak verholpen door aan betalingstermijnen te werken, niet met een lening. Lenen zonder dat inzicht maskeert alleen de oorzaak.
Kun je helemaal zonder lening?
Vaak wel — door te werken met uitgestelde betalingen, vooruitbetalingen en een kasbuffer. Een lening past bij een groeispurt, niet als permanente manier om de kas te lappen. Als de zaak elke maand niet overleeft zonder nieuwe lening, is het probleem geen tekort aan leningen.
Nog vragen?
We beantwoorden ze graag.


Finmap support



