



Índice

253

7 min

27.07.2026
Empréstimo empresarial: quando ele salva o negócio e quando afunda de vez
Oleksiy Bazyura
Especialista financeiro na Finmap
Quando a conta está quase no vermelho, um empréstimo parece uma tábua de salvação. Dinheiro rápido, buraco tapado, fôlego para respirar de novo. É exatamente por isso que muita gente pega dinheiro emprestado no momento em que a situação parece pior — e é exatamente por isso que, tantas vezes, acaba piorando tudo.
Um empréstimo, por si só, não é bom nem ruim. É uma alavanca. Por trás de uma ideia lucrativa, ele acelera o negócio. Por trás de uma falta constante de caixa, ele só adia o problema e ainda coloca juros em cima. A diferença entre essas duas situações é a verdadeira pergunta que você precisa responder antes de assinar qualquer coisa.
Dá para entender em qual situação você está antes mesmo de falar com o banco. Basta responder com honestidade: para onde exatamente esse dinheiro vai e de onde virá o dinheiro para pagar de volta.
Dois motivos bem diferentes para pegar um empréstimo
Por fora, parecem a mesma coisa: “falta dinheiro”. Mas, por dentro, são situações opostas — e confundir uma com a outra é perigoso.
| Empréstimo para crescer | Empréstimo para tapar buraco |
|---|---|
| O dinheiro vai para algo que vai trazer mais dinheiro | O dinheiro vai para despesas correntes que não geram retorno |
| Você tem um plano claro de onde virá o dinheiro para pagar | Você pretende pagar “com os próximos recebimentos” |
| O negócio é lucrativo, só precisa de giro | O negócio está no prejuízo, e o empréstimo só esconde isso |
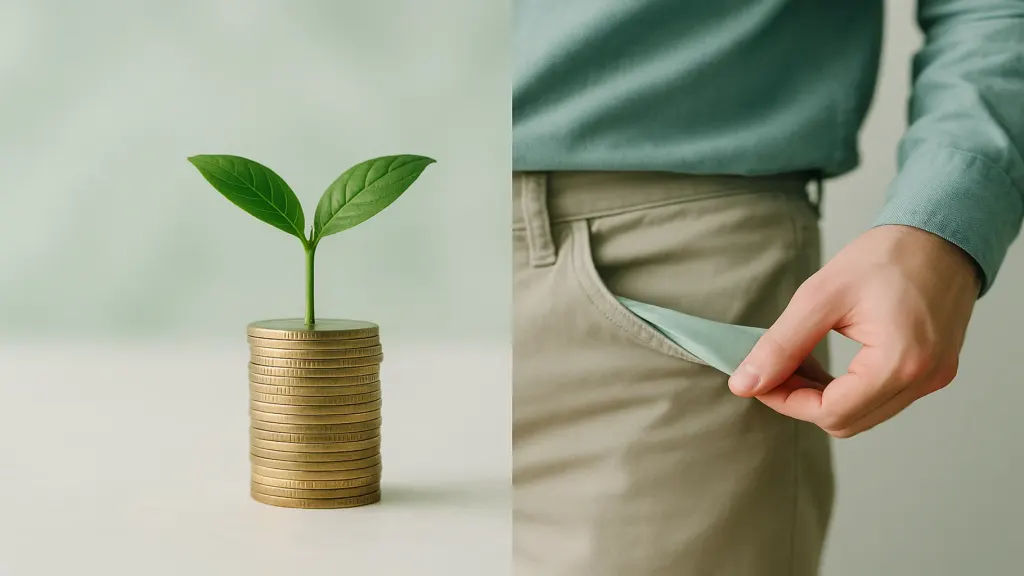
No primeiro caso, a alavanca funciona como deveria: você pega emprestado, investe, ganha mais, paga o empréstimo e sai na frente. No segundo, você está cobrindo prejuízo com dinheiro emprestado. Aí o empréstimo não resolve, só anestesia: o buraco continua lá, e agora ainda ganha juros todo mês.
“Peguei um empréstimo para ‘fechar o mês’. Fechei. Depois veio o mês seguinte, e mais outro. Um ano depois, percebi que aqueles empréstimos estavam mantendo de pé um negócio que simplesmente operava no prejuízo.”
Quando um empréstimo realmente ajuda
Pegar dinheiro emprestado funciona a seu favor quando financia crescimento, não quando tapa prejuízo. Os sinais dessa situação são simples:
- O dinheiro vai para algo que gera retorno. Um lote de estoque com demanda confirmada, um equipamento que aumenta a produção — coisas que devolvem o que você colocou, com lucro.
- Você sabe qual será o retorno. Você calculou quanto o investimento vai trazer e em quanto tempo, e esse valor é maior que o custo do empréstimo.
- O descompasso é temporário e claro. O dinheiro de uma entrega ou contrato entra em 45 dias, mas você precisa pagar agora — o empréstimo só faz a ponte nesse intervalo.
- Você sabe de onde virá o pagamento. A quitação está dentro do plano, não depende de “se tudo der certo”.
Quando é melhor não pegar empréstimo
Há situações em que um empréstimo quase certamente piora as coisas — e vale saber identificá-las:
- Para cobrir prejuízo. Se o negócio opera no prejuízo, pegar empréstimo só adia a hora da verdade e deixa tudo mais caro.
- Para pagar salários e aluguel “até melhorar”. Isso é financiar despesas do dia a dia com dinheiro dos outros — um ciclo que não se fecha sozinho.
- “Não fiz as contas, mas preciso.” Se você não sabe o retorno nem a fonte de pagamento, isso não é decisão — é esperança com juros.
“A pergunta mais útil antes de pegar um empréstimo acabou sendo a mais simples: de onde exatamente vai sair o dinheiro para pagar? Quando não havia resposta, não fazia sentido pegar emprestado.”
Por que a gestão financeira e um especialista financeiro importam aqui
Para diferenciar um empréstimo para crescimento de um empréstimo para tapar buraco, você precisa enxergar duas coisas: se o negócio é realmente lucrativo e como funciona o ciclo de caixa. Não dá para perceber isso no olho — uma empresa que parece lucrativa pode viver de empréstimos por anos, e um descompasso temporário pode ser facilmente confundido com um prejuízo estrutural.
É aqui que entra um especialista financeiro: ele mostra se você é realmente lucrativo ou não, se o seu descompasso é temporário ou permanente, e se o negócio consegue carregar o pagamento das parcelas. No Finmap, você vê o lucro separado do fluxo de caixa e os pagamentos futuros organizados com antecedência — assim, a decisão sobre o empréstimo é tomada com base em números, não no desespero.
📌 Descubra se você precisa de um empréstimo — e se o seu negócio consegue bancar essa dívida. Agende um diagnóstico financeiro gratuito com a Finmap — um especialista financeiro vai mostrar se você é realmente lucrativo, se o seu descompasso é temporário ou estrutural, e de onde virá o dinheiro para pagar. Sem compromisso.
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Como saber se meu empréstimo é para crescer ou para tapar um buraco?

Veja para onde o dinheiro vai e de onde virá o pagamento. Se ele vai para algo que vai gerar mais dinheiro e o pagamento já está previsto no plano, é crescimento. Se vai para despesas atuais e você pretende pagar “com os próximos recebimentos”, é tapa-buraco — e o empréstimo só vai deixar esse buraco mais fundo.
Posso usar um empréstimo para cobrir uma falta de caixa?
Se a falta de caixa é temporária e bem definida (o dinheiro de um contrato entra daqui a um mês), o empréstimo pode funcionar como ponte. Se o problema é permanente e se repete todo mês, isso é sinal de um problema estrutural — e pegar dinheiro emprestado não vai resolver, só vai deixar tudo mais caro.
Qual é a conta principal antes de pegar um empréstimo?
Compare o retorno do investimento com o custo do empréstimo e garanta que exista uma fonte concreta para pagar a dívida. Se o lucro esperado é maior que os juros e você sabe de onde vai sair o pagamento, o empréstimo pode fazer sentido. Se você não fez essa conta, é uma decisão tomada no impulso.
A empresa parece lucrativa, mas sempre falta dinheiro. Isso é motivo para pegar empréstimo?
Primeiro, você precisa entender se o problema é de lucro ou de ciclo de caixa. Muitas vezes, uma empresa “lucrativa, mas sem dinheiro” se resolve ajustando prazos de pagamento e recebimento, não com empréstimo. Pegar dinheiro emprestado sem entender isso só vai esconder a causa.
Dá para tocar o negócio sem empréstimo nenhum?
Muitas vezes, sim — trabalhando com prazos de pagamento, adiantamentos e uma reserva de caixa. Empréstimo faz sentido para acelerar um crescimento, não como solução permanente para fechar o caixa. Se a empresa não consegue sobreviver mês a mês sem um novo empréstimo, o problema não é falta de empréstimo.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



