


Indice

140

7 min

27.07.2026
Un prestito aziendale: quando ti salva e quando ti affonda
Oleksiy Bazyura
Financial Expert at Finmap
Quando il conto scarseggia, un prestito sembra una scialuppa di salvataggio. Soldi veloci, il buco tappato, un po' di respiro. Proprio per questo ci si indebita nel momento in cui le cose sembrano andare peggio — ed è proprio per questo che spesso le fanno peggiorare ancora di più.
Un prestito di per sé non è né buono né cattivo. È una leva. Dietro un'idea profittevole accelera il business. Dietro una carenza costante di liquidità si limita a rimandare il problema, aggiungendoci sopra gli interessi. La differenza tra queste due situazioni è la vera domanda a cui rispondere prima di firmare qualsiasi cosa.
Puoi capire in quale situazione ti trovi ancora prima di arrivare in banca. Basta rispondere onestamente a in cosa va esattamente il denaro e da dove prenderai i soldi per restituirlo.
Due motivi molto diversi per chiedere un prestito
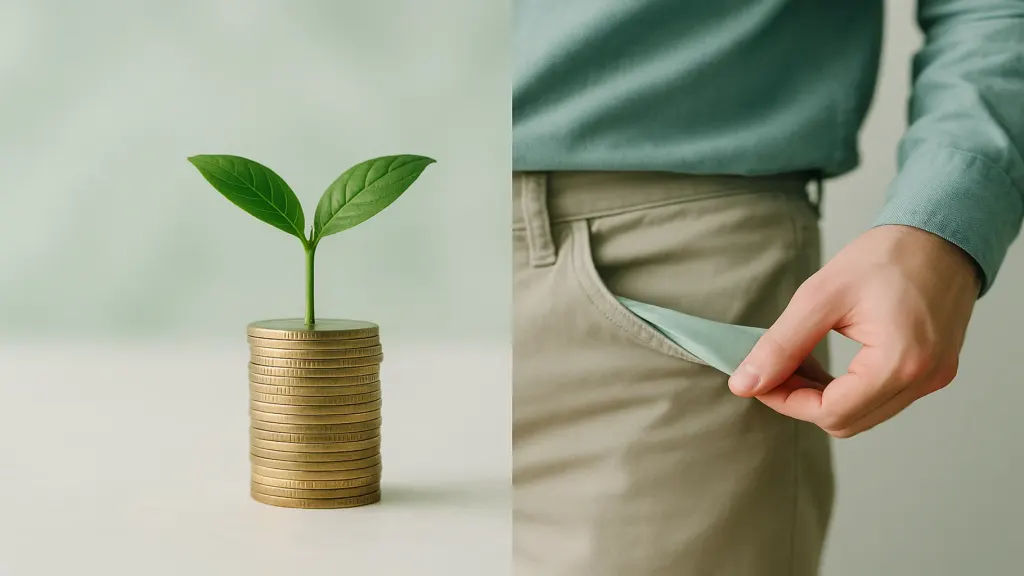
In superficie sembrano identici: "non ci sono abbastanza soldi". Ma sotto sono opposti, e confonderli è pericoloso.
| Un prestito per crescere | Un prestito per tappare un buco |
|---|---|
| Il denaro va in qualcosa che genererà altro denaro | Il denaro va in spese correnti che non rendono nulla |
| Hai un piano su da dove arriverà il rimborso | Pensi di rimborsare "con i prossimi incassi" |
| Il business è profittevole, gli manca solo liquidità circolante | Il business è in perdita, e il prestito lo nasconde |
La prima situazione è una leva che funziona normalmente: prendi in prestito, investi, guadagni di più, rimborsi e ci guadagni. La seconda è coprire una perdita con denaro preso in prestito. In questo caso il prestito non cura, anestetizza: il buco non è andato da nessuna parte, e ora ogni mese ci si aggiungono gli interessi.
"Ho preso un prestito per 'arrivare a fine mese.' Ci sono arrivato. Poi il mese dopo, poi un altro ancora. Dopo un anno ho capito che tutti quei prestiti stavano tenendo a galla un business che semplicemente lavorava in perdita."
Quando un prestito aiuta davvero
Indebitarsi funziona a tuo favore quando finanzia la crescita e non tampona una perdita. I segnali di questa situazione sono semplici:
- Il denaro va in qualcosa che rende. Un lotto di merce a fronte di una domanda confermata, un macchinario che aumenterà la produzione — cose che restituiscono quanto investito, con un profitto.
- Conosci il ritorno. Hai calcolato quanto renderà l'investimento e in quale periodo, e quella cifra è superiore al costo del prestito.
- Il gap è temporaneo e chiaro. I soldi di una spedizione o di un contratto arrivano tra 45 giorni, ma devi pagare adesso — il prestito colma semplicemente quell'intervallo.
- Hai da dove rimborsare. Il rimborso è previsto nel piano, non dipende da "se va tutto bene".
Quando è meglio non indebitarsi
Ci sono situazioni in cui un prestito peggiora quasi sicuramente le cose, ed è utile saperle riconoscere:
- Per coprire una perdita. Se il business lavora in perdita, indebitarsi rimanda soltanto il momento della verità e lo rende più costoso.
- Per pagare stipendi e affitto "finché le cose non ripartono". Questo significa finanziare le spese correnti con i soldi di qualcun altro — un cerchio che non si chiude da solo.
- "Non ho fatto i calcoli, ma mi serve." Se non conosci il ritorno e la fonte del rimborso, non è una decisione — è speranza con gli interessi.
"La domanda più utile prima di un prestito si è rivelata la più semplice: da dove prenderò esattamente i soldi per restituirlo. Quando non c'era risposta, non aveva senso indebitarsi."
Perché qui contano la contabilità e un consulente finanziario
Per distinguere un prestito di crescita da un prestito che tappa un buco, devi vedere due cose: se il business è davvero profittevole e com'è fatto il suo ciclo di cassa. Non lo puoi capire a occhio — un business che sembra profittevole può vivere di prestiti per anni, e un gap temporaneo è facile da scambiare per una perdita sistemica.
È qui che entra in gioco un consulente finanziario: ti mostra se sei davvero profittevole o no, se il tuo gap è temporaneo o permanente, e se il business può sostenere il rimborso. In Finmap puoi vedere l'utile separato dal flusso di cassa, e i pagamenti futuri pianificati in anticipo — così la decisione sul prestito si prende con i numeri, non nel panico.
📌 Scopri se ti serve davvero un prestito — e se il tuo business può sostenerlo. Prenota una diagnosi finanziaria gratuita da Finmap — un consulente finanziario ti mostrerà se sei davvero profittevole, se il tuo gap è temporaneo o sistemico, e da dove prenderai i soldi per rimborsare. Nessun vincolo.
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Come faccio a capire se il mio prestito serve a crescere o a tappare un buco?

Guarda dove va il denaro e da dove lo rimborserai. Se va in qualcosa che porterà più denaro e il rimborso è previsto nel piano — quella è crescita. Se va in spese correnti e pensi di rimborsare "con i prossimi incassi" — quello è tappare un buco, e il prestito lo renderà solo più profondo.
Posso usare un prestito per coprire un gap di cassa?
Se il gap è temporaneo e chiaro (il denaro di un contratto arriva tra un mese), un prestito va bene come ponte. Se il gap è permanente e si ripete ogni mese, è un segnale di un problema sistemico, e indebitarsi non lo risolverà — lo renderà solo più costoso.
Qual è il calcolo chiave prima di prendere un prestito?
Confronta il ritorno dell'investimento con il costo del prestito e assicurati di avere una fonte concreta di rimborso. Se l'utile atteso è superiore agli interessi e hai da dove rimborsare, indebitarsi va bene. Se non hai fatto i calcoli, è una decisione presa sull'emotività.
Il business sembra profittevole, ma i soldi non bastano mai. È un motivo per prendere un prestito?
Prima devi capire se è un problema di utile o un problema di ciclo di cassa. Spesso "profittevole ma senza liquidità" si cura lavorando sui termini di pagamento, non con un prestito. Indebitarsi senza aver capito questo maschererà solo la causa.
Si può fare del tutto a meno di un prestito?
Spesso sì — lavorando su pagamenti dilazionati, acconti e una riserva di liquidità. Un prestito è adatto per un picco di crescita, non come modo permanente di rattoppare la cassa. Se il business non riesce a sopravvivere ogni mese senza un nuovo prestito, il problema non è la mancanza di prestiti.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



