


Tabla de contenidos
Los pedidos llegan. El equipo trabaja a tope. Ha subido los precios, tiene más actividad que el año pasado y, aun así, la cuenta sigue ajustada a fin de cada mes. "Estamos creciendo, entonces ¿dónde está el dinero?", se pregunta. O peor: "En realidad no sé si este producto genera beneficio, o simplemente mueve dinero de un lado a otro y mantiene a todos ocupados."
Si esto le resulta familiar, el problema normalmente no está en su facturación total. Está en la economía de una sola venta. Porque esta es la verdad incómoda sobre el crecimiento: si una unidad pierde dinero, vender más no le saca del hoyo — lo cava más rápido, con más esfuerzo y más estrés. El unit economics es la aritmética que le dice qué tiene realmente: una máquina de beneficios que mejora con la escala, o una cinta de correr que va más rápida cuanto más se esfuerza. Esta guía cubre el puñado de cifras que lo deciden, cómo calcularlas en una sola página sin formación contable, y cómo verlas por producto y por cliente para que fijar precios deje de ser una apuesta.
La única pregunta que responde el unit economics
Quitando la jerga, el unit economics plantea una sola pregunta directa: cuando vende una unidad más, ¿está mejor o peor?
Primero, defina su "unidad" — lo que pueda contar y ponerle un precio:
- Un negocio de productos: un artículo vendido.
- Un servicio o agencia: un proyecto, o una hora facturable.
- Una suscripción: un cliente activo al mes.
- Una cafetería o tienda: un ticket medio.
Todo lo demás — la facturación total, la plantilla, la oficina, su propio sueldo — es una historia construida sobre esa única unidad. Defina bien la unidad y cada venta extra le hace más rico. Defínala mal y ningún esfuerzo de marketing, ni el empeño, ni el "lo compensamos con volumen" le salvarán. El volumen es un multiplicador; multiplica las pérdidas con la misma facilidad que los beneficios.
Las cinco cifras que lo deciden todo
Solo necesita unas pocas, y se apoyan unas en otras. Apréndalas y podrá diagnosticar casi cualquier negocio "ocupado pero sin blanca":
- Precio — lo que el cliente paga realmente, tras descuentos y promociones. No su precio de lista. El real.
- Coste variable por unidad — todo lo que crece con cada venta: materiales, embalaje, envío, comisiones de la pasarela de pago, el contratista pagado por proyecto, el gasto publicitario que costó ganar esa venta en concreto. Si un coste sube cuando vende una unidad más, va aquí.
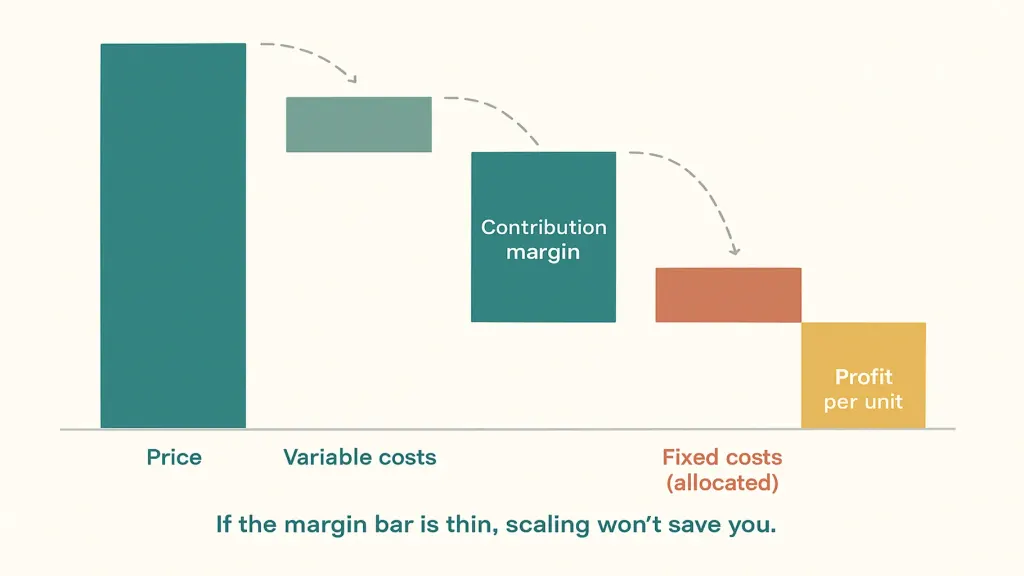
- Margen de contribución — precio menos coste variable. Es lo que cada venta aporta para cubrir sus costes fijos y, después, el beneficio. Es la cifra más importante de todo este artículo. Aprenda a verla y la mitad de sus dudas de precios se resolverán solas.
- CAC (coste de adquisición de cliente) — lo que gasta en marketing y ventas para ganar un cliente.
- LTV (valor de vida del cliente) — el margen de contribución total que aporta un cliente a lo largo de toda la relación, no solo en el primer pedido.
Importan dos relaciones, y ambas son simples:
- El margen de contribución debe ser positivo. Si una venta ni siquiera cubre sus propios costes variables, pierde dinero en cada una — y escalar es solo una forma más rápida de perderlo.
- El LTV debe superar claramente al CAC. Una regla habitual es que el LTV sea al menos tres veces el CAC. Si paga más por ganar un cliente de lo que ese cliente le devolverá nunca, el crecimiento es el camino más rápido hacia la pared.
Cómo se ve un "unit economics roto" en la vida real
Esto no son casos de manual. Son las formas cotidianas en que los dueños se engañan con una cifra de ventas que parece sana:
- Una tienda online presume de un "margen del 30%". Luego cuenta las devoluciones, las comisiones de pago, la promoción de envío gratis y el gasto publicitario que generó el pedido — y el margen de contribución real queda en un solo dígito. El saldo bancario decía la verdad que el informe ocultaba. En un pedido de 1.000 €, un "margen de 300 €" se convierte en silencio en 70 €.
- Una agencia fija el precio de un proyecto a ojo — 80.000 €, "suena bien". Al contar el contratista, tres rondas de revisiones y las horas del gestor de proyecto, la mitad de los proyectos "rentables" en realidad están en pérdidas. Los meses de mucho trabajo se sienten productivos y terminan mal.
- Un negocio de suscripción celebra un récord de altas mientras el CAC sube con cada campaña. Nadie se da cuenta del mes en que el CAC supera en silencio al LTV — y ahora cada nuevo "éxito" cuesta más de lo que ese cliente pagará jamás.
Ninguno de estos dueños es descuidado. Están pilotando por la facturación total en vez de por el margen por unidad. Y la facturación total puede subir de maravilla mientras cada venta sangra.
Cómo calcular su unit economics
Puede hacerlo en una sola página, en una tarde, con cifras que ya tiene.
1. Defina una unidad y su precio real. Use el precio medio que realmente pagan los clientes tras descuentos, no la cifra de la lista de precios.
2. Liste todos los costes variables de esa unidad. Sea honesto y exhaustivo: materiales, embalaje, envío, comisiones de la pasarela de pago, gasto publicitario por venta, contratistas pagados por encargo. La tentación es dejar fuera los "pequeños". Es ahí donde suele desaparecer el margen.
3. Margen de contribución = precio − coste variable. En dinero y en porcentaje. Es su motor por venta. Si es escaso o negativo, deténgase y arréglelo antes de gastar un euro más en crecimiento.
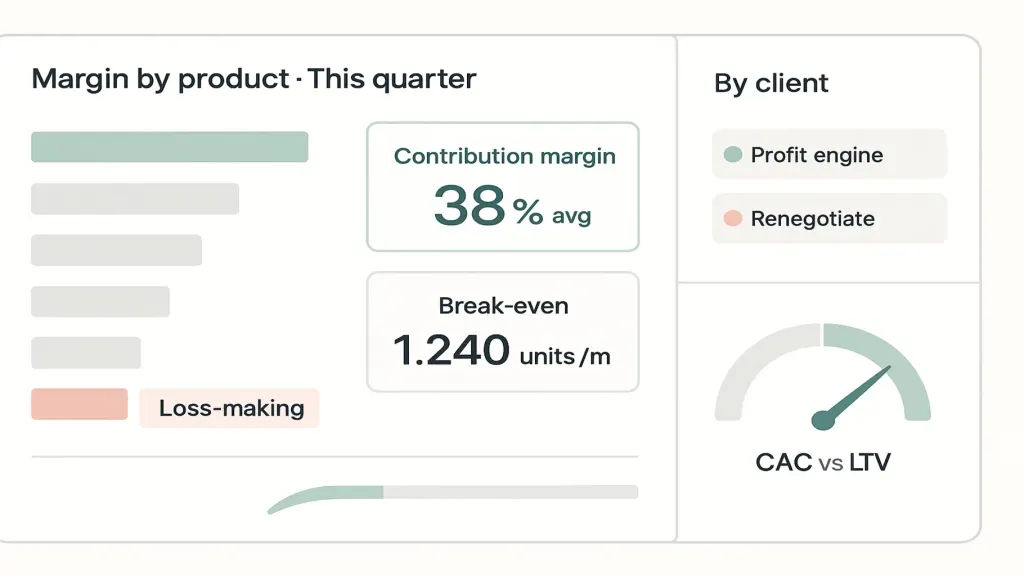
4. Cubra sus costes fijos para hallar el punto de equilibrio. Divida los costes fijos mensuales (alquiler, salarios, suscripciones) entre el margen de contribución por unidad. Ese es el número de unidades que debe vender cada mes antes de ganar su primer euro de beneficio. Si el punto de equilibrio es de 1.200 unidades y vende 900, ningún ajuste de marketing lo soluciona — la unidad o el precio tienen que cambiar.
5. Compare CAC y LTV. Gasto de marketing ÷ clientes nuevos = CAC. Margen de contribución × cuánto tiempo permanece un cliente medio = LTV. Póngalos uno junto al otro. Si el LTV no supera con holgura al CAC, está comprando clientes con pérdidas.
En el momento en que pueda ver el margen de contribución por producto y por cliente, las decisiones difíciles se vuelven fáciles: qué producto impulsar, qué descuento eliminar, con qué cliente renegociar o al que dejar ir. Una herramienta como Finmap le permite etiquetar ingresos y costes por producto, proyecto y cliente, de modo que el margen de cada unidad es una cifra que lee en pantalla, no una cifra que espera que esté bien.
Cómo varía según el tipo de negocio
El marco es el mismo; lo que cuenta como "coste variable" y dónde se fuga el margen cambia:
| Tipo de negocio | La "unidad" | Dónde se fuga el margen en silencio |
|---|---|---|
| E-commerce / retail | Un pedido | Devoluciones, comisiones de pago, envío, gasto publicitario por pedido |
| Agencia / servicios | Un proyecto o una hora | Revisiones no facturadas, coste de contratistas, tiempo del gestor |
| Fabricación | Un producto fabricado | Desperdicio de materiales, retrabajos, mano de obra mal contabilizada |
| Suscripción / SaaS | Un cliente / mes | Bajas, reembolsos, CAC creciente, coste de soporte |
| Cafetería / restauración | Un ticket medio | Desperdicio de ingredientes, personal en turnos flojos, descuentos |
En cada fila la solución tiene la misma forma: contabilice todos los costes variables con honestidad, proteja el margen de contribución y nunca deje que el CAC supere al LTV.
Los tres errores más caros
- Contar el margen bruto, no el margen de contribución. Dejar fuera comisiones, devoluciones y gasto publicitario por venta hace que una unidad con pérdidas parezca ganadora — hasta que el saldo bancario dice lo contrario.
- Un único promedio combinado para todo. Su mejor producto subvenciona en silencio a uno que pierde dinero y nunca lo ve — hasta que "recorta costes" eliminando al ganador.
- Perseguir la facturación mientras el CAC supera al LTV. Más ventas, menos dinero, más estrés. La trampa de crecimiento clásica, y la que más hunde a las pequeñas empresas ambiciosas.
📌 Deje de adivinar qué ventas realmente generan dinero. En Finmap puede etiquetar ingresos y costes por producto, proyecto y cliente — de modo que el margen de contribución por unidad es una cifra que ve, no una que supone. Encuentre sus unidades con pérdidas antes de que encuentren su cuenta bancaria. Configúrelo en unos 20 minutos.
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Qué es el unit economics en términos sencillos?

Es la aritmética de beneficio de una sola unidad — un producto, pedido, cliente o suscripción. Si una unidad gana dinero tras cubrir sus propios costes variables, vender más le hace más rico. Si pierde dinero, escalar solo pierde dinero más rápido. Arregle la unidad y arreglará el negocio.
¿Qué es el margen de contribución?
El margen de contribución es el precio de una unidad menos los costes variables de esa unidad. Es lo que cada venta aporta para cubrir los costes fijos y, después, el beneficio. Debe ser positivo — si una venta no cubre sus propios costes variables, pierde dinero en cada una.
¿Cuál es la diferencia entre CAC y LTV?
El CAC es lo que gasta para adquirir un cliente; el LTV es el margen de contribución total que ese cliente aporta a lo largo de toda la relación. Un unit economics sano suele significar que el LTV es al menos tres veces el CAC — de lo contrario, está pagando más por ganar clientes de lo que ellos le devolverán jamás.
¿Cómo encuentro mi punto de equilibrio?
Divida sus costes fijos mensuales entre el margen de contribución por unidad. El resultado es cuántas unidades debe vender cada mes antes de empezar a obtener beneficio. Si esa cifra está muy por encima de lo que realmente vende, el precio o el coste unitario tienen que cambiar — el marketing por sí solo no cerrará la brecha.
¿Por qué mi negocio crece pero no es rentable?
Casi siempre porque la unidad está rota: el margen de contribución es escaso o negativo al contar todos los costes variables, o el CAC ha superado al LTV. La facturación total sube mientras cada venta pierde dinero, así que más esfuerzo produce menos beneficio. Arreglar la unidad — el precio, el coste o a qué clientes persigue — arregla el beneficio.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



