


Πίνακας περιεχομένων
Αρχική
/
Blog
/
Διοικητική λογιστική για διαφημιστική εταιρεία: η οπτική ανά πελάτη που αλλάζει τα πάντα

144

5 λεπτά

25.06.2026
Διοικητική λογιστική για διαφημιστική εταιρεία: η οπτική ανά πελάτη που αλλάζει τα πάντα
Julia Polinyak
Financial expert at Finmap
"Ήξερα τα έσοδά μας ανά πελάτη. Ήξερα τις επίσημες τιμές των συμβάσεών μας. Και όταν ο μεγαλύτερος πελάτης μας ζήτησε έκπτωση 12%, δεν είχα καμία πραγματική βάση για να αποφασίσω αν έπρεπε να πω ναι."
Μια ιδρύτρια που διηύθυνε μια μικρή εταιρεία μάρκετινγκ/δημοσίων σχέσεων περιέγραψε τη συζήτηση που κλόνισε τη λήψη αποφάσεών της. Ο μεγαλύτερος πελάτης της — σύμβαση ₴84K/μήνα, τριετής σχέση — ζήτησε έκπτωση 12% κατά τις διαπραγματεύσεις ανανέωσης. Το παρουσίασε ως κάτι συνηθισμένο.
Είχε 48 ώρες για να αποφασίσει. Δεν είχε πραγματικά νούμερα για να βασίσει την απόφαση.
Ήξερε ότι η εταιρεία της ήταν κερδοφόρα. Ήξερε ότι αυτός ο πελάτης ήταν σημαντικός. Δεν ήξερε: πόσο από τον χρόνο της ομάδας της κατανάλωνε πραγματικά αυτός ο πελάτης, ποια ήταν η πραγματική ωριαία χρέωση αφού λαμβάνονταν υπόψη τα επείγοντα αιτήματά του τα βράδια της Παρασκευής, ποιο ήταν το περιθώριο συνεισφοράς μετά τα παραδοτέα που είχε προσθέσει πέρα από το αρχικό πεδίο εργασιών, ποια θα ήταν η επίπτωση στη ρευστότητα από την απώλειά του, ή αν δύο από τους άλλους πελάτες της ήταν πιο κερδοφόροι ανά ώρα και θα μπορούσαν να καλύψουν το κενό αν έφευγε.
Αποδέχτηκε την έκπτωση. Έναν χρόνο αργότερα, με κατάλληλη διοικητική λογιστική σε εφαρμογή, συνειδητοποίησε ότι ήταν ο πελάτης της με το χαμηλότερο περιθώριο — και η έκπτωση τον μετέτρεψε σε μικρή ζημία. Ως τότε, η έκπτωση ήταν πλέον δέσμευση ενός έτους.
Αυτό το άρθρο αφορά το πώς μοιάζει η διοικητική λογιστική για μια δημιουργική εταιρεία, μάρκετινγκ ή δημοσίων σχέσεων — και την οπτική ανά πελάτη που κάνει τις συζητήσεις ανανέωσης και τις αποφάσεις τιμολόγησης δομημένες αντί για ενστικτώδεις.
Το Παράδοξο: Τα Έσοδα από Συμβάσεις Κρύβουν Περισσότερα Απ' Όσα Αποκαλύπτουν
Οι ιδιοκτήτες εταιρειών παρακολουθούν προσεκτικά τα έσοδα από συμβάσεις — είναι προβλέψιμα, αποτελούν τη βάση της ταμειακής ροής, είναι ο τρόπος με τον οποίο η εταιρεία παρουσιάζεται προς τα έξω. Ωστόσο, τα συγκεντρωτικά έσοδα από συμβάσεις κρύβουν τη διακύμανση που έχει σημασία.
- Μια σύμβαση ₴35K μπορεί να καταναλώνει 22 ώρες ομάδας τον μήνα (πραγματική χρέωση ₴1.590/ώρα — υγιής)
- Μια άλλη σύμβαση ₴35K μπορεί να καταναλώνει 51 ώρες ομάδας τον μήνα (πραγματική χρέωση ₴686/ώρα — σιωπηλά ζημιογόνα)
- Οι δύο πελάτες φαίνονται πανομοιότυποι στην κατάσταση αποτελεσμάτων (P&L) και πολύ διαφορετικοί στην πραγματικότητα
Τα συγκεντρωτικά έσοδα από συμβάσεις σας λένε ότι η εταιρεία χρηματοδοτείται. Η διοικητική λογιστική ανά πελάτη σας λέει ποιες συμβάσεις χρηματοδοτούν την εταιρεία και ποιες τη στραγγίζουν σιωπηλά. Οι συζητήσεις ανανέωσης, οι αποφάσεις τιμολόγησης και η κατανομή της ομάδας εξαρτώνται όλες από τη γνώση αυτής της διαφοράς.
Το γενικό πλαίσιο βρίσκεται στο άρθρο-άγκυρα → Επεξήγηση της Διοικητικής Λογιστικής.
Οι Τέσσερις Δείκτες Ειδικοί για Εταιρείες
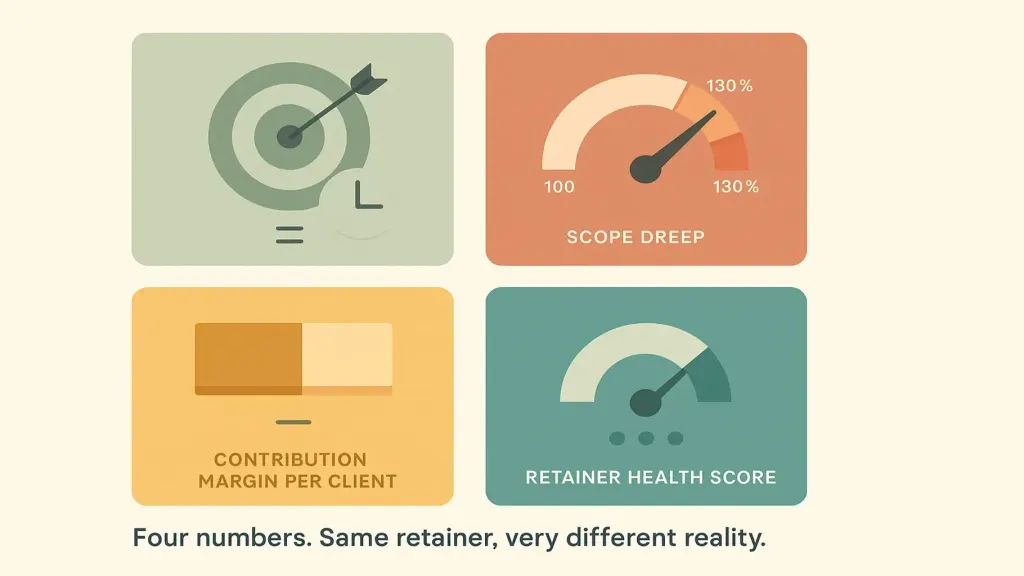
Δείκτης δύο — Λόγος επέκτασης πεδίου εργασιών (scope creep). Ώρες που παραδόθηκαν έναντι ωρών που αρχικά είχαν οριστεί. Οι βιώσιμες εταιρείες κινούνται στο 100–110% (μικρές υπερβάσεις απορροφώνται). Εταιρείες που κινούνται στο 130%+ σε πολλούς πελάτες χαρίζουν το περιθώριό τους σε παραδοτέα που κανείς δεν τους ζήτησε να αποζημιωθούν. Παρακολουθούμενος μηνιαία ανά πελάτη, αυτός ο δείκτης είναι το σαφέστερο σήμα για το ποιανού το πεδίο εργασιών χρειάζεται επαναδιαπραγμάτευση.
Δείκτης τρία — Περιθώριο συνεισφοράς ανά πελάτη. Έσοδα μείον το πλήρες κόστος παράδοσης (χρόνος ομάδας με πλήρως επιβαρυμένες χρεώσεις συν άμεσο κόστος υπεργολάβων/εργαλείων) πριν την κατανεμημένη γενική δαπάνη. Ο πιο σημαντικός αριθμός για αποφάσεις σχετικά με το μείγμα πελατών. Ταξινομήστε τους πελάτες βάσει αυτού, από πάνω προς τα κάτω: οι τρεις τελευταίοι αποτελούν την ουρά επαναδιαπραγμάτευσης.
Δείκτης τέσσερα — Δείκτης υγείας σύμβασης. Ένας σύνθετος δείκτης που συνδυάζει την πραγματική χρέωση, την επέκταση πεδίου εργασιών, την έγκαιρη πληρωμή και δείκτες σχέσης. Χρήσιμος ως ενιαίο σήμα προς τον ιδιοκτήτη κατά την περίοδο ανανεώσεων.
Πώς Αυτοί οι Δείκτες Αλλάζουν τις Αποφάσεις Ανανέωσης και Τιμολόγησης
Όταν υπάρχουν οι τέσσερις δείκτες, η συζήτηση με τον πελάτη που ζητά έκπτωση 12% μεταμορφώνεται.
Χωρίς τους δείκτες: "Είναι σημαντικός. Μπορούμε να απορροφήσουμε το 12%. Μάλλον."
Με τους δείκτες: "Η πραγματική του χρέωση είναι ήδη 18% κάτω από το όριο. Η επέκταση πεδίου εργασιών είναι στο 142%. Το περιθώριο συνεισφοράς του είναι το τρίτο χαμηλότερο ανάμεσα στους 11 πελάτες μας. Μια έκπτωση 12% θα τον έφερνε σε αρνητικό περιθώριο συνεισφοράς. Έχουμε δύο επιλογές: (α) να αποδεχτούμε την έκπτωση μόνο αν περιορίσουμε το πεδίο εργασιών και μειώσουμε τις παραδιδόμενες ώρες κατά 25%· (β) να απορρίψουμε την έκπτωση, αποδεχόμενοι τον κίνδυνο να φύγει. Η μοντελοποιημένη επίπτωση στη ρευστότητα αν φύγει: μείον ₴84K για ένα τρίμηνο, ανάκτηση έως τα μέσα του δεύτερου τριμήνου μέσω του pipeline."
Η απόφαση είναι πλέον δομημένη. Μπορεί ακόμα να πάει προς οποιαδήποτε κατεύθυνση — αλλά βασίζεται σε ό,τι η εταιρεία πράγματι γνωρίζει και όχι σε ό,τι φοβάται.
Ζητήματα Ειδικά για Εταιρείες
Οι εταιρείες έχουν μερικά ζητήματα που κάνουν τη διοικητική λογιστική πιο δύσκολη σε σχέση με τις επιχειρήσεις προϊόντων — και πιο πολύτιμη όταν εφαρμόζεται.
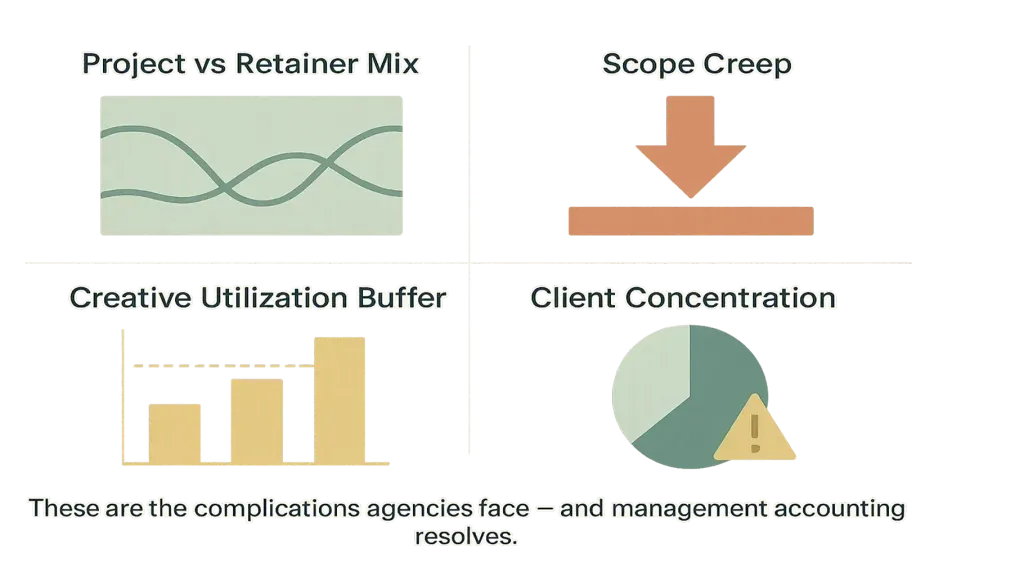
Επέκταση πεδίου εργασιών (scope creep). Ο σιωπηλός δολοφόνος του περιθωρίου κάθε εταιρείας. Δεν είναι πάντα κακό — μερικές φορές η επέκταση πεδίου εργασιών είναι ο τρόπος με τον οποίο εμβαθύνουν οι σχέσεις. Παρακολουθούμενη στον χρόνο, αποκαλύπτει ποιοι πελάτες σέβονται τα όρια και ποιοι όχι.
Αξιοποίηση ομάδας (με δημιουργικό περιθώριο). Σε αντίθεση με τη συμβουλευτική ή την ανάπτυξη λογισμικού, οι δημιουργικές εταιρείες χρειάζονται μη χρεώσιμο χρόνο για να είναι καλή η δουλειά — σκέψη, διερεύνηση, το συνέδριο, η μισή μέρα που κάποιος περνά βλέποντας δέκα διαφημίσεις από μια κατηγορία. Η υγιής δημιουργική αξιοποίηση κινείται στο 55–65% (χαμηλότερη από τις εταιρείες ανάπτυξης). Αν παραμείνει σταθερά πάνω από 75%, η ποιότητα πέφτει.
Συγκέντρωση πελατών. Οι εταιρείες τείνουν προς τη συγκέντρωση επειδή οι σχέσεις συσσωρεύονται με τον χρόνο. Ένας μόνο πελάτης που αντιπροσωπεύει 30%+ των εσόδων είναι ταυτόχρονα δύναμη (βαθιά γνώση του λογαριασμού) και κίνδυνος (η απώλειά του θα μπορούσε να μειώσει στο μισό την εταιρεία εν μία νυκτί). Η διοικητική λογιστική αναδεικνύει ρητά αυτόν τον κίνδυνο.
Πώς να Εφαρμόσετε τη Διοικητική Λογιστική σε 90 Ημέρες
Φάση 1 — Θεμέλια (εβδομάδες 1–4). Εγκαταστήστε παρακολούθηση χρόνου που διακρίνει τον χρεώσιμο χρόνο, τον χρόνο εντός πεδίου εργασιών, τον χρόνο εκτός πεδίου εργασιών και τον μη χρεώσιμο δημιουργικό χρόνο. Χαρτογραφήστε το πεδίο εργασιών κάθε σύμβασης πελάτη. Σημειώστε τις αποκλίσεις ανάμεσα στο πεδίο εργασιών και την πραγματικότητα.
Φάση 2 — Χαρτογράφηση (εβδομάδες 5–8). Υπολογίστε ανά πελάτη την πραγματική χρέωση, την επέκταση πεδίου εργασιών, το περιθώριο συνεισφοράς για το προηγούμενο τρίμηνο. Δημιουργήστε τον σύνθετο δείκτη υγείας συμβάσεων.
Φάση 3 — Ενσωμάτωση στις αποφάσεις (εβδομάδες 9–12). Εντοπίστε τους τρεις τελευταίους πελάτες βάσει περιθωρίου συνεισφοράς. Για κάθε έναν: μία προσαρμογή χρέωσης, έναν περιορισμό πεδίου εργασιών ή μία ομαλή αποχώρηση. Το μοτίβο από αυτές τις αποφάσεις διαμορφώνει τις μελλοντικές ανανεώσεις.
📌 Δείτε πώς μοιάζει η διοικητική λογιστική για μια δημιουργική εταιρεία ή εταιρεία μάρκετινγκ — πραγματική χρέωση ανά πελάτη, παρακολούθηση επέκτασης πεδίου εργασιών, περιθώριο συνεισφοράς, υγεία συμβάσεων. Κλείστε ένα demo Finmap 20 λεπτών. [Κλείστε demo Finmap →]
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Η εταιρεία μου έχει μόνο 3 συμβάσεις. Είναι υπερβολική η λογιστική ανά πελάτη;

Όσο λιγότερες συμβάσεις έχετε, τόσο περισσότερο μετράει η καθεμία. Με 3, δεν έχετε διαφοροποίηση — μία κακή σύμβαση είναι το 33% της επιχείρησής σας. Η ορατότητα ανά πελάτη είναι απαραίτητη.
Η ομάδα μου δεν θα καταγράφει τον χρόνο με ακρίβεια για τη δημιουργική δουλειά.
Εύλογη ανησυχία. Δύο λύσεις: καταγράψτε τον χρόνο σε μεγαλύτερα μπλοκ (ελάχιστο 4 ώρες) και παρουσιάστε το ως "ποια δουλειά έγινε" αντί για "τι κάνατε κάθε λεπτό". Η ποιότητα των δεδομένων μετράει περισσότερο από την ακρίβεια.
Μπορούμε απλώς να κοιτάξουμε τα έσοδα ανά πελάτη και να κάνουμε μια προσέγγιση;
Μπορείτε. Θα χάσετε όμως τα σήματα επέκτασης πεδίου εργασιών και πραγματικής χρέωσης — τα οποία συνήθως δείχνουν πού χάνεται το περιθώριο.
Πρέπει να μοιραστώ το περιθώριο συνεισφοράς με την ομάδα;
Το περιθώριο ανά πελάτη: συνήθως όχι. Τα συγκεντρωτικά σήματα υγείας και το "ποιοι πελάτες είναι υγιείς": συνήθως ναι. Η ομάδα ανταποκρίνεται θετικά στη σαφήνεια σχετικά με το πού βρίσκεται η εταιρεία.
Τι γίνεται αν ένας πελάτης ζητήσει έκπτωση κατά την ανανέωση;
Με τους δείκτες σε εφαρμογή, η συζήτηση γίνεται δομημένη. Χωρίς αυτούς, είναι άγχος με μια αριθμομηχανή. Άρθρο #5 → χρηματοοικονομικό μοντέλο που υποστηρίζει σενάρια ανανέωσης.
Πώς συνδέεται αυτό με τη λογιστική καταχώρηση (bookkeeping);
Η λογιστική καταχώρηση διαχειρίζεται τιμολόγια, φόρους, συμμόρφωση. Η διοικητική λογιστική βρίσκεται από πάνω — χρησιμοποιώντας παρακολούθηση χρόνου και λογιστική για να παράγει τους τέσσερις δείκτες ειδικούς για εταιρείες. Άρθρο #2 →
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



