


Inhoudsopgave

151

5 min

25.06.2026
Managementboekhouding voor een bureau: de klantweergave die alles verandert
Julia Polinyak
Financial expert at Finmap
"Ik kende onze omzet per klant. Ik kende onze standaardtarieven voor retainers. En toen onze grootste klant om 12% korting vroeg, had ik geen echte basis om te beslissen of ik ja moest zeggen."
Een oprichtster die een klein marketing-/pr-bureau runt, beschreef het gesprek dat haar besluitvorming brak. Haar grootste klant — een retainer van ₴84K/maand, drie jaar relatie — vroeg tijdens de contractverlenging om 12% korting. Hij bracht het als routine.
Ze had 48 uur om te beslissen. Ze had geen echte cijfers om die beslissing op te baseren.
Ze wist dat haar bureau winstgevend was. Ze wist dat deze klant belangrijk was. Wat ze niet wist: hoeveel van de tijd van haar team deze klant daadwerkelijk in beslag nam, wat het effectieve uurtarief was na al zijn urgente verzoeken op vrijdagavond, wat de contributiemarge was na de opleveringen die hij buiten de oorspronkelijke scope had toegevoegd, wat de cashimpact van zijn vertrek zou zijn, of twee van haar andere klanten per uur winstgevender waren en het gat konden opvullen als ze het contract zou opzeggen.
Ze accepteerde de korting. Een jaar later, met een goede managementboekhouding op orde, besefte ze dat hij haar retainerklant met de laagste marge was geweest — en de korting maakte daar een klein verlies van. Tegen die tijd zat ze al een jaar vast aan die toezegging.
Dit artikel gaat over hoe managementboekhouding eruitziet voor een creatief, marketing- of pr-bureau — en over de klantweergave die verlengingsgesprekken en prijsbeslissingen gestructureerd maakt in plaats van op onderbuikgevoel.
De paradox: retaineromzet verbergt meer dan hij onthult
Bureau-eigenaren houden retaineromzet nauwlettend in de gaten — het is voorspelbaar, het is de basis van de kasstroom, het is hoe het bureau zich naar buiten toe presenteert. Maar de totale retaineromzet verbergt de spreiding die er echt toe doet.
- Eén retainer van ₴35K verbruikt misschien 22 teamuren per maand (effectief tarief ₴1.590/uur — gezond)
- Een andere retainer van ₴35K verbruikt misschien 51 teamuren per maand (effectief tarief ₴686/uur — stilletjes onder water)
- De twee klanten zien er identiek uit op de winst-en-verliesrekening en zijn in werkelijkheid heel verschillend
De totale retaineromzet vertelt je dat het bureau gefinancierd is. Managementboekhouding per klant vertelt je welke retainers het bureau financieren en welke het stilletjes leegtrekken. Verlengingsgesprekken, prijsbeslissingen en teamallocatie hangen allemaal af van het kennen van dat verschil.
Het algemene kader staat in het ankerartikel → Managementboekhouding uitgelegd.
De vier bureau-specifieke metrics
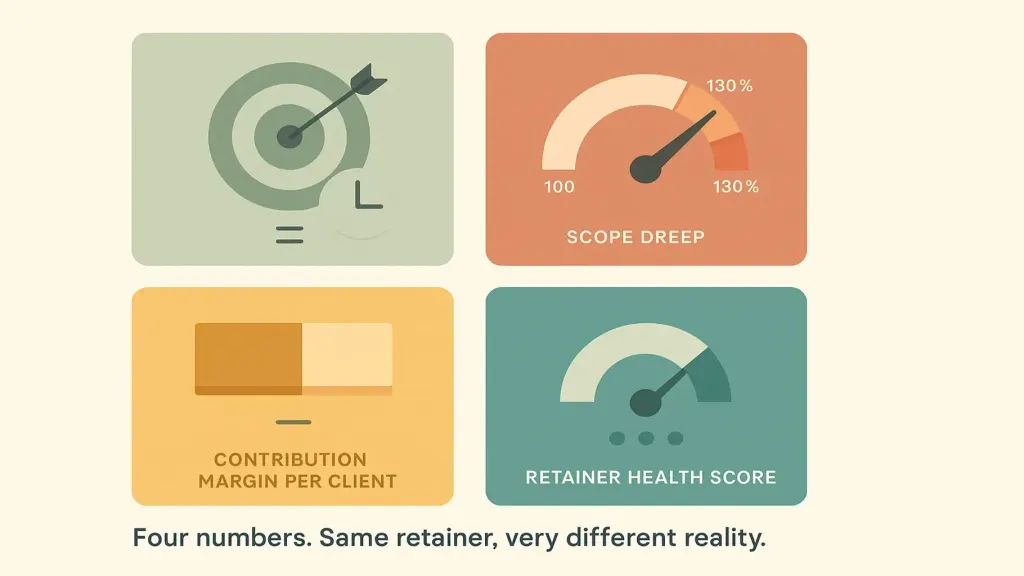
Metric twee — Scope creep-ratio. Geleverde uren versus oorspronkelijk vastgelegde uren. Duurzame bureaus draaien op 100–110% (kleine overschrijdingen worden opgevangen). Bureaus die bij meerdere klanten op 130%+ draaien, geven hun marge weg aan opleveringen waarvoor niemand hen ooit terugbetaalt. Maandelijks bijgehouden per klant is dit het duidelijkste signaal voor wiens scope opnieuw onderhandeld moet worden.
Metric drie — Contributiemarge per klant. Omzet minus de volledige leveringskosten (teamtijd tegen belaste tarieven plus directe kosten voor onderaannemers/tools) vóór toegerekende overhead. Het belangrijkste cijfer voor beslissingen over de klantenmix. Sorteer klanten hierop, van hoog naar laag: de onderste drie vormen de heronderhandelingswachtrij.
Metric vier — Retainer-gezondheidsscore. Een samengestelde score van effectief tarief, scope creep, betalingsgedrag en relatie-indicatoren. Handig als één signaal voor de eigenaar tijdens het verlengingsseizoen.
Hoe die metrics verlengings- en prijsbeslissingen veranderen
Zodra de vier metrics er zijn, verandert het gesprek met de klant die 12% korting vraagt volledig.
Zonder de metrics: "Hij is belangrijk. We kunnen die 12% waarschijnlijk wel opvangen."
Met de metrics: "Zijn effectieve tarief ligt al 18% onder de drempel. Scope creep zit op 142%. Zijn contributiemarge staat op de derde plaats van onderaf van onze 11 klanten. Een korting van 12% zou hem in negatieve contributie brengen. We hebben twee opties: (a) de korting alleen accepteren als we de scope aanscherpen en de geleverde uren met 25% verlagen; (b) de korting weigeren en het risico accepteren dat hij vertrekt. Gemodelleerde cashimpact van zijn vertrek: min ₴84K voor één kwartaal, hersteld tegen medio Q2 via de pipeline."
De beslissing is nu gestructureerd. Ze kan nog steeds beide kanten op — maar ze is gebaseerd op wat het bureau daadwerkelijk weet, niet op wat het vreest.
Complicaties die specifiek zijn voor bureaus
Bureaus hebben een paar complicaties die managementboekhouding moeilijker maken dan bij productbedrijven — en waardevoller zodra het eenmaal staat.
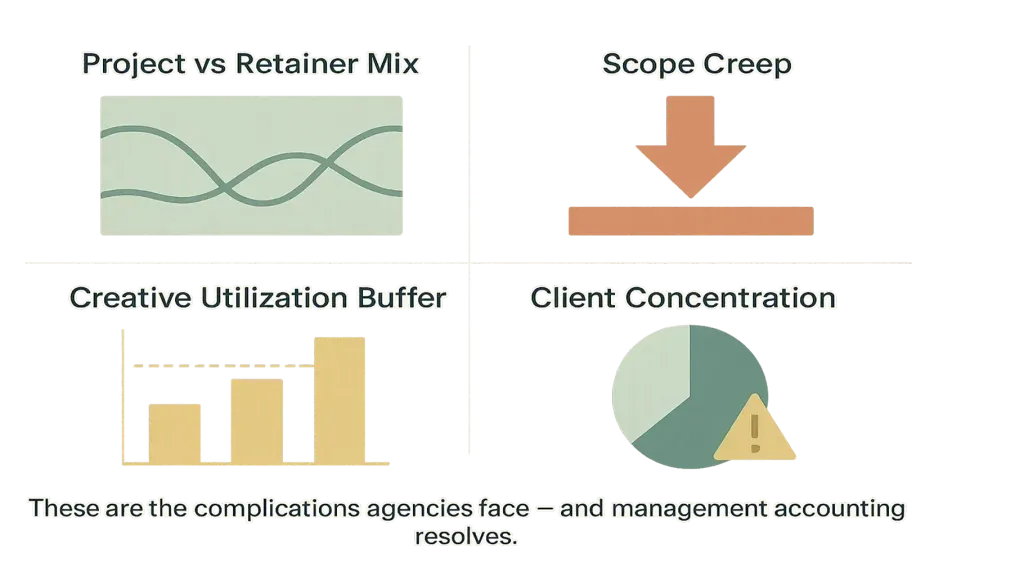
Scope creep. De stille margemoordenaar van elk bureau. Niet altijd slecht — soms verdiept scope creep juist de relatie. Over tijd bijgehouden laat het zien welke klanten grenzen respecteren en welke niet.
Teambezetting (met creatieve buffer). Anders dan bij consulting of development hebben creatieve bureaus niet-factureerbare tijd nodig om goed werk te leveren — nadenken, verkennen, de conferentie, de halve dag die iemand besteedt aan het bekijken van tien advertenties uit een categorie. Een gezonde creatieve bezetting ligt op 55–65% (lager dan bij development-bureaus). Duw structureel boven de 75% en de kwaliteit daalt.
Klantconcentratie. Bureaus neigen naar concentratie omdat relaties zich opstapelen. Eén klant die 30%+ van de omzet uitmaakt, is zowel een kracht (diepe accountkennis) als een risico (het vertrek van die klant kan het bureau van de ene op de andere dag halveren). Managementboekhouding legt dit risico expliciet bloot.
Managementboekhouding invoeren in 90 dagen
Fase 1 — Fundament (weken 1–4). Voer tijdregistratie in die onderscheid maakt tussen factureerbare, binnen-scope, buiten-scope en niet-factureerbare creatieve tijd. Breng de scope van elke klantretainer in kaart. Noteer waar scope en realiteit uiteenlopen.
Fase 2 — In kaart brengen (weken 5–8). Bereken per klant het effectieve tarief, de scope creep en de contributiemarge over het voorgaande kwartaal. Bouw de samengestelde retainer-gezondheidsscore.
Fase 3 — Besluitvorming integreren (weken 9–12). Identificeer de drie klanten met de laagste contributiemarge. Kies per klant: een tariefaanpassing, een scope-aanscherping, of een net afscheid. Het patroon uit deze beslissingen vormt de basis voor toekomstige verlengingen.
📌 Bekijk hoe managementboekhouding eruitziet voor een creatief of marketingbureau — effectief tarief per klant, scope creep-tracking, contributiemarge, retainer-gezondheid. Boek een Finmap-demo van 20 minuten. [Boek een Finmap-demo →]
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Mijn bureau heeft maar 3 retainers. Is per-klant boekhouding overkill?

Hoe minder retainers, hoe meer elke retainer telt. Met 3 heb je geen spreiding — één slechte retainer is 33% van je bedrijf. Inzicht per klant is essentieel.
Mijn team houdt de tijd niet nauwkeurig bij voor creatief werk.
Een terechte zorg. Twee oplossingen: registreer tijd in grotere blokken (minimaal 4 uur) en formuleer het als "welk werk is er gebeurd" in plaats van "wat deed je elke minuut." De kwaliteit van de data telt meer dan precisie.
Kunnen we niet gewoon naar omzet per klant kijken en schatten?
Dat kan. Maar dan mis je de signalen van scope creep en het effectieve tarief — meestal precies waar de marge weglekt.
Moet ik de contributiemarge delen met het team?
Marge per klant: meestal niet. Geaggregeerde gezondheidssignalen en "welke klanten gezond zijn": meestal wel. Het team reageert goed op duidelijkheid over waar het bureau staat.
Wat als een klant om korting vraagt bij verlenging?
Met de cijfers op orde wordt het gesprek gestructureerd. Zonder cijfers is het paniek met een rekenmachine. Artikel #5 → financieel model dat verlengingsscenario's ondersteunt.
Hoe verhoudt dit zich tot boekhouding?
Boekhouding regelt facturen, belastingen en compliance. Managementboekhouding bouwt daarop voort — met tijdregistratie + boekhouding om de vier bureau-specifieke metrics te berekenen. Artikel #2 →
Nog vragen?
We beantwoorden ze graag.


Finmap support



