KLEI ने वित्तीय अनुमानों को रीयल-टाइम स्पष्टता से कैसे बदला
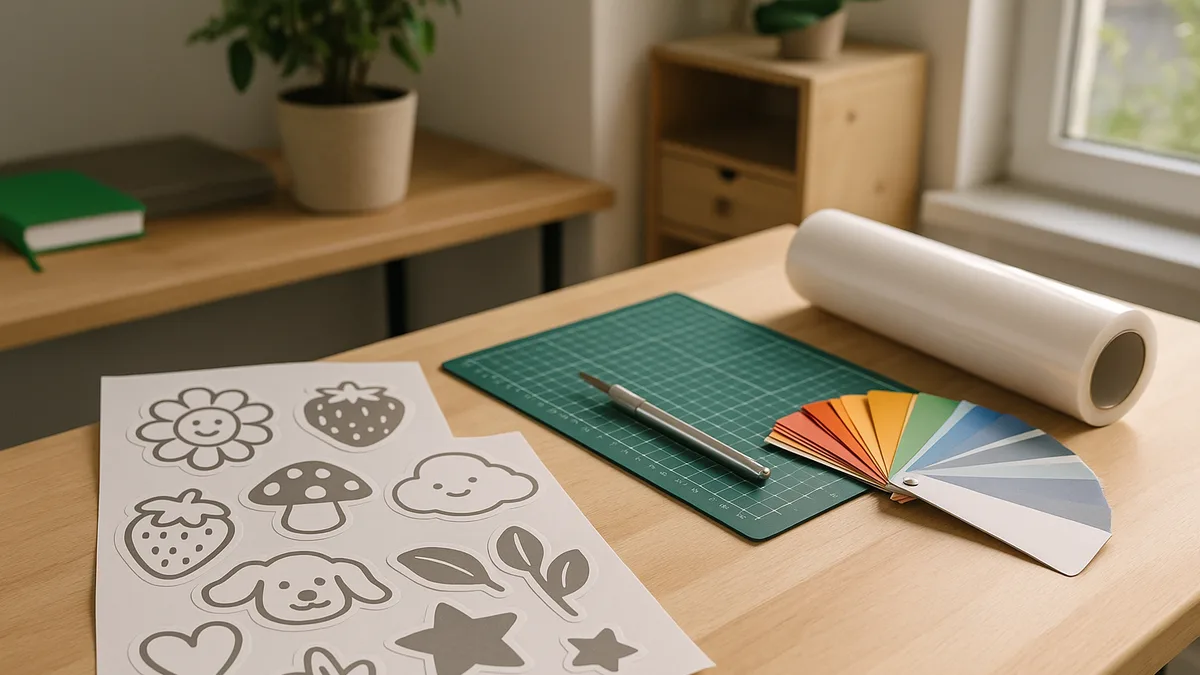
KLEI यूक्रेन से स्टिकर बनाता है – बड़े पैमाने पर बनने वाले साधारण स्टिकर नहीं, बल्कि टिकाऊ और बारीकी से तैयार किए गए स्टिकर। 2017 में Mykyta Anikanov द्वारा स्थापित, कंपनी दस लोगों के संचालन के रूप में शुरू हुई थी जो व्यवसाय से अधिक परिवार जैसा लगता था। यह तेज़ी से बढ़ी: Reface, Wix, Banda Agency और Wikimedia सहित अंतर्राष्ट्रीय ग्राहकों से ऑर्डर आए, और कनाडा तक के ग्राहक बिना किसी अतिरिक्त मार्केटिंग खर्च के डिलीवरी के लिए हफ्तों इंतज़ार करने को तैयार थे।
““मैं Finmap खोलता हूँ, बैलेंस और आगामी खर्च देखता हूँ, देखता हूँ कि हम मुनाफ़े में हैं – और आगे बढ़ जाता हूँ।” – Mykyta Anikanov, संस्थापक, KLEI”
— Mykyta Anikanov, Fundador, KLEI
चुनौती
विकास के साथ वित्तीय स्पष्टता नहीं आई। KLEI का वित्त अलग-अलग बैंक खातों, स्प्रेडशीट्स और स्वयं Anikanov के मानसिक नोट्स में बिखरा हुआ था। ऑर्डर बहुत भिन्न होते थे – एकल स्टिकर से लेकर 10,000 के बैच, कंटूर-कट, बंडल, या कॉर्पोरेट ऑर्डर तक – और प्रत्येक ऑर्डर प्रकार की अपनी लागत संरचना थी जिसे टीम आसानी से नहीं देख सकती थी। मिश्रित भुगतान विधियों ने नकदी अंतराल पैदा किया, और जब ऑर्डर बढ़ते रहने के बावजूद बैंक बैलेंस शून्य की ओर खिसकने लगा, तो Anikanov इस बुनियादी सवाल का जवाब नहीं दे सके: क्या KLEI वास्तव में लाभदायक था, या केवल व्यस्त था?
वे कहते हैं, “वित्त हमेशा से मेरा कमज़ोर पक्ष रहा है – यह मेरे लिए वास्तव में कठिन था।” उस तनाव की एक लय थी: “पहले, मैं दो दिन शांत रहता था और फिर दो सप्ताह तनाव में रहता था। अब ठीक उल्टा है – मैं हमेशा शांत रहता हूँ।”
समाधान
KLEI ने शरद ऋतु 2021 में Finmap लागू किया और इसका उपयोग हर खाते, स्प्रेडशीट और मानसिक नोट को एक ही स्थान पर समेकित करने के लिए किया, जहाँ लाइव बैलेंस और भुगतान कैलेंडर ने उस पुरानी अधूरी तस्वीर की जगह ले ली जिसे टीम बाद में जोड़कर बनाती थी। दो बदलाव सबसे प्रमुख रहे।
पहला, जैसे ही Finmap ने प्राप्य खातों (receivables) को दृश्यमान बनाया, टीम ने देर से भुगतान करने वाले ग्राहकों का एक पैटर्न देखा और व्यवसाय को केवल अग्रिम भुगतान (prepayment-only) नीति पर स्थानांतरित कर दिया। Anikanov कहते हैं, “वित्तीय प्रबंधन लागू करने के बाद, मैंने Finmap में देखा कि हमारे पास वास्तव में काफी बकाया लेनदारी थी। इसलिए हमने बस कहा: ठीक है, अब से – केवल अग्रिम भुगतान।”
दूसरा, KLEI ने Finmap के भीतर एक श्रेणी संरचना बनाई – व्यक्तिगत स्टिकर और स्टिकर पैक के लिए अलग-अलग श्रेणियाँ – ताकि वह केवल कुल बैलेंस से व्यवसाय को आंकने के बजाय अंततः देख सके कि कौन-से ऑर्डर प्रकार वास्तव में लाभदायक थे। वे कहते हैं, “पहले, हम केवल कुल राशि देखते थे: पैसा आया – तो हम ठीक हैं। लेकिन जब हमने ऑर्डर प्रकारों के अनुसार विभाजित करना शुरू किया, तो हमने देखा कि हर चीज़ समान रूप से लाभदायक नहीं थी।”
उन्होंने इसे एकबारगी सुधार मानने के बजाय सिस्टम के इर्द-गिर्द एक नियम भी बनाया: “हर सप्ताह वित्त पर समय दें। संख्याओं का विश्लेषण करने में केवल 30 मिनट लगाने से भी आपको अनुमान या अंतर्ज्ञान से कहीं अधिक मिलता है। एक संस्थापक को पता होना चाहिए कि हर संख्या का क्या अर्थ है – और तथ्यों के आधार पर निर्णय लेने चाहिए।”
परिणाम
सबसे स्पष्ट बदलाव यह है कि अब Anikanov अपने दिन की शुरुआत कैसे करते हैं। वे कहते हैं, “मैं Finmap खोलता हूँ, बैलेंस और आगामी खर्च देखता हूँ, देखता हूँ कि हम मुनाफ़े में हैं – और आगे बढ़ जाता हूँ। पहले, मुझे तीन बैंक खाते, स्प्रेडशीट, नोट्स जांचने पड़ते थे – और फिर भी अनिश्चितता रहती थी।”
तीन जगहों को जांचने से एक जगह जांचने के उस बदलाव ने समय और ध्यान को मुक्त कर दिया जो पहले वित्तीय चिंता में जाता था। 2025 तक, KLEI ने निवेश जुटा लिया था और अपनी स्वयं की उत्पादन सुविधा बनानी शुरू कर दी थी, नए खाते खोले थे, और अपने विकास के अनुरूप एक नई वित्तीय संरचना लागू कर दी थी – ऐसे मील के पत्थर जिन तक ऑर्डर-दर-ऑर्डर लाभप्रदता का केवल अनुमान लगाते हुए पहुँचना कठिन होता है।
यह पूछे जाने पर कि वे उसी स्थिति में किसी अन्य संस्थापक से क्या कहेंगे, Anikanov सॉफ़्टवेयर के बजाय आदत की ओर इशारा करते हैं: अपनी संख्याओं को जानें, हर सप्ताह उन्हें जांचें, और अंतर्ज्ञान नहीं – बल्कि तथ्यों को अगला निर्णय चलाने दें।