Tartalomjegyzék

1.3k

12 perc

20.08.2025
Hogyan segít a Finmap rendet tenni a szépségipari vállalkozások pénzügyeiben
Karine Shevchenko
A Finmap pénzügyi szakértője
Pénzhiányos időszakok, csúszó kifizetések a kozmetikai beszállítóknak, nincs elég pénz a stylistok bérére, kaotikus készpénzhasználat a kasszából — sok szalonban, ahol a pénzügyi menedzsment nem prioritás, ez nem kivétel, hanem a mindennapi valóság.
Nem érdemes azzal nyugtatni magad, hogy „másoknál is így van”. A sikeres szalonok épp az ellenkezőjét bizonyítják: ha a pénzügyek rendben vannak, megjelenik a profit, a növekedés és a nyugalom is.
A szépségipar vezető szakértőivel, Alina Tymoshenkóval és Nataliia Honcharenkóval közösen összegyűjtöttük a három leggyakoribb problémát — és a megoldásaikat, amelyek segítenek visszaszerezni az irányítást a pénz felett, elkerülni a tipikus hibákat, és végre tisztán látni a valódi profitodat.
Olvasd végig, ha szeretnéd:
- átlátni a szalonod teljes pénzügyi képét;
- előre látni a pénzhiányos időszakokat, ahelyett hogy folyton tűzoltással kezelnéd őket;
- delegálni a pénzügyi menedzsmentet anélkül, hogy elveszítenéd a kontrollt;
- és elkezdeni skálázódni — rendezett alapokról.
1. probléma: Nem tudod, valójában mennyi pénze van a vállalkozásodnak
Vállalkozóként meg tudod válaszolni ezt a kérdést: mennyi pénz áll most a szalonod rendelkezésére?
Ha egy egyértelmű szám helyett kapkodni kezdesz — banki appokat nézegetsz, megszámolod a kasszában lévő készpénzt, írsz a csapatnak, próbálod felidézni, mi ment át a terminálon — akkor ez a probléma már mélyen beépült az üzleti folyamataidba.
Az ok egyszerű: a pénzed szét van szórva. Egy része különböző bankok céges számláin van, egy része magánkártyákon, valamennyi a kasszában, és valamennyi a stylistoknál.
Hogyan rombolja le a pénzügyi rendszeredet, ha keveredik a magán- és céges pénz.
Ez a működés még nagyobb problémához vezet: összemosódnak a magán- és üzleti pénzügyek.
Az első — és legfájdalmasabb — hiba a magán- és céges pénz keverése. Amikor ugyanabból a kasszából vesztek mindent a stúdió kellékeitől a bevásárlásig, vagy a napi bevétel azonnal magánkiadásokra megy el. Ennek eredményeként a hónap végére lehetetlen reális képet látni a bevételekről és kiadásokról. — Alina Tymoshenko, mentor és szépségipari vállalkozóknak szóló oktatási programok szerzője
Világos pénzügyi rendszer nélkül a tulajdonos azt a számlát használja, ami épp kéznél van — legyen az céges számla vagy magánkártya. Ez rugalmasnak tűnhet, de valójában ez a működés aláássa a kontrollt és a stabilitást.
Mihez vezet ez:
- Nem tudod pontosan felmérni a vállalkozás nyereségességét — a saját pénzből való pótlás elfedi a valódi veszteségeket.
- A vállalkozás függővé válik a tulajdonos magánpénzügyeitől — ahelyett, hogy a pénzügyi hatékonyságot mérnéd.
- A költségkövetés átláthatatlanná válik — a magánvásárlások rossz kategóriába kerülhetnek a riportokban, torzítják az elemzéseket és bonyolítják az adózást.
- Nem tudsz pénzügyi tartalékot képezni vagy beruházásokat tervezni — mert nincs tisztán elkülönített céges pénzáramlás.
- Növeli a pénzügyi szorongást és a kiégést — még bevétel mellett sem érzed magad stabilnak.
Hogyan tereld egy rendszerbe az összes pénzügyedet
Ha számok alapján szeretnéd vezetni a vállalkozásodat, az alapoknál kell kezdened — készíts teljes listát minden számláról és pénzhelyről, amit a szalon használ. Enélkül bármilyen pénzügyi nyilvántartás csak találgatás, nem valóság.
Ezért a pénzügyi menedzsment első lépése a Finmapben az, hogy átlátható számlastruktúrát hozol létre, és teljes képet kapsz: mennyi pénzed van, hol van, és ebből mennyi használható ténylegesen az üzlet működésére.
| Lépés | Mit kell tenned | Miért fontos |
|---|---|---|
| 1 | Add hozzá a Finmaphez a szalon által használt összes számlát és pénzhelyet: bankszámlákat, kasszákat, kártyákat, házipénztárat | Hogy teljes képet kapj a rendelkezésre álló pénzről |
| 2 | Kapcsold be a banki integrációkat, és állítsd be az összes számla aktuális egyenlegét | Hogy a tranzakciók automatikusan beérkezzenek, és valós adatokkal indulj |
| 3 | Válaszd szét a magán- és céges számlákat, és egyértelműen jelöld őket a rendszerben | Hogy ne keveredjenek a pénzáramlások, és külön lásd az üzlet nyereségességét |
| 4 | Rendszeresen egyeztesd a műveleteket: készpénzbefizetéseket, kiadásokat, átvezetéseket | Hogy elkerüld a kézi rögzítésből fakadó pontatlanságokat |
| 5 | Nézd át hetente a készpénzről, bevételről és kiadásokról szóló riportokat | Hogy kövesd a trendeket, és tények alapján dönts |
| 6 | Ha használtok készpénzt — kövesd külön minden pénzhelyen: szalon, szakemberek, házipénztár | Hogy tudd, hol van a készpénz, és ki felel érte |
A külön céges számla nem formalitás — tulajdonosként a gondolkodásodat is átállítja.
Legyen szabály: válaszd szét a magán- és céges számláidat — és használd is őket ennek megfelelően. Például legyen egy bank vagy kártya kizárólag magánkiadásokra, és egy másik kizárólag az üzleti működésre. Ne keverd őket. Akkor sem, ha „csak gyorsabb most a saját számládról utalni”.
Ez az egyszerű szokás:
- világos határt húz a magánéleted és a szalon pénzügyei között;
- torzítás nélkül mutatja meg a vállalkozás valódi nyereségességét;
- csökkenti a stresszt, mert nem kell folyamatosan saját zsebből fedezned a céges kiadásokat;
- adatokra épülő pénzügyi elemzést tesz lehetővé, nem megérzésekre alapozott döntéseket.
A magán- és üzleti számlák világos szétválasztása nélkül nincs valódi pénzügyi kontroll — csak annak illúziója. A Finmap már az első naptól segít a káoszból kezelhető rendszert építeni.
2. probléma: Kiszámíthatatlan pénzáramlás
Lehet, hogy követed a napi bevételt, és nagyjából tudod, mennyi a kiadásod. De ha nem tervezed és nem jelzed előre a pénzáramlást, egyenesen egy cash gap felé tartasz.
A lényeg ez: a bevétel mindig egyenetlen, a kiadások viszont állandóak. Strukturált pénzügyi rendszer nélkül könnyen előfordulhat, hogy amikor fizetni kellene, egyszerűen nincs ott a szükséges pénz.
Mit jelent ez a gyakorlatban:
- Nem látod tisztán, mennyi pénz áll majd rendelkezésre egy-két hét múlva.
- Veszélybe kerülhet a bér- és bérletidíj-fizetés, mert a döntések elemzés nélkül születnek.
- A beszerzések ad hoc történnek, a forgalmasabb és gyengébb időszakok figyelembevétele nélkül.
A szalontulajdonosok gyakran túl sokat költenek készletre — túl sok anyagot rendelnek előre, vagy olyan dolgokat vesznek meg, amelyek nem létfontosságúak, a készletszint elemzése nélkül. Ezek a kiadások összeadódnak, és megeszik a profitot. — Alina Tymoshenko, mentor és szépségipari vállalkozóknak szóló oktatási programok készítője
A cash flow több mint forgalom — ez a szezonalitás kulcsa
Igen, a szépségipari vállalkozásoknál is van szezonalitás. Van, ahol a tavasz a csúcs. Máshol az ősz. Sokaknál a decemberi ünnepi roham. De ha időben nem követed és elemzed a bevételeidet és kiadásaidat, egyszerűen nem fogod látni a mintázatot.
A Finmapben ez már a Pénz riport első grafikonján látható — a havi üzleti dinamika segít gyorsan felismerni, mely hónapok a legerősebbek.
Ez lehetővé teszi, hogy:
- előre megtervezd a csapat beosztását;
- időben beszerezd az anyagokat;
- kiegyensúlyozd a terhelést, és priorizáld a feladatokat a csapat számára;
- előre jelezd a lehetséges pénzhiányos időszakokat, és elkerüld az utolsó pillanatos vészhelyzeteket;
- akciókkal vagy ajándékutalványokkal növeld a bevételt a gyengébb szezonokban.
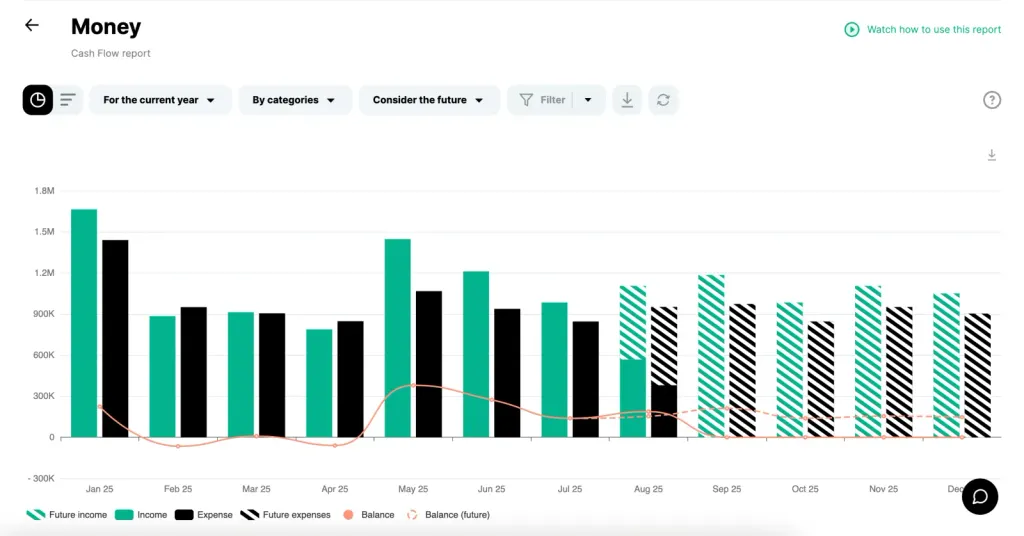
A terv nem formalitás — biztonságérzet. Annak a biztonsága, hogy a legkritikusabb pillanatban is minden kézben van — nem a legforgalmasabb időszak közepén fogy el a hajfesték vagy az alapanyag.
A pénzügyi védőháló a stabil vállalkozás alapja
A pénzáramlás követésének másik fontos előnye, hogy tartalékalapot tudsz építeni.
Mi a leggyakoribb probléma? A pénzügyi védőháló hiánya. Sok stúdió hónapról hónapra működik, és még évek után is sérülékeny marad: bármilyen váratlan kiadás — géphiba, hirtelen bérletidíj-emelés vagy vis maior — felboríthat mindent. — Alina Tymoshenko, mentor és szépségipari vállalkozóknak szóló oktatási programok szerzője
Ha tisztán látod, mely időszakokban van többletpénz, tudatosan félre tudsz tenni belőle. Mert óriási a különbség aközött, hogy egy vállalkozás pénzügyi tartalékkal működik vagy anélkül:
| Mutató / helyzet | Pénzügyi tartalékkal | Pénzügyi tartalék nélkül |
|---|---|---|
| Szezonon kívüli időszak vagy bevételcsökkenés | A tartalék fedezi a hiányt, és megelőzi a cash gapet | Megállnak a kifizetések, nőnek az adósságok |
| Bérfizetés | Stabil kifizetések, a csapat biztonságban érzi magát | Csúszások, bizalomvesztés |
| Anyagbeszerzés | A beszerzések tervezettek, időben és kockázat nélkül történnek | A kritikus pillanatokban fogynak el az anyagok |
| Beruházások és növekedés | Tudsz skálázódni, felújítani a szalont, új szolgáltatásokat indítani | Minden pénz a „túlélésre” megy el |
| A tulajdonos lelkiállapota | Magabiztosság és döntési szabadság | Állandó stressz, „a szakadék szélén” érzés |
Töltsd le az „Anyagilag biztonságban van a vállalkozásod?” ellenőrzőlistát
Pénzkezelés: hogyan segít a Finmap kontroll alatt tartani a cash flow-t
Miután tehát minden számládat egyetlen rendszerbe rendezted, a következő lépés a pénzügyi rend felé a cash flow kezelése — vagyis a pénz tényleges mozgásának követése napi szinten és előrejelzésként is.
Hogyan csináld a Finmapben:
- Szinkronizáld a számláidat: a tranzakciók automatikusan beérkeznek az integrált bankokból, vagy importálhatod, illetve kézzel is rögzítheted őket, ha készpénzzel dolgoztok.
- Rendelj kategóriákat minden tranzakcióhoz, vagy hozz létre automatikus szabályokat, hogy a kiadások és bevételek maguktól a megfelelő sorokra kerüljenek.
- Vidd fel az összes tervezett kifizetést és várható bevételt — bérleti díjat, béreket, előfizetéseket, ajándékutalványokat stb.
- Használd a fizetési naptárt, hogy pontosan lásd, mikor lesz szükség pénzre, és elég lesz-e a kiadások fedezésére.
- Hetente nézd át a cash flow riportokat — elemezd a tényleges egyenlegeket, a szezonalitást és az üzleti dinamikát, hogy időben tudj dönteni.
A Finmap a kaotikus pénzmozgásokat átlátható rendszerré alakítja. Így látod, mi következik — és előre tudsz lépni. Ez már nem puszta reakció a pénzügyi problémákra, hanem tudatos üzletvezetés.
De még ha felismered is a szezonalitást és megtervezed a pénzügyeidet — ez önmagában még nem garancia a rendre. Mert amíg minden döntés, kifizetés és nyilvántartás a te válladon van — te magad vagy a rendszer.
Egy olyan rendszer pedig, amely egyetlen embertől függ, mindig sérülékeny.
3. probléma: Nem delegálod azokat a feladatokat, amelyek elszívják az energiádat
Elvárás: megvan az álomvállalkozásod, sikeres és önjáró.
Valóság: te vagy a fő motorja, a központi folyamata és az egyetlen garancia arra, hogy rend legyen.
A szépségszalonok gyakran tehetségből és vízióból születnek. Abból a vágyból, hogy valami szépet, valami különlegeset hozz létre. De amint megjelennek az ügyfelek, a csapat és a kiadások — az álom felelősséggé válik.
A tulajdonos hamar a kreatív szerepből átvált:
- vezető stylistra, mert „senki sem csinálja jobban”,
- recepciósra, mert valaki lemondta, de a naptárt tölteni kell,
- marketingesre, mert naponta kell posztolni a reelst,
- beszerzőre, mert az anyagokat meg kell találni, megrendelni és átvenni,
- dekoratőrre és logisztikusra, mert az új polcot meg kell venni és fel kell szerelni,
- HR-esre, mert rajtad múlik, ki kerül be a csapatba,
- sőt takarítóra is, mert nem tudsz elmenni egy rendetlen munkaállomás mellett.
Nem a pénzügyek okozzák a problémát — hanem az, ha figyelmen kívül hagyod őket.
A pénzügyek nem hívnak fel, nem írnak Viberen, és nem állnak az ajtóban panasszal. Ezért a napi feladatok között mindig hátrébb csúsznak. Előbb az ügyfél, a poszt, a rendelés, a beosztás, a csapat... A pénzügyek pedig maradnak a fejedben, szétszórt jegyzetekben, üres táblázatokban.
Pont így kezdődik a káosz. A „majd később” cash gappé, elmaradt bérekké és bizonytalan holnappá válik.
Egy vállalkozás nem megérzésekből nő. Struktúrából nő. A növekedés első lépése pedig az, hogy felszabadítod az idődet és a figyelmedet. Kezdd a legfontosabbal — a pénzügyi menedzsment delegálásával.
Hogyan delegáld a pénzügyi menedzsmentet a Finmapben
A Finmapben a pénzügyi folyamatok egy részét másokra bízhatod anélkül, hogy elveszítenéd a kontrollt. Van egy Felhasználók rész, ahol hozzáadhatod az érintetteket, és rugalmas hozzáférési jogokat állíthatsz be — a teljes hozzáféréstől a korlátozott szerepekig, például csak egy számlához való hozzáférés vagy adatbevitel elemzések megtekintése nélkül.
| Szerepkör | Delegált feladatok | Érték |
|---|---|---|
| Adminisztrátor | Készpénzes tranzakciók rögzítése. Hozzáférés csak 1–2 számlához, elemzések nélkül. | Időben vezetett készpénzmozgás. Kevesebb kézi munka neked, bizalmassági kockázat nélkül. |
| Szakemberek | Kisebb pénzhelyek kezelése: kiadások/bevételek rögzítése közvetlenül telefonról. | Átlátható házipénz és nagyobb felelősség a csapaton belül. |
| Könyvelő / pénzügyi szakértő | Egyeztetés, elemzés, riportkészítés, egyenlegek ellenőrzése. | Rendszeres riportok, pontos adatok, döntések tények alapján, nem találgatásból. |
| Személyi asszisztens | Rendszeres kiadások rögzítése, kisebb költségkeretek kezelése, egyenlegek frissítése. | Leveszi rólad az apró feladatokat. Fenntartja a rendet folyamatos figyelmed nélkül. |
| Befektető / partner | Csak megtekintési hozzáférés a riportokhoz, szerkesztési jog nélkül. | Átláthatóság a partnerek felé. Bizalmat épít, és felkészít egy esetleges befektetésre. |
Ha pedig még nincs pénzügyi szakértő a csapatodban — használd a Finmap AI Copilotot. Érthető riportot készít, kiemeli a gyenge pontokat, javaslatot tesz a következő lépésekre, és még olyan kockázatokra is figyelmeztet, amelyeket egyedül lehet, hogy nem vennél észre.
Ne feledd: a pénzügyi menedzsment nem egy újabb feladat — hanem a stabil vállalkozás alapja. A növekedéshez delegálnod kell, a Finmap pedig lehetővé teszi, hogy a rutin egy részét kiadd a kezedből úgy, hogy közben a kontroll nálad marad.
Mert a szereped nem az, hogy mindent egyedül vigyél — hanem az, hogy egy olyan rendszert irányíts, amely érted dolgozik.
Hogyan kerüld el a pénzügyi hibákat egy szépségszalonban: Nataliia Honcharenko tanácsai
Nataliia Goncharenko bestseller szerző szépségipari vállalkozók számára, és a The Concepts Beauty Business School alapítója. Meggyőződése, hogy a pénzügyi menedzsment nem csupán egy Excel-táblázat — hanem teljes értékű üzleti kultúra.
Tudás, fegyelem és megfelelő fókusz nélkül még egy nyereséges szalon is könnyen eljuthat oda, hogy épp csak nullszaldósan működik.
Megkértük Nataliiát, ossza meg legfontosabb tanácsait, amelyek segítenek kézbe venni a pénzügyeidet.
1. Kezdd a fegyelemmel
Adósság, cash gap, nincs pénz bérre — ezek nem a problémák gyökerei, hanem a tünetei. A valódi gond az, hogy a szalonban még az alapvető pénzügyi menedzsment is hiányzik. Még mélyebben pedig: a fegyelem hiányzik.
A szépségiparban gyakran épp a vállalkozói fegyelem hiányzik. Amikor a tulajdonos rendszeresen kivesz pénzt a kasszából magáncélokra, az nem hiba — hanem tudatos döntés. A stabilitás helyett cash gapet választ, a csapat lojalitása helyett csúszó béreket, a növekedés helyett adósságot.
A fegyelem nem tehetség és nem végzettség kérdése. Személyes döntés, amelyet minden nap meg kell hoznod, ha azt akarod, hogy a vállalkozásod túléljen és növekedjen. — Nataliia Honcharenko, a The Concepts Beauty Business School nemzetközi üzleti iskola alapítója
2. Kezeld külön kategóriaként a béralapot
A szalonok pénzügyi tervezésének egyik legnagyobb hibája, ha figyelmen kívül hagyják a béralapot mint külön költséget. Ha a csapatnak a bevétel fix százalékát fizeted, a béralap a bevétellel együtt nő. Ha pedig a százalék rugalmas — a magasabb bevétel egyáltalán nem garantál profitot.
A béralapnak nem szabad automatikusan a bevétellel együtt skálázódnia. Ez egy stratégiai költségkategória, amely külön kontrollt igényel. — Nataliia Honcharenko, a The Concepts Beauty Business School nemzetközi üzleti iskola alapítója
Kezdd el önálló költségkategóriaként kezelni a béralapot. Így reálisan fel tudod mérni a szolgáltatásaid nyereségességét, kezelni tudod a profitot, és látni fogod, hová megy a pénz.
3. Először a fedezeti nyereségre fókuszálj
Az átlagos kosárérték olyan mutató, amely nem ad teljes képet a szalonod pénzügyi egészségéről. Ami valódi képet ad, az a fedezeti nyereség — vagyis az az összeg, ami az egyes szolgáltatások vagy termékek változó költségeinek levonása után marad. Ez fedezi az állandó költségeket, és ez termeli meg a profitot.
Miért fontos a fedezeti nyereség:
- Látod, hogy egy-egy szolgáltatás vagy termék valójában mennyivel járul hozzá a szalon költségeinek fedezéséhez;
- adatot kapsz a változó költségek kezeléséhez;
- dinamikus árazást alkalmazhatsz, és kiegyensúlyozott akciós ajánlatokat építhetsz;
- nem vakon árazol, hanem figyelembe veszed a nyereségességet és a piaci realitásokat;
- meg tudod válaszolni a kulcskérdést: milyennek kell lennie a szolgáltatásnak ahhoz, hogy ezen az áron el tudjuk adni?
Kérlek, ne számolj bele kitalált arányú fix költséget a változó költségekbe. És ne szorozd fel a felhasznált anyagokat 2–3–5-tel — ez egy iparági mítosz. Ha helyesen szeretnél számolni, szakemberekhez fordulj, ne közösségi médiás tanácsokhoz. — Nataliia Honcharenko, a The Concepts Beauty Business School nemzetközi üzleti iskola alapítója
Egy szalon pénzügyi stabilitása egyszerű lépésekkel kezdődik.
Nem kell egyik napról a másikra könyvelési profivá válnod — elég, ha felelősséget vállalsz, és nyitott vagy a tanulásra. Mert a pénzhez való rendszerszintű hozzáállás választja el azt a szalont, amelyik csak túlél, attól, amelyik növekszik és valóban nyereségessé válik.
Ha a pénz kontroll alatt van, a vállalkozás növekszik
Ha magadra ismertél ebben a cikkben — ez már az első lépés a változás felé. A következő a pénzügyek rendszerezése, a cash flow rendbetétele, és végre a tényleges profitod tisztán látása.
Mert a legjobb stylistok, a várólistás ügyfelek és a stílusos enteriőr mind fontosak. De a szalonnak a pontos pénzügyi menedzsment ad stabilitást, profitot és jövőbe vetett biztonságot.
A Finmap az a kontrollrendszer, amely:
- egy helyre rendezi az összes számlát, kasszát és kiadást;
- megmutatja, mennyi profitot hoz egy-egy szolgáltatás és szakember;
- előre figyelmeztet a cash gapekre — még mielőtt bekövetkeznének;
- segít kialakítani a béralapot és megtervezni a kifizetéseket;
- megmutatja, hol tűnik el a pénz — és mit tehetsz ellene;
- lehetővé teszi a pénzügyi adminisztráció delegálását úgy, hogy a teljes kontroll nálad marad.
Ha azt szeretnéd, hogy a szalonod ne csak működjön — hanem profitot termeljen — kezdd a pénzügyi menedzsmenttel.
Próbáld ki a Finmapet, és tegyél rendet a pénzügyeidben is!
Iparági esettanulmányok
Oszd meg az értékes tartalmat — légy te az inspiráció forrása



Gyakran ismételt kérdések
Honnan tudom, mennyi pénze van valójában a szépségszalonomnak?

Ha ehhez banki appok között kell keresgélned, meg kell számolnod a kasszát, és még a csapatnak is írnod kell, akkor a pénzed egyszerűen túl sok helyen van szétszórva. A megoldás az, hogy minden számlát egy rendszerbe hozol: bankszámlákat, kártyákat, kasszákat és házipénztárt, majd bekötöd a banki integrációkat, hogy az egyenlegek automatikusan frissüljenek. Csak így kapsz egyetlen megbízható számot arról, mennyi pénz áll ténylegesen a vállalkozás rendelkezésére.
Miért olyan káros egy szalon számára, ha keveredik a magán- és az üzleti pénz?
Ha ugyanabból a kasszából fizeted a szalon kellékeit és a bevásárlást is, hó végére nem fogod tisztán látni a valódi bevételeket és kiadásokat. A saját pénz betétele eltakarja a tényleges veszteségeket, a vállalkozást a magánpénzügyeidtől teszi függővé, és az adózási kimutatásokat is torzítja. Ha külön számlát használsz a magán- és az üzleti kiadásokra, visszaáll a tiszta határ, és láthatóvá válik a valódi nyereségesség.
Hogyan előzheti meg egy szalon a pénzhiányos időszakokat?
A pénzhiány azért alakul ki, mert a bevétel hullámzó, miközben az olyan kiadások, mint a bérleti díj és a fizetések, állandóak. A megoldás az, hogy nemcsak a napi bevételt követed, hanem előre megtervezed és előrejelzed a pénzáramlást, így látod, meglesz-e a pénz, amikor fizetni kell. Az előrejelzés abban is segít, hogy ne költs túl sokat készletre: a tényleges raktárszint alapján rendelsz, nem pedig megszokásból nagy tételben.
Van szezonalitás egy szépségipari vállalkozásban, és hogyan kezeljem?
Igen — a szalonoknál gyakran tavasszal, ősszel vagy a decemberi ünnepi hajrában jönnek a csúcsidőszakok, de ezt a mintázatot csak akkor látod meg, ha hosszabb távon követed a bevételeket és a kiadásokat. Egy olyan rendszerben, mint a Finmap, a pénzáramlási grafikonok megmutatják ezeket a ciklusokat, így még a lassabb időszakok előtt tartalékot képezhetsz, a beszerzéseket pedig a forgalmasabb hetekhez igazíthatod. Így a szezonalitás nem váratlan meglepetés lesz, hanem valami, amire fel tudsz készülni.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support