Sommaire
Accueil
/
Blog
/
Comment Finmap aide les professionnels de la beauté à remettre de l’ordre dans leurs finances

1.3k

12 min

20.08.2025
Comment Finmap aide les professionnels de la beauté à remettre de l’ordre dans leurs finances
Karine Shevchenko
Experte financière chez Finmap
Trous de trésorerie, paiements en retard aux distributeurs de cosmétiques, pas assez d’argent pour payer les stylistes, utilisation chaotique de l’argent de la caisse — ce n’est pas l’exception, c’est le quotidien de nombreux salons où la gestion financière n’est pas une priorité.
Inutile de se rassurer en se disant que « tout le monde est comme ça ». Les salons qui réussissent prouvent le contraire : quand les finances sont bien gérées, le profit, la croissance et la sérénité arrivent.
Avec deux expertes reconnues du secteur de la beauté, Alina Tymoshenko et Nataliia Honcharenko, nous avons identifié trois problèmes parmi les plus fréquents — et leurs solutions pour vous aider à reprendre le contrôle de votre argent, éviter les erreurs classiques et enfin voir votre vrai bénéfice.
Lisez jusqu’au bout si vous voulez :
- voir la situation financière complète de votre salon ;
- anticiper les trous de trésorerie au lieu de les combler dans l’urgence ;
- déléguer la gestion financière sans perdre le contrôle ;
- et commencer à vous développer — sur des bases solides.
Problème n° 1 : vous ne savez pas combien d’argent votre entreprise possède réellement
En tant que dirigeant, pouvez-vous répondre à cette question : de combien d’argent votre salon dispose-t-il exactement en ce moment ?
Si, au lieu d’un chiffre clair, vous commencez à chercher partout — applications bancaires, caisse, messages à l’équipe, souvenirs de ce qui devait passer par le terminal de paiement — alors ce problème est déjà bien installé dans vos processus.
La raison est simple : votre argent est éparpillé. Une partie se trouve sur des comptes professionnels dans différentes banques, une autre sur des cartes personnelles, une autre encore dans la caisse, et parfois même entre les mains de vos stylistes.
Comment le mélange entre argent personnel et argent professionnel détruit votre système financier.
Cette organisation entraîne un problème encore plus grave : la confusion entre finances personnelles et finances de l’entreprise.
La première erreur — et la plus douloureuse — consiste à mélanger l’argent personnel et l’argent de l’entreprise. Quand une seule caisse sert à tout payer, des produits du studio aux courses alimentaires, ou quand la recette du jour est immédiatement utilisée pour des besoins personnels. Résultat : à la fin du mois, impossible d’avoir une vision réelle des revenus et des dépenses. — Alina Tymoshenko, mentor et autrice de programmes de formation pour les entrepreneurs de la beauté
Sans système financier clair, le dirigeant utilise le compte disponible sur le moment — compte de l’entreprise ou carte personnelle. Cela peut donner une impression de souplesse, mais en réalité, cette approche fragilise le contrôle et la stabilité.
Ce que cela provoque :
- Vous ne pouvez pas évaluer correctement la rentabilité de l’entreprise — les apports personnels masquent les pertes réelles.
- L’entreprise devient dépendante des finances personnelles du dirigeant — au lieu d’être pilotée selon son efficacité financière.
- Le suivi des dépenses devient confus — des achats personnels peuvent se retrouver dans les mauvais postes, fausser les analyses et compliquer la déclaration fiscale.
- Vous ne pouvez pas constituer de réserve financière ni planifier des investissements — faute de flux de trésorerie clairement séparés.
- L’anxiété financière et l’épuisement augmentent — vous ne vous sentez pas stable, même lorsque le chiffre d’affaires rentre.
Comment rassembler toutes vos finances dans un seul système
Pour piloter votre entreprise avec des chiffres, il faut commencer par la base : dresser la liste complète de tous les comptes utilisés par votre salon. Sans cela, tout suivi financier relève de l’approximation, pas de la réalité.
C’est pourquoi la première étape de la gestion financière dans Finmap consiste à créer une structure de comptes claire et à obtenir une vision globale : combien d’argent vous avez, où il se trouve, et quelle partie est réellement disponible pour l’activité.
| Étape | Ce qu’il faut faire | Pourquoi c’est important |
|---|---|---|
| 1 | Ajouter dans Finmap tous les comptes utilisés par le salon : comptes bancaires, caisses, cartes, petite caisse | Pour obtenir une vision complète des fonds disponibles |
| 2 | Connecter les intégrations bancaires et renseigner les soldes réels de tous les comptes | Pour recevoir automatiquement les transactions et partir de données fiables |
| 3 | Séparer les comptes personnels et professionnels, et les identifier clairement dans le système | Pour éviter de mélanger les flux et voir séparément la rentabilité de l’entreprise |
| 4 | Rapprocher régulièrement vos opérations (dépôts d’espèces, dépenses, virements) | Pour éviter les écarts liés aux saisies manuelles |
| 5 | Consulter chaque semaine les rapports sur la trésorerie, le chiffre d’affaires et les dépenses | Pour suivre les tendances et prendre des décisions fondées sur des faits |
| 6 | Si vous utilisez des espèces, les suivre séparément pour chaque caisse (salon, spécialistes, petite caisse) | Pour savoir où se trouve l’argent liquide et qui en est responsable |
Des comptes professionnels séparés ne sont pas une simple formalité — ils changent votre posture de dirigeant.
Fixez-vous une règle : séparez vos comptes personnels et professionnels — et utilisez-les comme tels. Par exemple, réservez une banque ou une carte uniquement aux dépenses personnelles, et une autre exclusivement aux opérations de l’entreprise. Ne les mélangez pas. Même si c’est « juste plus pratique de faire vite un virement depuis votre compte perso ».
Cette habitude toute simple :
- pose une frontière nette entre votre vie personnelle et les finances du salon ;
- révèle la vraie rentabilité de votre entreprise — sans distorsion ;
- réduit le stress en vous évitant de financer constamment l’activité de votre poche ;
- permet une analyse financière basée sur les données, pas sur l’intuition.
Sans séparation claire entre comptes personnels et professionnels, il n’y a pas de vrai contrôle financier — seulement l’illusion du contrôle. Finmap vous aide à transformer le chaos en système maîtrisable dès le premier jour.
Problème n° 2 : un cash-flow imprévisible
Vous suivez peut-être votre chiffre d’affaires quotidien et vous avez une idée approximative de vos dépenses. Mais si vous ne planifiez pas et ne prévoyez pas votre trésorerie à l’avance, vous foncez droit vers un trou de trésorerie.
Le cœur du problème est simple : les revenus sont irréguliers, alors que les dépenses sont constantes. Sans système financier structuré, l’argent nécessaire peut tout simplement manquer au moment de payer.
Concrètement, cela veut dire :
- Vous ne savez pas clairement combien d’argent sera disponible dans une ou deux semaines.
- Les salaires et le loyer sont en danger, car les décisions sont prises sans analyse.
- Les achats se font au hasard, sans tenir compte des périodes fortes et creuses.
Les propriétaires de salons dépensent souvent trop en stock — ils commandent trop de fournitures à l’avance ou achètent des choses qui ne sont pas vraiment indispensables, sans analyser les niveaux de stock. Ces dépenses s’accumulent et grignotent les bénéfices. — Alina Tymoshenko, mentor et créatrice de programmes de formation pour les entrepreneurs de la beauté
Le cash-flow, ce n’est pas seulement le chiffre d’affaires — c’est la clé pour comprendre la saisonnalité
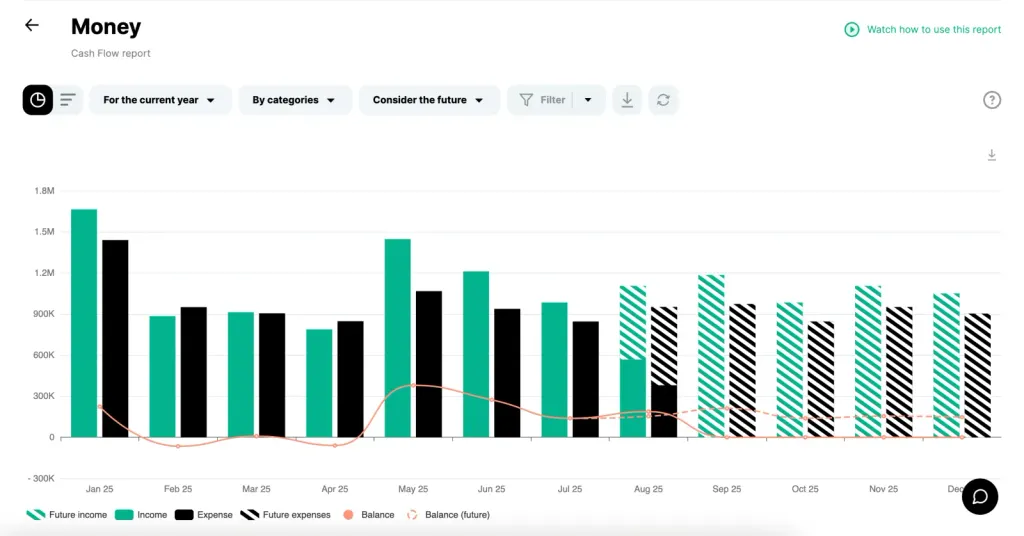
Oui, les entreprises de la beauté connaissent aussi la saisonnalité. Pour certains salons, le pic se situe au printemps. Pour d’autres, à l’automne. Pour beaucoup, c’est la ruée des fêtes en décembre. Mais si vous ne suivez pas et n’analysez pas vos revenus et vos dépenses dans le temps, vous ne verrez tout simplement pas le schéma.
Dans Finmap, c’est visible dès le premier graphique du rapport Argent : la dynamique mensuelle de l’entreprise vous aide à identifier rapidement les mois les plus chargés.
Cela vous permet de :
- Planifier le planning de l’équipe à l’avance.
- Acheter les fournitures avant le rush.
- Équilibrer la charge de travail et prioriser les tâches de l’équipe.
- Prévoir les éventuels trous de trésorerie et éviter les urgences de dernière minute.
- Mettre en place des promotions ou des chèques-cadeaux pour stimuler les ventes en basse saison.
Un plan n’est pas une formalité — c’est de la confiance. La certitude qu’au moment le plus critique, vous avez tout sous contrôle — au lieu de manquer de coloration ou de fournitures pendant la période de réservation la plus intense.
Une réserve financière est la base d’une entreprise stable
Autre avantage essentiel du suivi de trésorerie : pouvoir constituer un fonds de réserve.
Le problème le plus fréquent ? L’absence de réserve financière. Beaucoup de studios vivent au mois le mois et, même après des années d’activité, restent vulnérables : la moindre dépense imprévue (panne d’équipement, hausse soudaine du loyer ou cas de force majeure) peut tout déstabiliser. — Alina Tymoshenko, mentor et autrice de programmes de formation pour les entrepreneurs de la beauté
Quand vous voyez clairement les excédents de trésorerie sur certaines périodes, vous pouvez mettre volontairement une partie de cet argent de côté. Car la différence entre gérer une entreprise avec une réserve financière et sans réserve est énorme :
| Indicateur / Situation | Avec réserve financière | Sans réserve financière |
|---|---|---|
| Basse saison ou baisse du chiffre d’affaires | La réserve couvre le manque à gagner et évite les trous de trésorerie | Les paiements s’arrêtent, les dettes augmentent |
| Paie | Paiements stables, l’équipe se sent en sécurité | Retards possibles, perte de confiance |
| Achat de fournitures | Les achats sont planifiés et effectués à l’avance, sans risque | Les fournitures manquent aux moments critiques |
| Investissements et croissance | Vous pouvez vous développer, rénover le salon, lancer de nouveaux services | Tous les fonds servent à « survivre » |
| État d’esprit du dirigeant | Confiance et liberté de décider | Stress permanent, impression d’être « au bord du gouffre » |
Téléchargez la checklist « Votre entreprise est-elle financièrement solide ? »
Gestion de l’argent : comment Finmap vous aide à maîtriser votre cash-flow
Une fois tous vos comptes réunis dans un seul système, l’étape suivante vers l’ordre financier consiste à gérer votre cash-flow — suivre les mouvements réels d’argent au quotidien, mais aussi en prévisionnel.
Comment faire dans Finmap :
- Synchronisez vos comptes : les transactions seront automatiquement importées depuis les banques intégrées, ou vous pourrez les importer / les saisir manuellement si vous travaillez avec des espèces.
- Attribuez une catégorie à chaque transaction ou créez des règles automatiques pour que les dépenses et les revenus soient affectés aux bons postes.
- Ajoutez tous les paiements prévus et les revenus attendus — loyer, salaires, abonnements, chèques-cadeaux, etc.
- Utilisez le calendrier de paiement pour voir précisément quand l’argent sera nécessaire et si vous en aurez assez pour couvrir les dépenses.
- Analysez vos rapports de trésorerie chaque semaine — soldes réels, saisonnalité et dynamique de l’activité — afin de prendre les bonnes décisions au bon moment.
Finmap transforme des flux d’argent chaotiques en système clair. Vous voyez désormais ce qui arrive — et vous pouvez agir à l’avance. Ce n’est plus simplement réagir aux problèmes financiers : c’est piloter votre entreprise de façon structurée.
Mais même si vous repérez la saisonnalité et planifiez vos finances, cela ne garantit pas encore l’ordre. Tant que toutes les décisions, tous les paiements et tous les enregistrements reposent sur vous, c’est vous qui êtes le système.
Et un système qui dépend d’une seule personne est toujours vulnérable.
Problème n° 3 : vous ne déléguez pas les tâches qui vous épuisent
Attente : vous avez l’entreprise de vos rêves, prospère et capable de tourner toute seule.
Réalité : vous êtes son moteur principal, son processus central et la seule garantie que tout reste en ordre.
Les salons de beauté naissent souvent d’un talent et d’une vision. De l’envie de créer quelque chose de beau, de spécial. Mais dès que les clients, l’équipe et les dépenses arrivent, ce rêve devient une responsabilité.
Le dirigeant passe très vite d’un rôle créatif à celui de :
- styliste principal (parce que personne ne le fait mieux),
- réceptionniste (parce que quelqu’un a annulé et qu’il faut tout de même remplir le planning),
- marketeur (parce qu’il faut publier des reels tous les jours),
- acheteur (parce qu’il faut trouver, commander et réceptionner les fournitures),
- décorateur et responsable logistique (parce que cette nouvelle étagère doit être achetée et installée),
- responsable RH (parce que c’est à vous de choisir qui rejoint l’équipe),
- et même agent d’entretien (parce que vous ne pouvez pas passer devant un poste en désordre sans le ranger).
Ce ne sont pas les finances qui posent problème — c’est le fait de les ignorer.
Les finances n’appellent pas, ne vous écrivent pas sur Viber et ne vous attendent pas à la porte avec des réclamations. Alors, parmi vos tâches quotidiennes, elles passent toujours après. D’abord le client, le post, la commande, le planning, l’équipe... Et les finances restent dans votre tête, dans des notes éparpillées, dans des tableurs vides.
C’est précisément comme cela que le chaos commence. Ce « plus tard » devient un trou de trésorerie, des salaires en retard et de l’incertitude pour demain.
Une entreprise ne grandit pas grâce à l’intuition. Elle grandit grâce à la structure. Et la première étape vers la croissance consiste à libérer votre temps et votre attention. Commencez par ce qui compte le plus : déléguer la gestion financière.
Comment déléguer la gestion financière dans Finmap
Dans Finmap, vous pouvez confier une partie de vos processus financiers à d’autres personnes sans perdre le contrôle. La section Utilisateurs vous permet d’ajouter toutes les personnes concernées et de définir des droits d’accès flexibles — de l’accès complet à des rôles limités (par exemple l’accès à un seul compte, ou la possibilité de saisir des données sans voir les analyses).
| Rôle | Tâches déléguées | Valeur apportée |
|---|---|---|
| Administrateur | Saisie des opérations en espèces. Accès limité à 1 ou 2 comptes, sans analyses. | Suivi de caisse à jour. Moins de travail manuel pour vous, sans risque pour la confidentialité. |
| Spécialistes | Comptes de petite caisse : saisie des dépenses et revenus directement depuis leur téléphone. | Transparence de la petite caisse et responsabilisation accrue de l’équipe. |
| Comptable / Expert financier | Rapprochements, analyses, préparation des rapports, contrôle des soldes. | Rapports réguliers, données fiables et décisions basées sur des faits, pas sur des suppositions. |
| Assistant personnel | Enregistrement des dépenses régulières, gestion de petits budgets, mise à jour des soldes. | Vous décharge des petites tâches. Maintient l’ordre sans exiger votre attention constante. |
| Investisseur / Partenaire | Accès en lecture seule aux rapports, sans droit de modification. | Transparence pour les partenaires. Renforce la confiance et prépare d’éventuels investissements. |
Et si vous n’avez pas encore de spécialiste financier dans votre équipe, utilisez Finmap AI Copilot. Il générera un rapport clair, mettra en évidence les points faibles, proposera les prochaines actions à mener et pourra même vous alerter sur des risques que vous n’auriez pas remarqués seul.
Rappelez-vous : la gestion financière n’est pas une tâche de plus — c’est le socle d’une entreprise stable. Pour grandir, il faut déléguer, et Finmap vous permet de confier une partie de la routine sans perdre le contrôle.
Car votre rôle n’est pas de tout porter vous-même — il est de piloter un système qui travaille pour vous.
Comment éviter les erreurs financières dans un salon de beauté : les conseils de Nataliia Honcharenko
Nataliia Goncharenko est autrice de best-sellers pour les entrepreneurs de la beauté et fondatrice de The Concepts Beauty Business School. Elle en est convaincue : la gestion financière n’est pas juste un tableau Excel — c’est une véritable culture d’entreprise.
Sans connaissances, sans discipline et sans bon focus, même un salon rentable peut finir par tourner à l’équilibre.
Nous avons demandé à Nataliia de partager ses conseils clés pour vous aider à reprendre le contrôle de vos finances.
1. Commencez par la discipline
Dettes, trous de trésorerie, manque de fonds pour les salaires — ce ne sont pas les causes profondes des problèmes, mais leurs symptômes. Le vrai problème, c’est que le salon ne dispose même pas d’une gestion financière de base. Et plus profondément encore : c’est le manque de discipline.
Dans le secteur de la beauté, c’est souvent la discipline entrepreneuriale qui manque. Quand un dirigeant prend régulièrement de l’argent dans la caisse pour ses besoins personnels, ce n’est pas une erreur — c’est une décision consciente. Il choisit un trou de trésorerie plutôt que la stabilité, des salaires en retard plutôt que la fidélité de l’équipe, et les dettes plutôt que la croissance.
La discipline n’est ni un talent ni une formation. C’est un choix personnel que vous devez faire chaque jour si vous voulez que votre entreprise survive et se développe. — Nataliia Honcharenko, fondatrice de l’école internationale The Concepts Beauty Business School
2. Isolez la masse salariale comme une catégorie à part entière
L’une des plus grandes erreurs dans la planification financière d’un salon consiste à ignorer la masse salariale comme dépense distincte. Si vous rémunérez votre équipe avec un pourcentage fixe du chiffre d’affaires, la masse salariale augmente avec vos revenus. Et si le pourcentage est flexible, une hausse du chiffre d’affaires ne garantit pas du tout une hausse du bénéfice.
La masse salariale ne devrait pas évoluer automatiquement au même rythme que le chiffre d’affaires. C’est une catégorie de dépense stratégique qui doit être contrôlée séparément. — Nataliia Honcharenko, fondatrice de l’école internationale The Concepts Beauty Business School
Commencez à traiter la masse salariale comme une catégorie de dépense indépendante. Cela vous permettra d’évaluer plus réalistement la rentabilité de vos services, de piloter vos bénéfices et de voir où part l’argent.
3. Concentrez-vous d’abord sur la marge
Le panier moyen est un indicateur qui ne donne pas une vision complète de la santé financière de votre salon. Ce qui donne une image beaucoup plus juste, c’est la marge — le montant qui reste après déduction des coûts variables de chaque service ou produit. C’est elle qui couvre vos charges fixes et génère du bénéfice.
Pourquoi la marge est essentielle :
- Vous voyez combien chaque service ou produit contribue réellement à couvrir les dépenses du salon ;
- Vous disposez de données pour piloter les coûts variables ;
- Vous pouvez appliquer une tarification dynamique et construire des offres promotionnelles équilibrées ;
- Vous arrêtez de fixer vos prix à l’aveugle et commencez à intégrer la rentabilité et la réalité du marché ;
- Vous pouvez répondre à la question clé : à quoi doit ressembler ce service pour que nous puissions le vendre à ce prix ?
S’il vous plaît, n’intégrez pas une part inventée de charges fixes dans vos calculs de coûts variables. Et ne multipliez pas les consommables par 2, 3 ou 5 — c’est un mythe largement répandu dans le secteur. Si vous voulez apprendre à calculer correctement, adressez-vous à des professionnels, pas aux conseils des réseaux sociaux. — Nataliia Honcharenko, fondatrice de l’école internationale The Concepts Beauty Business School
La stabilité financière d’un salon commence par des gestes simples.
Vous n’avez pas besoin de devenir expert-comptable du jour au lendemain — il suffit de prendre vos responsabilités et d’être prêt à apprendre. Car c’est l’approche structurée de l’argent qui distingue le salon qui survit de celui qui grandit et devient réellement rentable.
L’argent est sous contrôle — l’entreprise grandit
Si vous avez reconnu vos propres problèmes dans cet article, c’est déjà le premier pas vers le changement. La suite : structurer vos finances, organiser votre trésorerie et enfin voir votre vrai bénéfice.
Avoir les meilleurs stylistes, une clientèle au rendez-vous et un intérieur soigné, tout cela compte. Mais c’est une gestion financière précise qui donne à un salon sa stabilité, son profit et sa confiance dans l’avenir.
Finmap est votre système de contrôle qui :
- réunit tous les comptes, caisses et dépenses au même endroit ;
- montre le bénéfice généré par chaque service et chaque spécialiste ;
- vous alerte sur les trous de trésorerie — avant qu’ils ne se produisent ;
- vous aide à constituer une masse salariale et à planifier les paiements ;
- révèle où l’argent disparaît — et quoi faire pour y remédier ;
- vous permet de déléguer la comptabilité tout en gardant le contrôle.
Si vous voulez que votre salon ne se contente pas de fonctionner, mais génère vraiment du bénéfice — commencez par la gestion financière.
Essayez Finmap et mettez de la beauté dans vos finances !
Cas par secteur
- Gestion financière pour les salles de sport : le cas réel de Smartass qui a transformé l’entreprise
- Entrer sur le marché avec un nouveau projet : comment Finmap crée des modèles financiers pour assurer un lancement réussi
- Rentable, mais sans argent : 7 révélations financières qui changeront la façon de penser d’un entrepreneur
Partagez du contenu utile — devenez une source d'inspiration



Questions fréquentes
Comment savoir combien d’argent mon institut de beauté possède réellement ?

Si, pour répondre à cette question, vous devez fouiller dans vos applications bancaires, compter la caisse et écrire à votre équipe, c’est que votre argent est tout simplement trop dispersé. La solution consiste à regrouper tous vos comptes dans un seul système — comptes bancaires, cartes, caisses et petite caisse — et à connecter les intégrations bancaires pour que les soldes se mettent à jour automatiquement. C’est seulement ainsi que vous obtenez un chiffre unique et fiable sur l’argent réellement disponible pour l’activité.
Pourquoi mélanger argent personnel et argent professionnel est-il si risqué pour un salon ?
Quand une même caisse sert à payer à la fois les produits du studio et les courses personnelles, vous ne pouvez plus voir clairement vos véritables revenus et dépenses en fin de mois. Injecter de l’argent personnel masque les pertes réelles, rend l’activité dépendante de vos finances personnelles et fausse la déclaration fiscale. Utiliser des comptes séparés pour les dépenses personnelles et professionnelles rétablit une frontière nette et fait apparaître la rentabilité réelle.
Comment un salon peut-il éviter les trous de trésorerie ?
Les trous de trésorerie apparaissent parce que les revenus varient, tandis que certaines dépenses, comme le loyer et les salaires, restent fixes. La solution est de planifier et de prévoir la trésorerie à l’avance, au lieu de simplement suivre le chiffre d’affaires au jour le jour, afin de savoir si l’argent sera disponible au moment de payer. Les prévisions vous aident aussi à éviter de trop dépenser en stock, en commandant selon les niveaux réels plutôt qu’en achetant en grande quantité.
Un institut de beauté connaît-il une saisonnalité, et comment la gérer ?
Oui — les salons enregistrent souvent des pics au printemps, à l’automne ou pendant les fêtes de décembre, mais vous ne verrez pas ces tendances si vous ne suivez pas vos revenus et vos dépenses dans la durée. Consulter les graphiques de trésorerie dans un outil comme Finmap permet d’identifier ces cycles, de constituer une réserve avant les périodes creuses et de planifier les achats autour des moments les plus chargés. La saisonnalité cesse alors d’être une surprise et devient un élément que vous pouvez anticiper.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support