Tartalomjegyzék

2k

15 perc

25.07.2025
Hogyan segít a Finmap rendet teremteni a kiskereskedelmi vállalkozások pénzügyeiben
Karine Shevchenko
A Finmap pénzügyi szakértője
Minden nap értékesítesz: weboldalon, Instagramon, piactereken. Jön be a pénz — te mégis nap mint nap ugyanazt kérdezed magadtól: „Valójában mennyit keres a vállalkozásom?”
Nőnek az eladások, emelkedik a forgalom, mégis instabilak maradnak a pénzügyek a növekedés ellenére. Egyik nap nincs elég pénz hirdetésre, másnap készletre. Tiszta pénzügyi kép helyett káosz és bizonytalanság van. Vajon tényleg pénzt termel a vállalkozásod, vagy csak valahogy a felszínen marad?
A kiskereskedelemben és az e-kereskedelemben a hibák sokba kerülnek.
Akciót hirdetsz, de nem számolsz a logisztikával — és máris veszteséggel működsz.
Elindítasz egy kampányt, de kimaradnak a költségek — és a profit eltűnik.
Tiszta pénzügyi kép nélkül a döntések találgatássá válnak. A találgatás pedig csődkockázatot jelent.
Gyakori pénzügyi problémák a kiskereskedelemben és az e-kereskedelemben
Folyamatosan tucatnyi döntést hozol: mennyit költs hirdetésre, mikor fizess a beszállítóknak, melyik terméket rendeld be. De átlátható pénzügyi rendszer nélkül ezeket a döntéseket szinte mindig vakon hozod meg.
Íme 5 gyakori probléma, amely visszafogja a vállalkozások növekedését:
1. Nincs egységes pénzügyi rendszer
Több céges számla, bankkártyás fizetési megoldások, piacterek, utánvét, készpénz — a pénzügyi adataid szétszórva vannak különböző felületeken és táblázatokban.
Ha ezek az adatok nincsenek egy rendszerben összefogva, nincs valós képed arról, mennyi pénzed van ténylegesen, milyen bevételek várhatók, mi ment már ki, és minek kell még beérkeznie.
Következmények:
- Minden egyenlegellenőrzés olyan, mintha teljes auditot végeznél: viszi az idődet és az idegeidet. Ahelyett, hogy a vállalkozást irányítanád, Excel-fájlokban és netbankokban keresgélsz.
- A pénzügyi vezetőd vagy könyvelőd nem naprakész adatokból dolgozik. Ez könnyen vezethet forgalmi limitek túllépéséhez, többletadókhoz vagy ügyfél-visszatérítésekhez.
- Számítási hibák miatt pénzhiányos időszakok, késedelmes fizetések, elmaradt beszerzések alakulnak ki — vagy épp beragad a pénz egy számlán, és nem tudod használni, amikor szükség lenne rá.
A tulajdonosnak nem kézzel kellene összegereblyéznie az adatokat — két kattintással kellene látnia a teljes pénzügyi képet. Ez a hatékony irányítás alapja.
2. Nem látszik, mi termel valójában profitot
A legtöbb e-kereskedelmi és kiskereskedelmi cég csak a bevételi számokat ismeri. De hogy melyik termék nyereséges, melyik csatorna hoz valódi árrést, és melyik csak égeti az erőforrásokat — ezt általában nem követik.
A PwC Strategy jelentése szerint:
Egy tipikus értékesítési portfólióban a termékek körülbelül 50%-a a bruttó árrés kevesebb mint 5%-át termeli meg.
Következmények:
- Olyan terméket árulsz, amely nyereségesnek vagy népszerűnek tűnik, de valójában rombolja a profitabilitásodat.
- Nehézzé válik a skálázás — nem tudod, mely termékeket érdemes tolni.
- A hirdetési büdzsé olyan kampányokra megy el, amelyek nem hoznak érdemi megtérülést.
Nem az számít, mennyit adsz el. Az számít, mennyit keresel az egyes termékeken. A döntéseidet a termékek és csatornák árrésének kell vezérelnie.
3. Pénzhiány a rendezetlen elszámolások miatt
A vállalkozásodban naponta tucatnyi partnerrel dolgozol: beszállítókkal, logisztikai cégekkel, menedzserekkel, szabadúszókkal. Mindegyiknek saját fizetési feltételei vannak: előleg, részfizetés, 7/14/30 napos halasztás.
De ha nincs rendszeres megközelítésed ezeknek az elszámolásoknak a követésére, elveszíted a kontrollt: nem tudod, ki tartozik még neked, és kinek kellett volna már tegnap fizetned.
Következmények:
- Pénzhiányos időszakok jelennek meg: látszólag van pénz a számlán, de egy dühös beszállítói telefon után egy pillanat alatt eltűnhet.
- Késedelmi díjakat fizetsz, leállítják a szállításokat, ügyfeleket veszítesz.
- A saját pénzedből kell „tüzet oltanod” — magánforrásból vagy hitelből fedezed a kifizetéseket.
A partnerekkel való pénzügyi kapcsolatokat kézben kell tartani. Minden kifizetés legyen tervezett és átlátható — különben ez nem vállalkozás, hanem kaotikus reakciók láncolata.
4. Nincs pénzügyi tervezés
A legtöbb e-kereskedelmi vállalkozásban a pénz csak azután érkezik be, hogy a rendelést teljesítették.
A kiadások nagy része viszont rendszeres, és gyakran előre fizetendő: készletet kell venni, hirdetést indítani, előlegeket fizetni, szállítási költségeket állni, visszáruval foglalkozni és így tovább.
Következmények:
- Ha nem tervezed meg, mikor és mennyi pénz érkezik be, előbb-utóbb olyan helyzetbe kerülsz, hogy nincs elég pénz kéznél vagy a számlán.
- A kifizetések hitelkeretből vagy kölcsönből történnek, ami extra költségeket okoz.
- A profit kiszámíthatatlanná válik — a hónap végéig nem tudod biztosan, nullán leszel-e vagy sem.
A JPMorgan Chase szerint a vállalkozások több mint 60%-ának még alap havi cash flow modellje sincs. Szerinted meddig tudnak így túlélni?
Pénzügyi tervezés nélkül nem irányítod a pénzedet — csak folyamatosan a hiány következményeivel küzdesz.
5. Készletben befagyott pénz
A kiskereskedelem és az e-kereskedelem egyik leggyakoribb pénzügyi hibája, amikor pénzügyi indoklás nélkül vásárolsz készletet. A döntések gyakran érzelmi alapon születnek: „Jó az ára”, „Szezonban elmegy”, „Nem romlik meg, eláll”.
De minden készletbeszerzés befagyasztott pénz. És ha nem tudod, el tudod-e adni ezt a mennyiséget, milyen árréssel, és a profit fedezi-e a hirdetést, szállítást, csomagolást — akkor ez nem befektetés, hanem holtteher.
Következmények:
- A teljes önköltség és árrés kiszámítása nélkül könnyen feltöltheted a raktárt olyan termékekkel, amelyek nyereségesnek tűnnek, de szállítással, csomagolással és díjakkal együtt gyakorlatilag ingyen adod őket.
- Nem tudod kifizetni azt, amire valóban szükség lenne — mert a pénzed készletben áll.
- Nem tudod növelni az értékesítést, mert nem látod, mely termékek termelnek tényleg pénzt.
Minden beszerzést elemzésnek kell megelőznie: el tudjuk adni, mennyit keresünk rajta, és jobb-e erre költeni, mint hirdetésre vagy növekedésre?
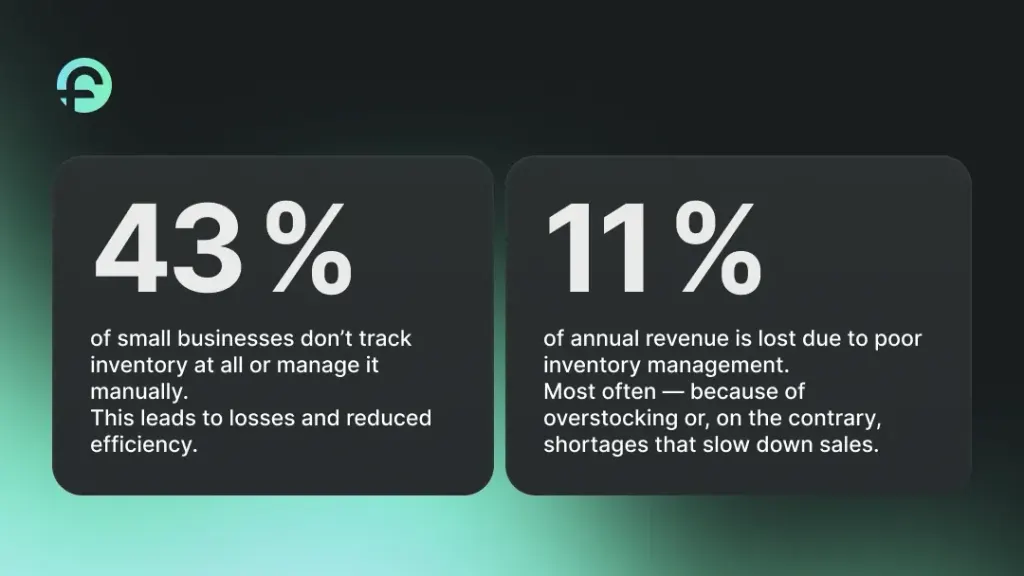
Nem ez az összes pénzügyi probléma, amellyel az e-kereskedelmi és kiskereskedelmi vállalkozások szembesülnek. De ezek a legveszélyesebbek.
Felemésztik a profitot, blokkolják a növekedést, és folyamatos instabilitást okoznak.
Ha nem oldod meg őket, a skálázás nem növekedést hoz — csak még több káoszt.
Miért nem jelenti a CRM azt, hogy kézben tartod a pénzügyeidet
Sok vállalkozó tévesen azt hiszi, hogy ha már használ CRM-et, akkor a pénzügyek is kontroll alatt vannak. Igen, a CRM fontos — de értékesítésmenedzsmentre való, nem pénzkezelésre.
A CRM az eladásban segít — ez az alapfeladata. Például:
- követi a leadeket és ügyfélmegkereséseket;
- mutatja az értékesítési szakaszokat és a tölcsér állapotát;
- segít irányítani az értékesítési csapatot;
- számolja a konverziót, az átlagos kosárértéket és a KPI-okat.
De a legfontosabb pénzügyi kérdésre nem ad választ: nyereséges a vállalkozás?
A CRM nem követi a valós költségeket — hirdetést, szállítást, csomagolást, béreket. Nem tudja, mikor érkezik piactéri kifizetés, vagy mikor kell fizetned egy beszállítónak.
Nem mutatja meg, mennyi pénzed van, mennyi van zárolva, mennyivel tartozol, és mennyi kell minden kötelezettség fedezésére.
A CRM arról szól, ki vásárolt. A pénzügyi menedzsment arról, mennyit kerestél.
Ha pedig nem csak rögzíteni akarod az eladásokat, hanem kezelni is a pénzedet — külön erre való eszközre van szükséged.
Finmap — valós idejű pénzügyi menedzsment
A Finmap egy online pénzügyi menedzsment eszköz, amely teljes képet ad a pénzügyeidről.
A Finmap mindent egy helyre gyűjt, automatizálja a rutinfolyamatokat, és megmutatja, hol keletkezik a profit — és hol mennek el a költségek.
Ez nem „könyvelés az adóhatóságnak” — hanem vezetői döntéstámogató eszköz.
A kiskereskedelemben és az e-kereskedelemben ez kritikus: a cash flow ingadozó, a költségek szétszórtak, az adatok pedig tucatnyi különböző forrásban vannak.
Vége a káosznak: minden pénzed egyetlen irányítópulton, kontroll alatt
A Finmap minden pénzügyi forrásodat egy rendszerbe hozza: bankszámlák, kártyás fizetési platformok, piactéri adatok, utánvét és készpénz — minden egy helyen.
Emellett nyílt API-t is kínál, így összekötheted a CRM-eddel vagy más eszközeiddel, hogy a rendszer ne csak a fizetéseket, hanem az értékesítési adatokat is automatikusan rögzítse.
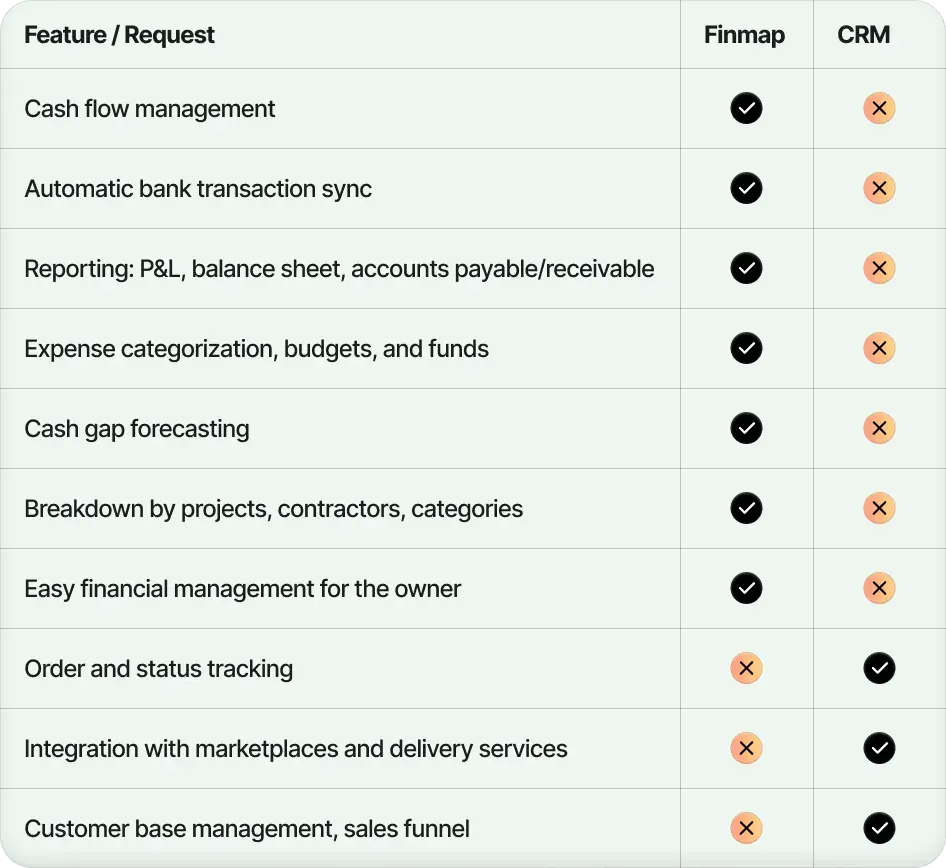
Eredmény: Bármelyik pillanatban pontosan látod, mennyi pénzed van, honnan jött, és hová megy.
Ez nemcsak kényelmes — ez profitkontroll.
Automatizáld a pénzügyeidet — a vállalkozást irányítsd, ne táblázatokat
A Finmap néhány egyszerű lépésben segít automatizálni a pénzügyi folyamatokat — felesleges rutin és állandó kézi ellenőrzés nélkül:
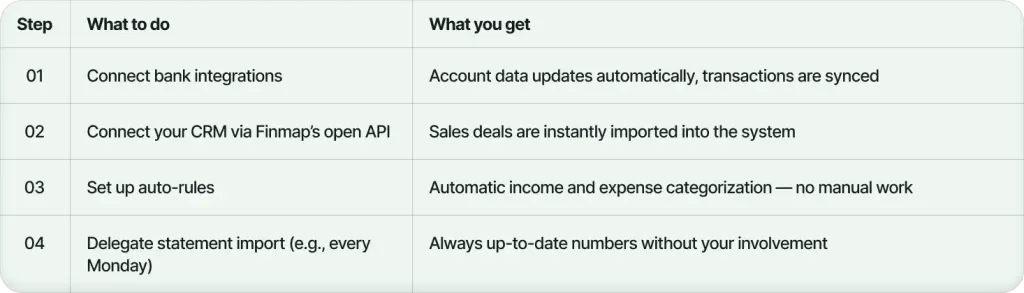
Eredmény: Minden adatod automatikusan frissül. Hibák nélkül. Csúszás nélkül. Végre felszabadul időd a stratégiai döntésekre, a növekedésre és a profit növelésére — a számok hajszolása helyett.
„Projektek” riport — lásd az üzletágak profitabilitását
Szeretnéd tudni, mi hozza valójában a profitot: az Amazon vagy az Instagram értékesítés? A nagyker vagy a kisker? A B2B vagy a dropshipping?
A Finmapban külön „projektekre” bonthatod a vállalkozásodat — értékesítési csatornák, üzletágak, termékvonalak, márkák vagy piacterek szerint.
Majd mindegyiknél külön láthatod a bevételt, a kiadásokat és a profitot.
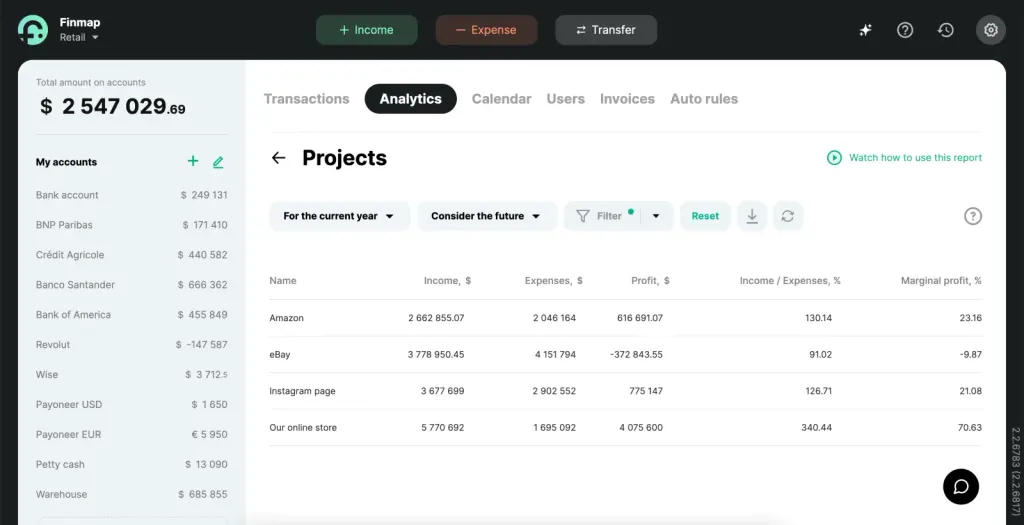
Eredmény: Árrés és profitabilitás alapján döntesz. Azt skálázod, ami működik — és leállítod, ami lehúz.
Fizetési naptár — a pénzügyi terveződ
Eleged van a folyamatos tűzoltásból?
A Finmapban napról napra látod a várható bevételeket és kiadásokat — és még időben észreveszed a lehetséges pénzhiányos időszakokat.
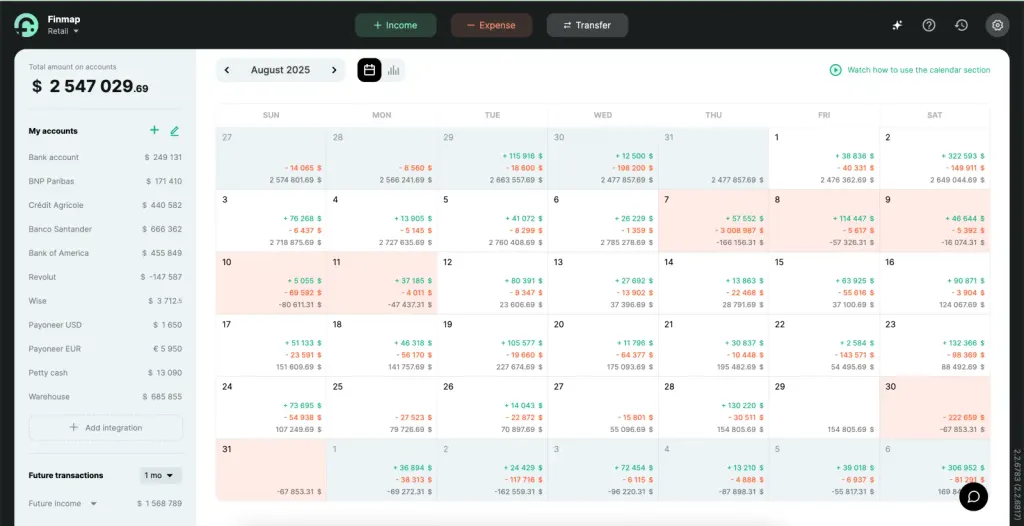
Eredmény: Előre tervezed a cash flow-t, időben teljesíted a fizetési kötelezettségeidet, elkerülöd a hiányokat, és proaktívan irányítod a vállalkozást — nem pániküzemmódban.
Készlet pénzben kifejezve — ne csak a darabszámot, a profitot is lásd
Megvetted az árut, de még nem adtad el. A pénz már kiment — a profit viszont még nem érkezett meg.
Hozz létre egy külön „Raktár” számlát a Finmapban, ahol a készletmozgásokat pénzértéken követed, nem csak darabszámban.
Eredmény: Pontosan látod, mennyit keresel az eladott termékeken.
Nem kevered össze a költést az eszközökkel — ez különösen fontos nagy készletállománnyal dolgozó vállalkozásoknál.
Kintlévőségek és tartozások kontrollja — kerüld el a pénzhiányt és a veszteségeket
Sok vállalkozás nem az alacsony eladások miatt veszít pénzt, hanem mert nem fizetnek neki időben — vagy nem követi a saját kötelezettségeit.
A Finmapban minden tartozást nyomon követhetsz: ki tartozik neked, mennyivel, és mikor esedékes.
És fordítva is — kinek tartozol te, mikor kell fizetni, mi lett már rendezve, és mi van még nyitva.
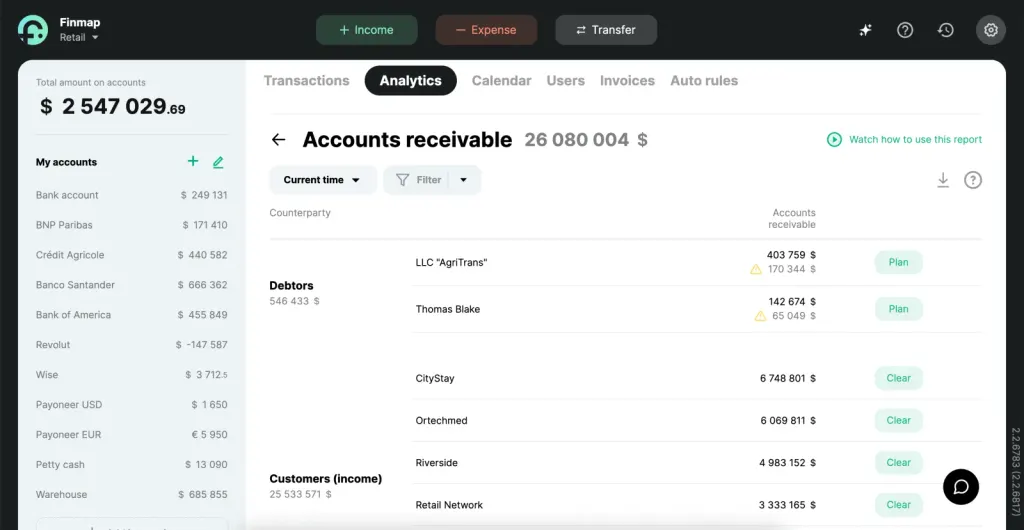
Eredmény: Minden kintlévőséged és tartozásod kontroll alatt van. Nincs több elfelejtett fizetés, elvesztett ügyfél vagy sérült hírnév. Előre jelezheted a pénzhiányos időszakokat, kezelheted a forgótőkét, és pontosan tudod, mire számíthatsz.
Rugalmas eszköz minden igényedre
Az alapfunkciókon túl a Finmap könnyen igazodik ahhoz, ahogyan a vállalkozásod működik. Többek között:
- követheted a béreket és a csapatnak fizetett bónuszokat
- delegálhatod a rutinfeladatokat a munkatársaknak rugalmas hozzáférési jogosultságokkal
- elemezheted a profitabilitást ügyfelenként, piacterenként vagy hirdetési kampányonként
- figyelheted, mennyit keres és költ az egyes csapattag
- számlákat küldhetsz és követheted az ügyfélfizetéseket
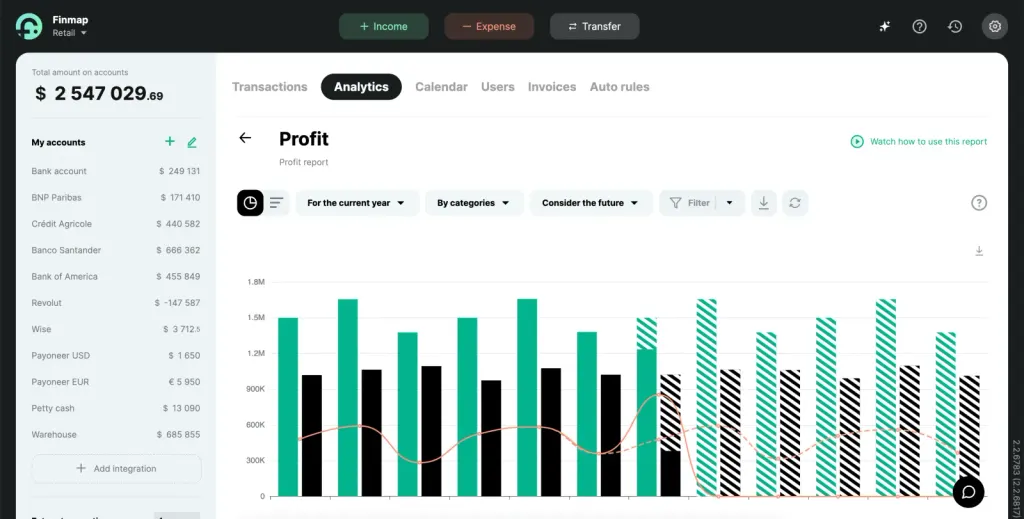
Eredmény: Nem egyszerű könyvelést kapsz — hanem a vállalkozásodra szabott pénzügyi rendszert. A napi működéstől a stratégiai elemzésig minden egy munkaterületen van, ami hatással van a profitodra.
Finmap ügyféltörténet: pénzügyi káoszból stratégiai irányítás
A Klebrig egy vegyipari termékeket forgalmazó hipermarket, amely vegyi árukat csomagol újra és értékesít. Saját gyártással is rendelkeznek háztartási és élelmiszeripari felhasználásra szánt termékekhez, miközben nagy termékkatalógussal, rendszeres beszerzésekkel és folyamatos logisztikai költségekkel dolgoznak.
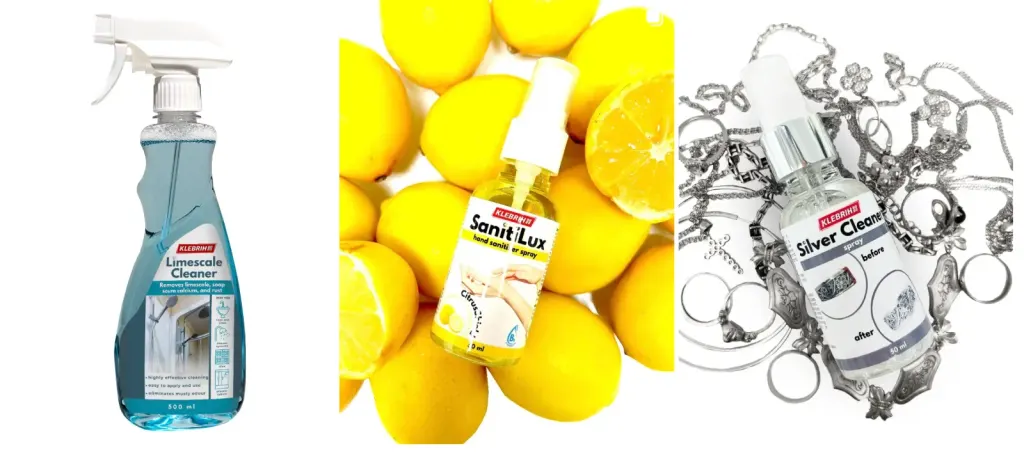
A Finmap bevezetése előtt a pénzügyi menedzsmentjük Excel-táblákra korlátozódott. A könyvelő intézte az adókat, de a tulajdonos nem bízott az összképben.
Csak akkor derültek ki a komoly hiányosságok, amikor az alapító, Andriy, kilépett a napi operatív működésből, és maga kezdte követni a pénzt: cash flow problémák, az operatív és forgótőke-kiadások kontrolljának hiánya, valamint pontatlan P&L-elemzés.
Voltak napok, amikor egyszerűen nem volt pénz — pedig tudtam, hogy be kellene érkeznie. A pénz kezelése és a teljes kép valódi látása két külön dolog. — Andriy Femyak, a Klebrig alapítója
Eleinte csak arra használták a Finmapot, hogy kövessék a pénzmozgásokat, és egy rendszerbe központosítsák az összes pénzügyi forrást.
De ahogy Andriy mélyebben megismerte, rájött, hogy a Finmap egy átfogó pénzügyi menedzsment eszköz, amely teljes képet ad: bevételekről, kiadásokról, forgótőkéről és kötelezettségekről.
Kezdetben a Finmap csak fizetéskövető volt. Idővel azonban elemző rendszerré vált — segít felmérni a profitabilitást, beruházásokat tervezni és elkerülni a pénzügyi hibákat. — Andriy Femyak, a Klebrig alapítója
A cég három fő elem köré építette fel a pénzügyi rendszerét:
- P&L-riportok — a havi profitabilitás értékelésére és a veszteséges területek azonosítására
- Cash flow előrejelzés — a forgótőke tervezésére és annak látására, mikor lesz ténylegesen elérhető pénz
- Költségkontroll — a működési, beszerzési és növekedési költségek strukturálására
Ennek eredményeként a pénzügyi döntések már nem véletlenszerűen születnek a cégnél.
A pénzügyi döntések többé nem megérzéseken alapulnak. A vállalkozás nemcsak azt látja, mi történt — hanem azt is, mi következik: mikor érkezik be a pénz, elég lesz-e alapanyagra, és van-e tartalék beruházásokra.
Ez lehetővé tette a Klebrig számára, hogy ne csak stabilizálja a pénzügyeit — hanem áttérjen a stratégiai pénzügyi menedzsmentre.
Andriy tanácsa más vállalkozóknak:
Mielőtt bármibe befektetsz, válaszd szét egyértelműen, mi számít működési költségnek, és mi forgótőkének. Számold ki a teljes önköltséget — logisztikával, csomagolással és díjakkal együtt. Enélkül egyetlen befektetés sem fog profitot hozni.
Finmap: pénzügyi kontroll kiskereskedelemhez és e-kereskedelemhez
Ez nemcsak egy kényelmes eszköz — hanem üzletkritikus alap a vállalkozásod stabilitásához, növekedéséhez és profitabilitásához. A Finmap:
- egy rendszerbe hozza az összes bevételi és kiadási forrást
- automatizálja a pénzügyi menedzsmentet
- megmutatja a profitabilitást termékenként, értékesítési csatornánként és üzletáganként
- segít előre jelezni a pénzhiányos időszakokat
- követi az üzleti és termékszezonalitást
- kontroll alatt tartja a kintlévőségeket és tartozásokat
- teljes pénzügyi képet ad a magabiztos döntésekhez
A Finmap az alapod a valódi profithoz és a skálázható növekedéshez.
A Finmappal nem kell találgatnod, hol van a pénzed — tudod.
Indítsd el a pénzügyi rendszeredet még ma — és ne csak eladj, hanem keress is.
Gyakran ismételt kérdések a kiskereskedelmi és e-kereskedelmi pénzügyi menedzsmentről
1. Már van CRM-ünk. Miért kell mellé a Finmap?
A CRM a rendeléseket kezeli — nem a pénzedet. Nem számol a valós költségekkel, nem mutat pénzhiányos időszakokat, és nem ad P&L-riportokat.
A Finmap az alapvető kérdésre válaszol: nyereséges a vállalkozásod, vagy csak értékesít?
2. Mindent Excelben vezetünk. Ez nem pénzügyi menedzsment?
Nem igazán. Az Excel kézi munkát, állandó hibalehetőséget és elavult információkat jelent.
A Finmap mindezt automatizálja, szinkronizál a bankjaiddal, és valós idejű pénzügyi átláthatóságot ad — nem utólagos egyeztetést.
3. Kisvállalkozás vagyunk. Tényleg szükségünk van ilyen rendszerre?
A kisvállalkozásokat gyakran éppen a pénzhiányos időszakok és a rossz költési döntések sújtják a legjobban.
A Finmap nem cégméretről szól — hanem kontrollról. Kezdd kicsiben, hogy magabiztosan növekedhess.
4. Már nyereségesek vagyunk. Miért vezessünk be még egy rendszert?
Az átláthatóság nélküli profit szerencse, nem stratégia.
Ha nincs kontrollod a cash flow, az árrések és a kötelezettségek felett, nem tudsz biztonságosan skálázni.
Még egy nyereséges vállalkozást is padlóra küldhet egyetlen pénzhiányos időszak, ha nincs előre tervezés.
5. Meg tudja mutatni a Finmap, mely termékek és csatornák nyereségesek?
Természetesen. Látni fogod a profitabilitást termékenként, csatornánként vagy piacterenként — így arra koncentrálhatsz, ami működik, és leállíthatod, ami viszi az erőforrásokat.
6. Nem vagyok pénzügyi szakértő. Érteni fogom?
A Finmap nem könyvelőknek készült — hanem vállalkozóknak.
Átlátható dashboardok, egyértelmű riportok, szakzsargon nélkül.
A pénzügyi képed csak néhány kattintásra van — így okos döntéseket hozhatsz anélkül, hogy táblázatok alá temetkeznél.
Iparági esettanulmányok
- A szexshop iparág: kézi könyveléstől 800 000 UAH bevételig. A Hot Mamas sikertörténete
- Hogyan lett a +271%-os növekedésből 1,3 millió dolláros veszteség. 7 tanulság, amely megmentheti a vállalkozásodat
- Hogyan alakította rendszerré a pénzügyi káoszt egy LED-világítást importáló cég a Finmappal
- Napi 4 óra rutin helyett egy kattintás: a Gold Kitchen pénzügyi áttörése a Finmappal
Oszd meg az értékes tartalmat — légy te az inspiráció forrása



Gyakran ismételt kérdések
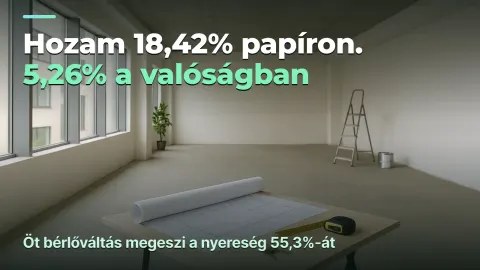
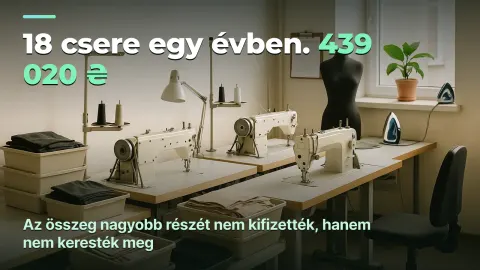
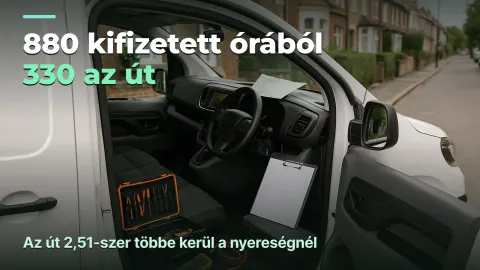
Miért nyereséges papíron egy kiskereskedelmi vállalkozás, mégis miért fogy el a készpénze?

A magas árbevétel és a növekvő forgalom még nem jelenti azt, hogy van is szabadon felhasználható pénz a számlán. A pénz állhat készletben, kintlévőségekben, vagy már el is ment hirdetésekre és beszállítói előlegekre. Az értékesítési adatok azt mutatják meg, mennyit adtál el, nem azt, mennyit kerestél ténylegesen, vagy mennyi pénzed van kéznél. A cash flow követése és a fizetési naptár a valós egyenleget mutatja, és még időben jelez, mielőtt likviditási rés keletkezne.
Honnan tudhatom, mely termékek és csatornák termelnek valóban nyereséget az e-kereskedelemben?
A legtöbb kereskedő csak az árbevételt figyeli, pedig a nyereségesség azon múlik, mennyi marad egy-egy terméken és csatornán a logisztika, csomagolás, díjak és hirdetési költségek után. Kutatások szerint egy átlagos termékportfólióban a termékek nagyjából fele az összes bruttó árrés kevesebb mint 5%-át hozza. A termékre vagy csatornára bontott eredménykimutatás megmutatja, mi hoz valódi pénzt, és mi csak viszi az erőforrásokat — így azt tudod skálázni, ami tényleg megéri.
Elég egy CRM ahhoz, hogy kézben tartsam a webáruházam pénzügyeit?
Nem. A CRM az értékesítés kezelésére való: leadekre, pipeline-okra és ügyfélkommunikációra, nem pénzügyi kontrollra. Nem fogja össze egy helyen a bankszámlák, kártyás fizetések, marketplace-ek és készpénz egyenlegeit, és nem mutatja meg a valós profitot vagy a közelgő pénzhiányt sem. A pénzügyi kontrollhoz külön rendszerre van szükség, amely minden bevételt és kiadást egy helyen kezel.
Hogyan kerülhetem el a pénzhiányt, ha sok beszállítóval és eltérő fizetési határidőkkel dolgozom?
A likviditási rések általában a nem megtervezett elszámolásokból adódnak: előlegekből, részfizetésekből és a különböző partnereknél szétszórt 7/14/30 napos fizetési határidőkből. A fizetési naptárban dátum szerint ütemezhetsz minden várható beérkező és kimenő pénzmozgást, így előre látod, lesz-e elég pénzed a kötelezettségek teljesítésére. Így a kapkodós tűzoltásból tervezhető, átlátható fizetési folyamat lesz.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support