Tartalomjegyzék
Főoldal
/
Blog
/
Hogyan lett a 271%-os növekedésből 1,3 millió dolláros veszteség? 7 tanulság, amely megmentheti a vállalkozásodat

1.6k

15 perc

22.09.2025
Hogyan lett a 271%-os növekedésből 1,3 millió dolláros veszteség? 7 tanulság, amely megmentheti a vállalkozásodat

Oleksandr Solovei
A Finmap vezérigazgatója és társalapítója
Képzeld el: fél év alatt a vállalkozásod várható bevétele 17 500 dollárról 65 000 dollárra nő — minden szupernek tűnik. Van csapatod, tapasztalatod és egy működő üzleti modelled.
Aztán másfél év múlva mindent elveszítesz: befektetést, előlegeket, bizalmat — a veszteség pedig eléri az 1,3 millió dollárt meghaladó összeget. Több mint egymillió dollár tűnik el a szemed előtt, pedig úgy látszott, minden kontroll alatt van.
Ez nem egyszerűen üzleti kudarc volt — hanem pofon az egómnak, és annak felismerése, hogy még a legjobb képességek sem mentenek meg, ha nem látod a vállalkozás valódi képét. — Valeriy Chalyi, vállalkozó, a „Ha ezt korábban tudtam volna” podcast vendége
Ez a történet nem a bukásról szól, hanem egy olyan tanulságról, amely megmentheti a vállalkozásodat és a pénzedet. Arról, hogyan válik szakadék felé tett lépéssé a növekedés, ha a tulajdonos nem látja át az egész képet. És arról, hogyan vezet komoly veszteségekhez az átlátható pénzügyi kontroll hiánya és a rossz döntések sora.
Valeriy őszintén beszél a valódi vállalkozói létről: olyan hibákról, amelyekről ritkán esik szó, fontos felismerésekről, gyakorlati eszközökről és tippekről, amelyek segítenek abban, hogy:
- Pénzt takaríts meg, még akkor is, ha gyorsan nő a vállalkozásod.
- A pénzügyeid valós állapotát lásd, ne illúziókat.
- Olyan döntéseket hozz, amelyek nem teszik tönkre a projektedet.
- Vállalkozóként fejlődj, mert te vagy a vállalkozás fő mozgatórugója.
Vészjelzések: magadra ismersz?
- Csak a bankszámládat nézed, nem a pénzügyi kimutatásokat.
- A terveidet kintlévőségekre építed („hamarosan fizetnek”).
- Nincs tartalékod legalább két hónapnyi fix költségre.
- Összekevered a felárat és az árrést.
- A vállalkozás már nem lelkesít; csak bevételi forrásként tekintesz rá.
Ha ezek közül legalább kettő igaz rád, ez a cikk neked szól.
Olvass tovább, ha készen állsz rózsaszín szemüveg nélkül ránézni a vállalkozásodra, és valódi növekedésbe kezdeni.
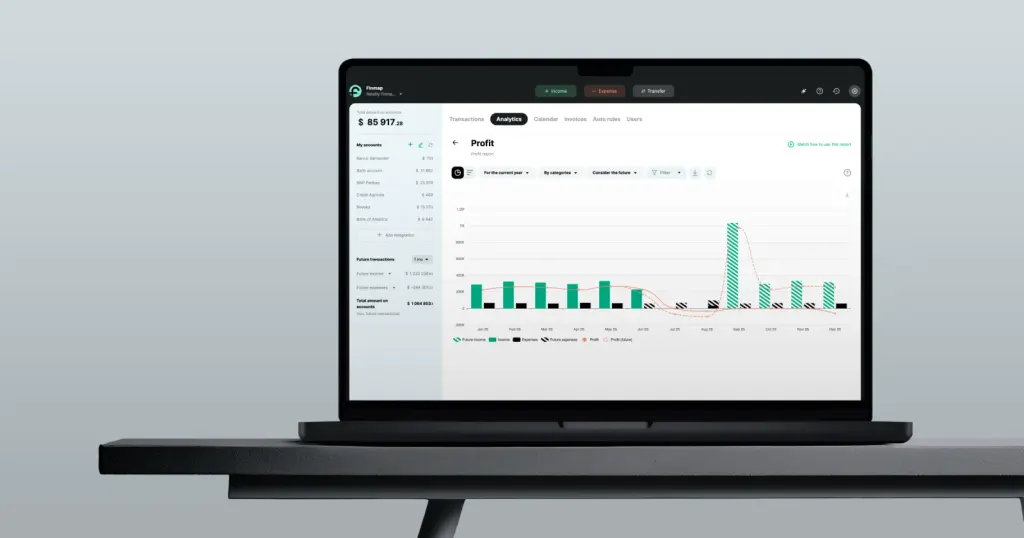
1. felismerés: három riport, amelyek nélkül a vállalkozás káoszba csúszik
Sok vállalkozó megszokta, hogy csak a bankszámláját nézi. Ha van rajta pénz, minden rendben. Csakhogy ez illúzió. Csak három pénzügyi riport mutat őszinte képet arról, mi történik valójában.
Ez a három riport az alap: cash flow, mérleg és P&L. Ha nem látod, hová megy a pénz, mennyi marad valójában, és mekkora a profit, akkor nem irányítod a vállalkozásodat. — Valeriy Chalyi, vállalkozó
Még ha egy vállalkozás nyereségesnek is tűnik, likviditási rés bármikor kialakulhat. Átlátható riportok nélkül a vállalkozó nem látja:
- van-e pénz bérekre és adókra;
- mennyi marad ténylegesen hitelek és tartozások után;
- mely termékek vagy üzletágak emésztik fel az árrést.
Az eredmény: rossz döntések, elveszített lehetőségek és csődkockázat akár a növekedés csúcsán is.
Hogyan működik a három riport a gyakorlatban?
Képzelj el egy céget, amely egy hónap alatt 50 000 dollár értékben adott el árut. Első ránézésre ez remek eredménynek tűnik. De mit mutatnak a riportok?
| Riport | Mit mutat? | Példa | Üzleti valóság |
|---|---|---|---|
| Cash flow (pénzmozgás) | Mennyi pénz érkezett be és ment ki ténylegesen | 20 000 dollár beérkezett, 30 000 dollár még „függőben” van kintlévőségként | A cégnek készpénzhiánya van, likviditási rés kockázatával |
| Mérleg | Eszközök, kötelezettségek és saját tőke | 70 000 dollár eszköz, de 40 000 dollár kötelezettség | A vagyon fele hitelből/tartozásból van finanszírozva |
| P&L (eredménykimutatás) | Mekkora profitot termelt valójában a vállalkozás | 45 000 dollár költség → mindössze 5 000 dollár profit | A „magas eladás” ellenére a nyereség minimális |
Hogyan kerüld el a pénzügyi káoszt?
- Kövesd a cash flow-t minden nap. Ebből látod, lesz-e holnap elég pénzed.
- Nézd át a mérleget minden hónapban. Látni fogod, mennyire ellenálló a céged a tartozásokkal és kötelezettségekkel szemben.
- Elemezd a P&L-t hetente vagy havonta. Őszinte választ ad: a vállalkozás pénzt termel, vagy csak profit nélkül forgatja a pénzt?
- Nézd együtt a három riportot. Csak együtt mutatják meg az igazságot: a számlán lévő pénzt, az eszközök szerkezetét és a valódi profitot.
A pénzügy a vállalkozásod műszerfala. Riportok nélkül sötétben futsz. Velük látod, hol van valódi pénz, és hol csak illúzió. — Valeriy Chalyi, vállalkozó
2. felismerés: a készpénz az úr — csak a számládon lévő pénzzel számolj
A pénzügyek világában van egy egyszerű, de kőkemény igazság: cash is king. Csak arra a pénzre számíthatsz ma, ami ténylegesen ott van a számládon. Minden más — kintlévőség, ügyfélígéret, aláírt szerződés — csak szám a papíron.
Csak azt a pénzt használd, ami a számládon van, és csak azzal számolj. A kintlévőségeid, a „megígérte, hogy fizet” típusú történetek nem fizetik ki most a számláidat. Cash is king. — Valeriy Chalyi, vállalkozó
Mi a probléma?
- A pénz illúziója. A vállalkozó ránéz a kintlévőségekre, és eszközként kezeli őket. Pedig ez még nem pénz.
- A „mindjárt fizetnek” csapdája. A vállalkozás úgy költ, mintha a pénz biztosan időben beérkezne.
- Dupla tervezés. Ugyanaz a pénz már adóra, bérre és beszerzésre is „félre van téve” — miközben valójában még nincs is meg.
Miért veszélyes ez?
Ha tények helyett várakozások alapján döntesz:
- nő a likviditási rés kockázata;
- a cég pénz nélkül maradhat kritikus kifizetésekre (bérek, bérleti díj, adók);
- a vállalkozás gyorsan hitelfüggővé válik.
Hogyan kerüld el?
- Kövesd a tényleges egyenlegeket. Naponta rögzítsd, mennyi pénz van a pénztárban és a számlákon.
- Különítsd el a tartalékokat. Az adók, bérek és kötelező kifizetések már nem „a te” pénzed.
- Légy szkeptikus. Amíg az ügyfél nem fizetett, kezeld úgy, mintha nem lenne meg a pénz.
- Csak tények alapján dönts. A mérleget és a cash flow-t nézd, ne az előrejelzésekkel teli Excel-táblákat.
- Hetente elemezd a likviditást. Mennyi pénz áll ténylegesen rendelkezésre ma, holnap, egy hét múlva?
„Papíron lévő pénz” vs. „pénz a vállalkozásban”
Nem állíthatod le a vállalkozásodat, és nem várhatod, hogy majd mások fizessenek. A pénz az üzletben olyan, mint a vér a testben: ha épp nincs belőle elég, a test meghal. — Valeriy Chalyi, vállalkozó
5 szabály a számládon lévő pénz kezeléséhez
- Ellenőrizd az egyenlegedet minden reggel.
- Oszd kategóriákra a pénzt: saját pénz, mások pénze (adók, kötelezettségek) és tartalékok.
- Ne költs jövőbeli pénzt — csak tényleges pénzzel tervezz.
- Rögzíts minden kiadást és bevételt a vezetői számviteli rendszerben.
- Nézd gyakrabban a cash flow-t, mint a forgalmat és a P&L-t.
3. felismerés: tartalék és likviditás — ettől lesz ellenálló a vállalkozás
A legtöbb vállalkozás nem azért zár be, mert nincs ügyfele vagy profitja. Hanem akkor, amikor itt és most elfogy a pénze.
Ez ellen csak a tartalék és a likviditás véd. Ez az a pénzügyi védőháló, amely ellenállóvá teszi a céget: kibírja a sokkokat, sőt válságok után erősebben jöhet ki belőlük.
Egy cégnek biztosítási tőkére van szüksége — a lehető leglikvidebb formában. Vagyis olyan pénzre, amit a lehető leggyorsabban be tudsz tenni a vállalkozásba. Alapszabály: legalább két-három nullszaldós pontnyi összegnek mindig a számlán kell lennie. — Valeriy Chalyi, vállalkozó
Mi a probléma?
- A vállalkozók mindent „nullára” költenek, mert azt hiszik, a pénz mindig időben beérkezik.
- Nem képeznek tartalékot növekedés közben — és a legrosszabb pillanatban nincs védőháló.
- Likvid tartalék nélkül már egy átmeneti cash flow-rés is megölheti a céget.
Miért veszélyes ez?
- Egyetlen váratlan hónap (ügyfélcsúszás, adómeglepetés, géphiba) a csőd szélére sodorhatja a vállalkozást.
- A tulajdonos kénytelen évi 24–60%-os hitelt felvenni, ami felfalja az árrést.
- Elvész a kontroll: a vállalkozást stratégia helyett az adósság kezdi irányítani.
Hogyan kerüld el?
- Építs biztosítási tőkét. A minimum 2–3 hónapnyi fix költség (bérleti díj, bérek, adók).
- Tartsd fenn a likviditást. A pénz egy része legyen elérhető „itt és most”, ne áruban vagy kintlévőségben álljon.
- Válaszd szét a tartalékokat. Biztosítási tartalék (vis maiorra) ≠ fejlesztési tartalék.
- Használd a „mások pénze” szabályt. Vonhatsz be kamatozó tőkét, de csak akkor, ha világos terved van a visszafizetésre.
- Legyél fegyelmezett. Ne nyúlj a tartalékhoz. Az válsághelyzetre van.
Hogy néz ki a pénzügyi antifragilitás?
| Tartaléktípus | Példa | Likviditás | Cél | Biztosítási tőke |
|---|---|---|---|---|
| 2–3 hónapnyi kiadás a számlán | Pénz a bankszámlán | Maximális | Túlélni bevétel nélkül | Magas |
| Tartalékalap | Félretett pénz beruházásra / skálázásra | Közepes | Ne a működési pénzt használd | Közepes |
| Forgótőke | Árubeszerzés, gyártás, logisztika | Alacsony–közepes | A működés támogatása | Közepes |
| Eszközök (ingatlan, berendezés) | Iroda, műhely, járművek | Alacsony | Hosszú távú stabilitás, alacsony likviditás | Alacsony |
Legalább három olyan vállalkozást ismerek, amely nem azért ment csődbe, mert veszteséges volt. Egyszerűen nem tudtak időben pénzt szerezni. A tartalék nem luxus, hanem a túlélés feltétele. — Valeriy Chalyi, vállalkozó
5 gyakorlati lépés pénzügyi védőháló építéséhez
- Számold ki a havi burn rate-et (a minimális működési költséget).
- Szorozd meg 2–3-mal, és tedd ezt az összeget külön számlára.
- Automatizáld a tartalékképzést — amint pénz érkezik, tegyél félre belőle egy részt.
- Tartsd a tartalékot devizában vagy nagyon likvid eszközökben.
- Vidd be a tartalékot egy pénzügyi rendszerbe (például a Finmapbe), hogy a valós képet lásd, ne a „pénz illúzióját”.
A tartalék és a likviditás a te csődbiztosításod.
4. felismerés: különböztesd meg a felárat és az árrést, és számold ki a pénz árát
Sok vállalkozó összekeveri a felárat és az árrést. Emiatt a cég nyereségesnek látszik, miközben valójában eltűnik a pénz. Ha ehhez még drága hitel is társul, a vállalkozás nullán vagy akár veszteségben működhet.
A felárnak 300–400%-nak kell lennie ahhoz, hogy a vállalkozás túléljen. Az árrés pedig az, ami minden költség után megmarad. Például ha egy terméket 30 dollárért adsz el, és 10 dollárba kerül, úgy tűnik, 200% a haszon. De reklám, bérek és működési költségek után lehet, hogy csak 16,6% marad. Ha pedig drága a hitel, a profit teljesen eltűnik. — Valeriy Chalyi, vállalkozó
Mi a probléma?
- A felárat sokan profitnak tekintik, és olyan pénzt költenek el, ami valójában nem is létezik.
- Az évi 24–60%-os hitelek még egy jó üzlet árrését is felemészthetik.
- A tulajdonos nem látja a valódi nyereségességet, mert nem vezet menedzsment P&L-t.
Miért veszélyes ez?
- A vállalkozás forgalomban nőhet, de profitban csökkenhet.
- Ha rosszul számolod az árrést, könnyen cash flow-válságba kerülhetsz.
- A hitelkötelezettségek csapdává változtatják a növekedést: a cég az adósság túszává válik.
Hogyan kerüld el?
- Válaszd szét a felárat és az árrést. A felár azt mutatja, mennyit tettél rá a beszerzési árra; az árrés azt, mi marad ténylegesen minden költség után.
- Vezess P&L riportot. Enélkül lehetetlen megérteni a valódi nyereségességet.
- Számold ki a pénz árát. Hitel felvétele előtt nézd meg, mennyit visz el az árrésedből.
- Értékeld az ügyletciklust. Ha egy hónap alatt visszajön a pénz, a magas kamat még elviselhető. Ha egy év alatt, az végzetes lehet.
- Légy őszinte magaddal. Profitnak csak azt tekintsd, ami minden után nettóban megmarad.
Felár vs. árrés + a hitel hatása
| Mutató | Képlet | Példa | Következtetés |
|---|---|---|---|
| Felár | (Eladási ár – Költség) ÷ Költség × 100% | (30 dollár – 10 dollár) ÷ 10 dollár = 200% | Megmutatja, mekkora ráárazást alkalmazol a terméken |
| Árrés | (Eladási ár – Összes költség) ÷ Eladási ár × 100% | (30 dollár – 25 dollár) ÷ 30 dollár = 16,6% | Megmutatja, mi marad a költségek után |
| A pénz ára (hitel) | Kamat % ÷ vállalkozás nyereségessége | 24%-os éves hitel 20%-os árrés mellett | A vállalkozás veszteségessé válhat |
A pénzügyi tudatosság nem az Excelről szól. Hanem a túlélésről. Ha összekevered a felárat és az árrést, vagy nem számolod ki a pénz árát, a vállalkozásodat nem a piac és nem a versenytársak, hanem a saját számítási hibáid ölhetik meg. — Valeriy Chalyi, vállalkozó
5 gyakorlati lépés
- Minden terméknél számold ki az önköltséget, a felárat és az árrést.
- Építs be minden költséget az árba: reklám, logisztika, bérek, adók.
- Új hitel felvétele előtt ellenőrizd, elég-e az árrés a kamatok fedezésére.
- Használj P&L-t a Finmapben vagy más rendszerben, hogy a számokban az igazságot lásd.
- Tanítsd meg a csapatodnak a felár és az árrés különbségét — ez alapvető pénzügyi műveltség.
A felár, az árrés és a pénz ára közti különbség helyes értése olyan, mint túrán a térkép és az iránytű. Nélkülük sokáig lehet menni, de könnyen zsákutcában kötsz ki.
5. felismerés: Market Fit — miért nem a termék, hanem a vállalkozó dönti el a cég sorsát?
Az üzleti életben sokat beszélünk Product Market Fitről — arról, amikor a termék és a piac találkozik. Valeriy Chalyi tapasztalata viszont azt mutatja, hogy ez önmagában kevés. Egy vállalkozás nőhet több száz százalékot, majd másfél év alatt összeomolhat akkor is, ha erős csapata és bizonyított modellje van.
Rájöttem, hogy létezik olyan is, hogy entrepreneur market fit — vagyis a kapcsolat közted mint vállalkozó és a piac között, ahová belépsz. Ukrajnában bármit el tudtam indítani, mert megvoltak a kapcsolataim, az értésem és a kulturális közegem. Portugáliában viszont ugyanez a tudás már nem működött. — Valeriy Chalyi, vállalkozó
Mi a veszély?
Ha kizárólag a termékre fókuszálsz, az kontrollillúziót teremt. Lehet, hogy:
- találsz keresett réspiacot;
- elindítasz egy erős terméket;
- összeraksz egy csapatot és felépíted a folyamatokat.
...és mégis elveszíthetsz több százezer dollárt. Miért? Mert maga a vállalkozó nem „illeszkedett” a piachoz: nem érti a helyi szabályokat, nincsenek meg a szükséges partnerségek, és nem látja a kulturális akadályokat.
Pontosan ez vezetett oda, hogy Valeriy 1,3 millió dollárt veszített:
- 17 500 dollár várható bevételről → 65 000 dollárra 6 hónap alatt.
- Majd másfél év után — teljes üzlet- és pénzvesztés.
Hogyan kerülhető el?
Túl kell gondolkodnod azon, hogy „megveszik-e az emberek a termékemet?” Őszintén fel kell mérned saját magadat is a piac kontextusában.
Product Market Fit vs. Entrepreneur Market Fit
| Szempont | Product Market Fit | Entrepreneur Market Fit |
|---|---|---|
| Fókusz | Megfelel-e a termék a piaci igényeknek? | „Illik-e” a vállalkozó a piacra? |
| Példa | A kávézói kávénak finomnak kell lennie | A tulajdonos érti a helyi kultúrát, közösséget épít |
| Kockázat | A versenytársak gyorsan lemásolják | Ha a tulajdonos „idegen” a piacon, a termék elbukik |
| Következmény | Lehetnek eladások, de profit nélkül | A cég nőhet, de bizalom vagy kapcsolatok hiányában összeomolhat |
Gyakorlati lépések vállalkozóknak
- Auditáld a piacot és saját magadat. Indulás előtt kérdezd meg magadtól: megvannak az erőforrásaim, a kapcsolati hálóm és a tudásom ehhez a környezethez?
- Alkalmazkodj. Fektess helyi kapcsolatokba, tanulmányozd a kultúrát, dolgozz helyi partnerekkel.
- Kombináld a két fitet. A termékre legyen kereslet, és tulajdonosként legyen bizalmad és tekintélyed ezen a piacon.
- Rendszeresen ellenőrizd a pénzügyeidet. A vezetői számvitel megmutatja, hogy a Market Fit valóban működik-e, vagy a vállalkozás csak „papíron” nyereséges.
A vállalkozás mérete mindig a tulajdonos gondolkodásának méretével egyenlő. Ha nem illeszkedsz a piachoz, az egyszerűen élve felfal. — Valeriy Chalyi, vállalkozó
6. felismerés: egy vállalkozás csak akkor marad életben, ha szereted, amit csinálsz
A legtöbb vállalkozónál a cég energiával indul — viszi az ötlet, megjelenik a csapat, és minden új üzlet feltölti. Idővel azonban ez könnyen „rutinszerű pénztermelő géppé” válhat. A vállalkozó már csak „pénzgombként” tekint a cégre. Ez pedig a vég kezdete.
Amint úgy kezdesz bánni a vállalkozásoddal, mint egy „pénzgombbal”, azt mindenki megérzi. A csapat is érzi, és maga az üzlet is elkezd szétesni. — Valeriy Chalyi, vállalkozó
Mi a probléma?
- A tulajdonos kiégése. A vállalkozás elveszíti az értelmét, az energia pedig csak tűzoltásra megy el.
- A csapat demotivációja. Az emberek érzik, ha a tulajdonos lelkesedés nélkül dolgozik.
- A stratégiai vízió elvesztése. A döntések kizárólag arról szólnak, hogyan legyen pénz itt és most.
Miért veszélyes ez?
Egy ötlet és értelem nélküli vállalkozás nem bírja ki a válságot. Amikor jönnek a problémák (likviditási rések, csökkenő eladások, versenytársak), a tulajdonosnak nincs ereje küzdeni. Az eredmény gyors stagnálás és a cég elvesztése.
Hogyan előzheted meg?
- Fogalmazd meg a „miértet”. Írd le, miért létezik a vállalkozásod (a pénzen túl). Ez iránytű neked és a csapatodnak.
- Tűzz ki „játékcélokat”. Az üzlet egy játék, szintekkel. Határozz meg 3–6 hónapos lépéseket: új piac, új termékvonal, magasabb árrés.
- Legyél jelen a folyamatban. Ne csak kivedd a profitot, hanem fejleszd a terméket, a csapatot és a szolgáltatást is.
- Mérd a vállalkozás energiáját. Tarts rendszeres csapatmegbeszéléseket, hallgasd meg az ügyfeleket, és figyeld a döntések minőségét.
„Szenvedély a vállalkozás iránt” vs. „pénzgomb”
| Vállalkozói állapot | A csapat érzései | A vállalkozás állapota | Eredmény |
|---|---|---|---|
| Szeretet és bevonódás | Inspiráció, hit a termékben | Új ötletek születnek, gyors megoldások jönnek | Növekedés és fejlődés |
| „Pénzgomb” | Közöny, bizalmatlanság | Motivációvesztés, kulcsemberek távozása | Stagnálás és hanyatlás |
A vállalkozó adja az energiát. Ha szereti a cégét, a vállalat nő. Ha csak pénzt lát benne, az üzlet meghal. — Valeriy Chalyi, vállalkozó
7. felismerés: a gyors növekedés tönkreteheti a vállalkozást
A gyors növekedés minden vállalkozó álma. A valóságban viszont ez lehet a legnagyobb veszély. Amikor szárnyalnak a számok, úgy tűnik, minden kontroll alatt van. Csakhogy a gyors növekedés gyakran olyan gyenge pontokat rejt el, amelyek egy évvel később robbannak.
Átvettünk egy accountot, amely 17 500 dollárt hozott, és hat hónap alatt 65 000 dollárra vittük. Akkor úgy éreztük, bármire képesek vagyunk. Másfél évvel később elveszítettük a vállalkozást és a pénzt is — több mint 1,3 millió dollárt. — Valeriy Chalyi, vállalkozó
Mi a probléma?
- A növekedés eufóriája. A tulajdonos „mindenhatóságérzetet” kap, és elemzés nélkül kezd kockáztatni.
- Pénzügyi csapda. Több eladás = több készlet, több költség, több kötelezettség. Ha nincs tartalék, a növekedés felfalja a vállalkozást.
- Fókuszvesztés. A vállalkozó új irányokat indít, ahelyett hogy stabilizálná a fő üzletágat.
- A csapat nem bírja a tempót. A skálázás túlterheli az embereket és a menedzsmentrendszert.
Miért veszélyes ez?
A kontrollálatlan növekedés nem siker, hanem gyorsítósáv a csőd felé. Amikor egy cég túl gyorsan nő:
- nőnek a szállítói tartozások és a cash flow-nyomás;
- a tulajdonos valódi pénz helyett „papírprofitot” kezd számolni;
- bármilyen válság (visszáruk, ellátási zavarok, eladáscsökkenés) végzetessé válik.
Hogyan előzd meg az összeomlást növekedés közben?
- Számolj, ne érzésből dönts. A „növünk” helyett mérd a valódi cash flow-t, likviditást és kötelezettségeket.
- Építs tartalékot. Legalább 2–3 hónapnyi fix költség maradjon érintetlenül.
- Maradj fókuszált. Ne nyiss új irányokat, amíg az előzőt ki nem dolgoztad és meg nem erősítetted.
- Kontrolláld az árrést. Nagy forgalom alacsony árréssel = a növekedés illúziója.
- Rendszeresen ellenőrizd a pénzügyi egészséget. A cash flow-nak, a mérlegnek és a P&L-nek ugyanazt a képet kell mutatnia.
„Egészséges növekedés” vs. „veszélyes növekedés”
| Jellemző | Egészséges növekedés | Veszélyes növekedés |
|---|---|---|
| Tempó | 20–50% negyedévente | 200–300% néhány hónap alatt |
| Pénzügyek | Van tartalék és kontroll a kötelezettségek felett | Minden pénz „növekedésben”, nincs pénzügyi védőháló |
| Cash flow | Pozitív és kiszámítható | Krónikus hiány és likviditási rések |
| Csapat | Fokozatosan bővül | Kiégés és folyamatkáosz |
| Tulajdonosi fókusz | Stratégia és rendszerszintű gondolkodás | Eufória: „mindent meg tudunk csinálni” |
| Eredmény | Fenntartható fejlődés | Összeomlás és befektetési veszteség |
Elhittük, hogy halhatatlanok vagyunk. És ez a hit tett tönkre minket. — Valeriy Chalyi, vállalkozó
5 lépés a veszélyes növekedés ellen
- Minden héten nézd a cash flow-t, ne a forgalmat.
- Oszd szét a pénzt a számládon: mi a tiéd, és mi a kötelezettséged.
- Tegyél félre legalább a bevételed 10–15%-át tartalékba.
- Mielőtt új irányba fektetsz, ellenőrizd P&L-ben.
- Rendszeresen tedd fel magadnak a kérdést: „Mi történik, ha holnap felére esik az értékesítés?”
A pénzügyi átláthatóság a vállalkozó legfontosabb szuperereje
Valeriy Chalyi története nem arról szól, hogy elveszített 1,3 millió dollárt. Arról szól, hogy még egy tapasztalt vállalkozó is hibázhat, ha nem látja a valódi pénzügyi képet. És ami a legfontosabb: ezek a hibák javíthatók, ha levonod a megfelelő tanulságokat.
Mit mutat ez az eset?
- A vállalkozás nem csak pénzről szól. Amikor a tulajdonos elveszíti a szeretetét a cég iránt, és csak „pénzgépként” látja, a csapat és az üzlet szétesik.
- A gyors növekedés veszélyesebb lehet, mint a stagnálás. Pénzügyi kontrollrendszer nélkül még a robbanásszerű növekedés is katasztrófához vezethet.
- Cash is king. Csak a számlán lévő pénz tekinthető valódinak. Minden más illúzió.
- A tartalék ellenállóvá teszi a vállalkozást. 2–3 hónapnyi költségre elegendő védőháló válságban megmentheti a céget.
- A pénzügyi műveltség kötelező. A felár és az árrés különbségének megértése, a pénz árának kiszámítása és a hitelek értékelése dönti el, túléli-e a vállalkozás.
A vezetői számvitel nem bürokrácia. Ez egy navigátor, amely segít a vállalkozónak látni az utat, nem pedig vakon haladni előre. Megmutatja, mennyi pénzed van valójában, mennyit kell tartalékolnod, hol „szivárog” a cash, mely projektek nyereségesek, és melyek csak a profit illúzióját keltik.
A pénzügy rálátás. Annak képessége, hogy nyitott szemmel vezesd a vállalkozásodat. Enélkül csak sötétben vezetsz, és reménykedsz, hogy nem csapódsz falnak. — Valeriy Chalyi, vállalkozó
Ha egy vállalkozó a pénzügyeket a figyelme középpontjába teszi, három kulcselőnyhöz jut:
- Ellenálló képesség — a vállalkozás nem omlik össze az első válságnál vagy likviditási résnél.
- Gyorsaság — a döntések számok, nem megérzések alapján születnek.
- Kontroll — érted, hová megy minden forint, és hogyan hat a profitodra.
Ezért a fő tanulság egyszerű: a pénzed feletti kontrollt nem bízhatod a véletlenre. A vállalkozásodat újra lehet építeni, de az elveszett időt, idegeket és hírnevet nem kapod vissza.
A pénzügyi nyilvántartás a vállalkozásod jövőjéről, a vállalkozói szabadságodról és a holnapba vetett bizalmadról szól.
Oszd meg az értékes tartalmat — légy te az inspiráció forrása



Gyakran ismételt kérdések
Miért mehet csődbe egy gyorsan növekvő vállalkozás is?

A gyors bevételnövekedés könnyen elfedi a valós pénzügyi helyzetet, ha a tulajdonos a megfelelő riportok helyett csak a bankszámlát figyeli. Az átgondolt, teljes képet adó pénzügyi szemlélet nélküli növekedés felnagyítja a hibákat: az előlegek, a ki nem fizetett vevői számlák és a rossz döntések még a növekedés csúcsán is lenullázhatják a profitot. A +271%-os növekedésből végül 1,3 millió dolláros veszteségbe forduló történet tanulsága: átlátható pénzügyi kontroll nélkül a siker is veszélyes.
Melyik három pénzügyi riport nélkülözhetetlen minden vállalkozásban?
Az alapot a cash flow, a mérleg és az eredménykimutatás (P&L) adja. A cash flow megmutatja, mi érkezett be és mi ment ki ténylegesen, a mérleg az eszközöket és a kötelezettségeket mutatja, az eredménykimutatás pedig feltárja a kiadások utáni valódi profitot. Csak együtt adnak őszinte képet: a cash flow-t érdemes naponta követni, a mérleget havonta átnézni, az eredménykimutatást pedig hetente vagy havonta elemezni.
Mit jelent a „cash is king” a pénzkezelésben?
Azt, hogy csak azzal a pénzzel számolhatsz, ami ma ténylegesen a számládon van — nem a kintlévőségekkel, ígéretekkel vagy aláírt szerződésekkel. Ha a „mindjárt fizetnek” típusú pénzt már elkölthetőnek veszed, könnyen kétszer költöd el ugyanazt az összeget, amelyre közben adóra vagy bérekre lenne szükség, és megnő a likviditási rés kockázata. Dönts tények alapján: a tartalékokat kezeld külön, és addig tekintsd úgy, hogy nincs nálad a pénz, amíg az ügyfél ténylegesen nem fizetett.
Honnan tudhatom, hogy pénzügyi válság fenyegeti a vállalkozásomat?
Figyelj a vészjelekre: csak a bankszámlaegyenleget nézed, arra tervezel, hogy „mindjárt fizetnek”, nincs legalább két hónapnyi fix költségre elegendő tartalékod, összekevered az árrést a haszonkulccsal, és a vállalkozásra csak bevételi forrásként tekintesz. Ha ezek közül kettő vagy több igaz rád, részben vakon repülsz. Az átlátható riportok és a heti likviditási ellenőrzés a találgatást megalapozott döntésekké alakítja.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support