Inhoudsopgave
Home
/
Blog
/
Hoe 271% groei uitliep op een verlies van 1,3 miljoen dollar. 7 inzichten die je bedrijf kunnen redden

1.6k

15 min

22.09.2025
Hoe 271% groei uitliep op een verlies van 1,3 miljoen dollar. 7 inzichten die je bedrijf kunnen redden

Oleksandr Solovei
CEO & medeoprichter van Finmap
Stel je voor: in zes maanden groeit je bedrijf van $17,500 naar $65,000 aan verwachte omzet — alles lijkt geweldig te gaan. Je hebt een team, ervaring en een model dat werkt.
Maar anderhalf jaar later ben je alles kwijt: investeringen, vooruitbetalingen, vertrouwen — en het verlies loopt op tot meer dan $1.3 miljoen. Meer dan een miljoen dollar verdwijnt voor je ogen, terwijl het leek alsof je alles onder controle had.
Het was niet zomaar een bedrijf — het was een klap voor mijn ego en het besef dat zelfs de beste vaardigheden je niet redden als je het echte beeld van je bedrijf niet ziet. — Valeriy Chalyi, ondernemer, gast in de podcast "If Only I Had Known Earlier"
Dit verhaal gaat niet over falen, maar over een les die je bedrijf en je geld kan redden. Het laat zien hoe opschalen zonder helikopterview van de eigenaar een stap richting de afgrond wordt. En hoe gebrek aan transparante financiële controle en verkeerde beslissingen tot enorme verliezen leiden.
Valeriy laat zien hoe ondernemerschap er in het echt uitziet: fouten waar meestal niet over wordt gepraat, belangrijke inzichten, praktische tools en tips die je helpen om:
- Geld te besparen, zelfs als je bedrijf hard groeit.
- De echte stand van je financiën te zien, niet de illusie.
- Beslissingen te nemen die je project niet om zeep helpen.
- Te groeien als ondernemer, want jij bent de belangrijkste motor van je bedrijf.
Rode vlaggen: herken je jezelf hierin?
- Je kijkt alleen naar je bankrekening, niet naar je financiële rapportages.
- Je maakt plannen op basis van debiteuren ("ze betalen binnenkort wel").
- Je hebt geen buffer voor minstens twee maanden vaste lasten.
- Je haalt opslag en marge door elkaar.
- Je bedrijf geeft je geen energie meer; je ziet het alleen nog als een inkomstenbron.
Als je bij minstens twee punten ja knikt, is dit artikel zeker voor jou.
Lees verder als je klaar bent om zonder roze bril naar je bedrijf te kijken en echt te gaan groeien.
Inzicht 1. Drie rapportages zonder welke je bedrijf in chaos belandt
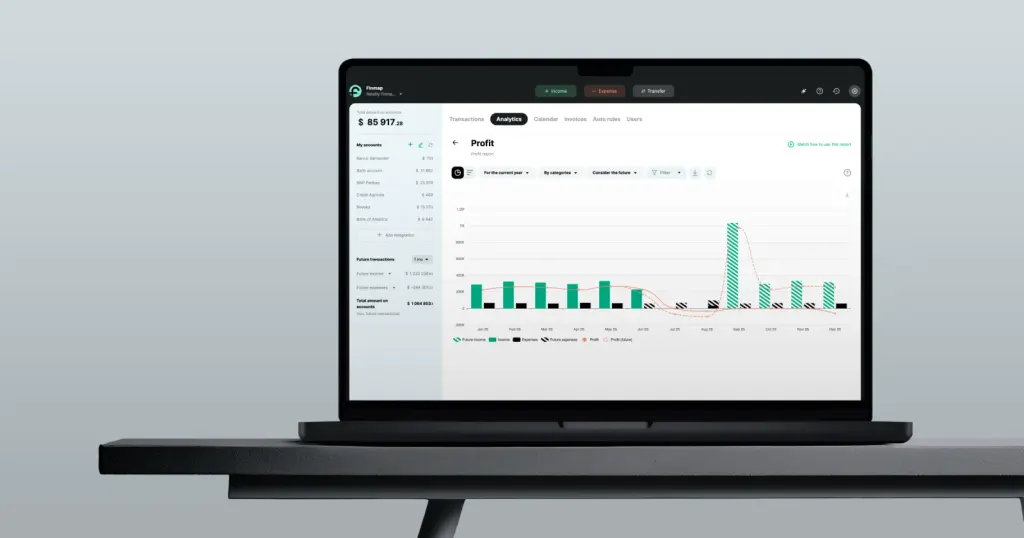
Veel ondernemers zijn gewend om alleen naar hun bankrekening te kijken. Staat er geld op? Dan gaat het goed. Maar dat is een illusie. Alleen drie financiële rapportages geven een eerlijk beeld van wat er echt gebeurt.
Deze drie rapportages vormen de basis: cashflow, balans en winst-en-verliesrekening. Als je niet ziet waar het geld naartoe gaat, hoeveel er echt overblijft en wat je winst is, stuur je je bedrijf niet. — Valeriy Chalyi, ondernemer
Zelfs als een bedrijf winstgevend lijkt, kan er op elk moment een cashflowgat ontstaan. Zonder transparante rapportages ziet een ondernemer niet:
- of er geld is om salarissen en belastingen te betalen;
- hoeveel er daadwerkelijk overblijft na leningen en schulden;
- welke producten of activiteiten aan de marge vreten.
Het gevolg: verkeerde beslissingen, gemiste kansen en het risico op faillissement, zelfs op het hoogtepunt van de groei.
Hoe de drie rapportages in de praktijk werken
Stel: een bedrijf verkoopt in een maand voor $50,000 aan goederen. Op het eerste gezicht lijkt dat een geweldig resultaat. Maar wat laten de rapportages zien?
| Rapportage | Wat het laat zien | Voorbeeld | Realiteit in het bedrijf |
|---|---|---|---|
| Cashflow (geldstromen) | Hoeveel geld er echt binnenkwam en uitging | $20,000 ontvangen, $30,000 nog “onderweg” als debiteuren | Het bedrijf heeft een liquiditeitstekort en risico op een cashflowgat |
| Balans | Activa, passiva en eigen vermogen | Activa $70,000, maar schulden $40,000 | De helft van het bezit is gefinancierd met schuld |
| Winst-en-verliesrekening (P&L) | Hoeveel winst het bedrijf echt heeft gemaakt | Kosten $45,000 → winst slechts $5,000 | Ondanks “hoge omzet” is de winstgevendheid minimaal |
Zo voorkom je financiële chaos
- Volg je cashflow elke dag. Dan weet je of je morgen genoeg geld hebt.
- Bekijk je balans elke maand. Je ziet hoe weerbaar je bedrijf is tegenover schulden en verplichtingen.
- Analyseer je P&L wekelijks of maandelijks. Dat geeft je een eerlijk antwoord: verdient je bedrijf geld, of laat het alleen geld rondgaan zonder winst?
- Combineer de drie rapportages. Alleen samen tonen ze de waarheid: het geld op de rekening, de structuur van je activa en de echte winst.
Financiën zijn de monitoring van je bedrijf. Zonder rapportages ren je in het donker. Met rapportages zie je waar het echte geld zit en waar de illusie begint. — Valeriy Chalyi, ondernemer
Inzicht 2. Cash is king: reken alleen met het geld op je rekening
In de financiële wereld bestaat een simpele, maar harde waarheid: cash is king. Het geld dat daadwerkelijk op je rekening staat, is het enige waarop je vandaag kunt rekenen. Al het andere — debiteuren, beloftes van klanten, getekende contracten — zijn slechts cijfers op papier.
Gebruik alleen het geld dat op je rekening staat en reken alleen daarop. Al je debiteuren, al dat “hij heeft beloofd te betalen” — daarmee betaal je nu je rekeningen niet. Cash is king. — Valeriy Chalyi, ondernemer
Wat is het probleem?
- De illusie van geld. Een ondernemer kijkt naar debiteuren en ziet ze als bezit. Maar het is nog geen geld.
- De valkuil van “bijna betaald”. Het bedrijf geeft geld uit in de verwachting dat een betaling op tijd binnenkomt — maar dat gebeurt misschien niet.
- Dubbel plannen. Hetzelfde geld is al “gereserveerd” voor belastingen, salarissen en inkopen — maar in werkelijkheid is het er niet.
Waarom is dit gevaarlijk?
Als je beslissingen neemt op basis van verwachtingen in plaats van feiten:
- neemt het risico op een cashflowgat toe;
- kan het bedrijf zonder geld komen te zitten voor kritieke betalingen (salarissen, huur, belastingen);
- wordt het bedrijf al snel afhankelijk van leningen.
Zo voorkom je dit
- Houd je werkelijke saldi bij. Noteer elke dag hoeveel geld er in kas en op je rekeningen staat.
- Scheid je reserves. Belastingen, salarissen en verplichte betalingen zijn niet langer “jouw” geld.
- Wees kritisch. Zolang de klant niet heeft betaald, ga je ervan uit dat je het geld niet hebt.
- Neem beslissingen alleen op basis van feiten. Kijk naar je balans en cashflow, niet naar Excel-sheets met prognoses.
- Doe wekelijks een liquiditeitsanalyse. Hoeveel geld is er echt beschikbaar vandaag, morgen, over een week?
“Geld op papier” versus “geld in je bedrijf”
Je kunt je bedrijf niet op pauze zetten en wachten tot anderen je betalen. Geld in een bedrijf is als bloed in een lichaam: als er nu niet genoeg van is, sterft het lichaam. — Valeriy Chalyi, ondernemer
5 regels om het geld op je rekening goed te beheren
- Check je saldo elke ochtend.
- Verdeel je geld in categorieën: van jou, van anderen (belastingen, verplichtingen) en reserves.
- Geef geen toekomstig geld uit — plan alleen met geld dat er echt is.
- Voer alle uitgaven en inkomsten in je managementboekhoudsysteem in.
- Kijk vaker naar cashflow dan naar omzet en P&L.
Inzicht 3. Reserves en liquiditeit: de weerbaarheid van je bedrijf
De meeste bedrijven sluiten niet omdat ze geen klanten of winst hebben. Ze sluiten wanneer het geld hier en nu op is.
De enige bescherming daartegen zijn reserves en liquiditeit. Dat is de financiële buffer die een bedrijf weerbaar maakt: het vangt klappen op en kan zelfs sterker uit crises komen.
Een bedrijf moet verzekeringskapitaal hebben — zo liquide mogelijk. Dus geld dat je zo snel mogelijk in het bedrijf kunt steken. Een must-have: er moeten altijd minstens twee of drie break-evenpunten op de rekening staan. — Valeriy Chalyi, ondernemer
Wat is het probleem?
- Ondernemers geven alles tot de laatste cent uit, in de overtuiging dat er altijd op tijd geld binnenkomt.
- Er worden geen reserves opgebouwd terwijl het bedrijf groeit — en op het slechtste moment is er geen buffer.
- Zonder liquide reserves kan zelfs een tijdelijk cashflowgat een bedrijf fataal worden.
Waarom is dit gevaarlijk?
- Eén onvoorziene maand (klant betaalt te laat, fiscale verrassing, kapotte apparatuur) kan je bedrijf op de rand van faillissement brengen.
- De eigenaar wordt gedwongen leningen af te sluiten tegen 24–60% per jaar, wat de marge wegvreet.
- Je verliest de controle: het bedrijf wordt niet meer gestuurd door strategie, maar door schulden.
Zo voorkom je dit
- Bouw verzekeringskapitaal op. Het minimum is 2-3 maanden vaste kosten (huur, salarissen, belastingen).
- Zorg voor liquiditeit. Een deel van het geld moet “hier en nu” beschikbaar zijn, niet vastzitten in voorraad of debiteuren.
- Scheid je reserves. Verzekering (voor overmacht) ≠ reserve (voor groei).
- Gebruik de regel van “geld van anderen”. Je kunt kapitaal aantrekken tegen rente, maar alleen met een duidelijk terugbetalingsplan.
- Wees gedisciplineerd. Raak je reserves niet aan. Ze bestaan voor crisissituaties.
Hoe antifragiliteit eruitziet in je financiën
| Type reserve | Voorbeeld | Liquiditeit | Doel | Verzekeringskapitaal |
|---|---|---|---|---|
| 2–3 maanden kosten op de rekening | Cash op de rekening | Maximaal | Overleven zonder omzet | Hoog |
| Reservefonds | Geld apart gezet voor investeringen / opschaling | Gemiddeld | Voorkomen dat je operationele cash gebruikt | Gemiddeld |
| Werkkapitaal | Inkoop van goederen, productie, logistiek | Laag–gemiddeld | Operationele activiteiten ondersteunen | Gemiddeld |
| Activa (vastgoed, apparatuur) | Kantoor, werkplaats, voertuigen | Laag | Langetermijnstabiliteit, lage liquiditeit | Laag |
Ik ken minstens drie bedrijven die failliet gingen, niet omdat ze verliesgevend waren. Ze kregen simpelweg niet op het juiste moment geld bij elkaar. Een reserve is geen luxe, maar een voorwaarde om te overleven. — Valeriy Chalyi, ondernemer
5 praktische stappen om een financiële buffer op te bouwen
- Bereken je maandelijkse burn rate (minimale vaste kosten om te kunnen draaien).
- Vermenigvuldig die met 2–3 en zet dat bedrag op een aparte rekening.
- Automatiseer je reserveringen — zodra er geld binnenkomt, zet je meteen een deel apart.
- Houd je reserve aan in valuta of zeer liquide instrumenten.
- Neem je reserve op in een financieel systeem (zoals Finmap) om het echte beeld te zien, niet de “illusie van geld”.
Reserves en liquiditeit zijn je verzekering tegen faillissement.
Inzicht 4. Ken het verschil tussen opslag en marge en bereken de prijs van geld
Veel ondernemers halen opslag en marge door elkaar. Daardoor lijkt het bedrijf winstgevend, terwijl er in werkelijkheid geld verdwijnt. En zodra daar dure kredietverlening bij komt, draait het bedrijf misschien op nul — of zelfs met verlies.
De opslag moet 300-400% zijn om het bedrijf te laten overleven. En de marge is wat overblijft na alle kosten. Verkoop je bijvoorbeeld een product voor $30 met een kostprijs van $10, dan lijkt de marge 200%. Maar na advertenties, salarissen en operationele kosten blijft er misschien maar 16,6% over. En als de lening duur is, wordt de winst helemaal opgegeten. — Valeriy Chalyi, ondernemer
Wat is het probleem?
- Opslag wordt vaak gezien als winst, en geld dat er eigenlijk niet is wordt toch uitgegeven.
- Leningen tegen 24–60% per jaar kunnen zelfs een goed bedrijf uithollen.
- De eigenaar ziet de echte winstgevendheid niet, omdat er geen management-P&L wordt bijgehouden.
Waarom is dit gevaarlijk?
- Het bedrijf kan groeien in omzet, maar krimpen in winst.
- Als de marge verkeerd wordt berekend, kunnen ondernemers zomaar in een cashflowcrisis belanden.
- Kredietverplichtingen maken van groei een valkuil: het bedrijf wordt gegijzeld door schulden.
Zo voorkom je dit
- Scheid opslag en marge. Opslag laat zien hoeveel je bovenop de kostprijs zet; marge laat zien wat er na alle kosten echt overblijft.
- Houd een P&L-rapport bij. Zonder P&L kun je je echte winstgevendheid niet begrijpen.
- Bereken de kosten van geld. Voordat je een lening afsluit, kijk je hoeveel van je marge die opeet.
- Beoordeel de transactiecyclus. Betaal je het geld binnen een maand terug, dan is een hoog percentage nog te verdragen. Duurt het een jaar, dan is het fataal.
- Wees eerlijk tegen jezelf. Zie alleen wat er “netto” overblijft na alles als winst.
Opslag versus marge + impact van krediet
| Indicator | Formule | Voorbeeld | Conclusie |
|---|---|---|---|
| Opslag | (Verkoopprijs – kostprijs) ÷ kostprijs × 100% | ($30 – $10) ÷ $10 = 200% | Laat zien welke opslag op het product zit |
| Marge | (Verkoopprijs – alle kosten) ÷ verkoopprijs × 100% | ($30 – $25) ÷ $30 = 16,6% | Laat zien wat er na alle kosten overblijft |
| Kosten van geld (lening) | % rente ÷ winstgevendheid van het bedrijf | Lening 24% per jaar bij 20% marge | Het bedrijf kan verliesgevend worden |
Financiële geletterdheid gaat niet over Excel. Het gaat over overleven. Als je opslag en marge door elkaar haalt, of de kosten van geld niet berekent, wordt je bedrijf misschien niet gedood door de markt of concurrenten, maar door je eigen rekenfouten. — Valeriy Chalyi, ondernemer
5 praktische stappen
- Bereken voor elk product de kostprijs, opslag en marge.
- Neem alle kosten mee in de prijs: advertising, logistiek, salarissen, belastingen.
- Controleer vóór een nieuwe lening of de marge genoeg is om de rente te dekken.
- Gebruik P&L in Finmap of een ander systeem om de waarheid in de cijfers te zien.
- Leer je team het verschil tussen opslag en marge — dit is financiële basiskennis.
Het verschil tussen opslag, marge en de prijs van geld goed begrijpen is alsof je met kaart en kompas gaat wandelen. Zonder die hulpmiddelen kun je lang blijven lopen, maar de kans is groot dat je doodloopt.
Inzicht 5. Market fit: waarom niet het product, maar de ondernemer het lot van het bedrijf bepaalt
In business wordt vaak gezocht naar Product Market Fit — het moment waarop product en markt op elkaar aansluiten. Maar de ervaring van Valeriy Chalyi laat zien dat dat niet genoeg is. Een bedrijf kan met honderden procenten groeien en anderhalf jaar later instorten, zelfs met een sterk team en een bewezen model.
Ik realiseerde me dat er zoiets bestaat als entrepreneur market fit — de relatie tussen jou als ondernemer en de markt die je betreedt. In Oekraïne kon ik alles lanceren, omdat ik de contacten, het begrip en de cultuur had. In Portugal werkte diezelfde kennis niet. — Valeriy Chalyi, ondernemer
Waar zit het gevaar?
Alleen focussen op het product creëert een illusie van controle. Je kunt:
- een niche met vraag vinden.
- een sterk product lanceren.
- een team samenstellen en processen inrichten.
...en toch honderdduizenden dollars verliezen. Waarom? Omdat de ondernemer zelf niet “past” in de markt: hij begrijpt de lokale regels niet, heeft niet de juiste partnerships en ziet culturele barrières niet.
Precies daardoor verloor Valeriy $1.3 miljoen:
- Van $17,500 verwachte omzet → naar $65,000 in 6 maanden.
- En na anderhalf jaar — het bedrijf én het geld volledig kwijt.
Hoe kun je dit voorkomen?
Je moet verder denken dan “gaan mensen mijn product kopen?” Je moet eerlijk beoordelen hoe jijzelf in de context van die markt past.
Product Market Fit versus Entrepreneur Market Fit
| Criterium | Product Market Fit | Entrepreneur Market Fit |
|---|---|---|
| Focus | Sluit het product aan op de behoefte van de markt? | Past de ondernemer bij de markt? |
| Voorbeeld | De koffie in het café moet goed smaken | De eigenaar begrijpt de lokale cultuur en bouwt een community op |
| Risico | Concurrenten kopiëren snel | Als de eigenaar “vreemd” blijft voor de markt, faalt het product |
| Gevolg | Er kan omzet zijn, maar zonder winst | Het bedrijf kan groeien, maar instorten door gebrek aan vertrouwen of contacten |
Praktische stappen voor ondernemers
- Audit de markt én jezelf. Vraag jezelf vóór de start af: heb ik de middelen, het netwerk en de kennis voor deze omgeving?
- Pas je aan. Investeer in lokale connecties, leer de cultuur kennen en werk met lokale partners.
- Combineer beide fits. Het product is gewild, en jij als eigenaar hebt vertrouwen en autoriteit in deze markt.
- Check je financiën regelmatig. Management accounting laat zien of je Market Fit echt werkt of dat het bedrijf alleen “op papier” winstgevend is.
De schaal van een bedrijf is altijd gelijk aan de schaal van het denken van de eigenaar. Als je niet in de markt past, eet die markt je simpelweg levend op. — Valeriy Chalyi, ondernemer
Inzicht 6. Een bedrijf overleeft alleen als je houdt van wat je doet
Voor de meeste ondernemers begint een bedrijf met energie — het idee trekt je vooruit, er ontstaat een team en elke nieuwe deal geeft energie. Maar na verloop van tijd kan dat veranderen in een “routineuze geldmachine”. De ondernemer gaat het bedrijf alleen nog zien als een “geldknop”. En dat is het begin van het einde.
Zodra je je bedrijf gaat behandelen als een “geldknop”, voelt iedereen dat. Het team voelt het, en het bedrijf zelf begint uit elkaar te vallen. — Valeriy Chalyi, ondernemer
Wat is het probleem?
- Burn-out van de eigenaar. Het bedrijf verliest betekenis en energie gaat alleen nog naar brandjes blussen.
- Demotivatie in het team. Mensen voelen dat de eigenaar “zonder vuur” werkt.
- Verlies van strategische visie. Beslissingen worden alleen genomen om hier en nu geld te verdienen.
Waarom is dit gevaarlijk?
Een bedrijf zonder ideeën en betekenis houdt geen crisis vol. Wanneer problemen ontstaan (cashflowgaten, dalende verkoop, concurrenten), heeft de eigenaar niet de kracht om te vechten. Het resultaat: snelle stagnatie en verlies van het bedrijf.
Hoe kun je dit voorkomen?
- Formuleer je “waarom”. Schrijf op waarom je bedrijf bestaat (naast geld). Dit is een kompas voor jou en je team.
- Stel “speldoelen” vast. Ondernemen is een spel met levels. Bepaal stappen voor 3-6 maanden: een nieuwe markt, een nieuwe productlijn, hogere marges.
- Blijf aanwezig in het proces. Haal niet alleen winst uit het bedrijf, maar ontwikkel ook het product, het team en de service.
- Meet de energie van je bedrijf. Organiseer regelmatig teammeetings, luister naar klanten en kijk naar de kwaliteit van beslissingen.
“Liefde voor je bedrijf” versus “geldknop”
| Staat van de ondernemer | Wat het team voelt | Status van het bedrijf | Resultaat |
|---|---|---|---|
| Liefde & betrokkenheid | Inspiratie, geloof in het product | Nieuwe ideeën ontstaan, snelle oplossingen | Groei & ontwikkeling |
| “Geldknop” | Onverschilligheid, wantrouwen | Motivatie verdwijnt, sleutelpersonen vertrekken | Stagnatie & achteruitgang |
De ondernemer bepaalt de energie. Als hij van zijn bedrijf houdt, groeit het bedrijf. Als hij er alleen geld in ziet, sterft het bedrijf. — Valeriy Chalyi, ondernemer
Inzicht 7. Snelle groei kan een bedrijf kapotmaken
Snelle groei is de droom van elke ondernemer. Maar in werkelijkheid kan het je grootste bedreiging zijn. Als de cijfers omhoogschieten, lijkt alles onder controle. Toch verbergt snelle groei vaak zwakke plekken die een jaar later ontploffen.
We namen een account dat $17,500 opleverde en maakten er in zes maanden $65,000 van. En toen leek het alsof we alles konden. Anderhalf jaar later verloren we zowel ons bedrijf als ons geld — meer dan $1.3 miljoen. — Valeriy Chalyi, ondernemer
Wat is het probleem?
- Groeieuforie. De eigenaar voelt een soort “almacht” en neemt risico’s zonder analyse.
- Financiële valkuil. Meer verkoop betekent meer voorraad, kosten en verplichtingen. Zonder reserve vreet groei het bedrijf op.
- Verlies van focus. De ondernemer start nieuwe richtingen in plaats van de hoofdactiviteit te stabiliseren.
- Het team kan het niet bijbenen. Opschalen overbelast mensen en het managementsysteem.
Waarom is dit gevaarlijk?
Ongecontroleerde groei is geen succes, maar een snelweg naar faillissement. Wanneer een bedrijf te snel groeit:
- nemen crediteuren en cashflowdruk toe;
- gaat de eigenaar “papieren winst” tellen in plaats van echt geld;
- wordt elke crisis (retouren, leveringsproblemen, dalende verkoop) fataal.
Zo voorkom je instorting tijdens groei
- Meet, niet voel. Zeg niet alleen “we groeien”, maar meet echte cashflow, liquiditeit en verplichtingen.
- Bouw reserves op. Minstens 2-3 maanden vaste kosten moeten onaangeroerd blijven.
- Blijf gefocust. Open geen nieuwe activiteiten voordat de vorige is uitgewerkt en stevig staat.
- Controleer je marge. Hoge omzet met lage marges = de illusie van groei.
- Check regelmatig je financiële gezondheid. Cashflow, balans en P&L moeten hetzelfde beeld laten zien.
“Gezonde groei” versus “gevaarlijke groei”
| Kenmerk | Gezonde groei | Gevaarlijke groei |
|---|---|---|
| Snelheid | 20–50% per kwartaal | 200–300% in enkele maanden |
| Financiën | Heeft reserves en controle over verplichtingen | Al het geld “in groei”, geen financiële buffer |
| Cashflow | Positief en voorspelbaar | Chronisch tekort en cashflowgaten |
| Team | Groeit geleidelijk mee | Burn-out en proceschaos |
| Focus eigenaar | Strategie en systematiek | Euforie: “we kunnen alles” |
| Resultaat | Duurzame ontwikkeling | Instorting en verlies van investeringen |
We geloofden dat we onsterfelijk waren. En dat geloof heeft ons vernietigd. — Valeriy Chalyi, ondernemer
5 stappen om gevaarlijke groei tegen te gaan
- Kijk elke week naar je cashflow, niet naar je omzet.
- Verdeel het geld op je rekening: wat is van jou en wat zijn verplichtingen.
- Zet minimaal 10-15% van je inkomsten apart als reserve.
- Check een nieuwe richting eerst in je P&L voordat je erin investeert.
- Stel jezelf regelmatig de vraag: “Wat als de verkoop morgen halveert?”
Financiële transparantie is de belangrijkste superkracht van een ondernemer
Het verhaal van Valeriy Chalyi gaat niet over het verlies van $1.3 miljoen. Het gaat erover hoe zelfs een ervaren ondernemer fouten kan maken als hij het echte financiële beeld niet ziet. En vooral: deze fouten zijn te corrigeren als je de juiste conclusies trekt.
Wat laat deze case zien?
- Ondernemen draait niet alleen om geld. Als de eigenaar de liefde voor het bedrijf verliest en het alleen nog als “geldmachine” ziet, beginnen het team en het bedrijf uit elkaar te vallen.
- Snelle groei is gevaarlijker dan stilstand. Zonder financieel controlesysteem kan zelfs explosieve groei eindigen in een ramp.
- Cash is king. Alleen geld op de rekening is echt. Al het andere is een illusie.
- Reserves maken een bedrijf weerbaar. Een buffer van 2-3 maanden kosten kan een bedrijf redden in een crisis.
- Financiële geletterdheid is geen optie. Het verschil begrijpen tussen opslag en marge, de kosten van geld kunnen berekenen en leningen beoordelen bepaalt of een bedrijf overleeft of niet.
Management accounting is geen bureaucratie. Het is een navigatiesysteem waarmee een ondernemer de weg vooruit ziet in plaats van blind te rijden. Je ziet hoeveel geld je echt hebt, hoeveel je moet reserveren, waar cash “weglekt”, welke projecten winstgevend zijn en welke alleen de illusie van winst creëren.
Financiën zijn inzicht. Het is het vermogen om je bedrijf met open ogen te leiden. Zonder dat rijd je simpelweg in het donker en hoop je dat je niet crasht. — Valeriy Chalyi, ondernemer
Als een ondernemer financiën centraal zet, krijgt hij drie belangrijke voordelen:
- Weerbaarheid — het bedrijf stort niet in bij de eerste crisis of het eerste cashflowgat.
- Snelheid — beslissingen worden genomen op basis van cijfers, niet op gevoel.
- Controle — je begrijpt waar elke hryvnia naartoe gaat en hoe die je winst beïnvloedt.
De belangrijkste les is dus simpel: je kunt de controle over je geld niet aan het toeval overlaten. Je kunt je bedrijf opnieuw opbouwen, maar verloren tijd, zenuwen en reputatie krijg je niet terug.
Financiële administratie gaat over de toekomst van je bedrijf, je vrijheid als ondernemer en je vertrouwen in morgen.
Deel waardevolle content — word een bron van inzichten



Veelgestelde vragen
Waarom kan een snelgroeiend bedrijf toch failliet gaan?

Snelle omzetgroei kan het echte financiële plaatje verhullen als je als ondernemer alleen naar je bankrekening kijkt in plaats van naar goede rapportages. Groeien zonder overzicht vergroot elke fout — vooruitbetalingen, openstaande facturen en verkeerde beslissingen kunnen je winst wegvagen, zelfs op het hoogtepunt van je groei. De les uit de groei van +271% die eindigde in een verlies van 1,3 miljoen dollar: succes wordt gevaarlijk zonder transparante financiële controle.
Welke drie financiële rapporten heeft elk bedrijf nodig?
De basis bestaat uit cashflow, de balans en de winst-en-verliesrekening. Cashflow laat zien wat er daadwerkelijk binnenkwam en uitging, de balans toont je bezittingen en verplichtingen, en de winst-en-verliesrekening laat zien hoeveel winst er na alle kosten echt overblijft. Alleen samen geven ze een eerlijk beeld — volg je cashflow dagelijks, bekijk je balans maandelijks en analyseer je winst-en-verliesrekening wekelijks of maandelijks.
Wat betekent “cash is king” voor het beheren van je geld?
Het betekent dat je alleen kunt rekenen op geld dat vandaag echt op je rekening staat — niet op vorderingen, beloftes of getekende contracten. Als je “ze betalen binnenkort wel” behandelt als beschikbaar geld, geef je gemakkelijk geld dubbel uit dat eigenlijk al bedoeld is voor belastingen en salarissen, waardoor het risico op een cashgat toeneemt. Neem beslissingen op basis van feiten: houd reserves apart en ga ervan uit dat je het geld niet hebt totdat de klant heeft betaald.
Hoe weet ik of ik risico loop op een financiële crisis?
Let op waarschuwingssignalen: alleen naar je banksaldo kijken, plannen op basis van “ze betalen binnenkort wel”, geen reserve hebben voor twee maanden vaste kosten, opslag verwarren met marge en je bedrijf alleen zien als inkomen. Herken je er twee of meer? Dan vlieg je deels blind. Transparante rapportages en een wekelijkse liquiditeitscheck maken van giswerk onderbouwde beslissingen.
Nog vragen?
We beantwoorden ze graag.


Finmap support