Cuprins
Acasă
/
Blog
/
Cum s-a transformat o creștere de 271% într-o pierdere de 1,3 milioane de dolari. 7 lecții care îți pot salva afacerea

1.6k

15 min

22.09.2025
Cum s-a transformat o creștere de 271% într-o pierdere de 1,3 milioane de dolari. 7 lecții care îți pot salva afacerea

Oleksandr Solovei
CEO și cofondator Finmap
Imaginează-ți: în șase luni, businessul tău crește de la 17.500 $ la 65.000 $ venituri estimate — totul arată excelent. Ai echipă, experiență și un model care funcționează.
Dar într-un an și jumătate pierzi tot: investiții, avansuri, încredere — iar pierderile ajung la peste 1,3 milioane $. Peste un milion de dolari dispare sub ochii tăi, deși părea că totul este sub control.
Nu a fost doar un business — a fost o lovitură pentru orgoliul meu și momentul în care am înțeles că nici cele mai bune competențe nu te salvează dacă nu vezi imaginea reală a afacerii. — Valeriy Chalyi, antreprenor, invitat în podcastul „Dacă aș fi știut mai devreme”
Povestea aceasta nu este despre eșec, ci despre o lecție care îți poate salva businessul și banii. Este despre cum extinderea unei afaceri, fără gândire de ansamblu din partea proprietarului, devine un pas spre prăpastie. Despre cum lipsa unui control financiar transparent și deciziile greșite duc la pierderi semnificative.
Valeriy arată partea reală a antreprenoriatului: greșeli despre care, de obicei, nu se vorbește, concluzii importante, instrumente practice și sfaturi care te vor ajuta să:
- Economisești bani, chiar dacă businessul crește rapid.
- Vezi situația reală a finanțelor tale, nu iluzii.
- Iei decizii care nu îți omoară proiectul.
- Te dezvolți ca antreprenor, pentru că tu ești principalul motor al afacerii.
Semnale de alarmă: te regăsești?
- Te uiți doar la contul bancar, nu la rapoartele financiare.
- Îți faci planurile pe baza creanțelor („plătesc ei curând”).
- Nu ai o rezervă pentru cel puțin două luni de cheltuieli fixe.
- Confunzi adaosul comercial cu marja.
- Businessul nu te mai entuziasmează; îl vezi doar ca pe o sursă de venit.
Dacă ai bifat cel puțin două puncte, articolul acesta este clar pentru tine.
Citește mai departe dacă ești pregătit să-ți privești businessul fără ochelari roz și să începi o creștere reală.
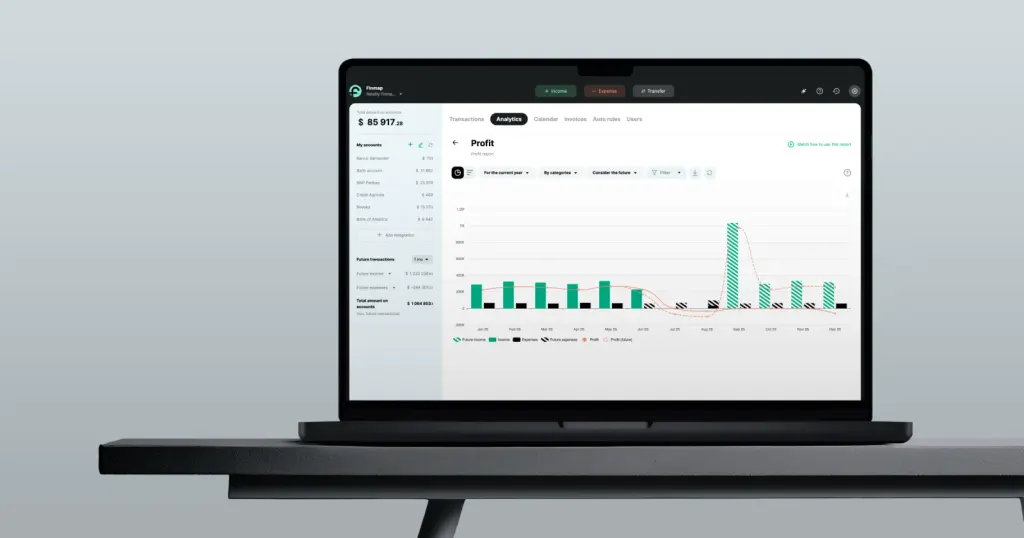
Insight 1. Trei rapoarte fără de care un business ajunge în haos
Mulți antreprenori sunt obișnuiți să se uite doar la contul bancar. Dacă sunt bani, înseamnă că totul e bine. Dar aceasta este o iluzie. Doar trei rapoarte financiare arată onest ce se întâmplă cu adevărat.
Aceste trei rapoarte sunt baza: cash flow, bilanț și P&L. Dacă nu vezi unde se duc banii, cât rămâne de fapt și care este profitul, nu îți conduci businessul. — Valeriy Chalyi, antreprenor
Chiar dacă un business pare profitabil, un deficit de cash flow poate apărea oricând. Fără rapoarte transparente, antreprenorul nu poate vedea:
- dacă există bani pentru salarii și taxe;
- cât rămâne de fapt după credite și datorii;
- ce produse sau direcții îți mănâncă marja.
Rezultatul: decizii greșite, oportunități pierdute și risc de faliment chiar în plină creștere.
Cum funcționează cele trei rapoarte în practică
Imaginează-ți o companie care a vândut într-o lună produse de 50.000 $. La prima vedere, pare un rezultat excelent. Dar ce arată rapoartele?
| Raport | Ce arată | Exemplu | Realitatea businessului |
|---|---|---|---|
| Cashflow (mișcarea banilor) | Câți bani au intrat și au ieșit efectiv | 20.000 $ încasați, 30.000 $ încă „în așteptare” în creanțe | Compania are deficit de numerar, risc de cash gap |
| Bilanț | Active, datorii și capital propriu | Active de 70.000 $, dar datorii de 40.000 $ | Jumătate din patrimoniu este finanțat prin datorii |
| P&L (Profit & Loss) | Ce profit a făcut efectiv businessul | Cheltuieli de 45.000 $ → profit de doar 5.000 $ | În ciuda „vânzărilor mari”, profitabilitatea este minimă |
Cum eviți haosul financiar
- Urmărește zilnic cash flow-ul. Așa știi dacă mâine vei avea suficienți bani.
- Revizuiește bilanțul lunar. Vei vedea cât de rezistentă este compania la datorii și obligații.
- Analizează P&L-ul săptămânal sau lunar. Îți va da un răspuns sincer: businessul face bani sau doar rulează bani fără profit?
- Combină cele trei rapoarte. Doar împreună arată adevărul: banii din cont, structura activelor și profitul real.
Finanțele sunt monitorizarea businessului tău. Fără rapoarte, alergi pe întuneric. Cu ele, vezi unde sunt banii reali și unde este iluzia. — Valeriy Chalyi, antreprenor
Insight 2. Cash Is King: contează doar banii din cont
În lumea financiară există un adevăr simplu și fără compromisuri: cash is king. Banii care sunt efectiv în contul tău sunt singurii pe care te poți baza astăzi. Restul — creanțe, promisiuni ale clienților, contracte semnate — sunt doar cifre pe hârtie.
Folosește doar banii pe care îi ai în cont și bazează-te doar pe ei. Toate creanțele tale, toate promisiunile de tip „mi-a zis că plătește” — nu îți achită facturile acum. Cash is king. — Valeriy Chalyi, antreprenor
Care este problema?
- Iluzia banilor. Antreprenorul se uită la creanțe și le consideră active. Dar încă nu sunt bani.
- Capcana „aproape a plătit”. Businessul cheltuiește bani bazându-se pe o plată care poate să nu vină la timp.
- Planificare dublă. Aceiași bani sunt deja „rezervați” pentru taxe, salarii și achiziții — dar, în realitate, nu există.
De ce este periculos?
Când iei decizii pe baza așteptărilor, nu a faptelor:
- crește riscul unui deficit de cash flow;
- compania poate rămâne fără bani pentru plăți critice (salarii, chirie, taxe);
- businessul devine rapid dependent de credite.
Cum eviți asta
- Urmărește soldurile reale. Notează zilnic câți bani sunt în casă și în conturi.
- Separă rezervele. Taxele, salariile și plățile obligatorii nu mai sunt „banii tăi”.
- Fii sceptic. Până când clientul nu a plătit, pornește de la ideea că nu ai acei bani.
- Ia decizii doar pe baza faptelor. Uită-te la bilanț și la cash flow, nu la tabele Excel cu previziuni.
- Fă săptămânal o analiză a lichidității. Câți bani sunt disponibili efectiv azi, mâine, peste o săptămână?
„Bani pe hârtie” vs „bani în business”
Nu poți pune businessul pe pauză și să aștepți să te plătească alții. Banii într-o afacere sunt ca sângele în corp: dacă nu sunt suficienți acum, corpul moare. — Valeriy Chalyi, antreprenor
5 reguli pentru gestionarea banilor din cont
- Verifică soldul în fiecare dimineață.
- Împarte banii pe categorii: ai tăi, ai altora (taxe, obligații) și rezerve.
- Nu cheltui bani viitori — planifică doar cu bani reali.
- Introdu toate cheltuielile și încasările în sistemul de contabilitate managerială.
- Uită-te la cash flow mai des decât la cifră de afaceri și P&L.
Insight 3. Rezerve și lichiditate: reziliența businessului
Cele mai multe businessuri nu se închid pentru că nu au clienți sau profit. Se închid când rămân fără bani aici și acum.
Singura protecție împotriva acestui lucru sunt rezervele și lichiditatea. Aceasta este perna financiară care face compania rezilientă: rezistă șocurilor și chiar devine mai puternică după crize.
O companie trebuie să aibă capital de siguranță — cât mai lichid posibil. Adică bani pe care îi poți lua și pune în business cât mai repede. Obligatoriu — cel puțin două-trei praguri de rentabilitate ar trebui să fie mereu în cont. — Valeriy Chalyi, antreprenor
Care este problema?
- Antreprenorii cheltuiesc totul „până la zero,” crezând că banii vor intra mereu la timp.
- Nu se formează rezerve în timp ce businessul crește — iar în cel mai prost moment nu există nicio pernă.
- Fără rezerve lichide, chiar și un cash gap temporar poate ucide compania.
De ce este periculos?
- O singură lună neprevăzută (întârzierea unui client, o surpriză fiscală, o defecțiune de echipament) poate aduce businessul în pragul falimentului.
- Proprietarul este forțat să ia credite cu 24–60% pe an, care „mănâncă” marja.
- Se pierde controlul: businessul începe să fie condus de datorii, nu de strategie.
Cum eviți asta
- Construiește capital de siguranță. Minimul este 2-3 luni de costuri fixe (chirie, salarii, taxe).
- Menține lichiditatea. O parte din bani trebuie să fie disponibilă „aici și acum”, nu blocată în marfă sau creanțe.
- Separă rezervele. Siguranță (pentru forță majoră) ≠ rezervă (pentru dezvoltare).
- Folosește regula „banilor altora”. Poți atrage capital cu dobândă, dar doar dacă ai un plan clar de rambursare.
- Fii disciplinat. Nu atinge rezervele. Ele există pentru situații de criză.
Cum arată antifragilitatea în finanțe
| Tip de rezervă | Exemplu | Lichiditate | Scop | Capital de siguranță |
|---|---|---|---|---|
| 2–3 luni de cheltuieli în cont | Bani în cont | Maximă | Să supraviețuiești fără venituri | Ridicat |
| Fond de rezervă | Fonduri puse deoparte pentru investiții / scalare | Medie | Eviți folosirea cashului operațional | Mediu |
| Capital de lucru | Achiziții de marfă, producție, logistică | Scăzută–medie | Susține activitatea operațională | Mediu |
| Active (proprietăți, echipamente) | Birou, atelier, vehicule | Scăzută | Stabilitate pe termen lung, lichiditate mică | Scăzut |
Știu cel puțin trei businessuri care au dat faliment nu pentru că nu erau profitabile. Pur și simplu nu au reușit să găsească bani la momentul potrivit. O rezervă nu este un lux, ci o condiție de supraviețuire. — Valeriy Chalyi, antreprenor
5 pași practici pentru crearea unei perne financiare
- Calculează burn rate-ul lunar (cheltuielile minime de funcționare).
- Înmulțește-l cu 2–3 și pune suma într-un cont separat.
- Automatizează contribuțiile la rezervă — imediat ce intră bani, pune o parte deoparte.
- Ține rezerva în valută sau în instrumente foarte lichide.
- Introdu rezerva într-un sistem financiar (precum Finmap) ca să vezi imaginea reală, nu „iluzia banilor”.
Rezervele și lichiditatea sunt polița ta de asigurare împotriva falimentului.
Insight 4. Fă diferența între adaos și marjă și calculează prețul banilor
Mulți antreprenori confundă adaosul comercial cu marja. Drept urmare, businessul pare profitabil, dar în realitate banii dispar. Iar când în ecuație intră și un credit scump, businessul poate funcționa pe zero sau chiar în pierdere.
Adaosul trebuie să fie de 300-400% ca businessul să supraviețuiască. Iar marja este ceea ce rămâne după toate cheltuielile. De exemplu, dacă vinzi un produs cu 30 $, iar costul lui este 10 $, pare că marja este 200%. Dar după publicitate, salarii și cheltuieli operaționale, pot rămâne doar 16,6%. Iar dacă împrumutul este scump, profitul este mâncat complet. — Valeriy Chalyi, antreprenor
Care este problema?
- Adaosul este adesea confundat cu profitul, iar banii care nu există de fapt sunt cheltuiți.
- Creditele cu 24–60% pe an pot mânca chiar și un business bun.
- Proprietarul nu vede profitabilitatea reală pentru că nu ține un P&L managerial.
De ce este periculos?
- Businessul poate crește ca cifră de afaceri, dar scădea ca profit.
- Dacă marja este calculată greșit, antreprenorii pot ajunge foarte ușor într-o criză de cash flow.
- Obligațiile de credit transformă creșterea într-o capcană: compania devine ostatică a datoriilor.
Cum eviți asta
- Separă adaosul de marjă. Adaosul arată cât ai pus peste cost, iar marja arată ce rămâne efectiv după toate cheltuielile.
- Ține un raport P&L. Fără el, este imposibil să înțelegi profitabilitatea reală.
- Calculează costul banilor. Înainte să iei un credit, vezi cât din marjă îți va consuma.
- Evaluează ciclul tranzacției. Dacă returnezi banii într-o lună, o dobândă mare poate fi încă suportabilă. Dacă durează un an, poate fi fatală.
- Fii sincer cu tine. Consideră profit doar ce rămâne „net”, după toate cheltuielile.
Adaos vs marjă + impactul creditului
| Indicator | Formulă | Exemplu | Concluzie |
|---|---|---|---|
| Adaos | (Preț de vânzare – Cost) ÷ Cost × 100% | (30 $ – 10 $) ÷ 10 $ = 200% | Arată ce adaos este aplicat produsului |
| Marjă | (Preț de vânzare – Toate cheltuielile) ÷ Preț de vânzare × 100% | (30 $ – 25 $) ÷ 30 $ = 16,6% | Arată ce rămâne după costuri |
| Costul banilor (credit) | % dobândă ÷ profitabilitatea businessului | Credit 24% pe an la marjă de 20% | Businessul poate deveni neprofitabil |
Educația financiară nu este despre Excel. Este despre supraviețuire. Dacă încurci adaosul cu marja sau nu calculezi costul banilor, businessul tău poate fi omorât nu de piață și competitori, ci de propriile greșeli de calcul. — Valeriy Chalyi, antreprenor
5 pași practici
- Pentru fiecare produs, calculează costul, adaosul și marja.
- Include toate costurile în preț: publicitate, logistică, salarii, taxe.
- Înainte să iei un credit nou, verifică dacă marja este suficientă pentru a acoperi dobânda.
- Folosește P&L în Finmap sau în alt sistem ca să vezi adevărul din cifre.
- Învață-ți echipa să facă diferența dintre adaos și marjă — este alfabetizare financiară de bază.
Să înțelegi corect diferența dintre adaos, marjă și prețul banilor e ca și cum ai avea hartă și busolă într-o drumeție. Fără ele poți merge mult, dar cel mai probabil ajungi într-o fundătură.
Insight 5. Market Fit: de ce antreprenorul, nu produsul, decide soarta businessului
În business, se vorbește des despre Product Market Fit — momentul în care produsul și piața se potrivesc. Dar experiența lui Valeriy Chalyi arată că nu este suficient. Un business poate crește cu sute de procente și apoi se poate prăbuși în un an și jumătate, chiar și cu o echipă puternică și un model validat.
Am înțeles că există ceva numit entrepreneur market fit — relația dintre tine, ca antreprenor, și piața în care intri. În Ucraina puteam lansa orice, pentru că aveam contacte, înțelegere și cultură. În Portugalia, însă, aceleași cunoștințe nu au funcționat. — Valeriy Chalyi, antreprenor
Care este pericolul?
Concentrarea doar pe produs creează o iluzie de control. Poți să:
- Găsești o nișă cu cerere.
- Lansezi un produs puternic.
- Construiești o echipă și pui procesele la punct.
...și totuși să pierzi sute de mii de dolari. De ce? Pentru că antreprenorul însuși nu s-a „potrivit” cu piața: nu înțelege regulile locale, nu are parteneriatele necesare și nu vede barierele culturale.
Exact asta l-a făcut pe Valeriy să piardă 1,3 milioane $:
- De la 17.500 $ venituri estimate → la 65.000 $ în 6 luni.
- Iar după un an și jumătate — pierderea completă a businessului și a banilor.
Cum poate fi evitat?
Trebuie să gândești dincolo de „vor cumpăra oamenii produsul meu?” Trebuie să te evaluezi sincer în contextul pieței.
Product Market Fit vs Entrepreneur Market Fit
| Criteriu | Product Market Fit | Entrepreneur Market Fit |
|---|---|---|
| Focus | Produsul răspunde nevoilor pieței? | Antreprenorul „se potrivește” cu piața? |
| Exemplu | Cafeaua din cafenea trebuie să aibă gust bun | Proprietarul înțelege cultura locală și construiește o comunitate |
| Risc | Competitorii copiază rapid | Dacă proprietarul este „străin” de piață – produsul va eșua |
| Consecință | Pot exista vânzări, dar fără profit | Businessul poate crește, dar se poate prăbuși din lipsă de încredere sau contacte |
Pași practici pentru antreprenori
- Auditează piața și pe tine însuți. Înainte să începi, întreabă-te: am resursele, rețeaua și cunoștințele necesare pentru acest mediu?
- Adaptare. Investește în conexiuni locale, studiază cultura, lucrează cu parteneri locali.
- Combină cele două fit-uri. Produsul este cerut, iar tu, ca proprietar, ai încredere și autoritate pe această piață.
- Verifică finanțele regulat. Contabilitatea managerială îți va arăta dacă Market Fit-ul tău chiar funcționează sau dacă businessul este profitabil doar „pe hârtie”.
Dimensiunea unui business este întotdeauna egală cu dimensiunea gândirii proprietarului. Dacă nu te potrivești cu piața, piața pur și simplu „te mănâncă de viu”. — Valeriy Chalyi, antreprenor
Insight 6. Un business supraviețuiește doar când iubești ceea ce faci
Pentru cei mai mulți antreprenori, businessul începe cu energie — ideea îi pune în mișcare, apare echipa, iar fiecare nouă tranzacție îi încarcă. Dar, în timp, totul se poate transforma într-o „fermă de bani” de rutină. Antreprenorul începe să vadă compania doar ca pe un „buton de bani”. Iar acela este începutul sfârșitului.
În momentul în care începi să-ți tratezi businessul ca pe un „buton de bani”, toată lumea simte asta. Echipa simte, iar businessul însuși începe să se destrame. — Valeriy Chalyi, antreprenor
Care este problema?
- Burnout-ul proprietarului. Businessul își pierde sensul, iar energia se duce doar pe stins incendii.
- Demotivarea echipei. Oamenii simt că proprietarul lucrează „fără tragere de inimă”.
- Pierderea viziunii strategice. Deciziile sunt luate doar ca să aducă bani aici și acum.
De ce este periculos?
Un business fără idee și sens nu rezistă unei crize. Când apar problemele (cash gap-uri, scăderea vânzărilor, competitori), proprietarul nu mai are forța să lupte. Rezultatul este stagnarea rapidă și pierderea companiei.
Cum poate fi prevenit?
- Formulează „de ce”-ul. Scrie de ce există businessul tău (în afară de bani). Acesta devine reper pentru tine și echipa ta.
- Stabilește „obiective de joc”. Businessul este un joc cu niveluri. Definește pași pe 3-6 luni: o piață nouă, o linie nouă de produse, creșterea marjei.
- Fii prezent în proces. Nu doar încasa profitul, ci dezvoltă produsul, echipa și serviciul.
- Măsoară energia businessului. Ține întâlniri regulate cu echipa, ascultă clienții și uită-te la calitatea deciziilor.
„Pasiune pentru business” vs „buton de bani”
| Starea antreprenorului | Ce simte echipa | Starea businessului | Rezultat |
|---|---|---|---|
| Iubire & implicare | Inspirație, încredere în produs | Apar idei noi, soluții rapide | Creștere & dezvoltare |
| „Buton de bani” | Indiferență, neîncredere | Motivația dispare, oamenii-cheie pleacă | Stagnare & declin |
Antreprenorul setează energia. Dacă își iubește businessul, compania crește. Dacă vede în el doar bani, businessul moare. — Valeriy Chalyi, antreprenor
Insight 7. Creșterea rapidă poate distruge un business
Creșterea rapidă este visul oricărui antreprenor. Dar, în realitate, poate fi cea mai mare amenințare. Când cifrele zboară în sus, pare că totul este sub control. Însă creșterea accelerată ascunde adesea slăbiciuni care explodează un an mai târziu.
Am preluat un cont care aducea 17.500 $ și l-am dus la 65.000 $ în șase luni. Atunci ni se părea că putem face orice. Un an și jumătate mai târziu, am pierdut și businessul, și banii — peste 1,3 milioane $. — Valeriy Chalyi, antreprenor
Care este problema?
- Euforia creșterii. Proprietarul simte un „efect de omnipotență” și începe să riște fără analiză.
- Capcana financiară. Mai multe vânzări înseamnă mai multe stocuri, cheltuieli și obligații. Dacă nu există rezervă, creșterea devorează businessul.
- Pierderea focusului. Antreprenorul lansează direcții noi în loc să stabilizeze direcția principală.
- Echipa nu ține pasul. Scalarea suprasolicită oamenii și sistemul de management.
De ce este periculos?
Creșterea necontrolată nu este succes, ci o autostradă către faliment. Când o companie crește prea repede:
- cresc datoriile către furnizori și presiunea pe cash flow;
- proprietarul începe să numere „profituri pe hârtie” în loc de bani reali;
- orice criză (retururi, întreruperi în aprovizionare, scăderea vânzărilor) devine fatală.
Cum previi prăbușirea în timpul creșterii
- Calculează, nu simți. În loc de „creștem”, măsoară cash flow-ul real, lichiditatea și obligațiile.
- Construiește rezerve. Cel puțin 2-3 luni de costuri fixe trebuie să rămână neatinse.
- Rămâi concentrat. Nu deschide direcții noi până nu ai testat și consolidat direcția anterioară.
- Controlează marja. Cifră de afaceri mare cu marjă mică = iluzia creșterii.
- Verifică regulat sănătatea financiară. Cash flow-ul, bilanțul și P&L-ul trebuie să arate aceeași imagine.
„Creștere sănătoasă” vs „creștere periculoasă”
| Caracteristică | Creștere sănătoasă | Creștere periculoasă |
|---|---|---|
| Viteză | 20–50% pe trimestru | 200–300% în câteva luni |
| Finanțe | Are rezerve și control asupra obligațiilor | Toți banii „în creștere”, fără pernă financiară |
| Cashflow | Pozitiv și predictibil | Deficit cronic și cash gap-uri |
| Echipă | Se extinde treptat | Burnout și haos în procese |
| Focusul proprietarului | Strategie și sistem | Euforie: „putem orice” |
| Rezultat | Dezvoltare sustenabilă | Prăbușire și pierderea investițiilor |
Am crezut că suntem nemuritori. Și credința asta ne-a distrus. — Valeriy Chalyi, antreprenor
5 pași pentru a contracara creșterea periculoasă
- În fiecare săptămână, uită-te la cash flow, nu la cifră de afaceri.
- Împarte banii din cont: ce este al tău și ce reprezintă obligații.
- Pune deoparte cel puțin 10-15% din venit ca rezervă.
- Înainte să investești într-o direcție nouă, verific-o în P&L.
- Întreabă-te regulat: „Ce se întâmplă dacă mâine vânzările scad la jumătate?”
Transparența financiară este principala superputere a unui antreprenor
Povestea lui Valeriy Chalyi nu este despre pierderea a 1,3 milioane $. Este despre cum chiar și un antreprenor cu experiență poate greși dacă nu vede imaginea financiară reală. Și, cel mai important, aceste greșeli pot fi corectate dacă tragi concluziile potrivite.
Ce arată acest caz?
- Businessul nu înseamnă doar bani. Când proprietarul își pierde dragostea pentru business și îl vede doar ca pe o „mașină de bani”, echipa și afacerea încep să se destrame.
- Creșterea rapidă este mai periculoasă decât stagnarea. Fără un sistem de control financiar, chiar și creșterea explozivă poate duce la dezastru.
- Cash is king. Doar banii din cont pot fi considerați reali. Restul este iluzie.
- Rezervele fac businessul rezilient. O pernă de 2-3 luni de cheltuieli poate salva compania într-o criză.
- Educația financiară este obligatorie. Înțelegerea diferenței dintre adaos și marjă, capacitatea de a calcula costul banilor și de a evalua creditele determină dacă un business va supraviețui sau nu.
Contabilitatea managerială nu este birocrație. Este un navigator care îi permite antreprenorului să vadă drumul înainte, nu să meargă pe nevăzute. Îți arată câți bani ai cu adevărat, cât trebuie să pui deoparte, pe unde „se scurg” banii, ce proiecte sunt profitabile și care doar creează iluzia profitabilității.
Finanțele înseamnă claritate. Înseamnă să conduci businessul cu ochii deschiși. Fără ele, conduci pur și simplu pe întuneric și speri să nu intri în zid. — Valeriy Chalyi, antreprenor
Dacă un antreprenor pune finanțele în centrul atenției, câștigă trei avantaje-cheie:
- Reziliență — businessul nu se prăbușește la prima criză sau la primul cash gap.
- Viteză — deciziile se iau pe baza cifrelor, nu a intuiției.
- Control — înțelegi unde se duce fiecare leu și cum îți influențează profitul.
De aceea, lecția principală este simplă: nu poți lăsa controlul banilor la voia întâmplării. Îți poți reconstrui businessul, dar nu poți recupera timpul pierdut, nervii și reputația.
Evidența financiară ține de viitorul businessului tău, de libertatea ta ca antreprenor și de încrederea în ziua de mâine.
Distribuie conținut valoros — devino o sursă de inspirație



Întrebări frecvente
De ce poate intra în faliment chiar și o afacere care crește rapid?

Creșterea rapidă a veniturilor poate ascunde situația financiară reală dacă proprietarul se uită doar la contul bancar, nu la rapoarte corecte. Scalarea fără o privire de ansamblu amplifică greșelile — plățile în avans, creanțele neîncasate și deciziile greșite pot șterge profitul chiar și în plină creștere. Lecția din creșterea de +271% care s-a încheiat cu o pierdere de 1,3 milioane de dolari este că succesul devine periculos fără control financiar transparent.
Care sunt cele trei rapoarte financiare de care are nevoie orice afacere?
Baza o reprezintă cash flow-ul, bilanțul și contul de profit și pierdere (P&L). Cash flow-ul arată ce bani au intrat și au ieșit efectiv, bilanțul arată activele și datoriile, iar P&L-ul scoate la iveală profitul real după cheltuieli. Doar împreună oferă o imagine onestă — urmărește cash flow-ul zilnic, verifică bilanțul lunar și analizează P&L-ul săptămânal sau lunar.
Ce înseamnă „cash is king” când vine vorba de gestionarea banilor?
Înseamnă că te poți baza doar pe banii care sunt astăzi în cont — nu pe creanțe, promisiuni sau contracte semnate. Dacă tratezi „plătesc ei în curând” ca bani disponibili, ajungi să cheltui de două ori sume deja puse deoparte pentru taxe și salarii, iar riscul unui gol de cash crește. Ia decizii pe baza faptelor: ține rezervele separat și pornește de la ideea că nu ai banii până când clientul nu a plătit.
Cum îmi dau seama dacă sunt în risc de criză financiară?
Uită-te după semnale de alarmă: te uiți doar la soldul din bancă, îți faci planurile pe ideea că „plătesc ei în curând”, nu ai o rezervă pentru două luni de costuri fixe, confunzi adaosul cu marja și vezi afacerea doar ca pe o sursă de venit. Dacă ți se potrivesc două sau mai multe, zbori parțial pe nevăzute. Rapoartele transparente și o verificare săptămânală a lichidității transformă presupunerile în decizii informate.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support