Πίνακας περιεχομένων
Αρχική
/
Blog
/
Πώς η ανάπτυξη +271% κατέληξε σε ζημιά 1,3 εκατ. δολαρίων. 7 μαθήματα που θα σώσουν την επιχείρησή σας

1.6k

15 λεπτά

22.09.2025
Πώς η ανάπτυξη +271% κατέληξε σε ζημιά 1,3 εκατ. δολαρίων. 7 μαθήματα που θα σώσουν την επιχείρησή σας

Ολεξάντρ Σολοβέι
Διευθύνων σύμβουλος και συνιδρυτής της Finmap
Φανταστείτε το: μέσα σε έξι μήνες, η επιχείρησή σας ανεβαίνει από $17,500 σε $65,000 προβλεπόμενα έσοδα — όλα δείχνουν τέλεια. Έχετε ομάδα, εμπειρία και ένα μοντέλο που δουλεύει.
Όμως σε ενάμιση χρόνο τα χάνετε όλα: επενδύσεις, προκαταβολές, εμπιστοσύνη — και οι ζημιές ξεπερνούν τα $1.3 εκατομμύρια. Πάνω από ένα εκατομμύριο δολάρια εξαφανίζεται μπροστά στα μάτια σας, παρότι φαινόταν πως όλα ήταν υπό έλεγχο.
Δεν ήταν απλώς μια επιχειρηματική αποτυχία — ήταν χτύπημα στον εγωισμό μου και η συνειδητοποίηση ότι ακόμη και οι καλύτερες δεξιότητες δεν σε σώζουν, αν δεν βλέπεις την πραγματική εικόνα της επιχείρησης. — Valeriy Chalyi, επιχειρηματίας, καλεσμένος στο podcast «Αν το ήξερα νωρίτερα»
Αυτή η ιστορία δεν είναι για την αποτυχία. Είναι για ένα μάθημα που μπορεί να σώσει την επιχείρησή σας και τα χρήματά σας. Είναι για το πώς η κλιμάκωση μιας επιχείρησης χωρίς συνολική σκέψη από τον ιδιοκτήτη είναι βήμα προς το κενό. Πώς η έλλειψη διαφανούς οικονομικού ελέγχου και οι λάθος αποφάσεις οδηγούν σε μεγάλες απώλειες.
Ο Valeriy ανοίγει την αυλαία της πραγματικής επιχειρηματικότητας: λάθη για τα οποία συνήθως δεν μιλά κανείς, κρίσιμα συμπεράσματα, πρακτικά εργαλεία και συμβουλές που θα σας βοηθήσουν να:
- Προστατεύσετε τα χρήματά σας, ακόμη κι αν η επιχείρησή σας μεγαλώνει γρήγορα.
- Δείτε την πραγματική κατάσταση των οικονομικών σας, όχι ψευδαισθήσεις.
- Παίρνετε αποφάσεις που δεν θα «σκοτώσουν» το project σας.
- Εξελιχθείτε ως επιχειρηματίας, γιατί εσείς είστε ο βασικός μοχλός της επιχείρησης.
Κόκκινες σημαίες: αναγνωρίζετε τον εαυτό σας;
- Κοιτάτε μόνο τον τραπεζικό λογαριασμό, όχι τις οικονομικές καταστάσεις.
- Κάνετε πλάνα με βάση τις απαιτήσεις από πελάτες («θα πληρώσουν σύντομα»).
- Δεν έχετε αποθεματικό για τουλάχιστον δύο μήνες σταθερών εξόδων.
- Μπερδεύετε την προσαύξηση με το περιθώριο κέρδους.
- Η επιχείρηση δεν σας ενθουσιάζει πια· τη βλέπετε μόνο ως πηγή εισοδήματος.
Αν τσεκάρατε έστω δύο από αυτά, αυτό το άρθρο είναι σίγουρα για εσάς.
Συνεχίστε να διαβάζετε αν είστε έτοιμοι να δείτε την επιχείρησή σας χωρίς ροζ γυαλιά και να ξεκινήσετε πραγματική ανάπτυξη.
Συμπέρασμα 1. Τρεις αναφορές χωρίς τις οποίες μια επιχείρηση οδηγείται στο χάος
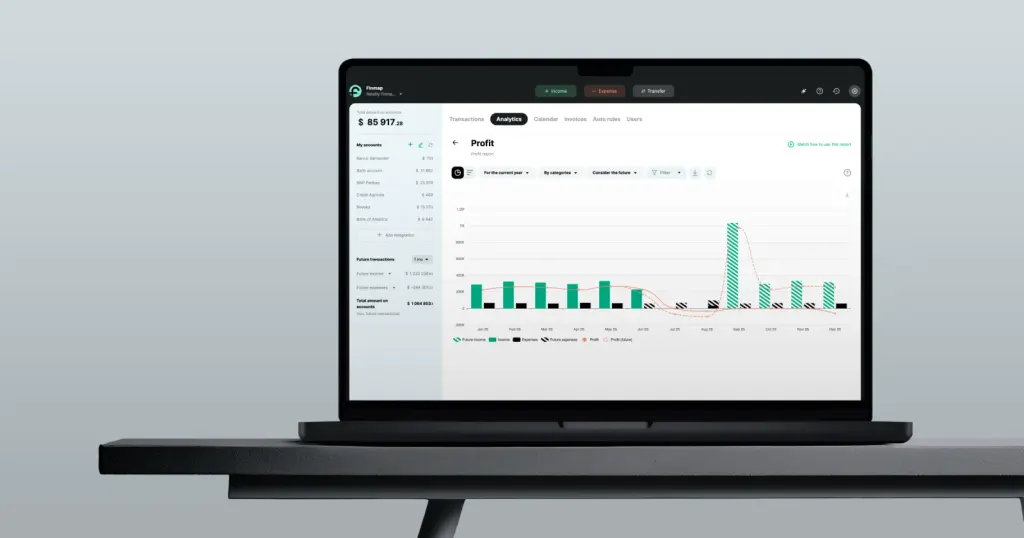
Πολλοί επιχειρηματίες έχουν συνηθίσει να κοιτούν μόνο τον τραπεζικό τους λογαριασμό. Αν υπάρχουν χρήματα, όλα πάνε καλά. Αλλά αυτό είναι ψευδαίσθηση. Μόνο τρεις οικονομικές αναφορές δίνουν καθαρή εικόνα για το τι συμβαίνει πραγματικά.
Αυτές οι τρεις αναφορές είναι η βάση: ταμειακές ροές, ισολογισμός και P&L. Αν δεν βλέπεις πού πάνε τα χρήματα, πόσα μένουν πραγματικά και ποιο είναι το κέρδος, δεν διοικείς την επιχείρησή σου. — Valeriy Chalyi, επιχειρηματίας
Ακόμη κι αν μια επιχείρηση φαίνεται κερδοφόρα, ένα ταμειακό κενό μπορεί να εμφανιστεί ανά πάσα στιγμή. Χωρίς διαφανείς αναφορές, ο επιχειρηματίας δεν μπορεί να δει:
- αν υπάρχουν χρήματα για μισθούς και φόρους;
- πόσα μένουν πραγματικά μετά από δάνεια και χρέη;
- ποια προϊόντα ή τομείς τρώνε το περιθώριο κέρδους.
Το αποτέλεσμα είναι λάθος αποφάσεις, χαμένες ευκαιρίες και κίνδυνος χρεοκοπίας ακόμη και στην κορύφωση της ανάπτυξης.
Πώς λειτουργούν στην πράξη οι τρεις αναφορές
Φανταστείτε μια εταιρεία που πούλησε προϊόντα αξίας $50,000 μέσα σε έναν μήνα. Με την πρώτη ματιά, φαίνεται εξαιρετικό αποτέλεσμα. Αλλά τι δείχνουν οι αναφορές;
| Αναφορά | Τι δείχνει | Παράδειγμα | Επιχειρηματική πραγματικότητα |
|---|---|---|---|
| Cashflow (κίνηση χρημάτων) | Πόσα χρήματα μπήκαν και βγήκαν πραγματικά | Εισπράχθηκαν $20,000, άλλα $30,000 παραμένουν «σε αναμονή» ως απαιτήσεις | Η εταιρεία έχει έλλειμμα ρευστότητας και κίνδυνο ταμειακού κενού |
| Ισολογισμός | Περιουσιακά στοιχεία, υποχρεώσεις και ίδια κεφάλαια | Περιουσιακά στοιχεία $70,000, αλλά υποχρεώσεις $40,000 | Το μισό ενεργητικό χρηματοδοτείται από χρέος |
| P&L (κέρδη και ζημίες) | Πόσο κέρδος έβγαλε πραγματικά η επιχείρηση | Έξοδα $45,000 → κέρδος μόνο $5,000 | Παρά τις «υψηλές πωλήσεις», η κερδοφορία είναι ελάχιστη |
Πώς να αποφύγετε το οικονομικό χάος
- Παρακολουθείτε τις ταμειακές ροές καθημερινά. Έτσι θα ξέρετε αν αύριο θα έχετε αρκετά χρήματα.
- Ελέγχετε τον ισολογισμό κάθε μήνα. Θα βλέπετε πόσο ανθεκτική είναι η εταιρεία σας απέναντι σε χρέη και υποχρεώσεις.
- Αναλύετε το P&L εβδομαδιαία ή μηνιαία. Θα σας δώσει μια ειλικρινή απάντηση: η επιχείρηση βγάζει χρήματα ή απλώς γυρίζει χρήμα χωρίς κέρδος;
- Συνδυάστε τις τρεις αναφορές. Μόνο μαζί δείχνουν την αλήθεια: τα χρήματα στον λογαριασμό, τη δομή των περιουσιακών στοιχείων και το πραγματικό κέρδος.
Τα οικονομικά είναι το monitoring της επιχείρησής σου. Χωρίς αναφορές, τρέχεις στο σκοτάδι. Με αυτές, βλέπεις πού υπάρχει πραγματικό χρήμα και πού υπάρχει ψευδαίσθηση. — Valeriy Chalyi, επιχειρηματίας
Συμπέρασμα 2. Cash Is King: μετράτε μόνο τα χρήματα που είναι στον λογαριασμό σας
Στον κόσμο των οικονομικών υπάρχει μια απλή αλλά αδιαπραγμάτευτη αλήθεια: cash is king. Τα χρήματα που βρίσκονται πραγματικά στον λογαριασμό σας είναι το μόνο στο οποίο μπορείτε να βασιστείτε σήμερα. Όλα τα υπόλοιπα — απαιτήσεις από πελάτες, υποσχέσεις, υπογεγραμμένα συμβόλαια — είναι απλώς αριθμοί στο χαρτί.
Χρησιμοποίησε μόνο τα χρήματα που έχεις στον λογαριασμό σου και υπολόγιζε μόνο σε αυτά. Όλες οι απαιτήσεις σου, όλα τα «μου υποσχέθηκε ότι θα πληρώσει» — δεν πληρώνουν τους λογαριασμούς σου σήμερα. Cash is king. — Valeriy Chalyi, επιχειρηματίας
Πού είναι το πρόβλημα;
- Η ψευδαίσθηση του χρήματος. Ο επιχειρηματίας κοιτά τις απαιτήσεις και τις θεωρεί περιουσιακό στοιχείο. Αλλά δεν είναι ακόμη χρήματα.
- Η παγίδα του «σχεδόν πληρώθηκε». Η επιχείρηση ξοδεύει χρήματα, υπολογίζοντας σε μια πληρωμή που μπορεί να μην έρθει στην ώρα της.
- Διπλός προγραμματισμός. Τα ίδια χρήματα έχουν ήδη «δεσμευτεί» για φόρους, μισθούς και αγορές — ενώ στην πραγματικότητα δεν υπάρχουν.
Γιατί είναι επικίνδυνο;
Όταν παίρνετε αποφάσεις με βάση προσδοκίες αντί για γεγονότα:
- αυξάνεται ο κίνδυνος ταμειακού κενού;
- η εταιρεία μπορεί να μείνει χωρίς χρήματα για κρίσιμες πληρωμές (μισθούς, ενοίκιο, φόρους);
- η επιχείρηση εξαρτάται γρήγορα από δάνεια.
Πώς να το αποφύγετε
- Παρακολουθείτε τα πραγματικά υπόλοιπα. Καταγράφετε κάθε μέρα πόσα χρήματα υπάρχουν στο ταμείο και στους λογαριασμούς.
- Ξεχωρίστε τα αποθεματικά. Φόροι, μισθοί και υποχρεωτικές πληρωμές δεν είναι πλέον «δικά σας» χρήματα.
- Να είστε επιφυλακτικοί. Μέχρι να πληρώσει ο πελάτης, θεωρήστε ότι δεν έχετε αυτά τα χρήματα.
- Παίρνετε αποφάσεις μόνο με βάση γεγονότα. Κοιτάτε ισολογισμό και ταμειακές ροές, όχι Excel με προβλέψεις.
- Κάντε εβδομαδιαία ανάλυση ρευστότητας. Πόσα χρήματα είναι πραγματικά διαθέσιμα σήμερα, αύριο, σε μία εβδομάδα;
«Χρήματα στο χαρτί» vs «χρήματα στην επιχείρηση»
Δεν μπορείς να βάλεις την επιχείρησή σου σε αναμονή και να περιμένεις να σε πληρώσουν οι άλλοι. Το χρήμα στην επιχείρηση είναι σαν το αίμα στο σώμα: αν δεν υπάρχει αρκετό αυτή τη στιγμή, το σώμα πεθαίνει. — Valeriy Chalyi, επιχειρηματίας
5 κανόνες για τη διαχείριση των χρημάτων στον λογαριασμό σας
- Ελέγχετε το υπόλοιπο κάθε πρωί.
- Χωρίστε τα χρήματα σε κατηγορίες: δικά σας, τρίτων (φόροι, υποχρεώσεις) και αποθεματικά.
- Μην ξοδεύετε μελλοντικά χρήματα — σχεδιάζετε μόνο με πραγματικά διαθέσιμα.
- Καταχωρείτε όλα τα έξοδα και τις εισπράξεις στο σύστημα διοικητικής λογιστικής.
- Κοιτάτε τις ταμειακές ροές συχνότερα από τον τζίρο και το P&L.
Συμπέρασμα 3. Αποθεματικά και ρευστότητα: η ανθεκτικότητα της επιχείρησης
Οι περισσότερες επιχειρήσεις δεν κλείνουν επειδή δεν έχουν πελάτες ή κέρδη. Κλείνουν όταν ξεμένουν από χρήματα εδώ και τώρα.
Η μόνη προστασία απέναντι σε αυτό είναι τα αποθεματικά και η ρευστότητα. Είναι το οικονομικό μαξιλάρι που κάνει μια εταιρεία ανθεκτική: αντέχει τους κραδασμούς και μπορεί ακόμη και να βγει πιο δυνατή από τις κρίσεις.
Μια εταιρεία πρέπει να έχει ασφαλιστικό κεφάλαιο — όσο το δυνατόν πιο ρευστό. Δηλαδή χρήματα που μπορείς να πάρεις και να βάλεις στην επιχείρηση όσο πιο γρήγορα γίνεται. Απαραίτητο: τουλάχιστον δύο ή τρία σημεία break-even πρέπει πάντα να υπάρχουν στον λογαριασμό. — Valeriy Chalyi, επιχειρηματίας
Πού είναι το πρόβλημα;
- Οι επιχειρηματίες ξοδεύουν τα πάντα «μέχρι μηδενός,» πιστεύοντας ότι τα χρήματα θα έρχονται πάντα στην ώρα τους.
- Δεν δημιουργούνται αποθεματικά όσο η επιχείρηση μεγαλώνει — και στη χειρότερη στιγμή δεν υπάρχει μαξιλάρι.
- Χωρίς ρευστά αποθεματικά, ακόμη και ένα προσωρινό ταμειακό κενό μπορεί να σκοτώσει μια εταιρεία.
Γιατί είναι επικίνδυνο;
- Ένας απρόβλεπτος μήνας (καθυστέρηση πελάτη, έκτακτος φόρος, βλάβη εξοπλισμού) μπορεί να φέρει την επιχείρηση στο χείλος της χρεοκοπίας.
- Ο ιδιοκτήτης αναγκάζεται να πάρει δάνεια με 24–60% ετήσιο επιτόκιο, που «τρώνε» το περιθώριο κέρδους.
- Χάνεται ο έλεγχος: την επιχείρηση αρχίζει να την οδηγεί το χρέος, όχι η στρατηγική.
Πώς να το αποφύγετε
- Χτίστε ασφαλιστικό κεφάλαιο. Το ελάχιστο είναι 2-3 μήνες σταθερών εξόδων (ενοίκιο, μισθοί, φόροι).
- Διατηρήστε ρευστότητα. Ένα μέρος των χρημάτων πρέπει να είναι διαθέσιμο «εδώ και τώρα», όχι σε προϊόντα ή απαιτήσεις.
- Ξεχωρίστε τα αποθεματικά. Ασφαλιστικό κεφάλαιο (για έκτακτες ανάγκες) ≠ αποθεματικό (για ανάπτυξη).
- Χρησιμοποιήστε τον κανόνα «χρήματα άλλων». Μπορείτε να αντλήσετε κεφάλαια με τόκο, αλλά μόνο αν έχετε ξεκάθαρο πλάνο αποπληρωμής.
- Να είστε πειθαρχημένοι. Μην αγγίζετε τα αποθεματικά. Υπάρχουν για τις κρίσιμες στιγμές.
Πώς φαίνεται η αντι-ευθραυστότητα στα οικονομικά
| Τύπος αποθέματος | Παράδειγμα | Ρευστότητα | Σκοπός | Ασφαλιστικό κεφάλαιο |
|---|---|---|---|---|
| 2–3 μήνες εξόδων στον λογαριασμό | Μετρητά στον λογαριασμό | Μέγιστη | Για να επιβιώσετε χωρίς έσοδα | Υψηλό |
| Ταμείο αποθεματικού | Χρήματα στην άκρη για επένδυση / κλιμάκωση | Μεσαία | Να μη χρησιμοποιείται το λειτουργικό ταμείο | Μεσαίο |
| Κεφάλαιο κίνησης | Αγορά προϊόντων, παραγωγή, logistics | Χαμηλή–μεσαία | Υποστήριξη λειτουργικής δραστηριότητας | Μεσαίο |
| Πάγια (ακίνητα, εξοπλισμός) | Γραφείο, εργαστήριο, οχήματα | Χαμηλή | Μακροπρόθεσμη σταθερότητα, χαμηλή ρευστότητα | Χαμηλό |
Ξέρω τουλάχιστον τρεις επιχειρήσεις που χρεοκόπησαν όχι επειδή δεν ήταν κερδοφόρες. Απλώς δεν κατάφεραν να βρουν χρήματα τη σωστή στιγμή. Το αποθεματικό δεν είναι πολυτέλεια, είναι προϋπόθεση επιβίωσης. — Valeriy Chalyi, επιχειρηματίας
5 πρακτικά βήματα για να δημιουργήσετε οικονομικό μαξιλάρι
- Υπολογίστε το μηνιαίο burn rate σας (τα ελάχιστα έξοδα επιβίωσης).
- Πολλαπλασιάστε το επί 2–3 και βάλτε αυτό το ποσό σε ξεχωριστό λογαριασμό.
- Αυτοματοποιήστε τις κρατήσεις για αποθεματικό — μόλις μπαίνουν χρήματα, βάζετε αμέσως ένα μέρος στην άκρη.
- Κρατήστε το αποθεματικό σε νόμισμα ή σε πολύ ρευστά εργαλεία.
- Καταχωρήστε το αποθεματικό σε ένα οικονομικό σύστημα (όπως το Finmap) για να βλέπετε την πραγματική εικόνα, όχι την «ψευδαίσθηση του χρήματος».
Τα αποθεματικά και η ρευστότητα είναι το ασφαλιστήριο συμβόλαιό σας απέναντι στη χρεοκοπία.
Συμπέρασμα 4. Ξεχωρίστε την προσαύξηση από το περιθώριο κέρδους και υπολογίστε το κόστος του χρήματος
Πολλοί επιχειρηματίες μπερδεύουν την προσαύξηση με το περιθώριο κέρδους. Έτσι η επιχείρηση φαίνεται κερδοφόρα, ενώ στην πραγματικότητα τα χρήματα εξαφανίζονται. Και όταν προστεθεί ακριβός δανεισμός, η επιχείρηση μπορεί να δουλεύει στο μηδέν ή ακόμη και με ζημία.
Η προσαύξηση πρέπει να είναι 300-400% για να επιβιώσει η επιχείρηση. Το περιθώριο είναι αυτό που μένει μετά από όλα τα έξοδα. Για παράδειγμα, αν πουλάς ένα προϊόν $30 με κόστος $10, φαίνεται ότι το margin είναι 200%. Αλλά μετά από διαφήμιση, μισθούς και λειτουργικά έξοδα, μπορεί να μείνει μόνο 16.6%. Και αν το δάνειο είναι ακριβό, το κέρδος εξαφανίζεται τελείως. — Valeriy Chalyi, επιχειρηματίας
Πού είναι το πρόβλημα;
- Η προσαύξηση συχνά εκλαμβάνεται ως κέρδος και ξοδεύονται χρήματα που στην πραγματικότητα δεν υπάρχουν.
- Δάνεια με 24–60% ετήσιο επιτόκιο μπορούν να καταστρέψουν ακόμη και μια καλή επιχείρηση.
- Ο ιδιοκτήτης δεν βλέπει την πραγματική κερδοφορία επειδή δεν κρατά διοικητικό P&L.
Γιατί είναι επικίνδυνο;
- Η επιχείρηση μπορεί να μεγαλώνει σε τζίρο, αλλά να πέφτει σε κέρδος.
- Αν το περιθώριο υπολογίζεται λάθος, οι επιχειρηματίες μπορούν εύκολα να βρεθούν σε κρίση ταμειακών ροών.
- Οι δανειακές υποχρεώσεις μετατρέπουν την ανάπτυξη σε παγίδα: η εταιρεία γίνεται όμηρος του χρέους.
Πώς να το αποφύγετε
- Ξεχωρίστε την προσαύξηση από το περιθώριο. Η προσαύξηση δείχνει πόσο προσθέσατε πάνω στο κόστος, ενώ το περιθώριο δείχνει τι μένει πραγματικά μετά από όλα τα έξοδα.
- Κρατάτε αναφορά P&L. Χωρίς αυτήν, είναι αδύνατο να καταλάβετε την πραγματική κερδοφορία.
- Υπολογίστε το κόστος του χρήματος. Πριν πάρετε δάνειο, δείτε πόσο από το περιθώριό σας θα φάει.
- Αξιολογήστε τον κύκλο της συναλλαγής. Αν επιστρέφετε τα χρήματα σε έναν μήνα, ένα υψηλό ποσοστό ίσως αντέχεται. Αν είναι σε έναν χρόνο, είναι θανατηφόρο.
- Να είστε ειλικρινείς με τον εαυτό σας. Ως κέρδος μετράτε μόνο ό,τι μένει «καθαρό» μετά από όλα.
Προσαύξηση vs περιθώριο + επίδραση του δανεισμού
| Δείκτης | Τύπος | Παράδειγμα | Συμπέρασμα |
|---|---|---|---|
| Προσαύξηση | (Τιμή πώλησης – Κόστος) ÷ Κόστος × 100% | ($30 – $10) ÷ $10 = 200% | Δείχνει τι προσαύξηση εφαρμόζεται στο προϊόν |
| Περιθώριο | (Τιμή πώλησης – Όλα τα έξοδα) ÷ Τιμή πώλησης × 100% | ($30 – $25) ÷ $30 = 16.6% | Δείχνει τι μένει μετά τα κόστη |
| Κόστος χρήματος (δάνειο) | % επιτοκίου ÷ Κερδοφορία επιχείρησης | Δάνειο 24% τον χρόνο με 20% margin | Η επιχείρηση μπορεί να γίνει ζημιογόνα |
Η οικονομική παιδεία δεν είναι Excel. Είναι επιβίωση. Αν μπερδεύεις την προσαύξηση με το margin ή δεν υπολογίζεις το κόστος του χρήματος, την επιχείρησή σου μπορεί να μην τη σκοτώσει η αγορά ή οι ανταγωνιστές, αλλά τα δικά σου λάθη στους υπολογισμούς. — Valeriy Chalyi, επιχειρηματίας
5 πρακτικά βήματα
- Για κάθε προϊόν, υπολογίστε κόστος, προσαύξηση και περιθώριο.
- Βάλτε στην τιμή όλα τα κόστη: διαφήμιση, logistics, μισθούς, φόρους.
- Πριν πάρετε νέο δάνειο, ελέγξτε αν το περιθώριο αρκεί για να καλύψει τους τόκους.
- Χρησιμοποιήστε P&L στο Finmap ή σε άλλο σύστημα για να δείτε την αλήθεια στους αριθμούς.
- Μάθετε στην ομάδα σας να ξεχωρίζει την προσαύξηση από το περιθώριο — είναι βασική οικονομική παιδεία.
Η σωστή κατανόηση της διαφοράς ανάμεσα σε προσαύξηση, περιθώριο και κόστος χρήματος είναι σαν να έχετε χάρτη και πυξίδα σε μια πεζοπορία. Χωρίς αυτά, μπορεί να περπατάτε για ώρα, αλλά πιθανότατα θα καταλήξετε σε αδιέξοδο.
Συμπέρασμα 5. Market Fit: γιατί την τύχη της επιχείρησης την καθορίζει ο επιχειρηματίας, όχι το προϊόν
Στις επιχειρήσεις συνηθίζουμε να ψάχνουμε το Product Market Fit — τη στιγμή που προϊόν και αγορά ταιριάζουν. Όμως η εμπειρία του Valeriy Chalyi δείχνει ότι αυτό δεν αρκεί. Μια επιχείρηση μπορεί να μεγαλώνει κατά εκατοντάδες τοις εκατό και μετά να καταρρεύσει σε ενάμιση χρόνο, ακόμη κι αν έχει δυνατή ομάδα και δοκιμασμένο μοντέλο.
Κατάλαβα ότι υπάρχει κάτι που λέγεται entrepreneur market fit — η σχέση ανάμεσα σε εσένα ως επιχειρηματία και στην αγορά όπου μπαίνεις. Στην Ουκρανία μπορούσα να λανσάρω οτιδήποτε, γιατί είχα επαφές, κατανόηση και γνώση της κουλτούρας. Στην Πορτογαλία, όμως, η ίδια γνώση δεν λειτούργησε. — Valeriy Chalyi, επιχειρηματίας
Ποιος είναι ο κίνδυνος;
Η αποκλειστική εστίαση στο προϊόν δημιουργεί ψευδαίσθηση ελέγχου. Μπορείτε να:
- Βρείτε μια niche αγορά με ζήτηση.
- Λανσάρετε ένα δυνατό προϊόν.
- Στήσετε ομάδα και διαδικασίες.
...και παρ’ όλα αυτά να χάσετε εκατοντάδες χιλιάδες δολάρια. Γιατί; Επειδή ο ίδιος ο επιχειρηματίας δεν «ταίριαξε» στην αγορά: δεν καταλαβαίνει τους τοπικούς κανόνες, δεν έχει τις απαραίτητες συνεργασίες και δεν βλέπει τα πολιτισμικά εμπόδια.
Αυτό ακριβώς οδήγησε τον Valeriy να χάσει $1.3 εκατομμύρια:
- Από $17,500 προβλεπόμενα έσοδα → σε $65,000 μέσα σε 6 μήνες.
- Και μετά από ενάμιση χρόνο — πλήρης απώλεια επιχείρησης και χρημάτων.
Πώς μπορεί να αποφευχθεί;
Πρέπει να σκεφτείτε πέρα από το «θα αγοράσουν οι άνθρωποι το προϊόν μου;». Πρέπει να αξιολογήσετε ειλικρινά τον εαυτό σας μέσα στο πλαίσιο της αγοράς.
Product Market Fit vs Entrepreneur Market Fit
| Κριτήριο | Product Market Fit | Entrepreneur Market Fit |
|---|---|---|
| Εστίαση | Καλύπτει το προϊόν τις ανάγκες της αγοράς; | «Ταιριάζει» ο επιχειρηματίας στην αγορά; |
| Παράδειγμα | Ο καφές στο καφέ πρέπει να είναι νόστιμος | Ο ιδιοκτήτης κατανοεί την τοπική κουλτούρα και χτίζει κοινότητα |
| Κίνδυνος | Οι ανταγωνιστές αντιγράφουν γρήγορα | Αν ο ιδιοκτήτης είναι «ξένος» προς την αγορά, το προϊόν θα αποτύχει |
| Συνέπεια | Μπορεί να υπάρχουν πωλήσεις, αλλά χωρίς κέρδος | Η επιχείρηση μπορεί να μεγαλώνει, αλλά να καταρρεύσει λόγω έλλειψης εμπιστοσύνης ή επαφών |
Πρακτικά βήματα για επιχειρηματίες
- Κάντε audit στην αγορά και στον εαυτό σας. Πριν ξεκινήσετε, ρωτήστε: έχω τους πόρους, το δίκτυο και τη γνώση για αυτό το περιβάλλον;
- Προσαρμογή. Επενδύστε σε τοπικές σχέσεις, μελετήστε την κουλτούρα, συνεργαστείτε με τοπικούς συνεργάτες.
- Συνδυάστε τα δύο fits. Το προϊόν έχει ζήτηση και εσείς, ως ιδιοκτήτης, έχετε εμπιστοσύνη και κύρος σε αυτή την αγορά.
- Ελέγχετε τα οικονομικά σας τακτικά. Η διοικητική λογιστική θα δείξει αν το Market Fit σας λειτουργεί πραγματικά ή αν η επιχείρηση είναι κερδοφόρα μόνο «στα χαρτιά».
Το μέγεθος μιας επιχείρησης ισούται πάντα με το μέγεθος της σκέψης του ιδιοκτήτη. Αν δεν ταιριάζεις στην αγορά, η αγορά απλώς θα σε «φάει ζωντανό». — Valeriy Chalyi, επιχειρηματίας
Συμπέρασμα 6. Μια επιχείρηση επιβιώνει μόνο όταν αγαπάτε αυτό που κάνετε
Για τους περισσότερους επιχειρηματίες, η επιχείρηση ξεκινά με ενέργεια — η ιδέα τους κινεί, εμφανίζεται ομάδα και κάθε νέα συμφωνία τους δίνει ώθηση. Με τον καιρό, όμως, αυτό μπορεί να μετατραπεί σε μια «ρουτίνα παραγωγής χρήματος». Ο επιχειρηματίας αρχίζει να βλέπει την εταιρεία μόνο ως «κουμπί για λεφτά». Και αυτή είναι η αρχή του τέλους.
Μόλις αρχίσεις να αντιμετωπίζεις την επιχείρησή σου σαν «κουμπί για λεφτά», όλοι το νιώθουν. Το νιώθει η ομάδα και η ίδια η επιχείρηση αρχίζει να διαλύεται. — Valeriy Chalyi, επιχειρηματίας
Πού είναι το πρόβλημα;
- Burnout του ιδιοκτήτη. Η επιχείρηση χάνει το νόημά της και η ενέργεια ξοδεύεται μόνο στο σβήσιμο φωτιών.
- Αποθάρρυνση της ομάδας. Οι άνθρωποι νιώθουν ότι ο ιδιοκτήτης δουλεύει «χωρίς ψυχή».
- Απώλεια στρατηγικού οράματος. Οι αποφάσεις παίρνονται μόνο για να βγουν χρήματα εδώ και τώρα.
Γιατί είναι επικίνδυνο;
Μια επιχείρηση χωρίς ιδέα και νόημα δεν αντέχει στην κρίση. Όταν εμφανίζονται προβλήματα (ταμειακά κενά, πτώση πωλήσεων, ανταγωνιστές), ο ιδιοκτήτης δεν έχει δύναμη να παλέψει. Το αποτέλεσμα είναι γρήγορη στασιμότητα και απώλεια της εταιρείας.
Πώς μπορεί να προληφθεί;
- Διατυπώστε το «γιατί». Γράψτε γιατί υπάρχει η επιχείρησή σας (πέρα από τα χρήματα). Αυτό είναι σημείο αναφοράς για εσάς και την ομάδα σας.
- Θέστε «στόχους παιχνιδιού». Η επιχείρηση είναι ένα παιχνίδι με επίπεδα. Ορίστε βήματα για 3-6 μήνες: νέα αγορά, νέα προϊοντική γραμμή, αύξηση περιθωρίου.
- Να είστε παρόντες στη διαδικασία. Μην παίρνετε απλώς τα κέρδη· αναπτύξτε το προϊόν, την ομάδα και την εξυπηρέτηση.
- Μετρήστε την ενέργεια της επιχείρησης. Κάντε τακτικές συναντήσεις με την ομάδα, ακούστε τους πελάτες και κοιτάξτε την ποιότητα των αποφάσεων.
«Πάθος για την επιχείρηση» vs «κουμπί για λεφτά»
| Κατάσταση επιχειρηματία | Τι νιώθει η ομάδα | Κατάσταση επιχείρησης | Αποτέλεσμα |
|---|---|---|---|
| Αγάπη & συμμετοχή | Έμπνευση, πίστη στο προϊόν | Γεννιούνται νέες ιδέες, γρήγορες λύσεις | Ανάπτυξη & εξέλιξη |
| «Κουμπί για λεφτά» | Αδιαφορία, δυσπιστία | Χάνεται το κίνητρο, φεύγουν βασικοί άνθρωποι | Στασιμότητα & πτώση |
Ο επιχειρηματίας δίνει την ενέργεια. Αν αγαπά την επιχείρησή του, η εταιρεία μεγαλώνει. Αν βλέπει σε αυτήν μόνο χρήματα, η επιχείρηση πεθαίνει. — Valeriy Chalyi, επιχειρηματίας
Συμπέρασμα 7. Η γρήγορη ανάπτυξη μπορεί να καταστρέψει μια επιχείρηση
Η γρήγορη ανάπτυξη είναι το όνειρο κάθε επιχειρηματία. Στην πραγματικότητα, όμως, μπορεί να είναι η μεγαλύτερη απειλή. Όταν οι αριθμοί εκτοξεύονται, φαίνεται πως όλα είναι υπό έλεγχο. Συχνά όμως η ταχεία ανάπτυξη κρύβει αδυναμίες που εκρήγνυνται έναν χρόνο αργότερα.
Πήραμε έναν λογαριασμό που έφερνε $17,500 και τον κάναμε $65,000 σε έξι μήνες. Και τότε μας φαινόταν ότι μπορούμε να κάνουμε τα πάντα. Ενάμιση χρόνο αργότερα, χάσαμε και την επιχείρηση και τα χρήματά μας — πάνω από $1.3 εκατομμύρια. — Valeriy Chalyi, επιχειρηματίας
Πού είναι το πρόβλημα;
- Η ευφορία της ανάπτυξης. Ο ιδιοκτήτης νιώθει «παντοδύναμος» και αρχίζει να παίρνει ρίσκα χωρίς ανάλυση.
- Οικονομική παγίδα. Περισσότερες πωλήσεις σημαίνουν περισσότερα αποθέματα, έξοδα και υποχρεώσεις. Αν δεν υπάρχει αποθεματικό, η ανάπτυξη θα καταπιεί την επιχείρηση.
- Απώλεια εστίασης. Ο επιχειρηματίας ανοίγει νέες κατευθύνσεις αντί να σταθεροποιήσει την κύρια.
- Η ομάδα δεν προλαβαίνει. Η κλιμάκωση υπερφορτώνει τους ανθρώπους και το σύστημα διοίκησης.
Γιατί είναι επικίνδυνο;
Η ανεξέλεγκτη ανάπτυξη δεν είναι επιτυχία, αλλά γρήγορος δρόμος προς τη χρεοκοπία. Όταν μια εταιρεία μεγαλώνει υπερβολικά γρήγορα:
- αυξάνονται οι υποχρεώσεις προς προμηθευτές και η πίεση στις ταμειακές ροές;
- ο ιδιοκτήτης αρχίζει να μετρά «κέρδη στα χαρτιά» αντί για πραγματικό χρήμα;
- οποιαδήποτε κρίση (επιστροφές, διακοπές προμηθειών, πτώση πωλήσεων) γίνεται μοιραία.
Πώς να αποτρέψετε την κατάρρευση κατά την ανάπτυξη
- Μετράτε, μην «νιώθετε». Αντί για «μεγαλώνουμε», μετρήστε πραγματικές ταμειακές ροές, ρευστότητα και υποχρεώσεις.
- Χτίστε αποθεματικά. Τουλάχιστον 2-3 μήνες σταθερών εξόδων πρέπει να μένουν ανέγγιχτοι.
- Μείνετε εστιασμένοι. Μην ανοίγετε νέους τομείς πριν δουλέψετε και σταθεροποιήσετε τον προηγούμενο.
- Ελέγχετε το περιθώριό σας. Υψηλός τζίρος με χαμηλό margin = ψευδαίσθηση ανάπτυξης.
- Ελέγχετε τακτικά την οικονομική σας υγεία. Cash flow, ισολογισμός και P&L πρέπει να δείχνουν την ίδια εικόνα.
«Υγιής ανάπτυξη» vs «επικίνδυνη ανάπτυξη»
| Χαρακτηριστικό | Υγιής ανάπτυξη | Επικίνδυνη ανάπτυξη |
|---|---|---|
| Ταχύτητα | 20–50% ανά τρίμηνο | 200–300% μέσα σε λίγους μήνες |
| Οικονομικά | Υπάρχουν αποθεματικά και έλεγχος υποχρεώσεων | Όλα τα χρήματα «στην ανάπτυξη», χωρίς οικονομικό μαξιλάρι |
| Cashflow | Θετικό και προβλέψιμο | Χρόνιο έλλειμμα και ταμειακά κενά |
| Ομάδα | Μεγαλώνει σταδιακά | Burnout και χάος στις διαδικασίες |
| Εστίαση ιδιοκτήτη | Στρατηγική και σύστημα | Ευφορία «μπορούμε να τα κάνουμε όλα» |
| Αποτέλεσμα | Βιώσιμη εξέλιξη | Κατάρρευση και απώλειες επενδύσεων |
Πιστέψαμε ότι είμαστε αθάνατοι. Και αυτή η πίστη μάς κατέστρεψε. — Valeriy Chalyi, επιχειρηματίας
5 βήματα για να αντιμετωπίσετε την επικίνδυνη ανάπτυξη
- Κάθε εβδομάδα, κοιτάτε το cash flow, όχι τον τζίρο.
- Χωρίστε τα χρήματα στον λογαριασμό σας: ποια είναι δικά σας και ποια είναι υποχρεώσεις.
- Βάζετε στην άκρη τουλάχιστον 10-15% των εσόδων ως αποθεματικό.
- Πριν επενδύσετε σε νέα κατεύθυνση, ελέγξτε τη στο P&L.
- Ρωτάτε τακτικά τον εαυτό σας: «Τι θα γίνει αν οι πωλήσεις πέσουν στο μισό αύριο;»
Η οικονομική διαφάνεια είναι η βασική υπερδύναμη του επιχειρηματία
Η ιστορία του Valeriy Chalyi δεν είναι για την απώλεια $1.3 εκατομμυρίων. Είναι για το πώς ακόμη και ένας έμπειρος επιχειρηματίας μπορεί να κάνει λάθη αν δεν βλέπει την πραγματική οικονομική εικόνα. Και το πιο σημαντικό: αυτά τα λάθη μπορούν να διορθωθούν αν βγουν τα σωστά συμπεράσματα.
Τι δείχνει αυτή η περίπτωση;
- Η επιχείρηση δεν είναι μόνο χρήματα. Όταν ο ιδιοκτήτης χάνει την αγάπη του για την επιχείρηση και τη βλέπει μόνο ως «μηχανή χρήματος», η ομάδα και η επιχείρηση αρχίζουν να διαλύονται.
- Η γρήγορη ανάπτυξη είναι πιο επικίνδυνη από τη στασιμότητα. Χωρίς σύστημα οικονομικού ελέγχου, ακόμη και η εκρηκτική ανάπτυξη μπορεί να οδηγήσει σε καταστροφή.
- Cash is king. Μόνο τα χρήματα στον λογαριασμό θεωρούνται πραγματικά. Όλα τα υπόλοιπα είναι ψευδαίσθηση.
- Τα αποθεματικά κάνουν την επιχείρηση ανθεκτική. Ένα μαξιλάρι 2-3 μηνών εξόδων μπορεί να σώσει μια εταιρεία σε κρίση.
- Η οικονομική παιδεία είναι απαραίτητη. Η κατανόηση της διαφοράς ανάμεσα σε προσαύξηση και περιθώριο, η ικανότητα υπολογισμού του κόστους του χρήματος και αξιολόγησης δανείων καθορίζουν αν μια επιχείρηση θα επιβιώσει ή όχι.
Η διοικητική λογιστική δεν είναι γραφειοκρατία. Είναι ο πλοηγός που επιτρέπει στον επιχειρηματία να βλέπει τον δρόμο μπροστά αντί να κινείται στα τυφλά. Σας δείχνει πόσα χρήματα έχετε πραγματικά, πόσα πρέπει να κρατήσετε ως αποθεματικό, από πού «διαρρέουν» μετρητά, ποια projects είναι κερδοφόρα και ποια δημιουργούν μόνο ψευδαίσθηση κερδοφορίας.
Τα οικονομικά είναι διορατικότητα. Είναι η ικανότητα να τρέχεις μια επιχείρηση με ανοιχτά μάτια. Χωρίς αυτά, απλώς οδηγείς στο σκοτάδι και ελπίζεις να μην τρακάρεις. — Valeriy Chalyi, επιχειρηματίας
Αν ένας επιχειρηματίας βάλει τα οικονομικά στο κέντρο της προσοχής του, κερδίζει τρία βασικά πλεονεκτήματα:
- Ανθεκτικότητα — η επιχείρηση δεν καταρρέει στην πρώτη κρίση ή στο πρώτο ταμειακό κενό.
- Ταχύτητα — οι αποφάσεις παίρνονται με βάση αριθμούς, όχι διαίσθηση.
- Έλεγχος — καταλαβαίνετε πού πηγαίνει κάθε ευρώ και πώς επηρεάζει τα κέρδη σας.
Άρα, το βασικό μάθημα είναι απλό: δεν μπορείτε να αφήνετε τον έλεγχο των χρημάτων σας στην τύχη. Μπορείτε να ξαναχτίσετε την επιχείρησή σας, αλλά δεν μπορείτε να πάρετε πίσω τον χαμένο χρόνο, τα νεύρα και τη φήμη.
Η οικονομική παρακολούθηση αφορά το μέλλον της επιχείρησής σας, την ελευθερία σας ως επιχειρηματία και την αυτοπεποίθησή σας για το αύριο.
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση
Συχνές ερωτήσεις
Γιατί μπορεί μια επιχείρηση που αναπτύσσεται γρήγορα να χρεοκοπήσει;

Η απότομη αύξηση των εσόδων μπορεί να κρύψει την πραγματική οικονομική εικόνα, αν ο ιδιοκτήτης κοιτάζει μόνο τον τραπεζικό λογαριασμό αντί για σωστές αναφορές. Η κλιμάκωση χωρίς συνολική εικόνα μεγεθύνει τα λάθη — προκαταβολές, ανεξόφλητες απαιτήσεις και λανθασμένες αποφάσεις μπορούν να εξαφανίσουν το κέρδος, ακόμη και στην κορύφωση της ανάπτυξης. Το μάθημα από την ανάπτυξη +271% που κατέληξε σε ζημιά 1,3 εκατ. δολαρίων είναι ότι η επιτυχία γίνεται επικίνδυνη χωρίς διαφανή οικονομικό έλεγχο.
Ποιες τρεις οικονομικές αναφορές χρειάζεται κάθε επιχείρηση;
Η βάση είναι οι ταμειακές ροές, ο ισολογισμός και η κατάσταση αποτελεσμάτων χρήσης (P&L). Οι ταμειακές ροές δείχνουν τι μπήκε και τι βγήκε πραγματικά, ο ισολογισμός δείχνει περιουσιακά στοιχεία και υποχρεώσεις, ενώ το P&L αποκαλύπτει το πραγματικό κέρδος μετά τα έξοδα. Μόνο μαζί δίνουν μια ειλικρινή εικόνα — παρακολούθησε τις ταμειακές ροές καθημερινά, έλεγχε τον ισολογισμό κάθε μήνα και ανέλυε το P&L εβδομαδιαία ή μηνιαία.
Τι σημαίνει το «cash is king» στη διαχείριση χρημάτων;
Σημαίνει ότι μπορείς να υπολογίζεις μόνο στα χρήματα που βρίσκονται πραγματικά στον λογαριασμό σου σήμερα — όχι σε απαιτήσεις, υποσχέσεις ή υπογεγραμμένα συμβόλαια. Αν αντιμετωπίζεις το «θα πληρώσουν σύντομα» σαν διαθέσιμο χρήμα, μπορεί να ξοδέψεις δεύτερη φορά ποσά που ήδη προορίζονται για φόρους και μισθούς, αυξάνοντας τον κίνδυνο ταμειακού κενού. Πάρε αποφάσεις με βάση τα δεδομένα: κράτα τα αποθεματικά ξεχωριστά και θεώρησε ότι δεν έχεις τα χρήματα μέχρι να πληρώσει ο πελάτης.
Πώς θα ξέρω αν κινδυνεύω από οικονομική κρίση;
Πρόσεξε τα προειδοποιητικά σημάδια: κοιτάζεις μόνο το υπόλοιπο της τράπεζας, κάνεις πλάνα με βάση το «θα πληρώσουν σύντομα», δεν έχεις αποθεματικό για δύο μήνες σταθερών εξόδων, μπερδεύεις το markup με το περιθώριο κέρδους και βλέπεις την επιχείρηση μόνο ως εισόδημα. Αν ισχύουν δύο ή περισσότερα, πετάς εν μέρει στα τυφλά. Οι διαφανείς αναφορές και ένας εβδομαδιαίος έλεγχος ρευστότητας μετατρέπουν τις εικασίες σε τεκμηριωμένες αποφάσεις.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support