


Daftar isi

742

11 mnt

25.06.2026
Akuntansi Manajemen untuk Agensi IT: Tiga Angka yang Memberi Tahu Segalanya
Oleksiy Bazyura
Financial Expert at Finmap
"Pendapatan setahun ₴12 juta. 15 developer. Tiga tahun untung. Dan saya sungguh tidak bisa menjawab, ketika ditanya, proyek mana yang menguntungkan dan mana yang jadi kebocoran pelan."
Seorang pendiri agensi jasa IT menggambarkan momen kesadarannya pada satu pertemuan kepemimpinan di luar kantor. Bisnisnya sudah tumbuh tiga tahun. Pendapatan dari ₴4 juta jadi ₴12 juta. Jumlah orang dari 5 jadi 15 developer. Laba terlihat di akhir tahun. Diukur dari luar dengan cara apa pun — sukses.
Lalu COO-nya mengajukan satu pertanyaan: "Dari 11 proyek aktif kita, dua mana yang paling menguntungkan per jam developer?"
Ia tidak bisa menjawab. Buku akuntansinya menunjukkan pendapatan per proyek (kadang — ketika proyeknya ditagih dengan rapi). Buku itu tidak menunjukkan jam developer yang dialokasikan per proyek. Tidak menunjukkan tarif per jam efektif setelah dikurangi waktu menganggur, hari libur, pekerjaan internal. Tidak menunjukkan margin kontribusi per jenis proyek (T&M vs harga tetap vs retainer).
Ia tahu margin agregatnya sehat. Ia tidak tahu klien mana yang menghasilkannya dan mana yang diam-diam menyubsidi pertumbuhan agensinya dari marginnya sendiri.
Artikel ini tentang tiga angka yang diperlukan pemilik agensi IT untuk memahami bisnisnya — dan kenapa pembukuan standar tidak menghasilkannya, sedisiplin apa pun akuntannya.
Paradoksnya: Pendapatan ₴12 Juta Tidak Berarti ₴12 Juta Keputusan
Sebagian besar pemilik agensi memperhatikan dua angka: pendapatan dan laba bersih. Itu angka yang dihasilkan akuntannya, angka yang mereka sebut ketika memperkenalkan bisnisnya, angka yang mereka pantau dari bulan ke bulan.
Dua angka itu terlalu agregat untuk menggerakkan keputusan. Agensi IT dengan pendapatan ₴12 juta dan margin bersih 18% (laba ₴2,16 juta) terlihat sehat. Tapi:
- Kalau 60% pendapatannya dari dua klien, bisnisnya punya risiko konsentrasi yang tersembunyi
- Kalau proyek paling menguntungkan memberi margin 38% dan yang paling buruk memberi −4%, angka agregatnya menyembunyikan sekaligus satu peluang (perbanyak yang jenis menguntungkan) dan satu masalah (yang merugi)
- Kalau utilisasi developer berada di 58% tapi daftar proyeknya terlihat "terisi penuh", ada ₴1,4 juta kapasitas tertagih yang tidak terwujud setiap tahun
- Kalau timnya ditarik dari pekerjaan klien berbayar ke pekerjaan internal tak berbayar 20% dari waktunya, tarif per jam efektifnya jauh lebih rendah daripada tarif yang dipublikasikan
Angka agregat berkata "Anda untung". Keputusan perlu tahu "di mana, dengan siapa, dari apa, dan seberapa tahan lama". Akuntansi manajemen untuk agensi IT disusun khusus untuk menjawab itu.
Kerangka umumnya — akuntansi manajemen sebagai sebuah disiplin — ada di artikel jangkarnya → Akuntansi Manajemen Dijelaskan.
Tiga Angka yang Dihasilkan Akuntansi Manajemen Agensi IT
Untuk agensi jasa IT, tiga angka mengerjakan sebagian besar kerja penggerak keputusan.
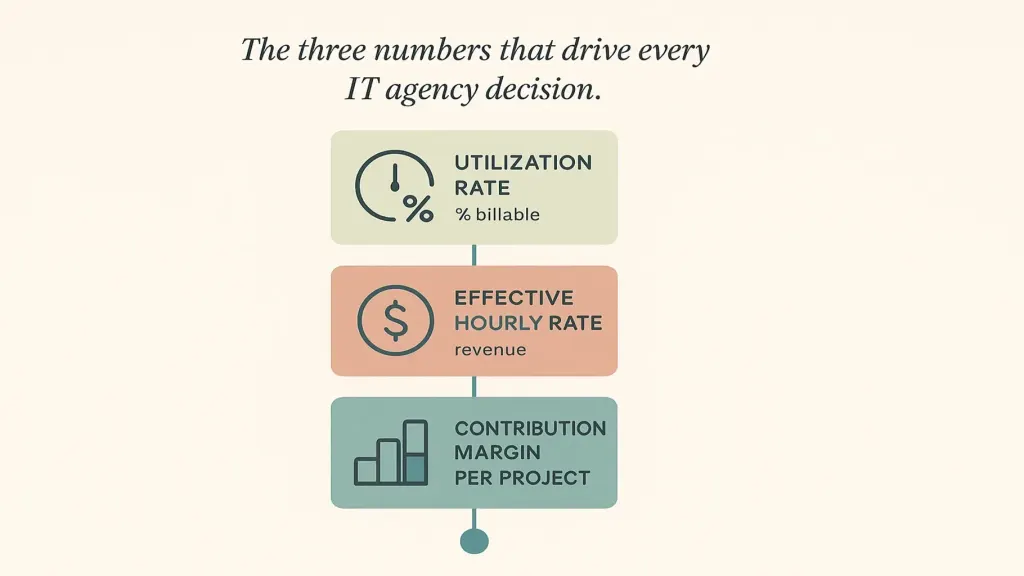
Angka dua — tarif per jam efektif per proyek. Tarif yang dipublikasikan itu aspiratif ("tarif developer senior kami ₴1.800/jam"). Tarif efektif adalah apa yang sebenarnya terjadi setelah lingkup merembet, diskon untuk mengisi waktu developer, jam internal yang tidak ditagih, dan pengerjaan ulang proyek. Untuk agensi IT yang sehat, tarif efektifnya 75–90% dari yang dipublikasikan. Di bawah 70% berarti harganya terlalu rendah atau lingkupnya bocor. Dihitung per proyek, angka ini memberi tahu Anda proyek mana yang menguntungkan dengan andal dan mana yang diam-diam menyimpang.
Angka tiga — margin kontribusi per proyek (dan per jenis proyek). Pendapatan dikurangi biaya pengerjaan langsung (waktu developer dengan biaya terbebani penuh, subkontraktor, alat yang dibebankan ke proyek itu) sebelum overhead yang dialokasikan. Dihitung per proyek, ini sinyal strategis yang paling penting: ia berkata pekerjaan mana yang layak dikejar lebih banyak, pekerjaan mana yang harus dihargai ulang, klien mana yang perlu diperdalam, klien mana yang perlu dilepas.
Ketiga angka ini tidak muncul di laporan laba rugi berformat pajak. Angka-angka itu muncul dari melapiskan akuntansi manajemen di atas pembukuan yang bersih ditambah pencatatan waktu. Artikel #2 → membahas beda pembukuan vs manajerial; artikel #4 → membahas laporan laba rugi operasional yang terhubung ke ini.
Bagaimana Angka-Angka Itu Mengubah Penetapan Harga, Perekrutan, dan Komposisi Klien
Ketika ketiga angka itu ada, empat jenis keputusan jadi terstruktur alih-alih naluriah.
Penetapan harga. Alih-alih "mari pertahankan tarif yang sama karena klien belum protes", penetapan harga jadi: "tarif efektif kami di klien ini 67% dari yang dipublikasikan — kami kehilangan 33 poin karena lingkup yang bocor. Entah perketat lingkupnya atau naikkan tarifnya 30%." Spesifik. Bisa dipertahankan.
Perekrutan. Alih-alih "kita merasa sibuk, mari rekrut satu developer lagi", perekrutan jadi: "utilisasi di seluruh tim berada di 76% selama tiga bulan, diproyeksikan bertahan di situ mengingat pipeline-nya. Satu senior tambahan akan langsung menyerap utilisasi 65% dan mencapai 75% menjelang bulan ketiga. Terjangkau pada skenario dasar, ketat pada skenario buruk." Dimodelkan. Bisa dibenarkan. Artikel #5 → membahas model keuangan yang membuat skenario ini bisa dijalankan.
Komposisi klien. Alih-alih "semua klien kurang lebih sama", komposisi klien jadi terkelola: lepas dua klien yang memberi margin kontribusi negatif, perdalam tiga yang memberi margin di atas rata-rata, ajukan penyesuaian tarif ke dua klien di tengah yang tarif efektifnya diam-diam di bawah ambang.
Keputusan lini layanan. Ketika margin kontribusi diukur per jenis proyek (pengerjaan berharga tetap vs T&M vs retainer berjalan), agensinya belajar model mana yang paling menguntungkan dan menggeser komposisi penjualannya sesuai itu. Banyak agensi menemukan bahwa pekerjaan dengan margin terendah justru pekerjaan yang secara historis paling mereka sukai — dan menindaklanjuti itu.
Kerumitan yang Khas IT
Beberapa kenyataan agensi IT membuat akuntansi manajemen lebih sulit daripada bisnis jasa lain — dan lebih bernilai ketika dikerjakan.
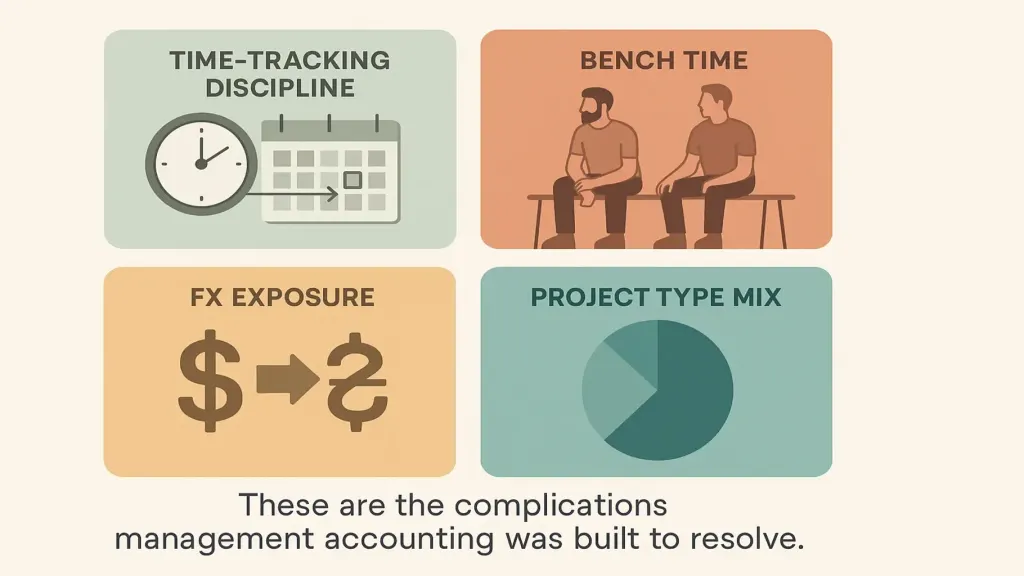
Waktu menganggur antar proyek. Di antara dua proyek, developer memakan biaya agensi tanpa menagih. Ini bukan modal mati — ini persiapan, pelatihan, dukungan penjualan. Tapi itu harus dipantau dan dianggarkan. Agensi yang sehat berjalan dengan ~10–15% waktu menganggur. Di atas 25% itu masalah pipeline penjualan, bukan masalah pengerjaan.
Paparan kurs. Banyak agensi IT Ukraina menagih dalam USD atau EUR sementara membayar dalam UAH. Pergerakan kurs memengaruhi margin. Akuntansi manajemen yang mengonversi semuanya ke satu mata uang pelaporan pada kurs yang tepat memunculkan margin yang nyata — dan menyingkapkan kapan kurs jadi penjelasan atas pergeseran margin, bukan perubahan operasional.
Komposisi jenis proyek. Harga tetap, T&M (waktu dan material), retainer, tim khusus — masing-masing punya dinamika margin yang berbeda, risiko yang berbeda, waktu arus kas yang berbeda. Mengagregasi pendapatan di semua jenis menyembunyikan model mana yang pangsanya tumbuh dan mana yang marginnya menyusut.
Cara Memasang Akuntansi Manajemen dalam 90 Hari
Pemilik agensi di awal tulisan ini melakukannya dalam satu kuartal. Tiga fase.
Fase 1 — Fondasi (minggu 1–4). Pasang pencatatan waktu. Kategorikan semua jam developer menjadi: bisa ditagih ke klien/proyek tertentu, internal (dukungan penjualan, pelatihan, alat), menganggur (antar proyek), administratif. Pastikan setiap developer mencatat jamnya secara konsisten. Bulan pertama datanya tidak lengkap — itu memang diharapkan.
Fase 2 — Pemetaan (minggu 5–8). Petakan setiap proyek aktif: pendapatan, tanggal selesai yang diharapkan, biaya developer terbebani penuh (gaji + tunjangan + alokasi overhead), biaya langsung (subkontraktor, alat). Hitung margin kontribusi per proyek untuk kuartal sebelumnya. Angkanya akan mengejutkan. Artikel #4 → membahas laporan laba rugi operasional yang terhubung ke ini.
Fase 3 — Integrasi keputusan (minggu 9–12). Dengan tiga bulan data utilisasi dan margin kontribusi per proyek, si pemilik menjalankan tiga keputusan: (1) satu klien untuk dihargai ulang, (2) satu klien untuk dilepas, (3) satu keputusan perekrutan yang dimodelkan terhadap tiga skenario. Setelah keputusan-keputusan ini, praktiknya sudah mapan. Irama bulanan mengambil alih.
Artikel #12 → membahas kerangka iramanya.
📌 Lihat seperti apa akuntansi manajemen untuk agensi jasa IT — utilisasi, tarif efektif, margin kontribusi per proyek — dalam satu tampilan yang tersatukan. Pesan demo Finmap 20 menit. Kami akan menelusuri contoh nyata penyiapan sebuah agensi dan menunjukkan bagaimana ketiga angka itu memunculkan keputusan. Pesan demo Finmap →
Dasar topik: Akuntansi Manajemen Dijelaskan: Apa Itu dan Kenapa Pemilik Memerlukannya
Industri: Bagaimana Finmap Membantu Perusahaan IT Menertibkan Pengelolaan Keuangannya
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Apakah saya perlu platform khusus untuk akuntansi manajemen agensi IT?

Membantu tapi tidak wajib. Dasarnya — utilisasi, tarif efektif, margin kontribusi per proyek — bisa dibangun di spreadsheet kalau pencatatan waktunya ada. Sebagian besar agensi pindah ke platform setelah 6–9 bulan karena pemeliharaan manualnya berubah jadi pekerjaan paruh waktu. Artikel #3 → membahas opsi platformnya.
Agensi saya kecil (3–5 developer). Apakah ini berlebihan?
Makin kecil agensinya, makin terkonsentrasi risiko dari satu proyek yang buruk. Agensi 3 developer dengan satu proyek bermargin −20% sedang mengeluarkan darah sebesar 30%+ dari keluaran produktif satu developer. Versi sederhana dari ketiga metrik ini sifatnya esensial pada skala ini, bukan opsional.
Bagaimana hubungannya dengan pembukuan?
Pembukuan tetap menangani kepatuhan, pajak, penggajian. Akuntansi manajemen duduk di atasnya — memakai pencatatan waktu + data akuntansi untuk menghasilkan ketiga metrik itu. Artikel #2 — Pembukuan vs Akuntansi Manajemen →
Haruskah saya membagikan data utilisasi ke para developer?
Ringkasannya, biasanya ya. Developer merespons dengan baik kejernihan tentang posisi bisnisnya. Angka utilisasi yang spesifik sebaiknya dibahas secara terstruktur (dalam 1:1, dalam retrospektif tim), bukan sebagai pengawasan yang mengambang.
Bagaimana kalau kami terpapar kurs (klien USD, biaya UAH)?
Konversi semuanya ke satu mata uang pelaporan pada kurs periodenya, lalu pantau dampak kurs sebagai baris terpisah. Ini memisahkan margin "operasional" dari margin "kurs" — dan menyingkapkan kapan yang satu menutupi yang lain.
Berapa lama sampai saya melihat nilainya?
Bulan pertama datanya menyingkapkan sinyal yang paling nyaring — biasanya 1–2 klien atau proyek yang perlu dihargai ulang. Menjelang bulan ketiga, polanya sepenuhnya terlihat dan keputusan jadi terstruktur. Menjelang bulan keenam, ini sudah jadi bagian dari cara agensinya berjalan.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



