


Πίνακας περιεχομένων
Αρχική
/
Blog
/
Διοικητική λογιστική για εταιρεία υπηρεσιών IT: Οι τρεις αριθμοί που σας αποκαλύπτουν τα πάντα

289

11 λεπτά

25.06.2026
Διοικητική λογιστική για εταιρεία υπηρεσιών IT: Οι τρεις αριθμοί που σας αποκαλύπτουν τα πάντα
Oleksiy Bazyura
Financial Expert at Finmap
"₴12 εκατ. ετήσια έσοδα. 15 προγραμματιστές. Τρία χρόνια κερδοφορίας. Και ειλικρινά δεν θα μπορούσα να σας πω, αν με ρωτούσαν, ποιο έργο ήταν κερδοφόρο και ποιο ήταν μια αργή διαρροή χρημάτων."
Η ιδρύτρια μιας εταιρείας υπηρεσιών IT περιέγραψε τη στιγμή της συνειδητοποίησης σε μια εκδήλωση της ηγετικής ομάδας. Η επιχείρησή της είχε αναπτυχθεί επί τρία χρόνια. Έσοδα από ₴4 εκατ. σε ₴12 εκατ. Προσωπικό από 5 σε 15 προγραμματιστές. Κέρδος ορατό στο τέλος του έτους. Με κάθε εξωτερικό κριτήριο — επιτυχημένη.
Τότε ο COO έθεσε μια ερώτηση: "Από τα 11 ενεργά μας έργα, ποια δύο είναι τα πιο κερδοφόρα ανά ώρα προγραμματιστή;"
Δεν μπόρεσε να απαντήσει. Τα λογιστικά βιβλία έδειχναν τα έσοδα ανά έργο (μερικές φορές — όταν τα έργα τιμολογούνταν καθαρά). Δεν έδειχναν τις ώρες προγραμματιστών που είχαν διατεθεί ανά έργο. Δεν έδειχναν την πραγματική ωριαία χρέωση μετά την αφαίρεση του νεκρού χρόνου, των αργιών, της εσωτερικής εργασίας. Δεν έδειχναν το περιθώριο συνεισφοράς ανά τύπο έργου (T&M έναντι σταθερής αμοιβής έναντι πάγιας συνδρομής).
Ήξερε ότι το συνολικό της περιθώριο ήταν υγιές. Δεν ήξερε ποιοι πελάτες το δημιουργούσαν και ποιοι σιωπηλά επιδοτούσαν την ανάπτυξη της εταιρείας από το δικό της περιθώριο.
Αυτό το άρθρο αφορά τους τρεις αριθμούς που χρειάζεται η ιδιοκτήτρια μιας εταιρείας IT για να κατανοήσει την επιχείρησή της — και γιατί η συνήθης λογιστική τήρηση βιβλίων δεν τους παράγει, όσο επιμελής κι αν είναι ο λογιστής.
Το παράδοξο: ₴12 εκατ. έσοδα δεν σημαίνουν ₴12 εκατ. αποφάσεις
Οι περισσότεροι ιδιοκτήτες εταιρειών δίνουν σημασία σε δύο αριθμούς: τα έσοδα και το καθαρό κέρδος. Αυτοί είναι οι αριθμοί που παράγει ο λογιστής τους, οι αριθμοί που αναφέρουν όταν παρουσιάζουν την επιχείρηση, οι αριθμοί που παρακολουθούν μήνα με τον μήνα.
Αυτοί οι δύο αριθμοί είναι πολύ συγκεντρωτικοί για να καθοδηγήσουν αποφάσεις. Μια εταιρεία IT με ₴12 εκατ. έσοδα και 18% καθαρό περιθώριο (₴2,16 εκατ. κέρδος) φαίνεται υγιής. Όμως:
- Αν το 60% των εσόδων προέρχεται από δύο πελάτες, η επιχείρηση έχει έναν κρυφό κίνδυνο συγκέντρωσης
- Αν το πιο κερδοφόρο έργο αποδίδει περιθώριο 38% και το λιγότερο κερδοφόρο −4%, ο συνολικός αριθμός κρύβει και μια ευκαιρία (περισσότερα έργα του κερδοφόρου τύπου) και ένα πρόβλημα (το ζημιογόνο έργο)
- Αν η αξιοποίηση των προγραμματιστών βρίσκεται στο 58% αλλά η λίστα έργων φαίνεται "πλήρως στελεχωμένη", υπάρχουν ₴1,4 εκατ. μη αξιοποιημένης χρεώσιμης δυναμικότητας κάθε χρόνο
- Αν η ομάδα αποσπάται από αμειβόμενη εργασία για πελάτες σε μη αμειβόμενη εσωτερική εργασία το 20% του χρόνου, η πραγματική ωριαία χρέωση είναι δραματικά χαμηλότερη από την επίσημα δημοσιευμένη
Οι συνολικοί αριθμοί λένε "είστε κερδοφόροι". Οι αποφάσεις χρειάζονται να ξέρουν "πού, με ποιους, σε τι, και για πόσο καιρό με βιωσιμότητα". Η διοικητική λογιστική για μια εταιρεία IT είναι δομημένη ειδικά για να απαντά σε αυτό.
Το γενικό πλαίσιο — η διοικητική λογιστική ως πειθαρχία — βρίσκεται στο βασικό άρθρο → Επεξήγηση της Διοικητικής Λογιστικής.
Οι τρεις αριθμοί που παράγει η διοικητική λογιστική μιας εταιρείας IT
Για μια εταιρεία υπηρεσιών IT, τρεις αριθμοί κάνουν το μεγαλύτερο μέρος της δουλειάς που καθοδηγεί τις αποφάσεις.
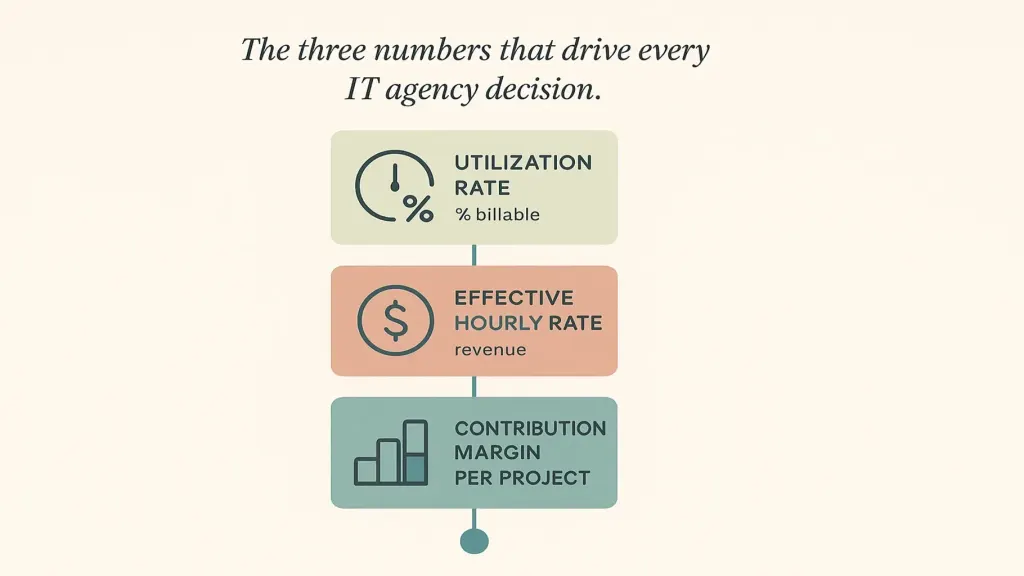
Αριθμός δύο — Πραγματική ωριαία χρέωση ανά έργο. Οι δημοσιευμένες χρεώσεις είναι φιλόδοξες ("η χρέωσή μας για senior προγραμματιστή είναι ₴1.800/ώρα"). Οι πραγματικές χρεώσεις είναι αυτό που πραγματικά συμβαίνει μετά τη διεύρυνση του αντικειμένου εργασίας, τις εκπτώσεις που δίνονται για να απασχολούνται οι προγραμματιστές, τις μη χρεώσιμες εσωτερικές ώρες και την επανεργασία έργων. Για μια υγιή εταιρεία IT, η πραγματική χρέωση είναι 75–90% της δημοσιευμένης. Κάτω από 70% σημαίνει υποτιμολόγηση ή διαρροή αντικειμένου εργασίας. Υπολογιζόμενος ανά έργο, αυτός ο αριθμός σας λέει ποια έργα είναι σταθερά κερδοφόρα και ποια σιωπηλά παρεκκλίνουν.
Αριθμός τρία — Περιθώριο συνεισφοράς ανά έργο (και ανά τύπο έργου). Τα έσοδα μείον το άμεσο κόστος υλοποίησης (χρόνος προγραμματιστών με πλήρες κόστος, υπεργολάβοι, εργαλεία που έχουν διατεθεί στο έργο) πριν από την κατανομή γενικών εξόδων. Υπολογιζόμενο ανά έργο, αυτό είναι το πιο σημαντικό στρατηγικό σήμα: δείχνει ποια εργασία αξίζει να επιδιώξετε περισσότερο, ποια εργασία να επανατιμολογήσετε, ποιους πελάτες να εμβαθύνετε, ποιους πελάτες να αποχωριστείτε.
Αυτοί οι τρεις αριθμοί δεν εμφανίζονται σε μια φορολογικά μορφοποιημένη κατάσταση αποτελεσμάτων (P&L). Προκύπτουν όταν προστεθεί διοικητική λογιστική πάνω σε καθαρή λογιστική τήρηση βιβλίων και παρακολούθηση χρόνου. Άρθρο #2 → καλύπτει τη διάκριση λογιστικής τήρησης βιβλίων έναντι διοικητικής λογιστικής· άρθρο #4 → καλύπτει τη λειτουργική κατάσταση αποτελεσμάτων με την οποία συνδέεται.
Πώς αυτοί οι αριθμοί αλλάζουν την τιμολόγηση, τις προσλήψεις και το μείγμα πελατών
Όταν υπάρχουν οι τρεις αριθμοί, τέσσερα είδη αποφάσεων γίνονται δομημένα αντί ενστικτώδη.
Τιμολόγηση. Αντί για "ας κρατήσουμε τις ίδιες χρεώσεις γιατί οι πελάτες δεν έχουν αντιδράσει", η τιμολόγηση γίνεται: "η πραγματική μας χρέωση σε αυτόν τον πελάτη είναι 67% της δημοσιευμένης — χάνουμε 33 μονάδες λόγω διαρροής αντικειμένου εργασίας. Είτε περιορίστε το αντικείμενο είτε αυξήστε τη χρέωση κατά 30%." Συγκεκριμένο. Υπερασπίσιμο.
Προσλήψεις. Αντί για "νιώθουμε φορτωμένοι, ας προσλάβουμε άλλον έναν προγραμματιστή", οι προσλήψεις γίνονται: "η αξιοποίηση σε όλη την ομάδα βρίσκεται στο 76% για τρεις μήνες, με πρόβλεψη να παραμείνει εκεί με βάση το pipeline. Ένας επιπλέον senior θα απορροφούσε αμέσως αξιοποίηση 65% και θα έφτανε στο 75% έως τον τρίτο μήνα. Οικονομικά εφικτό στο βασικό σενάριο, οριακό στο δυσμενές." Μοντελοποιημένο. Αιτιολογημένο. Άρθρο #5 → καλύπτει το χρηματοοικονομικό μοντέλο που καθιστά αυτά τα σενάρια εκτελέσιμα.
Μείγμα πελατών. Αντί για "όλοι οι πελάτες είναι περίπου ίδιοι", το μείγμα πελατών γίνεται διαχειρίσιμο: αποχωριστείτε τους δύο πελάτες που αποδίδουν αρνητικό περιθώριο συνεισφοράς, εμβαθύνετε τους τρεις που αποδίδουν περιθώριο πάνω από τον μέσο όρο, προτείνετε προσαρμογή χρέωσης στους δύο ενδιάμεσους πελάτες των οποίων η πραγματική χρέωση είναι σιωπηλά κάτω από το όριο.
Αποφάσεις σειράς υπηρεσιών. Όταν το περιθώριο συνεισφοράς μετριέται ανά τύπο έργου (εργασία σταθερής αμοιβής έναντι T&M έναντι συνεχιζόμενης πάγιας συνδρομής), η εταιρεία μαθαίνει ποια μοντέλα είναι πιο κερδοφόρα και προσαρμόζει αντίστοιχα το μείγμα πωλήσεων. Πολλές εταιρείες ανακαλύπτουν ότι η εργασία με το χαμηλότερο περιθώριο είναι αυτή που ιστορικά απολάμβαναν περισσότερο — και ενεργούν ανάλογα.
Οι ιδιαιτερότητες του κλάδου IT
Ορισμένες πραγματικότητες των εταιρειών IT καθιστούν τη διοικητική λογιστική πιο δύσκολη σε σχέση με άλλες επιχειρήσεις υπηρεσιών — και πιο πολύτιμη όταν εφαρμόζεται.
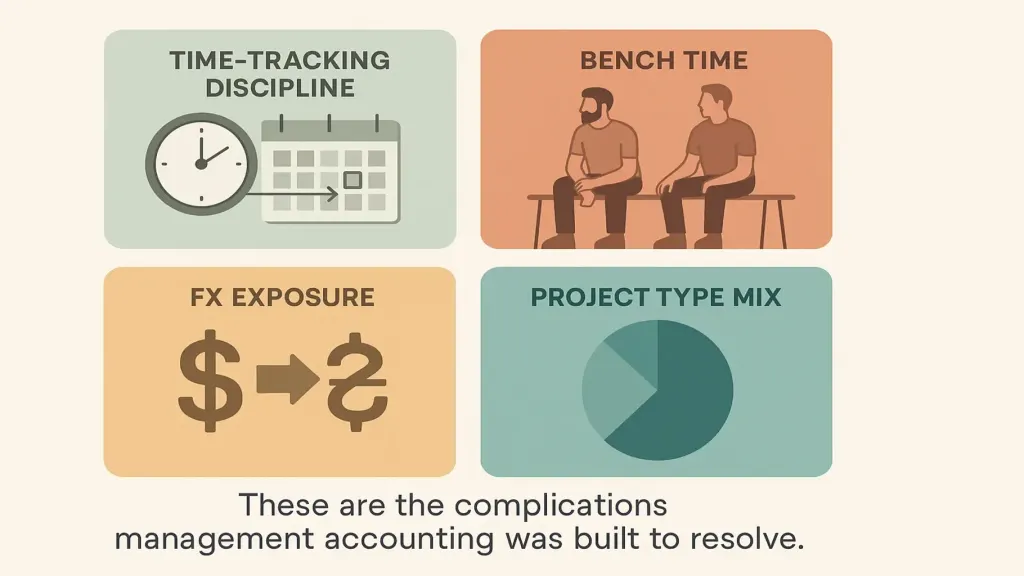
Χρόνος αναμονής (bench time). Μεταξύ έργων, οι προγραμματιστές κοστίζουν στην εταιρεία χωρίς να χρεώνονται. Αυτό δεν είναι νεκρό κεφάλαιο — είναι προετοιμασία, εκπαίδευση, υποστήριξη πωλήσεων. Αλλά πρέπει να παρακολουθείται και να προϋπολογίζεται. Μια υγιής εταιρεία λειτουργεί με ~10–15% χρόνο αναμονής. Πάνω από 25% είναι πρόβλημα pipeline πωλήσεων, όχι πρόβλημα υλοποίησης.
Συναλλαγματικός κίνδυνος. Πολλές ουκρανικές εταιρείες IT χρεώνουν σε USD ή EUR ενώ πληρώνουν σε UAH. Οι διακυμάνσεις της συναλλαγματικής ισοτιμίας επηρεάζουν το περιθώριο. Η διοικητική λογιστική που μετατρέπει τα πάντα σε ένα ενιαίο νόμισμα αναφοράς με τις σωστές ισοτιμίες αναδεικνύει το πραγματικό περιθώριο — και αποκαλύπτει πότε η συναλλαγματική ισοτιμία εξηγεί μια μεταβολή περιθωρίου, όχι κάποια λειτουργική αλλαγή.
Μείγμα τύπων έργων. Σταθερή αμοιβή, T&M (χρόνος και υλικά), πάγια συνδρομή, αφοσιωμένη ομάδα — κάθε ένα έχει διαφορετική δυναμική περιθωρίου, διαφορετικό ρίσκο, διαφορετική χρονική στιγμή ταμειακής ροής. Η συγκέντρωση εσόδων σε όλους τους τύπους κρύβει ποια μοντέλα αυξάνουν το μερίδιό τους και ποια συρρικνώνουν το περιθώριο.
Πώς να εφαρμόσετε τη διοικητική λογιστική σε 90 ημέρες
Η ιδιοκτήτρια της εταιρείας από την αρχή του άρθρου το έκανε αυτό μέσα σε ένα τρίμηνο. Τρεις φάσεις.
Φάση 1 — Θεμελίωση (εβδομάδες 1–4). Εγκαταστήστε παρακολούθηση χρόνου. Κατηγοριοποιήστε όλες τις ώρες των προγραμματιστών σε: χρεώσιμες σε συγκεκριμένο πελάτη/έργο, εσωτερικές (υποστήριξη πωλήσεων, εκπαίδευση, εργαλεία), αναμονής (μεταξύ έργων), διοικητικές. Φροντίστε κάθε προγραμματιστής να καταγράφει ώρες με συνέπεια. Ο πρώτος μήνας δεδομένων είναι ελλιπής — αυτό είναι αναμενόμενο.
Φάση 2 — Χαρτογράφηση (εβδομάδες 5–8). Χαρτογραφήστε κάθε ενεργό έργο: έσοδα, αναμενόμενη ημερομηνία ολοκλήρωσης, πλήρες κόστος προγραμματιστή (μισθός + παροχές + κατανομή γενικών εξόδων), άμεσο κόστος (υπεργολάβοι, εργαλεία). Υπολογίστε το περιθώριο συνεισφοράς ανά έργο για το προηγούμενο τρίμηνο. Οι αριθμοί θα σας εκπλήξουν. Άρθρο #4 → καλύπτει τη λειτουργική κατάσταση αποτελεσμάτων με την οποία συνδέεται.
Φάση 3 — Ενσωμάτωση αποφάσεων (εβδομάδες 9–12). Με τρεις μήνες δεδομένων αξιοποίησης και περιθωρίου συνεισφοράς ανά έργο, η ιδιοκτήτρια λαμβάνει τρεις αποφάσεις: (1) έναν πελάτη προς επανατιμολόγηση, (2) έναν πελάτη προς αποχώρηση, (3) μία απόφαση πρόσληψης μοντελοποιημένη σε τρία σενάρια. Μετά από αυτές τις αποφάσεις, η πρακτική έχει καθιερωθεί. Ο μηνιαίος ρυθμός αναλαμβάνει από εκεί και πέρα.
Άρθρο #12 → καλύπτει το πλαίσιο του ρυθμού παρακολούθησης.
📌 Δείτε πώς φαίνεται η διοικητική λογιστική για μια εταιρεία υπηρεσιών IT — αξιοποίηση, πραγματική χρέωση, περιθώριο συνεισφοράς ανά έργο — σε μία ενιαία εικόνα. Κλείστε ένα demo 20 λεπτών με το Finmap. Θα σας παρουσιάσουμε μια πραγματική περίπτωση ρύθμισης εταιρείας και θα δείξουμε πώς οι τρεις αριθμοί αναδεικνύουν αποφάσεις. [Κλείστε demo με το Finmap →]
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές ερωτήσεις
Χρειάζομαι μια συγκεκριμένη πλατφόρμα για τη διοικητική λογιστική εταιρείας IT;

Χρήσιμη αλλά όχι απαραίτητη. Τα βασικά — αξιοποίηση, πραγματική χρέωση, περιθώριο συνεισφοράς ανά έργο — μπορούν να δημιουργηθούν σε υπολογιστικά φύλλα εφόσον υπάρχει παρακολούθηση χρόνου. Οι περισσότερες εταιρείες μεταβαίνουν σε πλατφόρμα μετά από 6–9 μήνες, επειδή η χειροκίνητη συντήρηση γίνεται σαν μερική απασχόληση. Άρθρο #3 → καλύπτει την επιλογή πλατφόρμας.
Η εταιρεία μου είναι μικρή (3–5 προγραμματιστές). Είναι υπερβολικό αυτό;
Όσο μικρότερη η εταιρεία, τόσο πιο συγκεντρωμένος είναι ο κίνδυνος από ένα κακό έργο. Σε μια εταιρεία 3 προγραμματιστών όπου ένα έργο αποδίδει περιθώριο −20%, χάνεται πάνω από το 30% της παραγωγικής απόδοσης ενός προγραμματιστή. Η απλούστερη εκδοχή αυτών των τριών δεικτών είναι απαραίτητη, όχι προαιρετική, σε αυτή την κλίμακα.
Πώς σχετίζεται αυτό με τον λογιστή;
Ο λογιστής εξακολουθεί να διαχειρίζεται τη συμμόρφωση, τη φορολογία, τη μισθοδοσία. Η διοικητική λογιστική βρίσκεται πάνω από αυτό — χρησιμοποιεί την παρακολούθηση χρόνου και τα λογιστικά δεδομένα για να παράγει τους τρεις δείκτες. Άρθρο #2 — Λογιστική τήρηση βιβλίων έναντι διοικητικής λογιστικής →
Πρέπει να μοιράζομαι τα δεδομένα αξιοποίησης με τους προγραμματιστές;
Μια σύνοψη, συνήθως ναι. Οι προγραμματιστές ανταποκρίνονται καλά στη σαφήνεια σχετικά με το πού βρίσκεται η επιχείρηση. Οι συγκεκριμένοι αριθμοί αξιοποίησης θα πρέπει να συζητούνται δομημένα (σε συναντήσεις 1:1, σε ανασκοπήσεις ομάδας), όχι ως μια μορφή διαρκούς παρακολούθησης.
Τι γίνεται αν έχουμε συναλλαγματική έκθεση (πελάτες σε USD, κόστη σε UAH);
Μετατρέψτε τα πάντα σε ένα ενιαίο νόμισμα αναφοράς με την ισοτιμία της περιόδου, και στη συνέχεια παρακολουθήστε τη συναλλαγματική επίπτωση ως ξεχωριστή γραμμή. Αυτό απομονώνει το "λειτουργικό" περιθώριο από το "συναλλαγματικό" περιθώριο — και αποκαλύπτει πότε το ένα κρύβει το άλλο.
Πόσο καιρό θα χρειαστεί για να δω αξία;
Ο πρώτος μήνας δεδομένων αποκαλύπτει τα πιο έντονα σήματα — συνήθως 1–2 πελάτες ή έργα που χρειάζονταν επανατιμολόγηση. Μέχρι τον τρίτο μήνα, το μοτίβο είναι πλήρως ορατό και οι αποφάσεις γίνονται δομημένες. Μέχρι τον έκτο μήνα, είναι πια μέρος του τρόπου λειτουργίας της εταιρείας.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



