


Cuprins

309

11 min

25.06.2026
Contabilitate de gestiune pentru o agenție IT: cele trei cifre care îți spun totul
Oleksiy Bazyura
Financial Expert at Finmap
"12 mil. ₴ venituri anuale. 15 dezvoltatori. Trei ani profitabilă. Și sincer nu aș fi putut spune, dacă m-ai fi întrebat, care proiect era profitabil și care era o scurgere lentă."
Fondatoarea unei agenții de servicii IT a descris momentul de revelație la un offsite de conducere. Afacerea ei crescuse timp de trei ani. Venituri de la 4 mil. ₴ la 12 mil. ₴. Numărul de angajați de la 5 la 15 dezvoltatori. Profit vizibil la finalul anului. După orice indicator extern — de succes.
Apoi COO-ul a pus o întrebare: "Dintre cele 11 proiecte active, care două sunt cele mai profitabile pe oră de dezvoltator?"
Nu a putut răspunde. Registrele contabile arătau venitul per proiect (uneori — când proiectele erau facturate corect). Nu arătau orele de dezvoltator alocate per proiect. Nu arătau rata orară efectivă după scăderea timpului nefacturabil, a concediilor, a muncii interne. Nu arătau marja de contribuție per tip de proiect (T&M vs preț fix vs abonament).
Știa că marja ei agregată era sănătoasă. Nu știa care clienți o generau și care subvenționau în tăcere creșterea agenției din propria ei marjă.
Acest articol este despre cele trei cifre de care are nevoie o proprietară de agenție IT ca să-și înțeleagă afacerea — și de ce contabilitatea standard nu le produce, oricât de riguros ar fi contabilul.
Paradoxul: 12 mil. ₴ venituri nu înseamnă 12 mil. ₴ de decizii
Majoritatea proprietarilor de agenții urmăresc două cifre: venitul și profitul net. Acestea sunt cifrele pe care le produce contabilul lor, cifrele pe care le menționează atunci când își prezintă afacerea, cifrele pe care le urmăresc lună de lună.
Aceste două cifre sunt prea agregate ca să stea la baza deciziilor. O agenție IT cu venituri de 12 mil. ₴ și o marjă netă de 18% (profit de 2,16 mil. ₴) pare sănătoasă. Dar:
- Dacă 60% din venit provine de la doi clienți, afacerea are un risc ascuns de concentrare
- Dacă cel mai profitabil proiect livrează o marjă de 38%, iar cel mai puțin profitabil −4%, media agregată ascunde deopotrivă o oportunitate (mai multe proiecte de tipul profitabil) și o problemă (cel care pierde bani)
- Dacă gradul de utilizare al dezvoltatorilor este de 58%, dar lista de proiecte pare "complet acoperită cu personal", există 1,4 mil. ₴ de capacitate facturabilă nerealizată în fiecare an
- Dacă echipa este trasă de pe lucrul plătit de clienți spre muncă internă neplătită în 20% din timp, rata orară efectivă este dramatic mai mică decât cea publicată
Cifrele agregate spun "ești profitabilă." Deciziile trebuie să știe "unde, cu cine, pe ce și cât de durabil." Contabilitatea de gestiune pentru o agenție IT este structurată special ca să răspundă la asta.
Cadrul general — contabilitatea de gestiune ca disciplină — se află în articolul de bază → Contabilitate de gestiune explicată.
Cele trei cifre pe care le produce contabilitatea de gestiune într-o agenție IT
Pentru o agenție de servicii IT, trei cifre fac cea mai mare parte din munca de fundamentare a deciziilor.
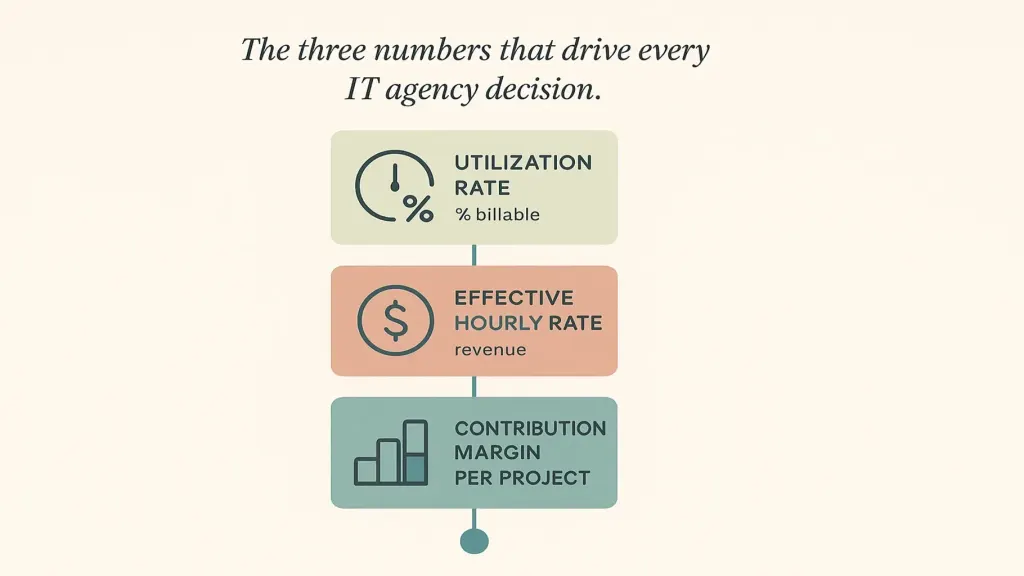
A doua cifră — rata orară efectivă per proiect. Ratele publicate sunt aspiraționale ("rata noastră pentru un dezvoltator senior este de 1.800 ₴/oră"). Ratele efective sunt ce se întâmplă în realitate după extinderea scopului, reducerile de bancă pentru a ține dezvoltatorii ocupați, orele interne nefacturate și retușul proiectelor. Pentru o agenție IT sănătoasă, rata efectivă este 75–90% din cea publicată. Sub 70% înseamnă subevaluare sau pierdere de scop. Calculată per proiect, această cifră îți spune care proiecte sunt constant profitabile și care derivă în tăcere.
A treia cifră — marja de contribuție per proiect (și per tip de proiect). Venitul minus costurile directe de livrare (timpul dezvoltatorilor la cost complet încărcat, subcontractanți, unelte alocate proiectului) înainte de alocarea cheltuielilor generale. Calculată per proiect, aceasta este cel mai important semnal strategic: îți spune ce tip de muncă merită urmărit mai mult, ce muncă trebuie repreconizată, ce clienți trebuie aprofundați, ce clienți trebuie concediați.
Aceste trei cifre nu apar într-un P&L formatat fiscal. Ele apar prin suprapunerea contabilității de gestiune peste o contabilitate curată plus urmărirea timpului. Articolul #2 → acoperă distincția contabilitate financiară vs contabilitate de gestiune; articolul #4 → acoperă P&L-ul operațional de care se leagă acesta.
Cum schimbă aceste cifre prețurile, angajările și mixul de clienți
Când cele trei cifre există, patru tipuri de decizii devin structurate în loc de instinctive.
Prețurile. În loc de "să păstrăm aceleași rate pentru că clienții nu s-au opus," prețurile devin: "rata noastră efectivă la acest client este 67% din cea publicată — pierdem 33 de puncte din cauza pierderii de scop. Fie strângem scopul, fie creștem rata cu 30%." Specific. Apărabil.
Angajările. În loc de "ne simțim ocupați, hai să angajăm încă un dezvoltator," angajarea devine: "utilizarea în echipă a fost de 76% timp de trei luni, se preconizează să rămână acolo dată fiind agenda de proiecte. Un senior în plus ar absorbi imediat 65% utilizare și ar ajunge la 75% până în luna a treia. Sustenabil în scenariul de bază, strâns în scenariul negativ." Modelat. Justificabil. Articolul #5 → acoperă modelul financiar care face aceste scenarii rulabile.
Mixul de clienți. În loc de "toți clienții sunt cam la fel," mixul de clienți devine gestionat: renunți la cei doi clienți care livrează marjă de contribuție negativă, aprofundezi relația cu cei trei care livrează marjă peste medie, propui o ajustare de rată celor doi clienți din mijloc a căror rată efectivă este în tăcere sub prag.
Deciziile privind liniile de servicii. Când marja de contribuție este măsurată per tip de proiect (muncă de dezvoltare cu preț fix vs T&M vs abonament continuu), agenția află care modele sunt cele mai profitabile și își ajustează mixul de vânzări în consecință. Multe agenții descoperă că munca cu cea mai mică marjă este cea care le-a plăcut cel mai mult istoric — și acționează pe baza acestui fapt.
Complicațiile specifice IT
Câteva realități specifice agențiilor IT fac contabilitatea de gestiune mai dificilă decât pentru alte afaceri de servicii — și mai valoroasă atunci când este făcută.
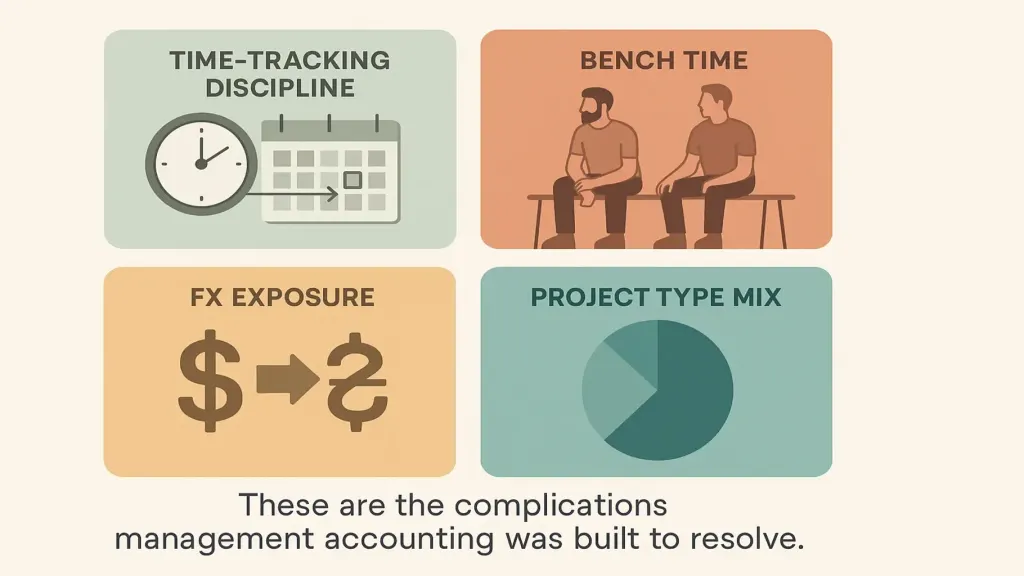
Timpul de bancă. Între proiecte, dezvoltatorii costă agenția fără să factureze. Acesta nu este capital mort — este pregătire, instruire, suport pentru vânzări. Dar trebuie urmărit și bugetat. O agenție sănătoasă funcționează cu ~10–15% timp de bancă. Peste 25% este o problemă de pipeline de vânzări, nu una de livrare.
Expunerea valutară. Multe agenții IT ucrainene facturează în USD sau EUR, dar plătesc în UAH. Mișcările cursului de schimb afectează marja. Contabilitatea de gestiune care convertește totul într-o singură monedă de raportare, la ratele corecte, scoate la iveală marja reală — și dezvăluie când cursul valutar este explicația unei schimbări de marjă, nu o schimbare operațională.
Mixul de tipuri de proiecte. Preț fix, T&M (time and materials), abonament, echipă dedicată — fiecare are o dinamică de marjă diferită, un risc diferit, o cronologie diferită a fluxului de numerar. Agregarea venitului pe toate tipurile ascunde care modele câștigă cotă și care pierd marjă.
Cum să implementezi contabilitatea de gestiune în 90 de zile
Proprietara agenției din deschidere a făcut acest lucru pe parcursul unui trimestru. Trei faze.
Faza 1 — Fundația (săptămânile 1–4). Instalezi urmărirea timpului. Categorizezi toate orele dezvoltatorilor în: facturabile unui client/proiect specific, interne (suport vânzări, instruire, unelte), bancă (între proiecte), administrative. Faci ca fiecare dezvoltator să înregistreze orele constant. Prima lună de date este incompletă — e de așteptat.
Faza 2 — Cartografierea (săptămânile 5–8). Cartografiezi fiecare proiect activ: venit, data estimată de finalizare, costul complet încărcat al dezvoltatorului (salariu + beneficii + alocarea cheltuielilor generale), costuri directe (subcontractanți, unelte). Calculezi marja de contribuție per proiect pentru trimestrul anterior. Cifrele vor surprinde. Articolul #4 → acoperă P&L-ul operațional de care se leagă acesta.
Faza 3 — Integrarea deciziilor (săptămânile 9–12). Cu trei luni de date privind utilizarea și marja de contribuție per proiect, proprietara ia trei decizii: (1) un client de repreconizat, (2) un client de renunțat, (3) o decizie de angajare modelată pe baza a trei scenarii. După aceste decizii, practica este stabilită. Cadența lunară preia controlul.
Articolul #12 → acoperă cadrul de cadență.
📌 Vezi cum arată contabilitatea de gestiune pentru o agenție de servicii IT — utilizare, rată efectivă, marjă de contribuție per proiect — într-o singură imagine integrată. Rezervă un demo Finmap de 20 de minute. Îți vom arăta o configurație reală de agenție-exemplu și îți vom demonstra cum cele trei cifre scot la iveală deciziile. [Rezervă un demo Finmap →]
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Am nevoie de o platformă specifică pentru contabilitatea de gestiune a unei agenții IT?

Ajută, dar nu este obligatoriu. Elementele de bază — utilizarea, rata efectivă, marja de contribuție per proiect — pot fi construite în foi de calcul dacă există urmărirea timpului. Majoritatea agențiilor migrează către o platformă după 6–9 luni, pentru că întreținerea manuală devine o slujbă part-time. Articolul #3 → acoperă opțiunea platformei.
Agenția mea este mică (3–5 dezvoltatori). Este exagerat?
Cu cât agenția este mai mică, cu atât riscul unui singur proiect prost este mai concentrat. O agenție cu 3 dezvoltatori în care un proiect livrează o marjă de −20% pierde peste 30% din producția utilă a unui dezvoltator. Versiunea simplificată a acestor trei indicatori este esențială, nu opțională, la această scară.
Cum se raportează asta la contabil?
Contabilul se ocupă în continuare de conformitate, taxe, salarizare. Contabilitatea de gestiune se suprapune peste asta — folosind urmărirea timpului + datele contabile pentru a produce cei trei indicatori. Articolul #2 — Contabilitate financiară vs contabilitate de gestiune →
Ar trebui să împărtășesc datele de utilizare cu dezvoltatorii?
Un rezumat, de obicei da. Dezvoltatorii reacționează bine la claritate privind situația afacerii. Cifrele specifice de utilizare ar trebui discutate structurat (în 1:1-uri, în retrospectivele echipei), nu ca supraveghere ambientală.
Ce facem dacă suntem expuși valutar (clienți în USD, costuri în UAH)?
Convertești totul într-o singură monedă de raportare, la cursul perioadei, apoi urmărești impactul valutar ca linie separată. Asta izolează marja "operațională" de marja "valutară" — și dezvăluie când una o maschează pe cealaltă.
Cât timp până văd valoarea?
Prima lună de date dezvăluie cele mai zgomotoase semnale — de obicei 1–2 clienți sau proiecte care aveau nevoie de repreconizare. Până în luna a treia, tiparul este pe deplin vizibil, iar deciziile devin structurate. Până în luna a șasea, face parte din modul în care funcționează agenția.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



