Inhaltsverzeichnis

1.8k

8 Min.

24.06.2024
5 Tipps, wie du Liquiditätsengpässe dauerhaft vermeidest
Karine Shevchenko
Finanzexpertin bei Finmap
Kennst du dieses mulmige Gefühl, wenn morgen Zahltag ist und auf dem Geschäftskonto nur noch ein paar hundert Hrywnja liegen? Wirst du nervös, wenn wichtige Lieferanten auf Zahlung drängen und du gerade nicht genug Geld hast?
Fast jeder Unternehmer kennt solche Situationen aus dem Geschäftsalltag. Aber warum fehlt ausgerechnet in wichtigen, manchmal entscheidenden Momenten Geld — und wie lässt sich das verhindern?
Dieses gefürchtete Szenario nennt man Liquiditätslücke: eine Situation, in der nicht genug Geld vorhanden ist, um die laufenden Verpflichtungen des Unternehmens zu erfüllen.
So ein Problem kann in Schulden oder sogar in die Insolvenz führen. Liquiditätslücken haben oft unangenehme Folgen über die Finanzen hinaus: sinkende Umsätze, ein beschädigter Ruf, Konflikte mit Lieferanten, Druck im Team, Personalwechsel, Vertragsstrafen von Lieferanten und Banken sowie Verzögerungen in der Produktion.
Dieser Artikel soll Unternehmern helfen, Liquiditätslücken dauerhaft zu vermeiden. Wir sehen uns fünf zentrale Tipps an, mit denen du dein Unternehmen finanziell stabiler machst, Stress wegen fehlender Mittel vermeidest und eine solide Basis für nachhaltiges Wachstum schaffst.
Wenn du diese Empfehlungen umsetzt, kannst du Zahlungsströme besser planen, Ausgaben kontrollieren, Verbindlichkeiten optimieren, finanzielle Rücklagen aufbauen und deine Einnahmen steigern.
Vorausschauendes Handeln ist der wirksamste Schutz gegen Liquiditätslücken.
Womit beginnt man im Kampf gegen Liquiditätslücken?
1. Zahlungsströme planen
Warum Planung so wichtig ist
Eine regelmäßige Cashflow-Planung ist entscheidend, um mögliche Liquiditätslücken frühzeitig zu erkennen und zu vermeiden. Laut Daten von Minutes.co:
82 % der kleinen Unternehmen scheitern an Cashflow-Problemen.
Prognosen erstellen
Erstelle Prognosen für Einnahmen und Ausgaben in künftigen Zeiträumen. So erkennst du besser, wann Liquiditätslücken entstehen könnten, und kannst dich rechtzeitig darauf vorbereiten. Laut einer Studie von JP Morgan Chase:
Ein durchschnittliches Kleinunternehmen verfügt nur über Liquiditätsreserven für 27 Tage.
2. Ausgaben kontrollieren
Ausgaben analysieren
Eine regelmäßige Analyse der Ausgaben zeigt, wo Einsparpotenzial liegt. Prüfe, ob teure Materialien oder Dienstleistungen durch günstigere Alternativen ersetzt werden können, ohne an Qualität zu verlieren. Zum Beispiel können wirtschaftlichere Materialien oder optimierte Produktionsprozesse die Kosten deutlich senken.
Prioritäten setzen
Priorisiere Ausgaben, die sich direkt auf deine Einnahmen auswirken. Investitionen in Rohstoffe, Forschung und Entwicklung, Marketing und Mitarbeiterschulungen können den Umsatz direkt steigern und die Produktqualität verbessern. Reduziere Ausgaben für weniger kritische Geschäftsbereiche, etwa unnötige Verwaltungskosten.
Flexible Budgets einführen
Laut Harvard Business Review:
Unternehmen, die in einem sich ständig verändernden Geschäftsumfeld mit flexiblen Budgets arbeiten, vermeiden finanzielle Schwierigkeiten mit höherer Wahrscheinlichkeit.
Technologie nutzen
Moderne Technologien helfen dabei, Ausgaben zu verfolgen und zu optimieren. Nutze Finanzmanagement-Software, die Prozesse automatisiert und präzise Ausgabenberichte liefert. Laut McKinsey:
Die Einführung digitaler Lösungen kann Kosten um bis zu 30 % senken.
3. Verbindlichkeiten optimieren
Zahlungsbedingungen
Verhandle mit Lieferanten längere Zahlungsziele, wenn es möglich ist. So bleibt mehr Geld auf deinen Konten, um laufende Ausgaben zu decken. Überprüfe regelmäßig deine Konditionen mit Lieferanten und suche nach besseren Möglichkeiten.
Prozesse automatisieren
Nutze Finanzsoftware, um das Management deiner Verbindlichkeiten zu automatisieren. Das hilft, Fehler zu vermeiden und Zahlungen pünktlich zu leisten.
Prioritäten festlegen
Priorisiere die Rückzahlung von Schulden nach ihrer Bedeutung für dein Unternehmen. Begleiche zuerst die Verbindlichkeiten, deren Verzögerung die größten Probleme verursachen würde.
Verbindlichkeiten im Blick behalten
Überwache regelmäßig den Status deiner Verbindlichkeiten. So vermeidest du unerwartete Ausgaben und kannst auf mögliche Probleme schnell reagieren. Ziehe Analysetools in Betracht, um künftigen Finanzbedarf vorherzusagen und Zahlungen zu planen.
Erfahrene Unternehmer nutzen dafür einen Zahlungskalender. Er wirkt wie eine „Impfung gegen Liquiditätslücken“.
Was ist ein Zahlungskalender?
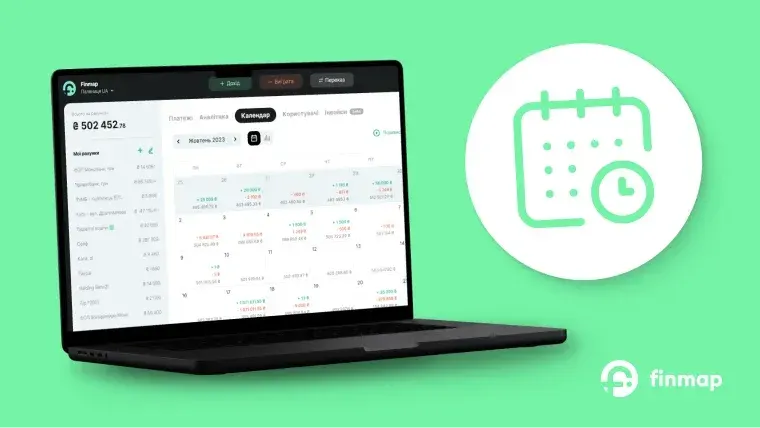
Ein Zahlungskalender ist ein Tool zur finanziellen Planung der Zahlungsströme im Unternehmen. Meist wird er für einen Monat mit wöchentlicher Aufschlüsselung erstellt — oder für einen längeren Zeitraum, der zu deinem Geschäft passt.
Er zeigt erwartete Einnahmen und Ausgaben für einen bestimmten Zeitraum und hilft dem Unternehmer einzuschätzen, ob das Unternehmen seinen finanziellen Verpflichtungen pünktlich nachkommen kann.
Ein Zahlungskalender lässt sich in selbstgebauten Excel-Tabellen führen, was ziemlich umständlich und zeitaufwendig ist. Die Alternative sind automatisierte Finanzprogramme.
Der Vorteil: Alle im Voraus geplanten Zahlungen werden automatisch in den Kalender übernommen, und mögliche künftige Liquiditätslücken sind sofort sichtbar.
Du musst nicht jeden Monat manuell Kontostände, Einnahmen und Ausgaben eintragen. Dank Bankintegrationen werden alle Daten automatisch übernommen.
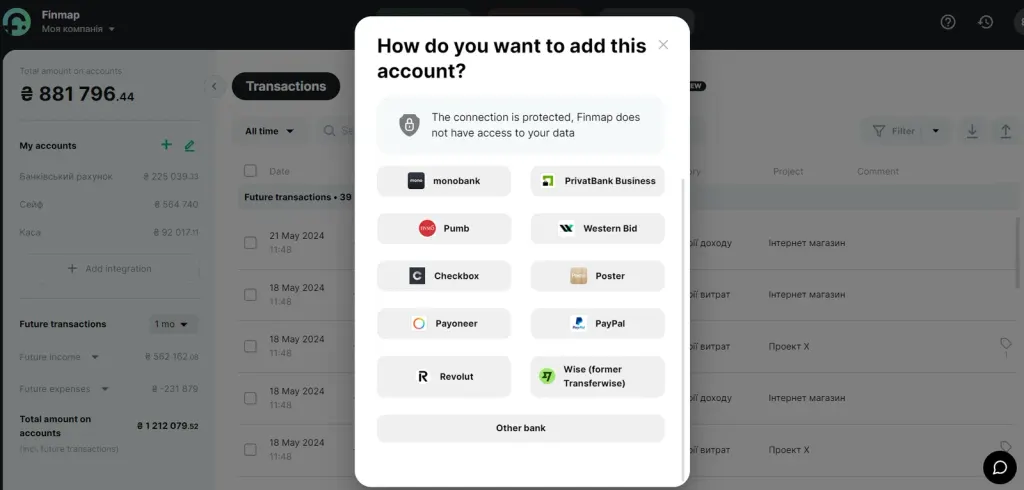
Die Arbeit mit dem Finmap-Kalender erledigst du mit wenigen Klicks:
- Trage alle geplanten Ausgaben in den Service ein: Miete, Gehälter, Steuern usw.
- Trage geplante Einnahmen ein: Zahlungen von Kunden, Rückzahlung offener Forderungen usw.
Ein kurzes Video zeigt dir die nützlichen Funktionen des Zahlungskalenders.
Im Zahlungskalender siehst du nun klar, in welchen Zeiträumen eine Liquiditätslücke entstehen könnte, und kannst ihr rechtzeitig vorbeugen, indem du Zahlungen verschiebst oder stornierst, mit Kunden frühere Zahlungen vereinbarst usw. Diese Transparenz ermöglicht dir ein vorausschauendes Cashflow-Management, damit finanzielle Engpässe gar nicht erst entstehen.
4. Finanzielle Rücklagen nutzen
Rücklagen aufbauen
Richte einen Reservefonds ein, um unerwartete Ausgaben abzudecken. Das hilft, Liquiditätslücken bei plötzlichen finanziellen Schwierigkeiten zu vermeiden. Finanzexperten empfehlen Rücklagen, die die Ausgaben für drei bis sechs Monate abdecken.
Investitionen
Überlege, einen Teil deines Gewinns in liquide Anlagen zu investieren, die sich bei Bedarf schnell in Bargeld umwandeln lassen.
Rücklagen diversifizieren
Verteile deine Rücklagen auf verschiedene Konten und Anlageformen, um Risiken zu reduzieren. Du kannst zum Beispiel einen Teil auf Sparkonten halten, einen Teil in Anleihen und einen Teil in anderen liquiden Investments.
Rücklagen regelmäßig überprüfen
Überprüfe deine finanziellen Rücklagen regelmäßig und passe sie an, damit sie den aktuellen Bedürfnissen deines Unternehmens entsprechen. So bist du auf finanzielle Herausforderungen vorbereitet und vermeidest Liquiditätslücken.
5. Einnahmen steigern
Marketingstrategien
Setze wirksame Marketingstrategien ein, um neue Kunden zu gewinnen und den Umsatz zu steigern. Nutze SEO, soziale Medien und andere Kanäle, um die Sichtbarkeit deiner Marke zu erhöhen.
Investitionen in hochwertiges Content-Marketing können den Website-Traffic deutlich steigern. Außerdem können Retargeting-Anzeigen bis zu 26 % der Besucher zurückholen, die deine Website bereits besucht haben, und so die Conversion-Chancen erhöhen.
Diversifizierung
Prüfe, ob du dein Produkt- oder Dienstleistungsangebot diversifizieren kannst, um Risiken durch die Abhängigkeit von einer einzigen Einnahmequelle zu reduzieren.
Partnerprogramme
Setze Partnerprogramme ein, um über bestehende Partner neue Kunden zu gewinnen. So kannst du deinen Markt deutlich erweitern, ohne hohe Marketingkosten zu verursachen. Laut Forrester:
Unternehmen, die Partnerprogramme nutzen, können über diese Kanäle bis zu 15 % ihres Gesamtumsatzes erzielen.
Kundenloyalität
Investiere in Treueprogramme, um bestehende Kunden zu halten. Bain & Company berichtet:
Eine Steigerung der Kundenbindung um 5 % kann zu einem Umsatzwachstum von 25–95 % führen.
Überlege, Rabatte, Boni und Sonderangebote für treue Kunden einzuführen, um Wiederholungskäufe zu fördern.
Liquiditätslücken zu vermeiden ist ein zentraler Faktor für eine nachhaltige Geschäftsentwicklung.
Die Umsetzung dieser fünf Strategien hilft dir, finanzielle Stabilität zu sichern und den Stress durch Geldmangel zu reduzieren.
Plane Zahlungsströme, kontrolliere Ausgaben, optimiere Verbindlichkeiten, baue finanzielle Rücklagen auf und steigere Einnahmen.
Mit diesen Strategien kannst du finanzielle Risiken minimieren und dein Unternehmen erfolgreich weiterentwickeln — während Finmap dir den Prozess mit einem benutzerfreundlichen Zahlungskalender erleichtert.
Neben dem Zahlungskalender kannst du mit Finmap:
- Einnahmen und Ausgaben über Bankintegrationen überwachen.
- Daten und Vorgänge über verschiedene Projekte, Kategorien, Auftragnehmer und Geschäftspartner hinweg zusammenführen.
- Finanzen und Gewinne einfach analysieren — mit intuitiven Diagrammen statt komplizierter Berichte.
Vergiss die nervenaufreibende Anspannung rund ums Finanzmanagement. Entdecke, was Organisation und Transparenz in den Unternehmensfinanzen wirklich bedeuten!
Thematische Grundlage: Liquiditätslücke: Woran du sie erkennst und wie du sie vermeidest
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse



Häufig gestellte Fragen
Was ist eine Liquiditätslücke und warum entsteht sie auch in profitablen Unternehmen?

Eine Liquiditätslücke entsteht, wenn nicht genug Geld vorhanden ist, um laufende Verpflichtungen zu bezahlen – auch wenn das Unternehmen auf dem Papier Gewinn macht. Meist liegt es am Timing: Lieferanten, Gehälter und Fixkosten sind fällig, bevor Kundenzahlungen eingehen. So kann selbst ein profitables Unternehmen in einem kritischen Moment knapp bei Kasse sein.
Wie lässt sich eine Liquiditätslücke frühzeitig erkennen?
Am wirksamsten ist es, vorausschauend zu planen: Einnahmen und Ausgaben für die kommenden Zeiträume prognostizieren und regelmäßig überprüfen. Ein Zahlungskalender stellt geplante Ein- und Auszahlungen automatisch gegenüber. So sehen Sie genau, in welchen Zeiträumen es eng werden könnte, und können rechtzeitig handeln – etwa Zahlungen verschieben oder mit Kunden eine frühere Zahlung vereinbaren.
Was ist ein Zahlungskalender und wie hilft er gegen Liquiditätslücken?
Ein Zahlungskalender ist ein Tool zur Liquiditätsplanung, meist für einen Monat mit wöchentlicher Aufschlüsselung. Er zeigt erwartete Einnahmen und Ausgaben, damit Sie einschätzen können, ob Sie Ihre Verpflichtungen pünktlich erfüllen können. Das geht auch in Excel, doch automatisierte Tools wie Finmap holen Kontostände über Bankintegrationen ab und ergänzen geplante Zahlungen automatisch. So werden zukünftige Engpässe auf einen Blick sichtbar.
Wie viel sollte ein Unternehmen als finanzielle Reserve zurücklegen?
Finanzexperten empfehlen in der Regel Rücklagen, die ausreichen, um drei bis sechs Monate an Ausgaben abzudecken und unerwartete Schwierigkeiten abzufedern. Sinnvoll ist außerdem, diese Reserven auf verschiedene Konten und Anlageformen zu verteilen und regelmäßig zu überprüfen, damit sie zu Ihrem aktuellen Bedarf passen.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support