Inhoudsopgave

1.8k

8 min

24.06.2024
5 tips om cashflowtekorten voorgoed te voorkomen
Karine Shevchenko
Financieel expert bij Finmap
Ken je dat beklemmende gevoel wanneer morgen de salarissen betaald moeten worden en er nog maar een paar honderd hryvnia op je bankrekening staat? Raak je in paniek als belangrijke leveranciers om betaling vragen en je niet genoeg geld hebt?
Elke ondernemer krijgt in de loop van zijn bedrijf met dit soort situaties te maken. Waarom ontstaat een geldtekort juist op cruciale, soms beslissende momenten, en hoe kun je dat voorkomen?
Dit vervelende scenario heet een cashflowgat: een situatie waarin er niet genoeg geld is om de lopende verplichtingen van je bedrijf te betalen.
Zo’n probleem kan leiden tot schulden en zelfs faillissement. Cashflowgaten kunnen vervelende gevolgen hebben die verder gaan dan alleen je bedrijf: dalende verkoop, reputatieschade, conflicten met leveranciers, spanningen binnen het team, personeelswisselingen, boetes van leveranciers en banken, en vertragingen in de productie.
Dit artikel is bedoeld om ondernemers te helpen cashflowgaten voorgoed te voorkomen. We bespreken vijf praktische tips waarmee je de financiële stabiliteit van je bedrijf versterkt, stress door geldtekort voorkomt en een stevige basis legt voor duurzame groei.
Als je deze aanbevelingen volgt, kun je je cashflows effectief plannen, uitgaven beheersen, crediteuren optimaliseren, financiële reserves opbouwen en je omzet verhogen.
Proactief werken is de beste manier om cashflowgaten te voorkomen.
Waar begin je als je cashflowgaten wilt aanpakken?
1. Plan je cashflows
Waarom planning belangrijk is
Regelmatige cashflowplanning is essentieel om mogelijke cashflowgaten op tijd te zien aankomen en te voorkomen. Volgens gegevens van Minutes.co:
82% van de kleine bedrijven gaat failliet door cashflowproblemen.
Prognoses maken
Maak prognoses van je inkomsten en uitgaven voor toekomstige periodes. Zo begrijp je beter wanneer er cashflowgaten kunnen ontstaan en kun je je er vooraf op voorbereiden. Volgens een onderzoek van JP Morgan Chase:
Een gemiddeld klein bedrijf heeft slechts voor 27 dagen aan cashreserves.
2. Houd je uitgaven onder controle
Uitgaven analyseren
Door je uitgaven regelmatig te analyseren, zie je waar je kunt besparen. Bekijk of dure materialen of diensten vervangen kunnen worden door goedkopere alternatieven zonder kwaliteitsverlies. Zo kunnen voordeligere materialen of efficiëntere productieprocessen je kosten aanzienlijk verlagen.
Prioriteiten stellen
Geef prioriteit aan uitgaven die direct invloed hebben op je inkomsten. Investeringen in grondstoffen, onderzoek en ontwikkeling, marketing en training van medewerkers kunnen je verkoop direct verhogen en de kwaliteit van je product verbeteren. Beperk uitgaven aan minder kritieke onderdelen van je bedrijf, zoals onnodige administratieve kosten.
Werk met flexibele budgetten
Volgens Harvard Business Review:
Bedrijven die in een voortdurend veranderende zakelijke omgeving flexibel budgetteren, hebben een grotere kans om financiële problemen te vermijden.
Gebruik technologie
Moderne technologie kan helpen om uitgaven te volgen en te optimaliseren. Gebruik software voor financieel beheer die processen automatiseert en nauwkeurige kostenrapporten oplevert. Volgens McKinsey:
De invoering van digitale oplossingen kan kosten tot wel 30% verlagen.
3. Optimaliseer je crediteuren
Betalingstermijnen
Onderhandel waar mogelijk over langere betalingstermijnen met leveranciers. Zo blijft er meer geld op je rekeningen staan om lopende kosten te betalen. Bekijk regelmatig de afspraken met je leveranciers en zoek naar betere voorwaarden.
Processen automatiseren
Gebruik financiële software om het beheer van crediteuren te automatiseren. Zo voorkom je fouten en zorg je dat betalingen op tijd worden gedaan.
Prioriteiten bepalen
Geef prioriteit aan het aflossen van schulden op basis van hun belang voor je bedrijf. Betaal eerst de schulden die de grootste problemen kunnen veroorzaken als je te laat betaalt.
Schulden opvolgen
Controleer regelmatig de status van je crediteuren. Zo voorkom je onverwachte uitgaven en kun je snel reageren op mogelijke problemen. Overweeg analytische tools te gebruiken om toekomstige financiële behoeften te voorspellen en betalingen te plannen.
Ervaren ondernemers gebruiken hiervoor een betalingskalender. Die werkt als een soort “vaccin tegen cashflowgaten”.
Wat is een betalingskalender?
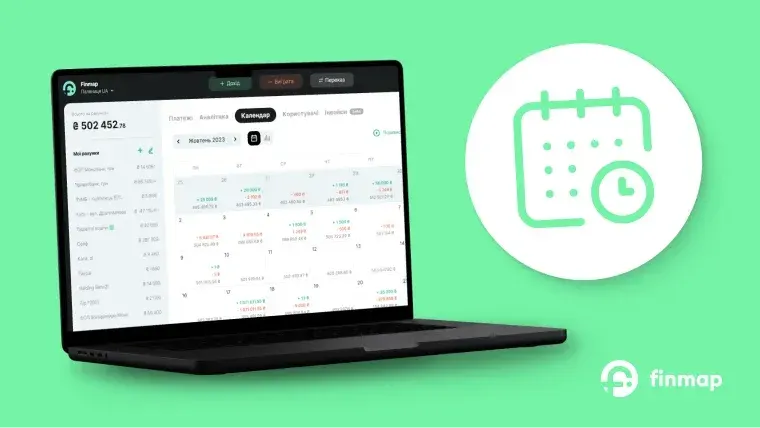
Een betalingskalender is een hulpmiddel voor de financiële planning van cashflows in je bedrijf. Meestal wordt hij per maand opgesteld, met een uitsplitsing per week, of voor een langere periode die beter bij je bedrijf past.
Daarin staan de verwachte inkomsten en uitgaven voor een bepaalde periode, zodat je als ondernemer kunt inschatten of je bedrijf zijn financiële verplichtingen op tijd kan nakomen.
Je kunt een betalingskalender bijhouden in zelfgemaakte Excel-sheets, maar dat is vaak omslachtig en tijdrovend. Een beter alternatief zijn geautomatiseerde financiële programma’s.
Het handige is dat alle vooraf ingeplande betalingen automatisch in de kalender worden opgenomen, waardoor je mogelijke toekomstige cashflowgaten meteen ziet.
Je hoeft niet elke maand handmatig alle rekeningsaldi, inkomsten en uitgaven in te voeren. Dankzij koppelingen met banken wordt alle data automatisch opgehaald.
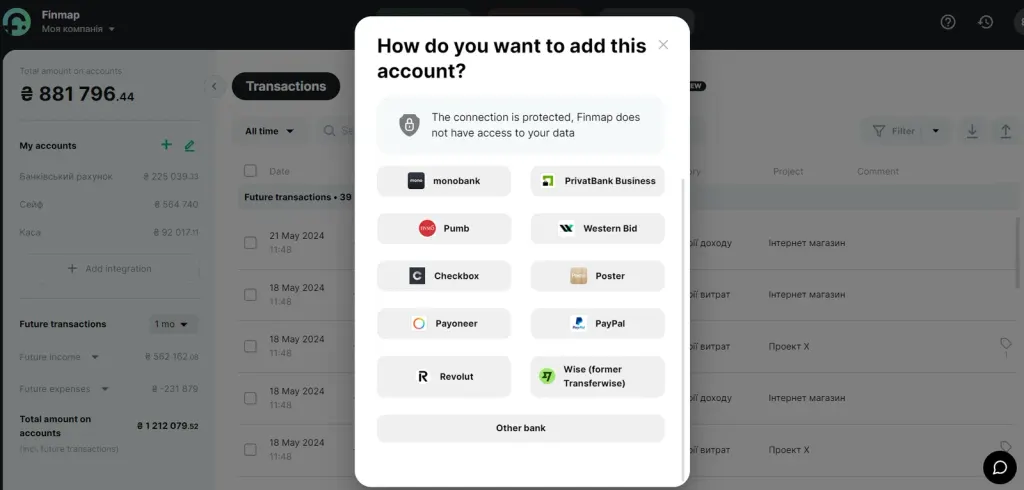
Werken met de Finmap-kalender doe je in een paar klikken:
- Voer alle geplande uitgaven in de service in: huur, salarissen, belastingen, enzovoort.
- Voer geplande inkomsten in: betalingen van klanten, terugbetaling van debiteuren, enzovoort.
Een korte video laat je zien welke handige functies de betalingskalender heeft.
In de betalingskalender zie je nu duidelijk in welke periodes er een cashflowgat kan ontstaan en kun je dat vóór zijn door betalingen te verplaatsen of te annuleren, met klanten te onderhandelen over eerdere betaling, enzovoort. Die zichtbaarheid helpt je om je cashflow proactief te beheren en financiële druk te voorkomen.
4. Gebruik financiële reserves
Reserves opbouwen
Richt een reservefonds op voor onverwachte uitgaven. Zo voorkom je cashflowgaten wanneer er plots financiële tegenwind is. Financiële experts raden aan om voldoende reserves te hebben om drie tot zes maanden aan kosten te dekken.
Investeringen
Overweeg om een deel van je winst te investeren in liquide activa die je indien nodig snel in cash kunt omzetten.
Reserves spreiden
Spreid je reserves over verschillende rekeningen en activa om risico’s te beperken. Houd bijvoorbeeld een deel aan op spaarrekeningen, een deel in obligaties en een deel in andere liquide beleggingen.
Reserves regelmatig herzien
Controleer en actualiseer je financiële reserves regelmatig, zodat ze aansluiten bij de actuele behoeften van je bedrijf. Zo ben je voorbereid op financiële uitdagingen en voorkom je cashflowgaten.
5. Verhoog je omzet
Marketingstrategieën
Zet effectieve marketingstrategieën in om nieuwe klanten aan te trekken en meer te verkopen. Gebruik SEO, social media en andere kanalen om je merk beter zichtbaar te maken.
Investeren in sterke contentmarketing kan het verkeer naar je website aanzienlijk verhogen. Daarnaast kunnen retargeting-advertenties tot 26% van de bezoekers die je site eerder hebben bezocht terughalen, waardoor de kans op conversie stijgt.
Diversificatie
Overweeg je aanbod van producten of diensten te verbreden om de risico’s van afhankelijkheid van één inkomstenbron te verkleinen.
Partnerprogramma’s
Zet partnerprogramma’s op om via bestaande partners nieuwe klanten binnen te halen. Zo kun je je markt aanzienlijk vergroten zonder hoge marketingkosten. Volgens Forrester:
Bedrijven die partnerprogramma’s gebruiken, kunnen tot 15% van hun totale omzet via deze kanalen genereren.
Klantloyaliteit
Investeer in loyaliteitsprogramma’s om bestaande klanten te behouden. Bain & Company meldt dat:
Een stijging van klantbehoud met 5% kan leiden tot een omzetgroei van 25-95%.
Overweeg kortingen, bonussen en speciale aanbiedingen voor trouwe klanten om herhaalaankopen te stimuleren.
Cashflowgaten voorkomen is essentieel voor duurzame bedrijfsgroei.
Door deze vijf strategieën toe te passen, zorg je voor financiële stabiliteit en verminder je de stress die ontstaat door geldtekorten.
Plan je cashflows, houd je uitgaven onder controle, optimaliseer je crediteuren, bouw financiële reserves op en verhoog je omzet.
Met deze strategieën verklein je financiële risico’s en geef je je bedrijf ruimte om te groeien, terwijl Finmap het proces eenvoudiger maakt met een gebruiksvriendelijke betalingskalender.
Naast de betalingskalender kun je met Finmap:
- Inkomsten en uitgaven bijhouden via bankkoppelingen.
- Gegevens en transacties bundelen over verschillende projecten, categorieën, aannemers en tegenpartijen.
- Je financiën en winst eenvoudig analyseren met duidelijke grafieken in plaats van ingewikkelde rapporten.
Vergeet de zenuwslopende spanning van financieel beheer. Ontdek wat overzicht en transparantie in je bedrijfsfinanciën écht betekenen!
Basisartikel over dit onderwerp: Cashflowgat: hoe je het herkent en voorkomt
Deel waardevolle content — word een bron van inzichten



Veelgestelde vragen
Wat is een cashflowtekort en waarom ontstaat het ook bij winstgevende bedrijven?

Een cashflowtekort ontstaat wanneer er niet genoeg geld beschikbaar is om lopende verplichtingen te betalen, ook al maakt het bedrijf op papier winst. Meestal draait het om timing: je betaalt leveranciers, salarissen en vaste lasten voordat klanten hun facturen voldoen. Daardoor kan zelfs een winstgevend bedrijf op een cruciaal moment krap bij kas zitten.
Hoe kun je een cashflowtekort voorspellen voordat het ontstaat?
De beste aanpak is vooruitkijken: maak een prognose van je inkomsten en uitgaven voor de komende periodes en controleer die regelmatig. Een betalingskalender brengt je geplande inkomsten en uitgaven automatisch in kaart, zodat je precies ziet in welke periodes er risico ontstaat en op tijd kunt ingrijpen door betalingen te verschuiven of met klanten een eerdere betaling af te spreken.
Wat is een betalingskalender en hoe helpt die tegen cashflowtekorten?
Een betalingskalender is een hulpmiddel voor cashflowplanning, meestal per maand met een uitsplitsing per week. Je zet er je verwachte inkomsten en uitgaven in, zodat je kunt beoordelen of je je verplichtingen op tijd kunt nakomen. Dat kan in Excel, maar geautomatiseerde tools zoals Finmap halen via bankkoppelingen je saldi op en voegen geplande betalingen automatisch toe. Zo zie je toekomstige tekorten in één oogopslag.
Hoeveel financiële reserve moet een bedrijf aanhouden?
Financiële experts raden meestal aan om genoeg reserve aan te houden om drie tot zes maanden aan kosten op te vangen bij onverwachte tegenslagen. Het helpt ook om die reserve te spreiden over verschillende rekeningen en activa, en regelmatig te controleren of het bedrag nog past bij wat je bedrijf nu nodig heeft.
Nog vragen?
We beantwoorden ze graag.


Finmap support