


Tabla de contenidos

287

5 min

25.06.2026
Director financiero externalizado: cuándo lo necesita realmente
Karine Shevchenko
Financial Expert at Finmap
"Sabía que nuestra contabilidad estaba impecable. Conocía mi cuenta de resultados cada mes. Había construido el modelo financiero. Y aun así no podía decir si el acuerdo que estábamos considerando haría crecer el negocio o lo atraparía en silencio."
La fundadora de una empresa de servicios estable de ₴8M describió el momento de la revelación. Había construido una verdadera práctica de contabilidad de gestión. Contabilidad impecable. Cuenta de resultados operativa mensual segmentada por cliente. Calendario de pagos. Un modelo financiero a 12 meses con tres escenarios.
Había hecho el trabajo. Los números eran buenos. Las decisiones que tomaba se sentían informadas.
Y en medio de una conversación estratégica de fin de año, evaluando si entrar en una alianza con un negocio complementario, se dio cuenta de que se le había agotado el criterio. Los números le decían lo que era. No le decían qué hacer. Necesitaba a alguien con un reconocimiento de patrones más amplio que el suyo, alguien que hubiera visto a muchas empresas similares tomar exactamente esa decisión y pudiera decirle qué funcionó, qué no, y por qué.
Ese alguien es el rol del que trata este artículo: el director financiero externalizado (o fraccional). No es un contable. No es un CFO a escala corporativa. Es alguien intermedio, contratado para el trabajo de finanzas estratégicas que los propietarios de pequeñas empresas ya no pueden asumir solos, pero que todavía no pueden permitirse contratar a tiempo completo.
Este artículo trata sobre cuándo realmente necesita ese rol, cuándo no, qué buscar y cómo saber si está funcionando.
La paradoja: puede construir los números sin tener el criterio
La mayoría de los fundadores, al oír "CFO externalizado", imaginan a un consultor caro que revisa sus libros y da consejos genéricos. Concluyen que el rol es para empresas más grandes que la suya. También concluyen que el rol es innecesario si ya han construido su propia contabilidad de gestión.
Ambas conclusiones a veces son correctas y a menudo equivocadas. El rol no trata de si tiene los números. Trata de si tiene el criterio para actuar sobre ellos en los puntos donde el reconocimiento de patrones importa más que los datos.
El trabajo de finanzas estratégicas consiste sobre todo en interpretación, comparación y evaluación de riesgos, no en producir informes. Un director financiero que ha visto a 60 pequeñas empresas de servicios navegar decisiones de contratación, cambios de precios, estructuras de alianzas y rondas de capital desarrolla un reconocimiento de patrones que ningún fundador puede igualar solo con su propia experiencia. El valor no son los números (esos ya los tiene). El valor es el conjunto de comparación.
Los cuatro artefactos centrales de la contabilidad de gestión se presentan en el artículo ancla → Contabilidad de gestión explicada.
Seis señales de que necesita un director financiero
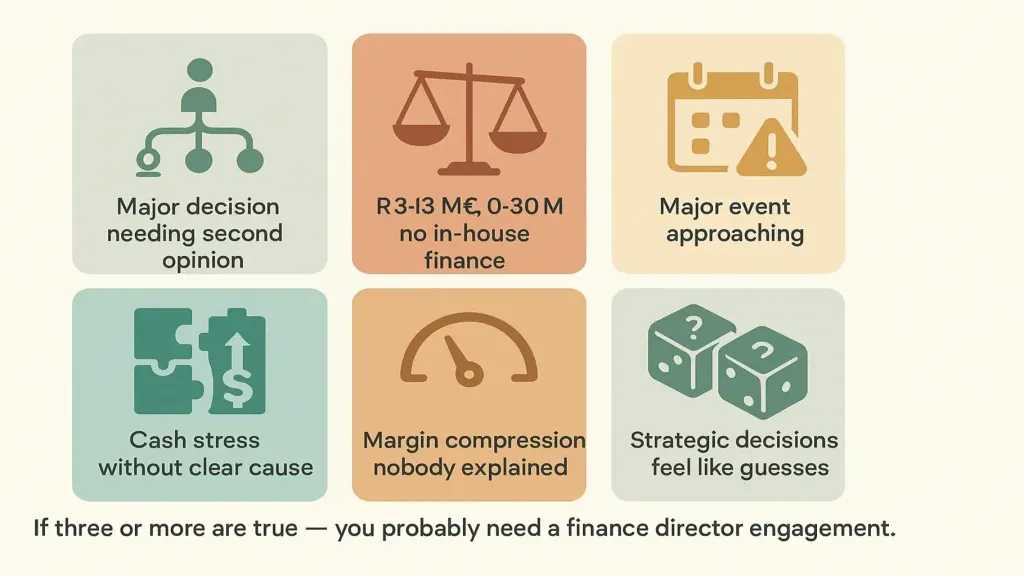
Dos — Los ingresos están entre ₴3M y ₴30M y no tiene un líder financiero interno. Por debajo de ₴3M, generalmente puede asumir el trabajo de finanzas estratégicas como propietario. Por encima de ₴30M, normalmente necesita un CFO a tiempo completo. La franja intermedia es donde los directores financieros fraccionales aportan más valor relativo: demasiada complejidad para que la lleve solo el fundador, demasiado pequeño para tiempo completo.
Tres — Se acerca un evento financiero importante. Ronda de capital, venta, conversación con un prestamista, renegociación significativa con proveedores, decisión de arrendamiento con un coste anual superior a ₴2M. Cada uno de estos es un momento en el que el trabajo de preparación de un director financiero paga todo un año de colaboración. Ir solo sale caro.
Cuatro — Tensión de flujo de caja sin una causa operativa clara. Cuando ya ha descartado lo obvio (pagos lentos de clientes, precios de proveedores, estacionalidad) y el efectivo sigue más ajustado de lo que la cuenta de resultados sugiere que debería, tiene un problema de estructura financiera. Un director financiero identifica qué tipo de problema es —precios, mix, capital de trabajo, estructura de capital— dentro del primer mes.
Cinco — Compresión de margen que nadie internamente puede explicar. El margen agregado se mueve entre 1 y 3 puntos y el equipo tiene teorías pero no certeza. El primer mes de un director financiero con usted suele sacar a la luz la respuesta, y normalmente no es lo que las teorías del equipo sugerían.
Seis — Las decisiones estratégicas se sienten como conjeturas a pesar de contar con buenos datos. Esta es la señal que tenía la fundadora del inicio. Los números existen. Las decisiones aún se sienten a ciegas. La brecha es de criterio, no de datos.
Si tres o más de estas señales son ciertas para su negocio ahora mismo, probablemente necesite algún tipo de colaboración con un director financiero.
Tres señales de que todavía no lo necesita
Uno — Ingresos por debajo de ₴3M y operativamente simple. Una línea de servicio principal, dos o tres cuentas, ritmo de ingresos predecible. A esta escala, el criterio del propietario más un buen contable cubre el trabajo.
Dos — La contabilidad todavía está desordenada. Un director financiero no puede ayudar si los datos subyacentes no están limpios. Primero arregle la contabilidad: eso es un rol distinto y un requisito previo. Artículo n.º 2 → sobre contabilidad vs. contabilidad de gestión
Tres — Está en modo de supervivencia real y necesita efectivo, no consejos. Cuando el negocio va semana a semana, lo que se necesita es un enfoque operativo en cobros, recortes de costes y renegociación con proveedores, no asesoría estratégica. Incorpore la ayuda de un director financiero después de la estabilización.
Qué hace realmente un director financiero (frente a lo que no hace)
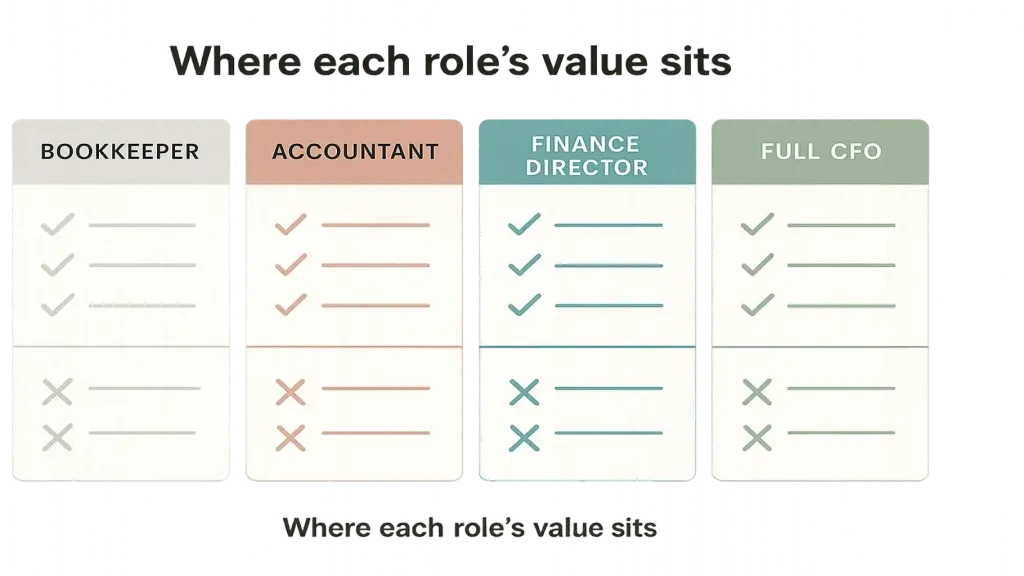
- Construir y ser responsable del modelo financiero a 12 meses
- Liderar el cierre mensual y la revisión estratégica trimestral
- Ejecutar escenarios para decisiones importantes antes de comprometerse
- Desarrollar el caso para cambios de precios, contrataciones, prescindir de clientes
- Gestionar las conversaciones del lado financiero con prestamistas, inversores, asesores
- Traducir decisiones operativas en implicaciones financieras
Un director financiero normalmente no hace:
- Contabilidad diaria (eso es el contable)
- Declaraciones de impuestos (eso es el contable fiscal)
- Ejecución operativa (eso es usted y el equipo)
- Estar disponible a tiempo completo (normalmente 2 a 4 días al mes para una pequeña empresa)
Cómo contratar uno
Alcance y cadencia. La mayoría de las colaboraciones de director financiero externalizado funcionan de 2 a 4 días al mes para una pequeña empresa. La cadencia: cierre mensual (medio día), revisión estratégica trimestral (un día completo), apoyo puntual en decisiones (unas horas dispersas). Los precios varían según el mercado, normalmente un abono mensual fijo.
Los primeros 90 días. Mes uno: lee sus libros, el modelo, las decisiones actuales en juego. Saca a la luz de 1 a 2 cosas que usted no sabía. Mes dos: asume la cadencia del cierre mensual con usted. Mes tres: empieza a plantear recomendaciones estratégicas. Para el mes tres, debería saber si la colaboración está funcionando.
Señales de que está funcionando. Está tomando decisiones que antes no habría tomado. No está tomando decisiones que antes habría tomado y que ahora ve que eran malas. Los informes que recibe los leen usted y el equipo directivo, no se archivan. Las conversaciones sobre dinero son estructuradas y menos ansiosas.
Señales de que no lo está. Produce informes que usted no lee. Da consejos genéricos que no encajan con su negocio. No muestra curiosidad por su realidad operativa. No cuestiona sus supuestos. Márchese antes del sexto mes.
📌 Vea cómo Finmap respalda el trabajo de un director financiero: modelo, escenarios, panel, cierre mensual, para que la conversación estratégica tenga los números que necesita. Reserve una demo de Finmap de 20 minutos. [Reservar una demo de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Cuánto cuesta un director financiero externalizado?

Varía según el mercado y la seniority. En Ucrania, para un negocio de ₴5M–₴15M, espere ₴30K–₴80K/mes por 2–4 días. Menos para perfiles fraccionales junior, más para perfiles senior con experiencia en fusiones y adquisiciones.
¿Puedo usar a mi contable para esto?
A veces. Algunos contables asumen el trabajo de finanzas estratégicas y lo hacen bien. Muchos no: el conjunto de habilidades es distinto. La prueba honesta: pregúnteles "¿cuáles son las tres decisiones que debería tomar este trimestre según estos números?" La respuesta revela si piensan estratégicamente o solo registran datos.
¿Debería contratar a tiempo completo eventualmente?
Normalmente a partir de ₴30M+ de ingresos o con una complejidad significativa. Por debajo de eso, lo fraccional es más rentable y a menudo de mayor calidad (un director fraccional con 8 clientes ve más patrones que su persona de finanzas interna que solo ve los suyos).
¿Y si el fundador no quiere compartir todos los números con alguien externo?
Eso es un impedimento total. Un director financiero no puede ayudar sin visibilidad completa. Si no hay confianza, no siga adelante. Artículo n.º 12 → sobre los derechos de decisión
¿Puede una plataforma sustituir a este rol?
Una plataforma gestiona el trabajo de datos. No sustituye al criterio. La mejor configuración combina ambos: la plataforma produce las vistas; el director las interpreta y recomienda. Artículo n.º 3 → sobre la plataforma
¿Cómo se relaciona esto con los cuatro artefactos centrales?
Un director financiero suele ser responsable del modelo financiero y del panel estratégico, contribuye a la revisión de la cuenta de resultados operativa e integra el calendario de pagos en las decisiones de efectivo. Artículo ancla n.º 1 →
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



