
Indice

60

22 min

23.08.2025
Conto a zero e 175.000 $ di debiti: 7 consigli per evitare il fallimento

Oleksandr Solovei
CEO & Co-founder Finmap
Quando la tua azienda opera in tre Paesi, gestisce 1.500 spedizioni al mese, ha un team di 70 persone e nel frattempo sta lanciando un prodotto EdTech basato sull’AI, dall’esterno sembra un successo: tutto sotto controllo. Finché il conto va a zero, l’azienda entra in un buco di cassa e tu non hai idea di dove siano finiti i soldi.
Il fatturato era buono. Le vendite andavano, arrivavano nuovi contratti. Poi un giorno ho aperto il conto e ho visto che non c’erano più soldi. Anche se l’azienda stava lavorando a pieno ritmo. — Oleksandr Stupakivskyi, imprenditore, ospite del podcast “Wish I’d Known This Earlier”
Oleksandr è cofondatore di un’azienda di logistica attiva in Ucraina, negli Stati Uniti e in Europa. Il business cresceva in fretta: migliaia di spedizioni al mese, un team in espansione, ingresso in nuovi mercati.
Ma insieme alla crescita sono arrivati un buco di cassa, una perdita di 175.000 dollari dovuta a una partnership fallita e lo stress costante di non capire davvero le finanze dell’azienda.
In questo articolo, Oleksandr condivide intuizioni e lezioni imparate sulla propria pelle:
- come un solo buco di cassa può bloccare anche un’azienda strutturata,
- perché la sensazione che “vada tutto bene” non conta nulla senza i numeri,
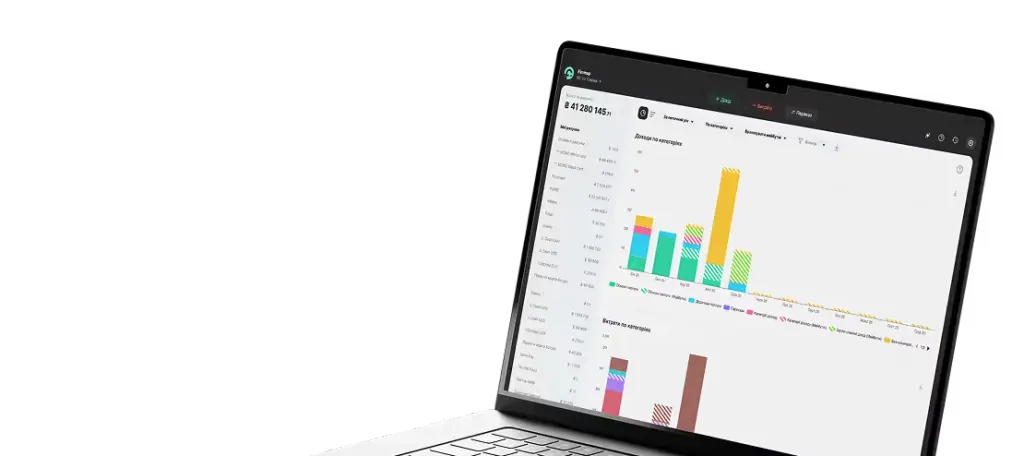
- come la gestione finanziaria con Finmap ha aiutato a mettere ordine nei processi e a vedere lo stato reale dell’azienda,
- e perché le partnership sono una zona ad alto rischio per la stabilità finanziaria.
Questo non è un manuale di finanza. È una storia sincera fatta di errori, fallimenti e strumenti concreti che ti aiutano a mantenere il controllo dell’azienda proprio quando sembra che tutto stia andando bene.
Continua a leggere se sei pronto a guardare la tua azienda senza illusioni.
Lezione 1. Anche un’azienda grande può lavorare in perdita
Più fatturato ≠ più profitto. Capirlo fa male. Ed è proprio per questo che Oleksandr si è trovato davanti a un buco di cassa in piena fase di crescita.
Stavamo crescendo molto velocemente. Ma proprio per questo abbiamo iniziato ad affondare. Semplicemente non riuscivamo a capire cosa stesse succedendo davvero ai soldi. — Oleksandr Stupakivskyi, imprenditore
Cosa è successo:
Più spedizioni significavano più spese per anticipi, carburante, stipendi e costi amministrativi. Ma i pagamenti dei clienti spesso arrivavano in ritardo. Così si è creato un buco finanziario.
Il buco di cassa è una delle trappole finanziarie più pericolose per le piccole e medie imprese. Significa che le uscite correnti non sono coperte dagli incassi. E se non lo tieni sotto controllo, rischi di indebitarti, perdere partner e perfino chiudere l’attività.
Perché dovresti monitorare ogni giorno il rischio di un buco di cassa?
Molti imprenditori gestiscono le finanze “guardando nello specchietto retrovisore”: controllano report, saldi e utile a fine mese o a fine trimestre. Ma il controllo finanziario deve essere preventivo, non reattivo.
- La gestione finanziaria in tempo reale ti aiuta a prevedere quando la liquidità finirà e a prendere decisioni urgenti.
- La pianificazione del cash flow ti permette di prepararti alla stagionalità o ai ritardi nei pagamenti.
- Le riserve finanziarie sono la tua assicurazione contro buchi di cassa e spese impreviste.
Quando abbiamo affrontato il nostro primo buco di cassa, è stato uno shock. Non capivamo come fosse possibile non avere soldi con quel livello di vendite. Ora lo sappiamo: senza una gestione finanziaria sistematica, l’azienda è destinata al caos.
— Oleksandr Stupakivskyi, imprenditore
Come evitare un buco di cassa: azioni chiave
Scopri di più su come evitare i buchi di cassa e proteggere la tua azienda dal rischio di affondare.
Prima di Finmap, l’azienda di Oleksandr:
- non aveva una visione chiara del rapporto tra entrate e uscite,
- non monitorava i crediti da incassare,
- non prevedeva il cash flow.
Dopo aver iniziato a gestire correttamente le finanze:
- ha ottenuto una visione chiara di costi e profitti per ogni area di business,
- è diventato evidente quali progetti bruciavano cassa e quali erano redditizi,
- la pianificazione finanziaria ha permesso di anticipare un buco di cassa e preparare una riserva.
Ricorda: un buco di cassa non è solo un problema temporaneo. È un segnale che la strategia finanziaria della tua azienda deve cambiare. Ignorarlo può farti perdere tutto quello che hai costruito.
Lezione 2. Una partnership senza contratto è un errore costoso
Un’azienda che funziona bene in un Paese spesso crea l’illusione che altrove andrà allo stesso modo. Ma quando si parla di partnership, l’intuito è un pessimo consigliere se non è sostenuto da accordi chiari, messi nero su bianco.
Avevo avuto un’esperienza positiva con un partner in Ucraina, quindi pensavo che negli Stati Uniti sarebbe stato uguale. Invece mi è costato 175.000 dollari e un anno perso. — Oleksandr Stupakivskyi, imprenditore
Quando ha lanciato il business negli Stati Uniti, Oleksandr ha scelto un modello di partnership senza un contratto chiaro, senza ruoli definiti e senza garanzie finanziarie. Il risultato: aspettative non allineate, un rapporto compromesso, tempo perso, rischi reputazionali e perdite finanziarie importanti.
Perché una partnership senza contratto è rischiosa?
Molti imprenditori all’inizio trascurano gli aspetti legali: “Siamo amici”, “ci penseremo strada facendo”, “non complichiamo tutto con gli avvocati”. Ma un business senza un contratto chiaro:
- Non definisce chi è responsabile di aree chiave come finanza, team e marketing.
- Non prevede un meccanismo per risolvere i conflitti.
- Non documenta contributi iniziali né quote di proprietà.
- Non chiarisce cosa succede se uno dei partner decide di uscire.
Tutto questo crea le basi per perdite finanziarie, controversie legali e relazioni tossiche.
Cosa dovrebbe contenere un accordo tra partner?
Come proteggere te stesso e la tua azienda in una partnership
- Documenta tutto fin dall’inizio. Non evitare le conversazioni difficili. Un accordo senza conferma scritta è solo un’illusione.
- Coinvolgi degli avvocati. Anche se è una startup nata in garage, avere un accordo scritto significa dormire più tranquilli.
- Definisci i meccanismi di uscita. Perché ogni partnership o funziona, o prima o poi finisce.
- Tieni una contabilità separata per ogni business in partnership. Così vedi i numeri reali e puoi reagire in tempo.
Dopo quell’esperienza fallita, non faccio più un passo senza un contratto chiaro. Anche se tutto inizia con una stretta di mano, deve finire sulla carta. — Oleksandr Stupakivskyi, imprenditore
Una partnership non è solo un sogno condiviso. È una responsabilità legale, finanziaria e reputazionale. E se non chiarisci tutto dall’inizio, rischi di perdere molto più del denaro.
Lezione 3. Soldi sul conto ≠ profitto
Molti imprenditori cadono nella stessa trappola: vedono soldi sul conto e pensano che l’azienda sia profittevole. Ma liquidità disponibile non significa utile. Spesso quei soldi appartengono a qualcun altro, sono già destinati a obblighi futuri o creano soltanto un’illusione di stabilità finanziaria.
Pensavo fossimo in utile perché c’erano soldi sul conto. Ma in realtà metà di quei soldi apparteneva ad altre persone. — Oleksandr Stupakivskyi, imprenditore
Anche un imprenditore esperto può trovarsi nella situazione in cui i soldi sul conto non bastano per pagare tasse o stipendi. Devi pianificare chiaramente quali importi sono legati a quali obblighi, per non scoprire dopo che gli stessi soldi erano stati “mentalmente” assegnati a più esigenze diverse.
Perché il saldo del conto non è un indicatore della salute finanziaria
Oleksandr lo ha imparato nel modo più duro. Solo dopo aver implementato Finmap ha visto il quadro reale: saldi effettivi, spese in arrivo, chi era in ritardo con i pagamenti e soprattutto quanta parte dei soldi sul conto apparteneva davvero all’azienda.
Ecco cosa NON puoi vedere senza una gestione finanziaria professionale:
- Crediti da incassare — chi ti deve ancora pagare e quanto.
- Spese obbligatorie in arrivo — tasse, affitto, stipendi.
- Riserve per i pagamenti — impegni già presi ma non ancora pagati.
- Cash flow reale — quanti soldi sono davvero disponibili in questo momento.
Come distinguere tra “saldo positivo” e profitto reale
Cosa ha fatto Oleksandr — e cosa puoi fare anche tu:
- È passato dall’istinto ai numeri — ha introdotto il controllo quotidiano dei saldi reali e pianificati.
- Monitora i pagamenti scaduti, così i crediti non restano sospesi.
- Ha iniziato ad accantonare denaro per tasse e spese obbligatorie appena entrano gli incassi.
- Controlla ogni settimana cash flow e redditività dei progetti, non solo il saldo bancario.
Il controllo finanziario finalmente mi ha fatto capire quanta parte dei “miei” soldi fosse davvero mia. E quella trasparenza ha cambiato non solo i numeri, ma anche il modo in cui gestiamo l’azienda. — Oleksandr Stupakivskyi, imprenditore
La liquidità sul conto non è una garanzia di redditività. Il profitto è ciò che resta dopo aver coperto tutti gli obblighi. E se prendi ancora decisioni finanziarie “a sensazione”, è il momento di passare ai numeri.
Lezione 4. Se non vedi il tuo P&L, non stai gestendo l’azienda
Molti imprenditori guardano solo il saldo di fine mese o il numero di vendite. Ma questo non dice nulla sulla redditività dell’azienda. Senza capire chiaramente cosa genera profitto e cosa “mangia” risorse, non puoi prendere decisioni di gestione efficaci.
Prima guardavamo solo cosa restava sul conto. Ora vediamo cosa abbiamo davvero guadagnato e cosa abbiamo speso. — Oleksandr Stupakivskyi, imprenditore
Il report chiave che ti dà questa visibilità è il P&L Profit and Loss, cioè il conto economico gestionale. Non è una formalità: è la tua bussola principale per la gestione finanziaria.
Prima di introdurre la gestione finanziaria nell’azienda di Oleksandr:
- I costi non erano separati per area di business o progetto.
- Le spese di EdTech, logistica e trading erano tutte messe insieme.
- Nessuno sapeva quale area stesse trascinando giù l’azienda e quale generasse profitto.
- Le decisioni venivano prese a intuito, non sui dati.
Dopo l’implementazione di Finmap:
- Hanno ottenuto un report P&L chiaro per ogni area.
- È diventato evidente che il trading era profittevole, mentre l’EdTech, per ora, generava solo costi.
- Il team ha potuto riallocare risorse e ottimizzare spese e marketing.
- Hanno potuto scalare ciò che funzionava, invece di finanziare ciò che perdeva soldi.
Cosa dà un report P&L alla tua azienda, in parole semplici:
Il P&L mi ha mostrato una cosa che prima non vedevo: stavamo spendendo risorse su un’area che non generava ricavi. E quando è diventato chiaro, non c’erano più dubbi sulla direzione da prendere. — Oleksandr Stupakivskyi, imprenditore
Come introdurre il P&L nella tua azienda:
- Imposta un sistema finanziario: separa entrate e uscite per area di business.
- Definisci le principali categorie di spesa e suddividile in sottocategorie.
- Scegli uno strumento comodo: Finmap, Google Sheets o un ERP.
- Analizza il P&L ogni mese: è il tuo principale strumento di gestione.
Finché non vedi il tuo P&L, non stai gestendo: stai tirando a indovinare. Quando i numeri sono chiari, le decisioni finanziarie diventano più semplici, più logiche e meno stressanti.
Lezione 5. La finanza non è fatta di report. È strategia
La maggior parte degli imprenditori parte con passione, un prodotto e il desiderio di cambiare il mondo. Poi assume persone, investe nel marketing, lancia nuove aree… senza rispondere chiaramente alla domanda: “Possiamo davvero permettercelo?”
Prima lavoravamo e basta. Ora gestiamo. La finanza è diventata il nostro sistema di navigazione. — Oleksandr Stupakivskyi, imprenditore
La finanza non è contabilità o chiusura dei conti a fine mese.
È fatta di decisioni di gestione: decisioni che influenzano direttamente crescita, profitto e solidità dell’azienda.
Domande strategiche a cui la gestione finanziaria aiuta a rispondere:
Cosa è cambiato nell’azienda di Oleksandr dopo una gestione finanziaria sistematica:
- Sono stati introdotti meeting finanziari settimanali: tutto il team vede i numeri reali e partecipa alle decisioni.
- Vengono costruiti scenari di sviluppo: realistico, ottimistico e pessimistico.
- È chiaro dove la spesa non produce risultati: marketing, EdTech, progetti specifici.
- L’azienda anticipa le crisi invece di reagire quando è troppo tardi.
Prima le decisioni si prendevano “a sensazione”. Ora si basano su modelli. Questo fa risparmiare non solo soldi, ma anche nervi. — Oleksandr Stupakivskyi, imprenditore
La gestione finanziaria non è l’archivio del commercialista. È la tua arma strategica. Ti permette di:
- aprire nuove opportunità di crescita,
- scoprire i punti deboli del modello di business,
- costruire scenari di crisi prima che qualcosa vada storto.
Vuoi crescere? Prima devi capire dove sei. E questo è possibile solo attraverso la finanza.
Lezione 6. Non ignorare i segnali finanziari di allarme
Sentivo che qualcosa non andava. Ma non volevo scavare nei numeri. Oggi me ne pento. — Oleksandr Stupakivskyi, imprenditore
Ogni azienda attraversa momenti difficili. Ma i problemi finanziari non compaiono dal nulla. Si accumulano gradualmente e mandano sempre segnali. Il problema è che molti imprenditori li ignorano.
L’azienda continua a muoversi “sul filo”, senza prestare attenzione alle prime crepe, finché tutto crolla. Ed è proprio la gestione finanziaria che aiuta a individuare gli avvisi in anticipo, prima che sia troppo tardi.
Segnali tipici che un’azienda sta perdendo salute finanziaria
Finmap è diventato il sistema di allerta precoce per il team di Oleksandr. Al posto delle sensazioni, analisi quotidiana. Al posto della speranza, numeri concreti.
Cosa è cambiato dopo l’introduzione del controllo finanziario:
- Hanno iniziato a capire il cash flow reale: quando sarebbero arrivati cali e picchi.
- Hanno visto quali clienti causavano buchi di cassa.
- Sono stati introdotti alert e report: analisi settimanale di crediti, spese e risultato finanziario.
- Il team ha iniziato ad affrontare i problemi prima che diventassero critici.
I numeri hanno iniziato a lavorare a nostro favore. Ora non spegniamo incendi: manteniamo il controllo in anticipo. — Oleksandr Stupakivskyi, imprenditore
Ignorare i segnali finanziari è come ignorare un dolore nel corpo. Non sparisce: diventa una crisi.
Lezione 7. Uno specialista finanziario non è un “lusso”: è un asset strategico che può farti risparmiare migliaia
Molti imprenditori rimandano l’assunzione di un professionista della finanza perché pensano: “Posso farcela da solo” oppure “Costa troppo”. Ma nella pratica, aspettare costa molto di più. Uno specialista finanziario ti aiuta a vedere dove la tua azienda sta perdendo soldi ogni singolo giorno.
Dopo aver lavorato con uno specialista finanziario Finmap, Oleksandr non si limita più a controllare le finanze: gestisce l’azienda.
Cosa fa un professionista della finanza in un’azienda moderna: non è Excel, è strategia
CFO in outsourcing + Finmap = la formula ideale per una gestione efficace.
Come è cambiato il lavoro di Oleksandr dopo aver coinvolto un professionista della finanza:
- È stato costruito un modello finanziario chiaro per tutte le aree del business.
- Sono comparsi report regolari, visibili sia al titolare sia al team.
- Ogni decisione oggi si basa sui numeri, non sull’intuito.
- La strategia aziendale ha smesso di essere caos ed è diventata un piano calcolato.
Lo specialista finanziario mi ha dato tranquillità. Ora so cosa sta succedendo ai soldi e cosa fare dopo. — Oleksandr Stupakivskyi, imprenditore
Un professionista della finanza non si occupa solo “di numeri”. Si occupa di controllo, chiarezza e redditività.
Se vuoi scalare, ottimizzare i costi o entrare in un nuovo mercato, avere un professionista della finanza nel team può accorciare il percorso di mesi e farti risparmiare decine di migliaia.
La finanza non fa paura. Fa paura non capirla
Oleksandr ha attraversato un buco di cassa, una perdita di 175.000 dollari e il caos finanziario — e ne è uscito più forte.
Oggi la finanza è il suo principale strumento di gestione, non una zona sconosciuta e spaventosa.
Bonus: checklist — da dove iniziare con la gestione finanziaria
- Somma tutte le entrate e le uscite degli ultimi 3 mesi.
- Confronta i saldi con le spese pianificate.
- Prepara un P&L, cioè un report di profitti e perdite.
- Individua l’area con le perdite più alte.
- Inizia a gestire le finanze con Finmap.
- Se non riesci a farlo da solo, coinvolgi un professionista della finanza.
Non aspettare un buco di cassa per iniziare a prendere il controllo
Prova Finmap nella tua azienda e prendi il controllo dei tuoi soldi da oggi.
Domande frequenti
1. Cos’è un buco di cassa e perché è pericoloso per un’azienda?
Un buco di cassa si verifica quando le spese correnti dell’azienda superano il denaro in entrata. Questo porta a una mancanza di liquidità per stipendi, fornitori e altre spese operative. Se non viene controllato, l’azienda rischia di accumulare debiti, perdere partner e perfino chiudere.
2. Perché non bisogna basarsi solo sul saldo del conto bancario?
I soldi sul conto non sono necessariamente profitto aziendale. Una parte può essere già destinata a tasse, stipendi o debiti. Per questo è essenziale tenere una contabilità gestionale e controllare regolarmente i report finanziari.
3. Come può influire sull’azienda una partnership senza contratto scritto?
L’assenza di un contratto chiaro crea confusione su ruoli, responsabilità finanziarie e gestione dei conflitti. Questo può portare a perdite, rapporti rovinati e perfino cause legali. Un contratto protegge l’azienda e previene incomprensioni.
4. Perché la contabilità gestionale e il report P&L sono importanti?
Il report profitti e perdite P&L mostra chiaramente quali aree del business generano utile e quali producono perdite. Questo permette di prendere decisioni informate su investimenti, riduzione dei costi ed espansione, invece di affidarsi solo all’intuito o al saldo del conto.
5. Quando è il momento di assumere un professionista della finanza?
Vale la pena coinvolgere uno specialista finanziario quando stai espandendo l’azienda o lanciando nuovi prodotti. Aiuta a costruire un modello finanziario trasparente, prevedere il cash flow, controllare i costi e migliorare l’efficienza del business. Farlo al momento giusto aiuta a prevenire perdite e caos finanziario.
Condividi contenuti di valore — diventa una fonte di ispirazione