Indice

2.8k

7 min

25.05.2025
Da un’idea a un milione: come un modello finanziario può trasformarla in realtà

Olena Smolikova
Esperta finanziaria presso Finmap
Vuoi avviare un’attività o raddoppiare la crescita della tua azienda? Probabilmente hai mille domande che ti frullano in testa: quanti soldi ti servono davvero? Quando raggiungerai il pareggio? E ci arriverai davvero? E se qualcosa va storto: quanto rischi di perdere?
Se non vuoi che la tua idea finisca nel caos, ha bisogno di struttura e di una chiara validazione finanziaria.
Un lancio o una fase di crescita di successo non si basano sull’intuito. Si basano su un modello finanziario che, ancora prima di partire, ti dice: “sì”, “no” oppure “non adesso”. Vuoi capire come funziona, concretamente? Vediamolo insieme.
Che cos’è un modello finanziario?
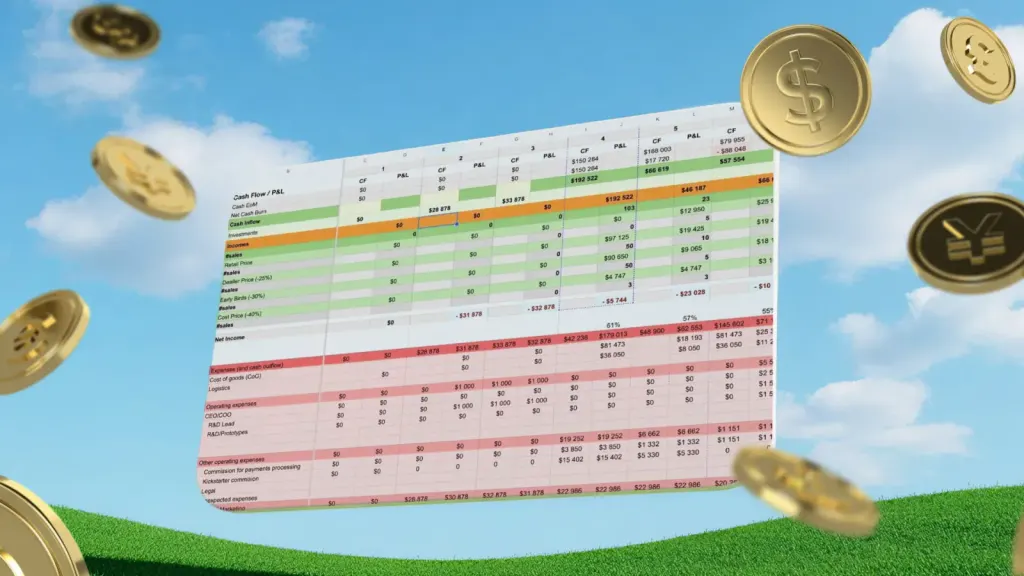
Un modello finanziario è uno strumento operativo che ti aiuta a prevedere i risultati economico-finanziari futuri sulla base dei principali indicatori operativi, di marketing e finanziari.
Questo modello non serve solo a “calcolare le spese”, ma a vedere il quadro completo: dalle fonti di ricavo al flusso di cassa, dal margine al punto di pareggio. E soprattutto ti permette di prendere decisioni consapevoli prima ancora di spendere un euro.
Il tuo modello di profitto: gli elementi chiave
Un modello finanziario traduce in numeri tutti i principali processi aziendali. Ecco i componenti principali:
- Parametri di base
Sono i dati su cui si costruisce l’intero modello: prezzi, volumi di vendita, stipendi, imposte, costi pubblicitari e così via. Se cambiano questi numeri, cambia tutto il modello.
- Previsione dei ricavi
Questa sezione mostra da dove dovrebbe arrivare il denaro: numero di clienti, tasso di conversione, scontrino medio, acquisti ripetuti e andamento dei ricavi nel tempo.
- Costi operativi
Una struttura chiara dei costi aiuta a calcolare con più precisione il costo del venduto, individuare margini di risparmio e definire il punto di pareggio. Il modello finanziario considera:
- Costi fissi — non cambiano al crescere o diminuire dei volumi (per esempio l’affitto);
- Costi variabili — dipendono dai volumi di produzione o vendita (per esempio packaging, consegne);
- Costi diretti — sono direttamente collegati alla produzione o all’erogazione del servizio;
- Costi indiretti — sostengono l’attività in modo indiretto (costi amministrativi, marketing).
- Investimenti e ammortamenti
Se l’azienda acquista qualcosa di “importante” (attrezzature, macchinari, grandi progetti), queste spese vengono registrate separatamente e ammortizzate nel tempo.
- Imposte
Calcolo degli obblighi fiscali in base al regime fiscale, all’utile e al tipo di attività.
- Flusso di cassa
Il denaro reale che entra ed esce dall’azienda. Anche se sei in utile, non significa che ci siano soldi sul conto. Questa sezione mostra se la liquidità è sufficiente per coprire tutto ciò che serve.
- Stato patrimoniale
Asset, debiti, magazzino, capitale: tutto ciò che l’azienda possiede in un determinato momento. Aiuta a capire la solidità finanziaria dell’impresa.
- Conto economico
Mostra quanto l’azienda ha guadagnato o perso in un certo periodo. È il report principale per valutare le performance.
- Indicatori finanziari
Punto di pareggio, EBITDA, margini, indici di liquidità: tutto ciò che aiuta a valutare l’efficienza del business.
Nel complesso, non è solo un “foglio pieno di numeri”, ma un modello che ti permette di testare idee, vedere le conseguenze delle decisioni e pianificare il futuro con più sicurezza.
Perché serve davvero un modello finanziario prima del lancio
Un modello finanziario non è solo un “file per gli investitori”. È il tuo strumento di lavoro per ragionare in modo strategico e mantenere il controllo reale della situazione. Ecco cosa ti dà:
- Visione strategica
Il modello ti aiuta a vedere non solo dove sei oggi, ma anche dove stai andando. Ti permette di prevedere possibili minacce, individuare punti di crescita e correggere la rotta prima che sia troppo tardi.
- Previsione dei rischi
Con il modello puoi valutare diversi scenari di sviluppo: cosa succede se le vendite calano del 20%, se la liquidità basta nei mesi più difficili e come reagire alle variazioni di prezzo.
- Efficienza e ottimizzazione
Il modello finanziario aiuta a capire dove si possono ridurre i costi, quali aree generano più redditività e come allocare le risorse in modo più efficace.
- Vantaggio competitivo
Mentre i competitor si muovono alla cieca, tu prendi decisioni basate sui dati. Questo ti dà un vantaggio concreto in termini di velocità, flessibilità e precisione.
- Collegamento tra tutti i processi
Il modello finanziario mostra come ogni decisione influisce sull’azienda nel suo insieme: come una variazione dei prezzi impatta sui ricavi, i ricavi sulle imposte e le imposte sul flusso di cassa. Ti fa vedere connessioni che a intuito sono difficili da seguire.
Un modello finanziario non è teoria: è uno strumento che funziona nella pratica
Ma in che modo, esattamente, ti aiuta a prendere decisioni, evitare errori e pianificare un lancio profittevole?
Per vederlo in azione, vale la pena guardare esempi reali. Uno di questi è il caso dell’azienda EMMER, che ha lanciato un nuovo prodotto fisico sul mercato statunitense tramite Kickstarter.
Si trattava di un progetto complesso, con logistica internazionale, marketing, produzione, imposte e collaborazioni con influencer.
Il modello finanziario ha aiutato l’imprenditore a:
- valutare se l’obiettivo di raccolta fondi fosse realistico;
- costruire diversi scenari (ottimistico, pessimistico, di pareggio);
- individuare i rischi ancora prima dell’inizio della campagna;
- raccogliere i dati necessari per prendere decisioni con sicurezza.
Leggi qui il caso completo di Emmer → Come Finmap crea modelli finanziari che garantiscono un lancio di successo
Ma questo è solo uno scenario. Un modello finanziario permette di fare molto di più:
- Testare ipotesi — per esempio capire se ha senso aumentare i prezzi o lanciare servizi aggiuntivi;
- Capire quali leve contano davvero — quali metriche incidono di più sull’utile e quali azioni fanno davvero la differenza;
- Evitare buchi di liquidità — vedere in anticipo quando i fondi potrebbero non bastare e correggere il piano per tempo;
- Definire obiettivi realistici — invece di dire “voglio arrivare a un milione”, capire quanti clienti e quante risorse servono davvero per riuscirci;
- Calcolare gli scenari di lancio per una nuova linea o attività — ottimistico, realistico e pessimistico, considerando rischi e risorse;
- Capire se le risorse attuali bastano per raggiungere l’obiettivo — senza affidarsi solo all’intuito;
- Calcolare con precisione quanto devi incassare per recuperare l’investimento — e se sia davvero raggiungibile;
- Valutare se il tuo modello ti permette di guadagnare quanto desideri — prima di lanciare o scalare.
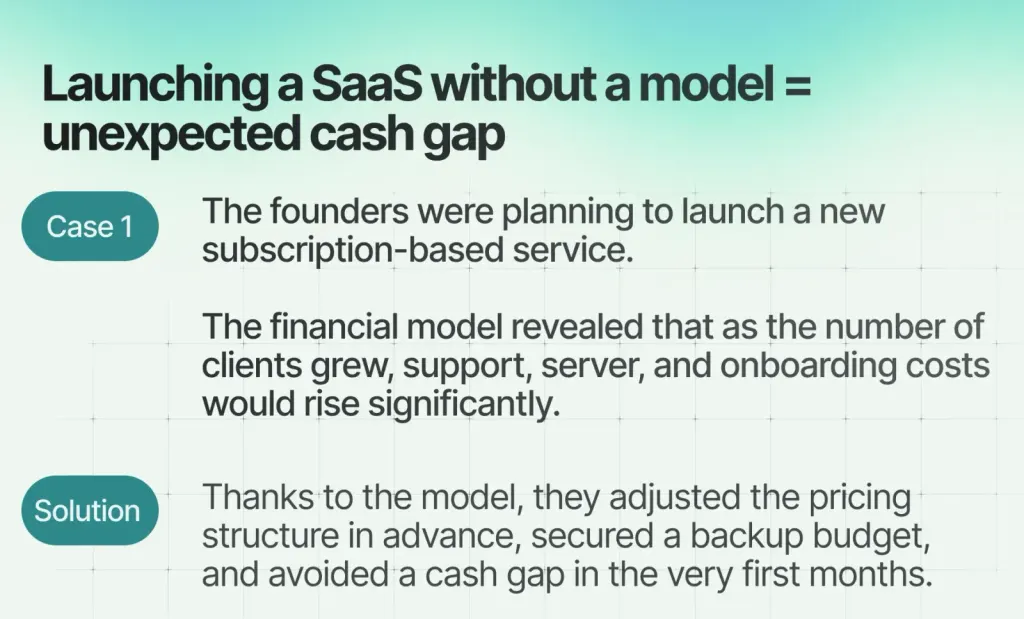
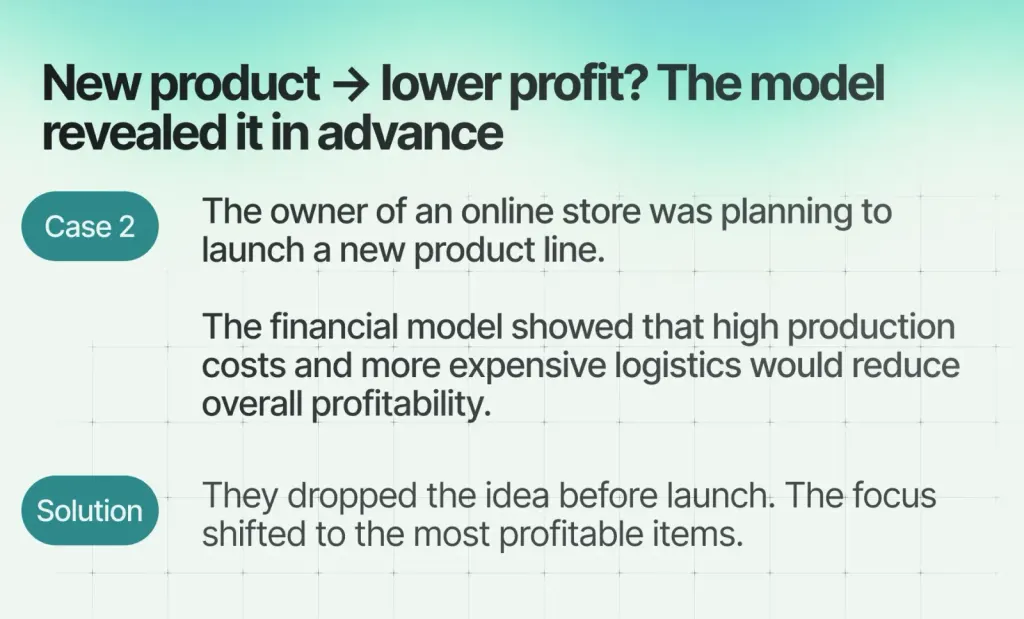
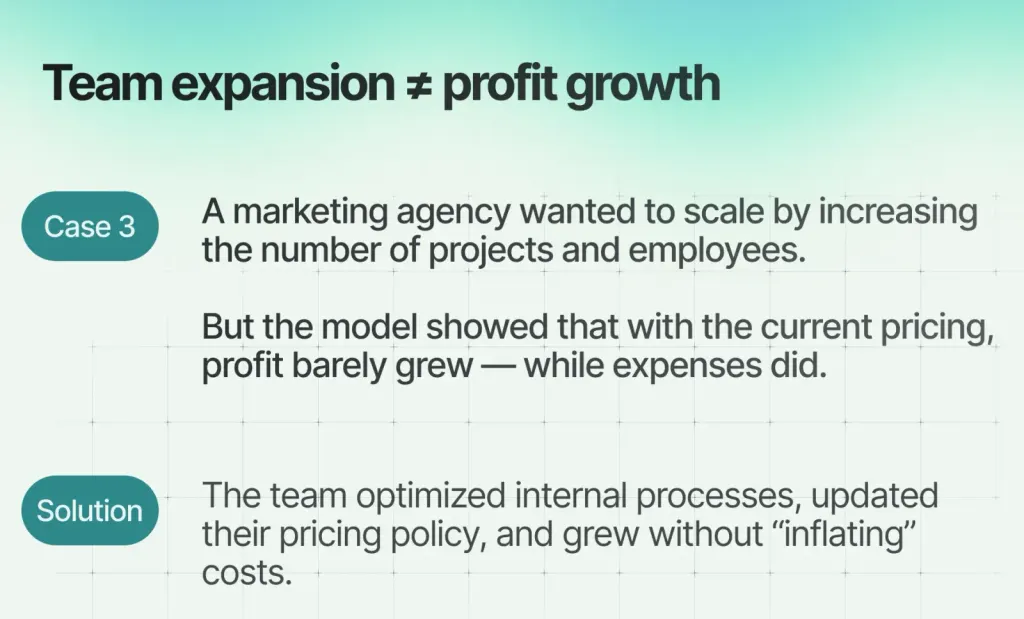
Altri casi reali sono disponibili nel carosello qui sotto.
Modello solido = decisione solida
Un modello finanziario non è solo una sezione del business plan: è il tuo strumento chiave per crescere, prendere decisioni e mantenere il controllo delle finanze.
Non ti dà solo previsioni, ma sicurezza su dove stai andando — e su cosa fare se qualcosa devia dal piano.
Ma costruire un modello davvero solido non significa semplicemente compilare un foglio Excel. Servono competenza, ipotesi realistiche ed esperienza nella gestione di scenari diversi.
Per questo in Finmap aiutiamo gli imprenditori a:
- costruire un modello finanziario su misura per la loro attività reale — non un semplice “template”;
- calcolare gli scenari chiave, inclusi rischi e punto di pareggio;
- individuare colli di bottiglia e opportunità di crescita;
- creare un quadro chiaro per sé, per i partner o per gli investitori.
Prenota una consulenza con un esperto Finmap: creeremo un modello finanziario che lavora per te, non solo per fare report.
Inizia a gestire la tua azienda con i numeri, non con le sensazioni!
Contenuto di riferimento: Modello finanziario per una piccola impresa: cos’è e come costruirlo
Condividi contenuti di valore — diventa una fonte di ispirazione



Domande frequenti
Che cos’è un modello finanziario?

Un modello finanziario è uno strumento che prevede i risultati economico-finanziari futuri partendo dai principali dati operativi, di marketing e finanziari: ricavi, costi, margini, flusso di cassa e punto di pareggio, prima ancora di spendere un solo euro.
Quali sono gli elementi principali di un modello finanziario?
Parametri di base (prezzi, volumi, stipendi, tasse), previsione dei ricavi, costi operativi (fissi, variabili, diretti, indiretti), investimenti e ammortamenti, imposte, flusso di cassa e stato patrimoniale.
Perché creare un modello finanziario prima del lancio?
Ti fa capire di quanti soldi hai davvero bisogno, quando raggiungerai il pareggio e quanto potresti perdere se le cose non andassero come previsto: così decidi sui numeri, non a intuito.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support