


Inhoudsopgave
Home
/
Blog
/
₴100.000 omzet, ₴62.000 in de hand: hoe je als Oekraïense eenmanszaak (FOP) je echte winst berekent

957

9 min

17.06.2026
₴100.000 omzet, ₴62.000 in de hand: hoe je als Oekraïense eenmanszaak (FOP) je echte winst berekent

Sergiy Shuldik
Financial Expert at Finmap
"Ik had een sterk jaar. ₴1,2 miljoen op de FOP-rekening. Toen opende ik mijn spaarrekening en zag ik ₴340.000. Waar was ₴860.000 gebleven?"
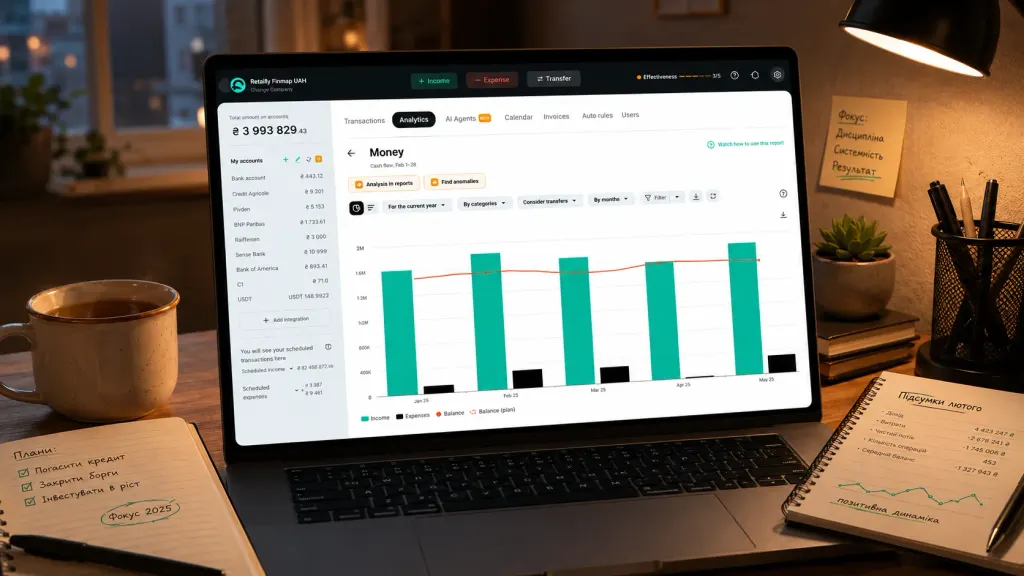
Het was de laatste zondag van december. Het soort avond waarop kleine ondernemers — vooral Oekraïense FOP's — met een rekenmachine en een glas iets gaan zitten om het net verstreken jaar te begrijpen.
Een IT-consultant met FOP Groep 3 (5% eenmalige belasting) opende zijn bank-app. Omzet voor het jaar: ₴1.200.000. Ongeveer ₴100.000 per maand. Naar elke redelijke maatstaf een succesvol jaar.
Toen opende hij zijn persoonlijke spaarrekening. ₴340.000.
De cijfers klopten niet. Hij had geen auto gekocht. Hij had geen grote renovatie gedaan. Hij had één korte vakantie genomen. Hij had niemand geld geleend. Waar was ₴860.000 gebleven?
Dit is het verhaal van het soort boekhouding dat de meeste Oekraïense eenmanszaken nooit doen — en wat er verandert op het moment dat ze het eindelijk wel doen.
De paradox: omzet is geen inkomen, inkomen is geen winst, winst is niet wat je overhoudt
Als je FOP bent, laat je bankrekening één getal zien: het geld dat is binnengekomen. Je kijkt ernaar en voelt je rijk, of gestrest, afhankelijk van de maand. De meeste eigenaren trekken mentaal de eenmalige belasting (ЄП) en de ЄСВ af — en noemen wat overblijft "mijn inkomen."
Dat is de eerste fout. Er zitten vier lagen tussen het geld op de FOP-rekening en het geld dat je daadwerkelijk aan je leven kunt besteden — en FOP-eigenaren slaan er regelmatig drie van over.
Laag 1 — Omzet. Het totaal van alle klantbetalingen die tijdens het jaar op de FOP-rekening binnenkomen. Het getal dat aanvoelt als succes.
Laag 2 — Na wettelijke kosten. ЄП (5% van de omzet) en ЄСВ (een vaste maandelijkse bijdrage). Voor een FOP met ₴1,2 miljoen omzet is dat ongeveer ₴60.000 + ₴30.000 = ₴90.000 van de omzet.
Laag 3 — Na zakelijke kosten. Tools en software-abonnementen. Het maandelijkse honorarium van de boekhouder. Co-working of kantoor. Apparatuur die slijt. Vakcursussen. Bankkosten. Niets hiervan is "luxe" — het zijn de daadwerkelijke kosten van het runnen van je bedrijf.
Laag 4 — Werkelijk netto-inkomen. Het geld dat overblijft nadat je reserves hebt opzijgezet voor rustige maanden, vervanging van apparatuur, je eigen pensioen en de persoonlijke financiële verplichtingen die bovenop het FOP-inkomen komen (privézorg, gezinsbesparingen, belastingen voor toekomstige kwartalen).
Het getal dat de meeste FOP's "mijn inkomen" noemen, zit tussen Laag 2 en Laag 3 — en het verschil tussen dat getal en Laag 4 is precies het gat dat onze IT-consultant die zondagavond niet kon verklaren.
De vier lagen — uitgewerkt voor een jaar met ₴1,2 miljoen omzet
Hier zijn de echte cijfers van de consultant, anoniem gehouden maar typisch voor een IT-consultant in zijn derde jaar met FOP Groep 3, die diensten levert aan zowel Oekraïense als EU-klanten.
Laag 1 — Omzet. Jaarlijks: ₴1.200.000. Gemiddeld per maand: ₴100.000.
Laag 2 — Na wettelijke kosten.
- Eenmalige belasting 5%: −₴60.000
- ЄСВ-bijdragen: −₴26.400
- Bankconversiekosten en wisselkoersverlies op EU-inkomsten: −₴9.600
- Totaal Laag 2: ₴1.104.000 (₴92.000/maand)
Dit is het getal waar de meeste FOP's bij blijven staan. "Ik hou netto ₴92K per maand over." Dat voelt dicht bij de kop van ₴100K — slechts ₴8K aan wrijving. Comfortabel.
Laag 3 — Na zakelijke kosten.
- Notion, Figma, ChatGPT, GitHub, Loom, cloudhosting: −₴48.000/jaar
- Boekhouder + administratie: −₴14.400/jaar
- Co-working (deel van het jaar, 6 maanden): −₴42.000/jaar
- Afschrijving apparatuur (nieuwe laptop, monitor, stoel afgeschreven): −₴30.000/jaar
- Vakcursussen + boeken: −₴24.000/jaar
- Totaal Laag 3: ₴945.600 (₴78.800/maand)
Al 22% lager dan "ik verdiende ₴100K per maand." Maar dit is het getal dat een westerse boekhouder "netto bedrijfsinkomen" zou noemen — en het is nog steeds niet wat de FOP-eigenaar daadwerkelijk overhoudt.
Laag 4 — Werkelijk netto-inkomen (de laag waarvan FOP's vergeten dat die bestaat).
- Reserve voor rustige maanden (buffer van 3 maanden, opgebouwd gedurende het jaar): −₴84.000/jaar
- Fonds voor vervanging van apparatuur (volgende laptop, volgende monitor): −₴25.000/jaar
- Buffer voor privézorg / gezondheid: −₴18.000/jaar
- Persoonlijk pensioen / langetermijnsparen (15% van het netto): −₴75.000/jaar
- Totaal Laag 4: ₴743.600 (₴62.000/maand)
Het werkelijke netto-inkomen is ₴62.000 per maand, niet ₴100.000. Een vermindering van 38% ten opzichte van de omzet in de kop. En niet omdat de consultant verspilzuchtig was — maar omdat elke bovenstaande regel een kostenpost is om dit bedrijf op een duurzaam niveau te runnen.
Dit is het getal dat de ₴340.000 aan spaargeld verklaart. Van de ₴743K werkelijk netto-inkomen was ongeveer ₴400K besteed aan het normale maandelijkse leven (huur, eten, gezin, vrije tijd). ₴340K bleef over. De cijfers klopten — maar pas nadat de vier lagen eerlijk waren opgeteld.
5 verborgen kosten die FOP-eigenaren stelselmatig overslaan
In consultgesprekken met tientallen Oekraïense eenmanszaken komen steeds dezelfde vijf categorieën terug als onzichtbaar totdat je ze telt.
Eén. Reserve voor rustige maanden. Elke FOP weet dat februari en augustus rustiger zijn. Toch zetten de meesten niet actief geld opzij in vette maanden om magere maanden te compenseren. Als er een rustige maand is, "lenen" ze van het belastinggeld van volgende maand of teren ze in op persoonlijke besparingen. Eerlijke boekhouding vereist een aparte bufferpost.
Twee. Afschrijving van apparatuur. De laptop die je drie jaar geleden voor ₴65.000 kocht, moet vervangen worden. De ergonomische stoel slijt. Je telefoon gaat kapot. Geen van deze zijn "de uitgave van deze maand" — maar het zijn onvermijdelijke jaarlijkse kosten. Verspreid over 12 maanden komen ze neer op ₴2.000–3.000/maand voor een typische kenniswerker.
Drie. Privézorg en gezondheid. Staatsgezondheidszorg bestaat, maar de meeste FOP's betalen uiteindelijk uit eigen zak voor belangrijke momenten. Een geplande post van ₴1.500/maand voor medische reserves is goedkoper, minder stressvol en verandert een "verrassingsuitgave" in een begrote uitgave.
Vier. Persoonlijk pensioen / langetermijnsparen. Een FOP heeft geen werkgever die pensioen voor je opbouwt. Als je zelf niet voor de lange termijn spaart, doet niemand dat. De standaardrichtlijn — 15–20% van het netto-inkomen naar langetermijnsparen — is precies de post waarbij "ik begin volgend jaar" er nooit van komt.
Vijf. Belastingen voor toekomstige kwartalen. Dit is een subtiele. FOP-belastingen worden per kwartaal betaald, en veel eigenaren gebruiken de aankomende belastingbetaling als "tijdelijke cash" op hun rekening tussen de kwartalen door. Dit werkt totdat een kwartaal zwakker uitvalt dan verwacht. Dan is het belastinggeld "nodig" voor iets anders, en zit het volgende kwartaal in de min.
Het patroon bij alle vijf is hetzelfde. Geen van deze kosten voelt als een "echte" uitgave in de maand dat ze niet voorkomen. Ze voelen als spaargeld. Dus FOP's voelen zich rijker dan ze zijn — tot de maand dat ze het geld nodig hebben en ontdekken dat het al weg is.
De formule: hoe je je werkelijke winst berekent
De formule zelf is niet ingewikkeld. De discipline zit hem in het daadwerkelijk elke maand uitvoeren, niet eenmaal per jaar in december.
Werkelijke winst = Omzet − Wettelijke kosten − Zakelijke kosten − Reserves
In de praktijk komt dat neer op vier maandelijkse stappen die ongeveer 30 minuten per maand kosten.
Stap één — leg elke inkomst vast. Alle bijschrijvingen op de FOP-rekening, per klant en project. De meeste eigenaren zijn hier goed in. De bank doet het meeste werk al.
Stap twee — trek wettelijke kosten af op het moment van ontvangst. Zodra een betaling binnenkomt, verplaats je mentaal (of daadwerkelijk, via een overschrijving) 5% naar een belastingsubrekening. Verplaats ook de ЄСВ voor de huidige maand. Dit voorkomt dat je je rijker voelt dan je bent.
Stap drie — houd zakelijke kosten maandelijks bij, niet jaarlijks. Elk abonnement, elke tool, elke koffie met een klant die daadwerkelijk zakelijk was. De meeste FOP's onderschatten deze categorie met 30–50% omdat ze jaarlijkse abonnementen, incidentele cursussen en kleine aankopen vergeten.
Stap vier — zet elke maand automatisch reserves opzij. Open een aparte spaarsubrekening. Verplaats een vast maandelijks bedrag op de dag dat de FOP-betaling binnenkomt — niet de dag voor het belastingseizoen. Reserves die je automatisch instelt, bouwen daadwerkelijk op. Reserves die wilskracht vereisen, niet.
Het resultaat is een getal dat je kunt vertrouwen. Het ligt meestal 30–40% lager dan je omzet in de kop. Het is wat je daadwerkelijk aan je leven kunt besteden zonder stiekem te lenen van je toekomstige zelf.
Wat er veranderde zodra hij het getal kende
De ontdekking van de consultant dat zijn werkelijke netto-inkomen ₴62K/maand was, niet ₴100K/maand, veranderde drie dingen in het jaar erna.
Prijsstelling. Hij verhoogde zijn uurtarief met 15% voor nieuwe klanten in Q1 — de eerste zo'n verhoging in drie jaar. Niet willekeurig — gebaseerd op het besef dat zijn opgegeven tarieven uitgingen van een "Laag 2"-beeld van inkomen, dat stilzwijgend de kosten van het runnen van zijn bedrijf had onderschat.
Klantmix. Twee klanten die consequent te laat betaalden en waarbij het innen 30+ dagen kostte, werden losgelaten. De rekensom liet nu zien dat "₴25K/maand van een laatbetalende klant" eigenlijk dichter bij ₴15K lag als je de kasstroomstress en administratietijd meerekende. Hij verving ze door twee nieuwe klanten met kortere betalingstermijnen.
Persoonlijke verwachtingen. Het belangrijkste: hij voelde zich niet langer vaag schuldig omdat hij niet meer spaarde. ₴62K/maand is geen ₴100K/maand. Het echte getal kennen betekende echte beslissingen nemen over levensstijl, gezinsbudget en langetermijndoelen — in plaats van te leven op een fictie.
De meest geciteerde zin uit dat jaar, in zijn eigen woorden: "Ik verdiende niet minder. Ik wist eindelijk hoeveel ik al die tijd al had verdiend."
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Geldt dit op dezelfde manier voor FOP Groep 2 (vast bedrag eenmalige belasting)?

De berekening wijzigt licht omdat Groep 2 een vaste maandelijkse belasting heeft in plaats van 5% van de omzet, maar de structuur van vier lagen is identiek. Wettelijke kosten zijn een bekende vaste post; de rest blijft hetzelfde.
Wat als ik een FOP Groep 3 ben met 3% + btw in plaats van 5%?
Zelfde structuur, licht andere Laag 2. Het tarief van 3% plus btw verandert de belastingpost, maar elke andere laag (zakelijke kosten, reserves) wordt op dezelfde manier berekend. Groep 3 met btw vereist ook nauwkeurigere boekhouding in Laag 3, omdat btw-teruggave op uitgaven bijgehouden moet worden.
Hoeveel moet ik opzijzetten voor rustige maanden?
Twee tot drie maanden aan vaste maandelijkse kosten (huur, abonnementen, boekhouder, ЄСВ). Voor een typische zzp-consultant in Oekraïne is dat een reserve van ₴60K–₴120K. Bouw dit op over 6–12 maanden met automatische maandelijkse overschrijvingen, niet in één grote stap.
Is 15–20% van het netto-inkomen voor persoonlijk pensioen realistisch als FOP?
Het voelt ongemakkelijk als je het voor het eerst probeert. Na twee of drie maanden wordt het normaal. De eigenaren die het echt consequent doen, zijn degenen die de overschrijving automatiseren zodra het inkomen binnenkomt — voordat ze het geld "zien" als beschikbaar om uit te geven.
Wat is de makkelijkste manier om dit alles bij te houden zonder boekhouder te worden?
Minimaal twee aparte rekeningen: je operationele FOP-rekening en een reserverekening. Een eenvoudige indeling van uitgaven (wettelijk / tools / kantoor / reserves / privé). Ofwel een spreadsheet die je één keer per week invult, ofwel een tool die het automatisch doet vanuit bankfeeds. De meeste FOP's hebben niets ingewikkelders nodig dan dit — de waarde zit in consistentie, niet in complexiteit.
Moet ik mijn werktijd als kosten meerekenen?
Voor het bepalen van je prijsstelling — ja. Voor het berekenen van je werkelijke winst — nee, want er is geen daadwerkelijke geldstroom naar buiten. Maar het kennen van je effectieve netto-inkomen per uur (werkelijke winst ÷ gewerkte uren) is het beste getal om te gebruiken bij de beslissing of je volgend kwartaal je tarieven verhoogt.
Nog vragen?
We beantwoorden ze graag.


Finmap support



