


Tabla de contenidos
Inicio
/
Blog
/
100.000 ₴ de ingresos, 62.000 ₴ en la mano: cómo calcular el beneficio real siendo autónomo (FOP) en Ucrania

932

9 min

17.06.2026
100.000 ₴ de ingresos, 62.000 ₴ en la mano: cómo calcular el beneficio real siendo autónomo (FOP) en Ucrania

Sergiy Shuldik
Financial Expert at Finmap
"Tuve un buen año. 1.200.000 ₴ en la cuenta del FOP. Luego abrí mis ahorros y vi 340.000 ₴. ¿A dónde fueron a parar los 860.000 ₴?"
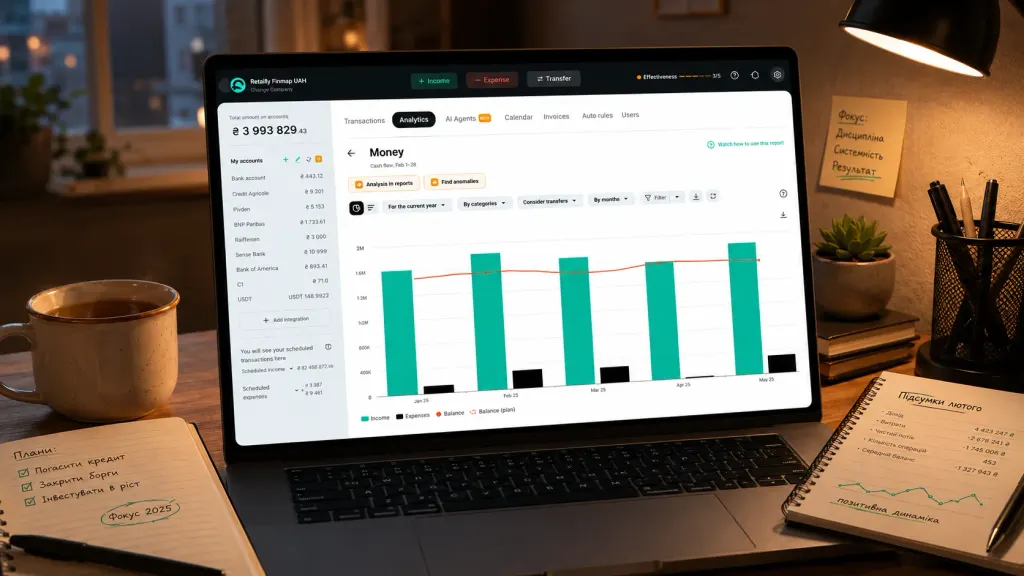
Era el último domingo de diciembre. Esa clase de noche en la que los dueños de pequeños negocios —sobre todo los FOP ucranianos— se sientan con una calculadora y una copa de algo, tratando de entender el año que acaba de terminar.
Un consultor de IT bajo el régimen FOP Grupo 3 (5% de impuesto único) abrió su aplicación bancaria. Ingresos del año: 1.200.000 ₴. Aproximadamente 100.000 ₴ al mes. Con cualquier criterio razonable, un año exitoso.
Luego abrió sus ahorros personales. 340.000 ₴.
Las cuentas no cuadraban. No se había comprado un coche. No había hecho ninguna reforma importante. Se había tomado unas vacaciones cortas. No le había prestado dinero a nadie. ¿A dónde habían ido a parar los 860.000 ₴?
Esta es la historia del tipo de contabilidad que la mayoría de los autónomos ucranianos nunca hace, y de lo que cambia en el momento en que por fin la hacen.
La paradoja: los ingresos no son la renta, la renta no es el beneficio, el beneficio no es lo que te queda
Si eres FOP, tu cuenta bancaria muestra una sola cifra: el dinero que entró. La miras y te sientes rico, o estresado, según el mes. Luego la mayoría de los dueños restan mentalmente el impuesto único (ЄП) y el ЄСВ, y llaman a lo que queda "mi renta".
Este es el primer error. Hay cuatro capas entre el dinero de la cuenta del FOP y el dinero que realmente puedes gastar en tu vida, y los dueños de FOP se saltan tres de ellas con regularidad.
Capa 1 — Ingresos. El total de todos los pagos de clientes que entran en la cuenta del FOP durante el año. La cifra que se siente como éxito.
Capa 2 — Después de los costes regulatorios. El ЄП (5% de los ingresos) y el ЄСВ (una contribución mensual fija). Para un FOP de 1,2 millones de ₴, eso son aproximadamente 60.000 + 30.000 = 90.000 ₴ de los ingresos.
Capa 3 — Después de los costes del negocio. Suscripciones de herramientas y software. Los honorarios mensuales del contador. Coworking u oficina. Equipos que se desgastan. Cursos profesionales. Comisiones bancarias. Nada de esto es "lujo": es el coste real de llevar el negocio.
Capa 4 — El dinero real que te queda. El dinero que sobra después de haber apartado reservas para meses flojos, reposición de equipos, tu propia jubilación y las obligaciones financieras personales que dependen de los ingresos del FOP (medicina privada, ahorro familiar, impuestos del próximo trimestre).
La cifra que la mayoría de los FOP llaman "mi renta" se sitúa entre la Capa 2 y la Capa 3, y la diferencia entre eso y la Capa 4 es exactamente la brecha que nuestro consultor de IT no lograba explicarse aquel domingo por la noche.
Las cuatro capas, calculadas sobre un año de 1,2 millones ₴
Estas son cifras reales del consultor, mantenidas en el anonimato pero típicas de un consultor de IT en su tercer año, bajo el régimen FOP Grupo 3, que presta servicios tanto a clientes ucranianos como de la UE.
Capa 1 — Ingresos. Anual: 1.200.000 ₴. Promedio mensual: 100.000 ₴.
Capa 2 — Después de los costes regulatorios.
- Impuesto único 5%: −60.000 ₴
- Contribuciones al ЄСВ: −26.400 ₴
- Comisiones bancarias de conversión y tipo de cambio sobre ingresos de la UE: −9.600 ₴
- Total Capa 2: 1.104.000 ₴ (92.000 ₴/mes)
Aquí es donde la mayoría de los FOP se detienen. "Me quedan 92.000 ₴ netos al mes." Se siente cerca de la cifra titular de 100.000 ₴; solo 8.000 ₴ de fricción. Cómodo.
Capa 3 — Después de los costes del negocio.
- Notion, Figma, ChatGPT, GitHub, Loom, hosting en la nube: −48.000 ₴/año
- Contador y contabilidad: −14.400 ₴/año
- Coworking (parte del año, 6 meses): −42.000 ₴/año
- Depreciación de equipos (renovación del portátil, monitor, silla amortizados): −30.000 ₴/año
- Cursos profesionales y libros: −24.000 ₴/año
- Total Capa 3: 945.600 ₴ (78.800 ₴/mes)
Ya un 22% menos que "gané 100.000 ₴ al mes". Pero esta es la cifra que un contador occidental llamaría "renta neta del negocio", y aún no es lo que el dueño del FOP se lleva a casa.
Capa 4 — El dinero real que queda (la capa que los FOP olvidan que existe).
- Reserva para meses flojos (colchón de 3 meses acumulado durante el año): −84.000 ₴/año
- Fondo de reposición de equipos (próximo portátil, próximo monitor): −25.000 ₴/año
- Colchón de medicina privada / salud: −18.000 ₴/año
- Jubilación personal / ahorro a largo plazo (15% del neto): −75.000 ₴/año
- Total Capa 4: 743.600 ₴ (62.000 ₴/mes)
El dinero real que se lleva a casa es de 62.000 ₴ al mes, no 100.000 ₴. Una reducción del 38% respecto a la cifra titular de ingresos. Y no porque el consultor fuera derrochador, sino porque cada línea de arriba es un coste de llevar este negocio a un nivel sostenible.
Esta es la cifra que explica los 340.000 ₴ en ahorros. De los 743.000 ₴ reales que se llevó a casa, aproximadamente 400.000 ₴ se gastaron en la vida mensual normal (alquiler, comida, familia, ocio). Quedaron 340.000 ₴. Las cuentas cuadraban, pero solo después de contar honestamente las cuatro capas.
5 costes ocultos que los dueños de FOP se saltan sistemáticamente
En decenas de llamadas de consultoría con autónomos ucranianos, las mismas cinco categorías aparecen una y otra vez como invisibles hasta que se cuentan.
Uno. Reserva para meses flojos. Todo FOP sabe que febrero y agosto son más flojos. Sin embargo, la mayoría no aparta activamente dinero en los meses buenos para suavizar los flojos. Cuando llega un mes flojo, "piden prestado del dinero de impuestos del próximo mes" o recortan sus ahorros personales. Una contabilidad honesta requiere una partida de colchón.
Dos. Amortización de equipos. El portátil que compraste hace tres años por 65.000 ₴ hay que reemplazarlo. La silla ergonómica se desgasta. Tu teléfono se rompe. Nada de esto es "el gasto de este mes", pero es un coste anual inevitable. Repartido en 12 meses, equivale a 2.000–3.000 ₴/mes para un trabajador del conocimiento típico.
Tres. Medicina privada y salud. Existe la sanidad estatal, pero la mayoría de los FOP terminan pagando de su bolsillo en los momentos importantes. Una partida planificada de 1.500 ₴/mes para reservas médicas resulta más barata, menos estresante, y convierte un "gasto sorpresa" en uno presupuestado.
Cuatro. Jubilación personal / ahorro a largo plazo. Un FOP no tiene un empleador que le construya una pensión. Si no ahorras tú mismo a largo plazo, nadie lo hará. La recomendación estándar —del 15 al 20% de la renta neta destinado al ahorro a largo plazo— es exactamente la partida que "empezaré el año que viene" nunca llega a cumplirse.
Cinco. Impuestos del próximo trimestre. Este es sutil. Los impuestos del FOP se pagan trimestralmente, y muchos dueños usan el próximo pago de impuestos como "efectivo temporal" en su cuenta entre trimestres. Esto funciona hasta que un trimestre es más flojo de lo esperado. Entonces el dinero de impuestos "hace falta" en otra parte, y el siguiente trimestre queda en números rojos.
El patrón en los cinco casos es el mismo. Ninguno de estos costes se siente como un gasto "real" el mes en que no ocurren. Se sienten como ahorro. Así que los FOP se sienten más ricos de lo que son, hasta el mes en que necesitan gastar ese dinero y descubren que ya no está.
La fórmula: cómo calcular tu beneficio real
La fórmula en sí no es complicada. La disciplina está en aplicarla de verdad cada mes, no una vez al año en diciembre.
Beneficio real = Ingresos − Costes regulatorios − Costes del negocio − Reservas
En la práctica, eso se traduce en cuatro pasos mensuales que llevan unos 30 minutos una vez al mes.
Paso uno — registra cada entrada. Todos los abonos a la cuenta del FOP, por cliente y proyecto. La mayoría de los dueños hacen esto bien. El banco hace la mayor parte del trabajo.
Paso dos — resta los costes regulatorios en el momento de la entrada. En cuanto llega un pago, mueve mentalmente (o realmente, con una transferencia) un 5% a una subcuenta de impuestos. Mueve también el ЄСВ del mes en curso. Esto evita que te sientas más rico de lo que eres.
Paso tres — controla los costes del negocio mensualmente, no anualmente. Cada suscripción, cada herramienta, cada café con un cliente que en realidad fue por negocios. La mayoría de los FOP subestiman esta categoría entre un 30 y un 50% porque olvidan las suscripciones anuales, los cursos ocasionales y las compras pequeñas.
Paso cuatro — aparta reservas, cada mes, de forma automática. Abre una subcuenta de ahorro separada. Mueve una cantidad mensual fija el día en que llega el pago del FOP, no el día antes de la temporada de impuestos. Las reservas que configuras para que sean automáticas realmente se acumulan. Las reservas que requieren fuerza de voluntad, no.
El resultado es una cifra en la que puedes confiar. Suele ser entre un 30 y un 40% más baja que tus ingresos titulares. Es lo que realmente puedes gastar en tu vida sin pedirle prestado en secreto a tu yo futuro.
Lo que cambió cuando conoció la cifra real
El descubrimiento del consultor de que su dinero real disponible era de 62.000 ₴/mes, y no de 100.000 ₴/mes, cambió tres cosas al año siguiente.
Tarifas. Subió su tarifa por hora un 15% para clientes nuevos en el primer trimestre, el primer aumento así en tres años. No arbitrariamente, sino a partir de darse cuenta de que sus tarifas cotizadas asumían una visión de ingresos de "Capa 2", que había subestimado en silencio el coste de llevar su negocio.
Mezcla de clientes. Dejó a dos clientes que sistemáticamente pagaban tarde y necesitaban más de 30 días para cobrar. Las cuentas mostraban ahora que "25.000 ₴/mes de un cliente que paga tarde" era en realidad más cercano a 15.000 ₴ una vez descontado el estrés del flujo de caja y el tiempo administrativo. Los reemplazó por dos clientes nuevos con plazos de pago más cortos.
Expectativas personales. Y, lo más importante, dejó de sentirse vagamente culpable por no ahorrar más. 62.000 ₴/mes no son 100.000 ₴/mes. Conocer la cifra real significó tomar decisiones reales sobre el estilo de vida, el presupuesto familiar y los objetivos a largo plazo, en lugar de funcionar sobre una ficción.
La frase más citada de aquel año, en sus propias palabras: "No gané menos. Simplemente por fin supe cuánto había estado ganando todo este tiempo."
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Esto aplica igual al FOP Grupo 2 (impuesto único de importe fijo)?

Los números cambian un poco porque el Grupo 2 tiene un impuesto mensual fijo en lugar del 5% de los ingresos, pero la estructura de cuatro capas es idéntica. Los costes regulatorios son una partida fija conocida; el resto se calcula igual.
¿Y si soy FOP Grupo 3 con 3% + IVA en lugar de 5%?
Misma estructura, con la Capa 2 ligeramente distinta. La tasa del 3% más el IVA cambia la línea de impuestos, pero el resto de capas (costes del negocio, reservas) se calculan igual. El Grupo 3 con IVA también exige llevar la Capa 3 con más cuidado, porque hay que hacer seguimiento de la recuperación del IVA en los gastos.
¿Cuánto debería apartar para los meses flojos?
De dos a tres meses de costes mensuales fijos (alquiler, suscripciones, contador, ЄСВ). Para un consultor autónomo típico en Ucrania, eso es una reserva de 60.000–120.000 ₴. Constrúyela a lo largo de 6 a 12 meses con transferencias mensuales automáticas, no de una sola vez.
¿Es realista destinar un 15–20% de la renta neta a la jubilación personal siendo FOP?
Se siente incómodo la primera vez que lo pruebas. Después de dos o tres meses se vuelve normal. Los dueños que realmente lo hacen de forma constante son los que automatizan la transferencia en cuanto llega el ingreso, antes de "ver" ese dinero como disponible para gastar.
¿Cuál es la forma más sencilla de llevar todo esto sin convertirse en contador?
Como mínimo, dos cuentas separadas: tu cuenta operativa de FOP y una cuenta de reservas. Una categorización sencilla de gastos (regulatorio / herramientas / oficina / reservas / personal). Ya sea una hoja de cálculo que rellenas una vez por semana o una herramienta que lo hace automáticamente a partir de los movimientos bancarios. La mayoría de los FOP no necesitan nada más elaborado que esto: el valor está en la constancia, no en la complejidad.
¿Debería contar mi tiempo de trabajo como un coste?
Para decidir tus tarifas, sí. Para calcular el beneficio real, no, porque no hay una salida real de dinero. Pero conocer tu ingreso efectivo por hora (beneficio real ÷ horas trabajadas) es el mejor dato para decidir si subir tus tarifas el próximo trimestre.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



