


Cuprins

969

9 min

17.06.2026
₴100.000 venituri, ₴62.000 în mână: cum calculează un FOP ucrainean profitul real
Sergiy Shuldik
Financial Expert at Finmap
"Am avut un an bun. ₴1,2 milioane în contul de FOP. Apoi mi-am deschis economiile și am văzut ₴340.000. Unde s-au dus ₴860.000?"
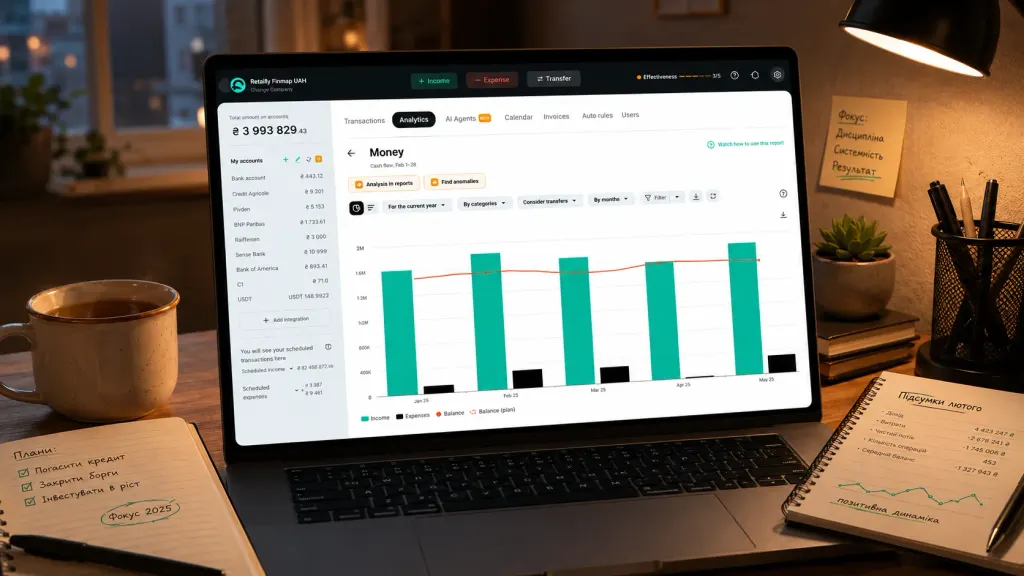
Era ultima duminică din decembrie. Genul de seară în care proprietarii de afaceri mici — mai ales FOP-urile ucrainene — se așază cu un calculator și un pahar de ceva, încercând să înțeleagă anul care tocmai s-a încheiat.
Un consultant IT pe FOP Grupa 3 (Taxă Unică 5%) și-a deschis aplicația bancară. Venituri pe an: ₴1.200.000. Aproximativ ₴100.000 pe lună. După orice măsură rezonabilă, un an de succes.
Apoi și-a deschis economiile personale. ₴340.000.
Cifrele nu se potriveau. Nu cumpărase o mașină. Nu făcuse o renovare majoră. Făcuse o singură vacanță scurtă. Nu împrumutase bani nimănui. Unde se duseseră ₴860.000?
Aceasta este povestea tipului de contabilitate pe care majoritatea FOP-urilor ucrainene nu o fac niciodată — și ce se schimbă în momentul în care, în sfârșit, o fac.
Paradoxul: venitul nu e câștig, câștigul nu e profit, profitul nu e ce rămâne în buzunar
Dacă ești FOP, contul tău bancar arată un singur număr: banii care au intrat. Te uiți la el și te simți bogat, sau stresat, în funcție de lună. Majoritatea proprietarilor scad apoi mental Taxa Unică (ЄП) și ЄСВ — și numesc ce rămâne „venitul meu".
Aceasta este prima greșeală. Există patru straturi între banii din contul de FOP și banii pe care îi poți cheltui de fapt pe viața ta — iar proprietarii de FOP sar în mod obișnuit peste trei dintre ele.
Stratul 1 — Venituri. Totalul tuturor plăților de la clienți care ajung în contul de FOP pe parcursul anului. Numărul care pare a fi succesul.
Stratul 2 — După costurile de reglementare. ЄП (5% din venituri) și ЄСВ (o contribuție lunară fixă). Pentru un FOP cu ₴1,2 mil., asta înseamnă aproximativ ₴60.000 + ₴30.000 = ₴90.000 din venituri.
Stratul 3 — După costurile de afaceri. Instrumente și abonamente software. Onorariul lunar al contabilului. Co-working sau birou. Echipamente care se uzează. Cursuri profesionale. Comisioane bancare. Nimic din toate acestea nu e „lux" — este costul real al rulării afacerii.
Stratul 4 — Venitul net real. Banii care rămân după ce ai pus deoparte rezerve pentru lunile slabe, înlocuirea echipamentelor, propria pensie și obligațiile financiare personale care se adaugă peste venitul din FOP (asistență medicală privată, economii pentru familie, taxele pentru trimestrele viitoare).
Numărul pe care majoritatea FOP-urilor îl numesc „venitul meu" se situează undeva între Stratul 2 și Stratul 3 — iar diferența dintre acesta și Stratul 4 este exact decalajul pe care consultantul nostru IT nu-l putea explica în acea seară de duminică.
Cele patru straturi — calculate pentru un an cu venituri de ₴1,2 mil.
Iată cifrele reale ale consultantului, păstrate anonime, dar tipice pentru un consultant IT la al treilea an, pe FOP Grupa 3, care prestează servicii atât pentru clienți ucraineni, cât și din UE.
Stratul 1 — Venituri. Anual: ₴1.200.000. Medie lunară: ₴100.000.
Stratul 2 — După costurile de reglementare.
- Taxa Unică 5%: −₴60.000
- Contribuții ЄСВ: −₴26.400
- Comisioane bancare de conversie și FX pe venitul din UE: −₴9.600
- Total Stratul 2: ₴1.104.000 (₴92.000/lună)
Aici se opresc majoritatea FOP-urilor. „Rămân cu ₴92K pe lună net." Pare aproape de cifra de ₴100K afișată — doar ₴8K diferență. Confortabil.
Stratul 3 — După costurile de afaceri.
- Notion, Figma, ChatGPT, GitHub, Loom, găzduire cloud: −₴48.000/an
- Contabil + evidență contabilă: −₴14.400/an
- Co-working (parțial, 6 luni): −₴42.000/an
- Amortizare echipamente (laptop nou, monitor, scaun amortizate): −₴30.000/an
- Cursuri profesionale + cărți: −₴24.000/an
- Total Stratul 3: ₴945.600 (₴78.800/lună)
Deja cu 22% mai puțin decât „am câștigat ₴100K/lună". Dar acesta e numărul pe care un contabil occidental l-ar numi „venit net din afacere" — și tot nu e ce ia acasă proprietarul de FOP.
Stratul 4 — Venitul net real (stratul pe care FOP-urile uită că există).
- Rezervă pentru lunile slabe (buffer de 3 luni construit pe parcursul anului): −₴84.000/an
- Fond pentru înlocuirea echipamentelor (următorul laptop, următorul monitor): −₴25.000/an
- Rezervă pentru asistență medicală privată: −₴18.000/an
- Pensie personală / economii pe termen lung (15% din net): −₴75.000/an
- Total Stratul 4: ₴743.600 (₴62.000/lună)
Venitul net real este de ₴62.000 pe lună, nu ₴100.000. O reducere de 38% față de venitul afișat. Și nu pentru că era risipitor consultantul — ci pentru că fiecare linie de mai sus este un cost al rulării acestei afaceri la un nivel sustenabil.
Acesta este numărul care explică cele ₴340.000 din economii. Din venitul net real de ₴743K, aproximativ ₴400K fuseseră cheltuiți pe viața lunară normală (chirie, mâncare, familie, relaxare). Au rămas ₴340K. Cifrele s-au potrivit — dar numai după ce cele patru straturi au fost numărate onest.
5 costuri ascunse pe care proprietarii de FOP le sar constant
În zeci de sesiuni de consultanță cu FOP-uri ucrainene, aceleași cinci categorii apar mereu ca fiind invizibile până sunt numărate.
Unu. Rezerva pentru lunile slabe. Fiecare FOP știe că februarie și august sunt mai slabe. Totuși, majoritatea nu pun activ deoparte bani în lunile bune pentru a echilibra lunile slabe. Când vine o lună slabă, „împrumută" din banii pentru taxele lunii următoare sau taie din economiile personale. O contabilitate onestă necesită o linie separată de rezervă.
Doi. Amortizarea echipamentelor. Laptopul cumpărat acum trei ani cu ₴65.000 trebuie înlocuit. Scaunul ergonomic se uzează. Telefonul se strică. Niciuna dintre acestea nu este „cheltuiala din luna asta" — dar sunt un cost anual inevitabil. Împărțite pe 12 luni, ajung la ₴2.000–3.000/lună pentru un lucrător intelectual obișnuit.
Trei. Asistență medicală privată și sănătate. Asistența medicală de stat există, dar majoritatea FOP-urilor ajung să plătească din buzunar pentru momentele importante. O linie planificată de ₴1.500/lună pentru rezerve medicale este mai ieftină, mai puțin stresantă și transformă o „cheltuială surpriză" într-una bugetată.
Patru. Pensie personală / economii pe termen lung. Un FOP nu are un angajator care să-ți construiască o pensie. Dacă nu economisești tu însuți pe termen lung, nu o va face nimeni. Recomandarea standard — 15–20% din venitul net direcționat spre economii pe termen lung — este exact linia la care „încep anul viitor" nu se întâmplă niciodată.
Cinci. Taxele pentru trimestrele viitoare. Aceasta e mai subtilă. Taxele FOP se plătesc trimestrial, iar mulți proprietari folosesc plata fiscală viitoare ca „numerar temporar" în cont între trimestre. Funcționează până când un trimestru e mai slab decât se aștepta. Atunci banii pentru taxe sunt „necesari" în altă parte, iar trimestrul următor rămâne în minus.
Tiparul e același la toate cinci. Niciunul dintre aceste costuri nu pare o cheltuială „reală" în luna în care nu apare. Par economii. Așa că FOP-urile se simt mai bogate decât sunt — până în luna în care trebuie să cheltuiască banii și descoperă că sunt deja duși.
Formula: cum îți calculezi profitul real
Formula în sine nu este complicată. Disciplina stă în a o aplica efectiv în fiecare lună, nu o dată pe an, în decembrie.
Profit Real = Venituri − Costuri de reglementare − Costuri de afaceri − Rezerve
În practică, asta se traduce în patru pași lunari, care durează în jur de 30 de minute pe lună.
Pasul unu — înregistrează fiecare intrare. Toate creditările din contul de FOP, pe client și pe proiect. Majoritatea proprietarilor se descurcă bine aici. Banca face cea mai mare parte a muncii.
Pasul doi — scade costurile de reglementare în momentul încasării. De îndată ce sosește o plată, mută mental (sau efectiv, printr-un transfer) 5% într-un subcont pentru taxe. Mută și ЄСВ pentru luna curentă. Asta te oprește să te simți mai bogat decât ești.
Pasul trei — urmărește costurile de afaceri lunar, nu anual. Fiecare abonament, fiecare instrument, fiecare cafea cu un client care a fost de fapt pentru afacere. Majoritatea FOP-urilor subestimează această categorie cu 30–50%, pentru că uită abonamentele anuale, cursurile ocazionale și cumpărăturile mici.
Pasul patru — pune deoparte rezerve, în fiecare lună, automat. Deschide un subcont separat pentru economii. Mută o sumă lunară fixă chiar în ziua în care sosește plata în contul de FOP — nu în ziua dinaintea sezonului fiscal. Rezervele configurate să fie automate chiar se acumulează. Rezervele care necesită voință nu.
Rezultatul este un număr în care poți avea încredere. De obicei este cu 30–40% mai mic decât venitul afișat. Este ceea ce poți cheltui de fapt pe viața ta, fără să te împrumuți pe ascuns de la propriul tău viitor.
Ce s-a schimbat odată ce a aflat cifra
Descoperirea consultantului că venitul lui net real era de ₴62K/lună, nu ₴100K/lună, a schimbat trei lucruri în anul următor.
Prețurile. Și-a majorat tariful orar cu 15% pentru clienții noi în T1 — prima majorare de acest fel în trei ani. Nu arbitrar — bazat pe realizarea că tarifele lui cotate presupuneau o viziune de „Stratul 2" asupra venitului, care subestima în tăcere costul rulării afacerii sale.
Mixul de clienți. A renunțat la doi clienți care plăteau constant cu întârziere și necesitau peste 30 de zile pentru încasare. Calculul arăta acum că „₴25K/lună de la un client care plătește cu întârziere" era de fapt mai aproape de ₴15K, dacă țineai cont de stresul asupra cash flow-ului și de timpul administrativ. I-a înlocuit cu doi clienți noi, cu termene de plată mai scurte.
Așteptările personale. Cel mai important, a încetat să se mai simtă vag vinovat că nu economisește mai mult. ₴62K/lună nu este ₴100K/lună. Cunoașterea cifrei reale a însemnat luarea unor decizii reale despre stilul de viață, bugetul familiei și obiectivele pe termen lung — în loc să funcționeze pe o ficțiune.
Cea mai citată replică din acel an, în cuvintele lui: „Nu am câștigat mai puțin. Pur și simplu, în sfârșit, am aflat cât câștigasem de fapt tot timpul."
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Se aplică la fel și pentru FOP Grupa 2 (taxă unică sumă fixă)?

Calculul se schimbă ușor, deoarece Grupa 2 are o taxă lunară fixă în loc de 5% din venituri, dar structura pe patru straturi este identică. Costurile de reglementare sunt o linie fixă cunoscută; restul rămâne la fel.
Ce se întâmplă dacă sunt FOP Grupa 3 cu 3% + TVA în loc de 5%?
Aceeași structură, cu un Strat 2 ușor diferit. Cota de 3% plus TVA modifică linia de taxe, dar toate celelalte straturi (costuri de afaceri, rezerve) se calculează la fel. Grupa 3 cu TVA necesită și o contabilitate mai atentă la Stratul 3, deoarece recuperarea TVA-ului pe cheltuieli trebuie urmărită.
Cât ar trebui să pun deoparte pentru lunile slabe?
Două până la trei luni de costuri lunare fixe (chirie, abonamente, contabil, ЄСВ). Pentru un consultant independent tipic din Ucraina, asta înseamnă o rezervă de ₴60K–₴120K. Construiește-o pe parcursul a 6–12 luni prin transferuri lunare automate, nu printr-o singură mișcare mare.
Este realist 15–20% din venitul net pentru pensia personală, ca FOP?
Se simte inconfortabil când încerci prima dată. După două-trei luni devine normal. Proprietarii care chiar fac asta constant sunt cei care automatizează transferul imediat ce sosește venitul — înainte să „vadă" banii ca disponibili pentru cheltuit.
Care e cel mai simplu mod de a urmări toate acestea fără să devii contabil?
Minimum două conturi separate: contul tău operațional de FOP și un cont de rezerve. O clasificare simplă a cheltuielilor (reglementare / instrumente / birou / rezerve / personal). Fie un tabel pe care îl completezi o dată pe săptămână, fie un instrument care face asta automat din extrasele bancare. Majoritatea FOP-urilor nu au nevoie de ceva mai elaborat decât atât — valoarea stă în consecvență, nu în complexitate.
Ar trebui să-mi contabilizez timpul de lucru drept cost?
Pentru a decide prețurile — da. Pentru a calcula profitul real — nu, pentru că nu există o ieșire efectivă de bani. Dar cunoașterea venitului tău orar efectiv (profit real ÷ ore lucrate) este cel mai bun număr de folosit atunci când decizi dacă majorezi tarifele în trimestrul următor.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



