


Inhoudsopgave
Home
/
Blog
/
Wat een financieel managementplatform is — en waarom het niet zomaar boekhoudsoftware in een browser is

291

12 min

25.06.2026
Wat een financieel managementplatform is — en waarom het niet zomaar boekhoudsoftware in een browser is

Sergiy Shuldik
Financial Expert at Finmap
"Tegen jaar vijf had ik vier verschillende financiële tools geprobeerd. Elke tool was uitstekend in waar hij voor gebouwd was. Geen enkele deed wat ik echt nodig had."
Een ondernemer die een klein adviesbureau runt, nam me op een middag mee door haar toolgeschiedenis. Het was een herkenbaar verhaal.
Jaar één was Excel. Ze bouwde één spreadsheet — omzet per klant, uitgaven per categorie, een lopende saldoschatting. Het werkte. Tegen het einde van jaar twee had de spreadsheet vier tabbladen, drie valuta, kapotte koppelingen tussen cellen, en een diepe angst om hem te openen.
Jaar drie stapte ze over op echte boekhoudsoftware — 1C / QuickBooks / vergelijkbaar. De boekhouder was er dol op. Belastingaangiftes werden makkelijker. Maandrapporten werden automatisch gegenereerd. Maar toen ze het zelf opende, zag ze schermen vol journaalposten, rekeningschema-codes en wettelijke rapporten — gebouwd voor iemand die boekhouden kende. Zij niet.
Jaar vier voegde ze daar een "BI-tool" aan toe — Power BI met aangepaste dashboards die een externe consultant opzette. De dashboards zagen er prachtig uit. De eerste maand werden ze correct ververst. Tegen de derde maand was de onderliggende datastructuur veranderd en waren drie grafieken stilletjes kapot. Tegen maand zes keek ze naar cijfers die ze niet vertrouwde.
Jaar vijf stopte ze met proberen de stack te repareren en stelde een andere vraag: welk type tool was er eigenlijk voor gebouwd om een eigenaar zoals ik te helpen beslissingen te nemen? Het antwoord bleek een andere softwarecategorie dan de vorige drie — geen boekhouding, geen BI, geen spreadsheet, maar iets dat bestaat in de ruimte daartussen.
Die categorie heeft een naam. Het heet een financieel managementplatform. De meeste eigenaren hebben de term nog nooit gehoord, omdat deze softwarecategorie jonger is dan de andere. Dit artikel gaat over wat het is, wat het doet, en hoe het zich verhoudt tot de tools die je waarschijnlijk al hebt geprobeerd.
De paradox: elke tool was goed in zijn werk
Het verhaal hierboven bevat een aanwijzing die de meeste eigenaren missen. Alle vier de tools die ze probeerde, waren oprecht goed in waar ze voor gebouwd waren.
- Excel is de meest flexibele software ooit gemaakt. Het laat je alles bouwen. Het laat je ook alles kapotmaken.
- Boekhoudsoftware is ontworpen voor boekhouders. De taak ervan is de boeken nauwkeurig bij te houden en fiscaal correcte output te produceren. Dat doet het uitstekend.
- BI-tools zijn ontworpen voor analisten. Hun taak is schone data om te zetten in mooie grafieken. Met schone data doen ze dat uitstekend.
- Spreadsheets, boekhoudsoftware en BI-tools bedienen allemaal specifieke gebruikers met specifieke behoeften.
De ontbrekende gebruiker is de eigenaar. De eigenaar wil geen eigen spreadsheet bouwen, wil geen journaalposten lezen, en wil geen datapijplijn van een BI-tool onderhouden. De eigenaar wil naar één scherm kijken en vier vragen beantwoorden: hoeveel cash heb ik, wat komt eraan, wat moet ik deze week doen, en wat moet ik dit kwartaal doen? Geen van de bestaande toolcategorieën was ontworpen om deze vier vragen rechtstreeks te beantwoorden.
Een financieel managementplatform is de softwarecategorie die specifiek bestaat om ze te beantwoorden.
Wat een financieel managementplatform eigenlijk is
Een definitie zonder marketingtaal:
Een financieel managementplatform is software die specifiek is ontworpen om bedrijfseigenaren en financiële leiders te helpen de financiële staat van hun bedrijf te zien, erover te beslissen en ernaar te handelen — over alle rekeningen heen, in actuele en toekomstgerichte weergaven, zonder dat boekhoudkundige training of technische inrichting nodig is.
Drie dingen zijn belangrijk in die zin.
"Specifiek ontworpen voor eigenaren en financiële leiders." Niet voor boekhouders. Niet voor analisten. Niet voor de belastingdienst. De primaire gebruiker is de persoon wiens beslissingen het bedrijf laten bewegen — en de volledige interface, workflow en rapportstructuur gaan uit van die gebruiker, niet van een ander.
"Over alle rekeningen heen, in actuele en toekomstgerichte weergaven." Boekhoudsoftware richt zich op transacties uit het verleden in gereguleerde formaten. Een managementplatform brengt alles samen (meerdere banken, meerdere valuta, betalingsverwerkers, contant geld) en produceert actuele weergaven (waar het bedrijf vandaag staat) en toekomstgerichte weergaven (wat er staat te gebeuren). Het is niet alleen een historisch overzicht — het is een werkoppervlak voor beslissingen.
"Zonder dat boekhoudkundige training of technische inrichting nodig is." De killer-feature is niet de dashboards of de berekeningen — het is de afwezigheid van drempels. Een financieel managementplatform produceert managementboekhouding-output (operationele W&V, betalingskalender, financieel model, dashboard) zonder dat de eigenaar hoeft te weten wat elk van deze dingen technisch inhoudt. De vier kernartefacten worden geïntroduceerd in het ankerartikel — Managementboekhouding uitgelegd →
De zes functies die een echt platform vervult
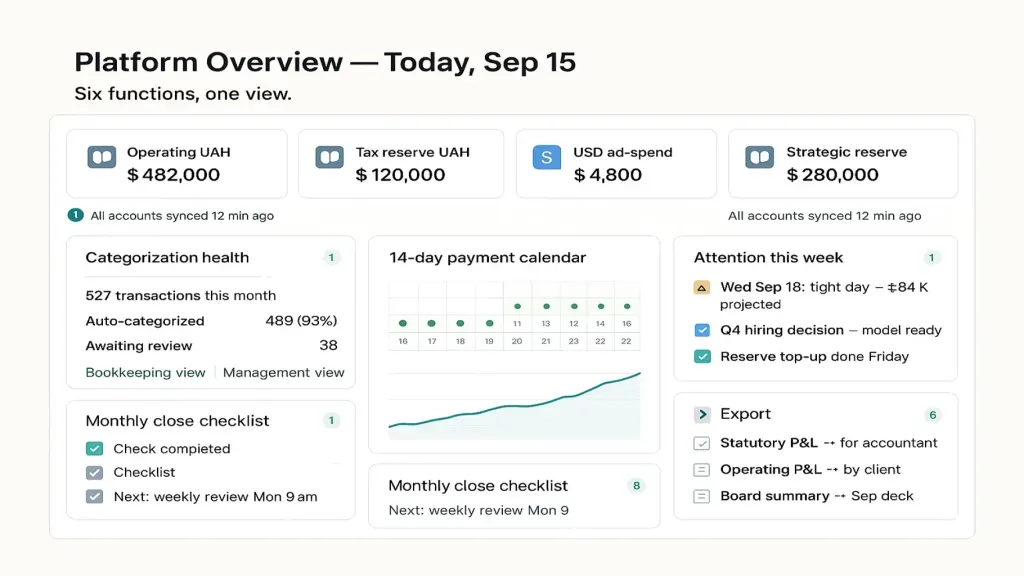
Als je de marketingtaal wegneemt, vervult een echt financieel managementplatform zes functies. Een tool die een van deze mist, is iets anders — een boekhoud-app, een bankaggregator, een dashboardbouwer — maar geen volwaardig managementplatform.
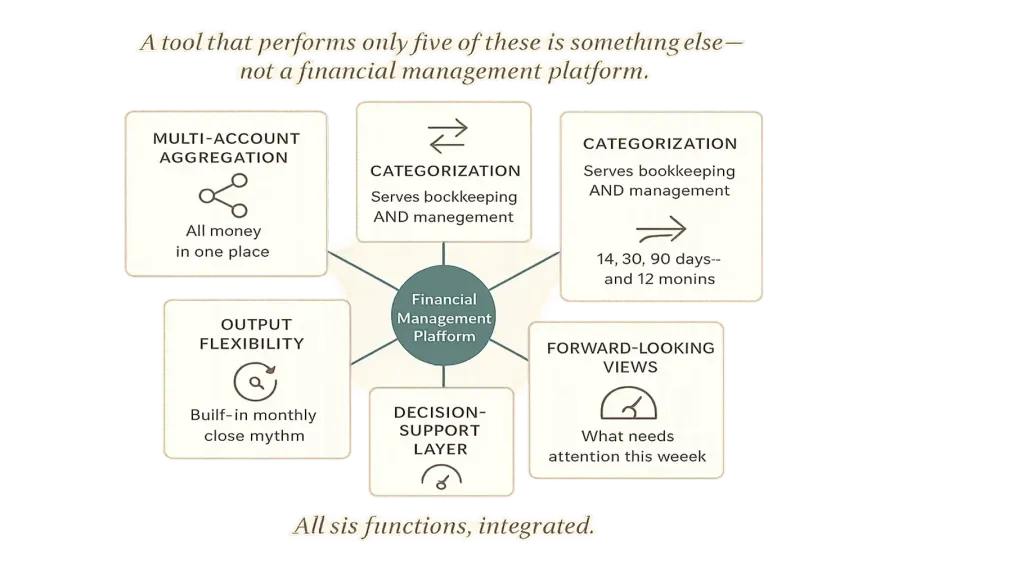
Functie twee — categorisatie die zowel boekhouding als management dient. Elke transactie krijgt genoeg detail om zowel de boekhouder (belastingcategorieën) als de eigenaar (per klant, per dienstlijn, per project) te bedienen. De tagstructuur rolt netjes op naar wettelijke categorieën en splitst ook in managementcategorieën, zonder dubbel werk. Het onderscheid tussen boekhouding en management dat dit adresseert, is het onderwerp van artikel #2 → Boekhouding versus managementboekhouding →
Functie drie — toekomstgerichte weergaven. De betalingskalender van 14 tot 90 dagen. Het financieel model voor 12 maanden. Scenariosimulatie voor grote beslissingen. Een platform dat alleen data uit het verleden toont, is slechts een viewer voor boekhoudrapporten — de toekomstgerichte weergaven zijn wat het tot een managementplatform maakt.
Functie vier — laag voor besluitvormingsondersteuning. Een managementdashboard dat de belangrijkste signalen van de week samenvat (cashpositie, runway, ouderdomsanalyse debiteuren, trends in bijdragemarge, aandachtspunten). Waarschuwingen en uitzonderingen, geen platte datadumps. Een platform dat 20 rapporten produceert waar de eigenaar doorheen moet spitten, schiet tekort — het platform moet laten zien wat aandacht nodig heeft.
Functie vijf — workflow en ritme. Ingebouwde ritmes voor de maandafsluiting, wekelijkse review, driemaandelijkse strategische sessie. Herinneringen, checklists, geautomatiseerde rapportgeneratie gekoppeld aan echte kalendergebeurtenissen. Zonder workflow wordt het platform "nog een tabblad dat de eigenaar niet opent." Artikel #12 — Financiële controle — behandelt de ritmekant rechtstreeks.
Functie zes — flexibiliteit in output. Wettelijke weergaven voor de boekhouder, managementweergaven voor de eigenaar, boardroom-klare samenvattingen voor investeerders of adviseurs — allemaal gegenereerd uit dezelfde onderliggende transactiestroom, zonder handmatige herinvoer. Het platform vermenigvuldigt één data-input naar vele passende outputs.
Een tool die vijf hiervan goed doet en er één mist, is onvolledig. De meeste "boekhoudsoftware" vervult functies 1 en 2. De meeste "BI-tools" vervullen functie 4. De meeste spreadsheets proberen alle zes en verzwakken bij drie. Een echt financieel managementplatform is gebouwd rond de integratie van alle zes.
Wat het niet is — het onderscheid met aanpalende tools
De duidelijkste manier om een categorie te begrijpen, is de grenzen ervan te trekken. Een financieel managementplatform is geen:
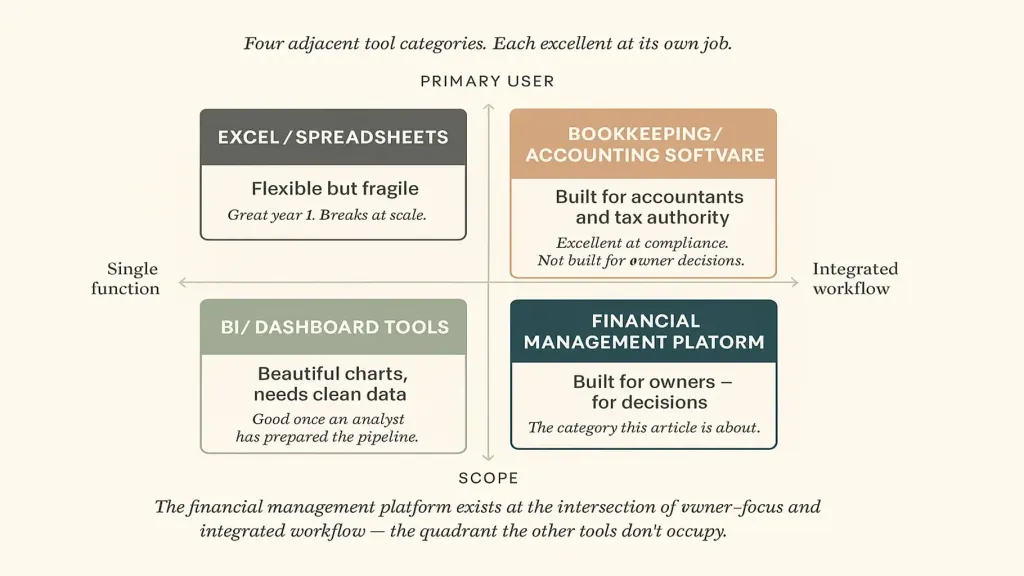
Geen BI-tool. BI-tools (Power BI, Tableau, Looker) zijn algemene datavisualisatiesoftware. Ze kunnen financiële data presenteren zodra die is opgeschoond, gemodelleerd en aangeleverd. Ze kunnen geen betalingskalender uit een bankfeed produceren zonder aanzienlijk inrichtingswerk. Het zijn platforms voor analisten; financiële managementplatforms zijn platforms voor eigenaren.
Geen spreadsheet. Spreadsheets zijn oneindig flexibel en oneindig kwetsbaar. Ze zijn een perfecte tool voor de eerste 6 tot 12 maanden van het financiële leven van een klein bedrijf. Daarna stapelt de onderhoudskost zich op: kapotte formules, versiedrift, handmatige updates die worden overgeslagen, geen audit trail. Een financieel managementplatform vervangt de structurele functies van de spreadsheet, met behoud van flexibiliteit voor de onderdelen die maatwerk moeten blijven.
Geen bankaggregator. Multibank-aggregators (Plaid, Wise's multi-valuta-overzicht) tonen je saldi. Ze categoriseren niet. Ze voorspellen niet. Ze produceren geen W&V. Het zijn de datalaag stroomopwaarts waarop een managementplatform voortbouwt, niet het platform zelf.
Geen CRM-achtig "gevoelsdashboard." Sommige tools gericht op founders produceren aantrekkelijke metric-dashboards die vooral richtinggevend zijn ("omzet ging omhoog," "uitgaven gingen omlaag"). Nuttig voor marketing, onvoldoende voor finance. Een echt financieel managementplatform produceert specifieke, beslissingsklare cijfers (₴84K verwacht saldo op 27 augustus, bijdragemarge van klant B per teamuur), geen richtinggevende gevoelens.
De vorm die uit deze onderscheidingen naar voren komt: een financieel managementplatform bevindt zich op het snijvlak van boekhouding, BI en spreadsheet — en is specifiek ontworpen voor de besluitvorming van de eigenaar.
Voor wie het is (en voor wie niet)
Categorieën bedrijven die het meest profiteren van een financieel managementplatform:
- Door de eigenaar gerunde bedrijven met een jaarlijkse omzet tussen ₴2 miljoen en ₴30 miljoen
- Opzetten met meerdere rekeningen of valuta (3+ rekeningen, FX-blootstelling)
- Dienstenbedrijven met een omzetmix op basis van projecten of retainers
- Bedrijven die snel genoeg groeien dat mentaal bijhouden niet meer betrouwbaar is
- Founders zonder toegewijde CFO- of financieel directeur-resources
- Bedrijven waar de eigenaar de strategische beslissingen neemt (in plaats van volledig te delegeren)
Categorieën die het nog niet nodig hebben:
- Bedrijven zonder omzet of met één rekening, één bank en één klant
- Eenmansbedrijven met minder dan ₴1 miljoen omzet en een eenvoudige kasstroom
- Enterprise-bedrijven (₴100M+) die een volledig ERP nodig hebben
Voor de tussengevallen — beginnende bedrijven die overwegen wanneer ze moeten overstappen — is de vuistregel simpel: op het moment dat je niet meer binnen 30 seconden kunt antwoorden op "hoeveel cash heb ik over al mijn rekeningen heen?", ben je voorbij het punt waarop spreadsheets houdbaar zijn. Dat is de drempel waarop een platform de juiste volgende stap wordt.
Zelf bouwen of kopen
Sommige eigenaren, vooral technische founders, overwegen om hun eigen platform te bouwen — meestal een aangepast dashboard bovenop een database. Dit werkt zelden, om dezelfde redenen waarom de meeste zelfgebouwde interne tools falen:
- De bouw kost 6 tot 12 maanden aandacht die naar het bedrijf zou moeten gaan
- Onderhoud is permanent (bankfeed-API's veranderen, categorieën evolueren, edge cases stapelen zich op)
- De eerste versie lost de problemen op die je al kende; de tweede en derde versie leveren pas echt waarde, en die worden zelden gebouwd
- Een kant-en-klaar platform dat speciaal voor dit doel is gebouwd, is nu goedkoop genoeg dat maatwerk zelden financieel zinvol is onder ₴50M omzet
Het eerlijke antwoord voor de meeste bedrijven: koop het platform, configureer het voor jouw bedrijf, en integreer het in je maandafsluitingsritme. De implementatie duurt dagen, geen maanden.
📌 Zie hoe een financieel managementplatform er in de praktijk uitziet — niet in marketingscreenshots, maar in een werkend voorbeeld van jouw type bedrijf. Boek een Finmap-demo van 20 minuten. We lopen de zes functies door met echte voorbeelddata en laten zien hoe het zou passen in jouw maandafsluiting. [Boek een Finmap-demo →]
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Vervangt een financieel managementplatform mijn boekhouder?

Nee. De boekhouder blijft verantwoordelijk voor compliance, de mechanica van de maandafsluiting en fiscaal specifiek werk. Het platform laat hun werk doorstromen naar managementoutput zonder handmatige herinvoer, en produceert weergaven die de boekhouder normaal niet genereert (betalingskalender, financieel model, beslissingsdashboard). De twee werken samen. Artikel #2 — Boekhouding versus managementboekhouding → behandelt deze taakverdeling.
Vervangt een financieel managementplatform mijn financieel directeur?
Nee, en ook het omgekeerde niet — een financieel directeur zonder platform doet handmatig werk dat het platform zou kunnen overnemen. De beste opzet combineert beide: het platform verzorgt data-aggregatie, categorisatie en rapportgeneratie; de financieel directeur (intern of fractioneel) verzorgt interpretatie, strategische aanbevelingen en structurele beslissingen. Artikel #8 — Uitbestede financieel directeur: wanneer heb je er een nodig → behandelt deze rol specifiek.
Bij welke bedrijfsgrootte moet ik een platform invoeren?
Voor de meeste dienstenbedrijven ligt de praktische drempel bij ₴2–3 miljoen jaaromzet OF 3+ rekeningen OF 5+ medewerkers. Onder deze drempels volstaat meestal een gestructureerde spreadsheet. Erboven overstijgt de onderhoudskost van de spreadsheet binnen maanden de abonnementskost van het platform. Artikel #9 — Financieel management voor een klein bedrijf → behandelt de groottedrempel rechtstreeks.
Kan ik gewoon voor altijd een spreadsheet gebruiken?
Voor een eenmansbedrijf met minder dan ₴1 miljoen omzet, één bank en een handvol klanten — ja, met discipline. Voorbij die schaal stopt de spreadsheet een tool te zijn en wordt het een parttime baan die afleidt van het eigenlijke bedrijf. Eigenaren die na ₴3 miljoen omzet blijven vasthouden aan spreadsheets, hebben vrijwel altijd een verborgen kost — ofwel een onderhoudslast van 5 uur per week, ofwel een rapportagenauwkeurigheid die stilletjes afdrijft.
Hoe lang duurt de implementatie?
Voor een goed gebouwd platform: 1 tot 3 weken configuratie plus parallel draaien. Het trage onderdeel is zelden de technologie — het is de boekhouding schoon genoeg krijgen zodat de output van het platform nauwkeurig is. Artikel #1 — Managementboekhouding uitgelegd → behandelt de basis die op orde moet zijn.
Wat is het verschil met een "CFO-as-a-service"-abonnement?
Een CFO-as-a-service levert een persoon (een ervaren financieel professional die parttime voor jouw bedrijf werkt). Een financieel managementplatform levert software (de tooling die die persoon — of jijzelf — gebruikt). Veel groeiende bedrijven gebruiken beide: de CFO-as-a-service-persoon werkt via het platform om beslissingen en aanbevelingen te leveren. Artikel #8 → bespreekt uitbestede financieel directeuren specifiek.
Nog vragen?
We beantwoorden ze graag.


Finmap support



