


Inhaltsverzeichnis
Startseite
/
Blog
/
Was eine Finanzmanagement-Plattform ist — und warum sie mehr ist als Buchhaltungssoftware im Browser

241

12 Min.

25.06.2026
Was eine Finanzmanagement-Plattform ist — und warum sie mehr ist als Buchhaltungssoftware im Browser

Sergiy Shuldik
Financial Expert at Finmap
"Bis zum fünften Jahr hatte ich vier verschiedene Finanztools ausprobiert. Jedes war hervorragend in dem, wofür es gebaut wurde. Keines tat das, was ich wirklich brauchte."
Eine Gründerin, die eine kleine Beratungspraxis führt, erzählte mir eines Nachmittags ihre Tool-Historie. Es war eine vertraute Geschichte.
Im ersten Jahr war es Excel. Sie baute eine einzige Tabelle — Umsatz pro Kunde, Ausgaben nach Kategorie, eine laufende Saldoschätzung. Es funktionierte. Bis Ende des zweiten Jahres hatte die Tabelle vier Reiter, drei Währungen, kaputte Verknüpfungen zwischen Zellen und eine tiefe Angst, sie zu öffnen.
Im dritten Jahr wechselte sie zu einer richtigen Buchhaltungssoftware — 1C / QuickBooks / Ähnliches. Die Buchhalterin liebte es. Steuererklärungen wurden einfacher. Monatsberichte wurden automatisch erstellt. Aber wenn sie es selbst öffnete, sah sie Bildschirme voller Buchungssätze, Kontenplan-Codes und gesetzlicher Berichte — gebaut für jemanden, der sich mit Buchhaltung auskennt. Sie tat es nicht.
Im vierten Jahr fügte sie ein "BI-Tool" obendrauf hinzu — Power BI mit individuellen Dashboards, die ein externer Berater einrichtete. Die Dashboards sahen wunderschön aus. Im ersten Monat aktualisierten sie sich korrekt. Bis zum dritten Monat hatte sich die zugrunde liegende Datenstruktur verschoben, und drei Diagramme waren stillschweigend kaputt. Bis zum sechsten Monat schaute sie auf Zahlen, denen sie nicht vertraute.
Im fünften Jahr hörte sie auf, den Stack zu reparieren zu versuchen, und stellte eine andere Frage: Welche Art von Tool wurde eigentlich gebaut, um einer Inhaberin wie mir bei Entscheidungen zu helfen? Die Antwort erwies sich als eine andere Softwarekategorie als die vorherigen drei — weder Buchhaltung noch BI noch Tabellenkalkulation, sondern etwas, das in der Lücke zwischen ihnen existiert.
Diese Kategorie hat einen Namen. Sie heißt Finanzmanagement-Plattform. Die meisten Inhaber haben den Begriff noch nie gehört, weil die Tool-Kategorie jünger ist als die anderen. Dieser Artikel handelt davon, was sie ist, was sie tut, und wie sie sich zwischen den Tools einordnet, die Sie wahrscheinlich schon ausprobiert haben.
Das Paradox: Jedes Tool war gut in seiner Aufgabe
Die Geschichte oben enthält einen Hinweis, den die meisten Inhaber übersehen. Alle vier Tools, die sie ausprobierte, waren wirklich gut in dem, wofür sie gebaut wurden.
- Excel ist die flexibelste Software, die je erfunden wurde. Sie lässt Sie alles bauen. Sie lässt Sie auch alles zerstören.
- Buchhaltungssoftware ist für Buchhalter konzipiert. Ihre Aufgabe ist es, die Bücher korrekt zu führen und steuerkonforme Ausgaben zu erstellen. Das macht sie ausgezeichnet.
- BI-Tools sind für Analysten konzipiert. Ihre Aufgabe ist es, saubere Daten in schöne Diagramme zu zerlegen. Bei sauberen Daten machen sie das ausgezeichnet.
- Tabellenkalkulationen, Buchhaltungssoftware und BI-Tools bedienen alle bestimmte Nutzer mit bestimmten Bedürfnissen.
Der fehlende Nutzer ist der Inhaber. Der Inhaber will keine individuelle Tabelle bauen, keine Buchungssätze lesen und keine Datenpipeline eines BI-Tools pflegen. Der Inhaber will auf einen Bildschirm schauen und vier Fragen beantworten: Wie viel Bargeld habe ich, was kommt, was sollte ich diese Woche tun, und was sollte ich dieses Quartal tun? Keine der bestehenden Tool-Kategorien wurde entwickelt, um diese vier Fragen direkt zu beantworten.
Eine Finanzmanagement-Plattform ist die Softwarekategorie, die genau dafür existiert, sie zu beantworten.
Was eine Finanzmanagement-Plattform wirklich ist
Eine Definition frei von Marketingsprache:
Eine Finanzmanagement-Plattform ist Software, die speziell entwickelt wurde, um Geschäftsinhabern und Finanzverantwortlichen zu helfen, den finanziellen Zustand ihres Unternehmens zu sehen, darüber zu entscheiden und danach zu handeln — über alle Konten hinweg, in gegenwärtigen und vorausschauenden Ansichten, ohne buchhalterische Ausbildung oder technische Einrichtungsarbeit zu erfordern.
Drei Dinge sind in diesem Satz wichtig.
"Speziell für Inhaber und Finanzverantwortliche entwickelt." Nicht für Buchhalter. Nicht für Analysten. Nicht für Finanzbehörden. Der primäre Nutzer ist die Person, deren Entscheidungen das Unternehmen bewegen — und die gesamte Oberfläche, der Workflow und die Berichtsstruktur setzen genau diesen Nutzer voraus, keinen anderen.
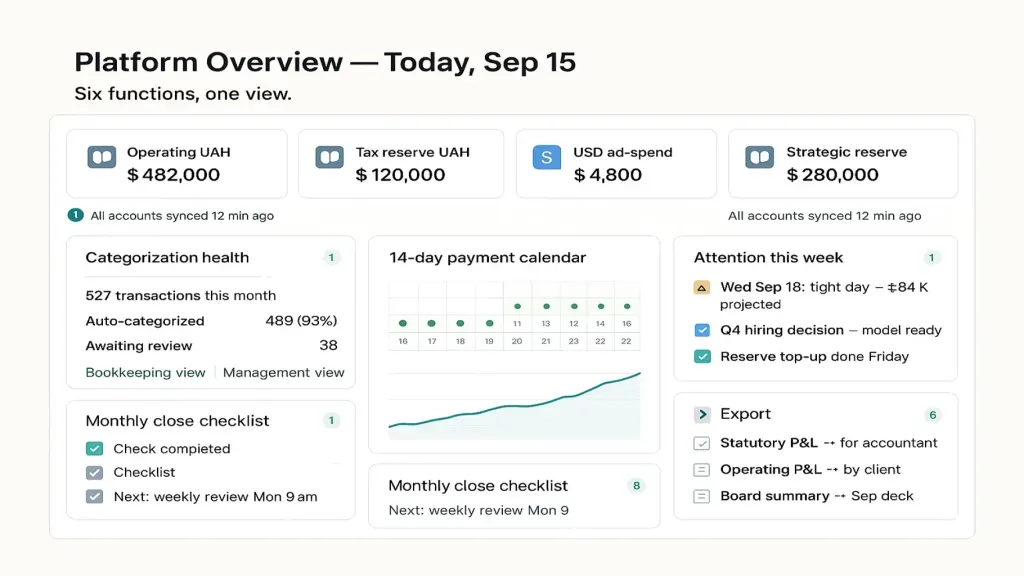
"Über alle Konten hinweg, in gegenwärtigen und vorausschauenden Ansichten." Buchhaltungssoftware konzentriert sich auf vergangene Transaktionen in regulierten Formaten. Eine Management-Plattform aggregiert alles (mehrere Banken, mehrere Währungen, Zahlungsdienstleister, Bargeld) und erstellt gegenwärtige (wo das Unternehmen heute steht) und vorausschauende (was gleich passieren wird) Ansichten. Es ist nicht nur ein historischer Datensatz — es ist eine Arbeitsfläche für Entscheidungen.
"Ohne buchhalterische Ausbildung oder technische Einrichtungsarbeit zu erfordern." Das entscheidende Merkmal ist nicht die Dashboards oder die Berechnungen — es ist das Fehlen von Hürden. Eine Finanzmanagement-Plattform erstellt Betriebsbuchhaltungs-Ausgaben (operative Gewinn- und Verlustrechnung, Zahlungskalender, Finanzmodell, Dashboard), ohne zu verlangen, dass der Inhaber weiß, was jedes dieser Dinge technisch ist. Die vier Kernartefakte werden im Ankerartikel vorgestellt — Betriebsbuchhaltung erklärt →
Die sechs Funktionen, die eine echte Plattform erfüllt
Zieht man die Marketingsprache ab, erfüllt eine echte Finanzmanagement-Plattform sechs Funktionen. Ein Tool, dem eine davon fehlt, ist etwas anderes — eine Buchhaltungs-App, ein Bank-Aggregator, ein Dashboard-Baukasten — aber keine vollständige Management-Plattform.
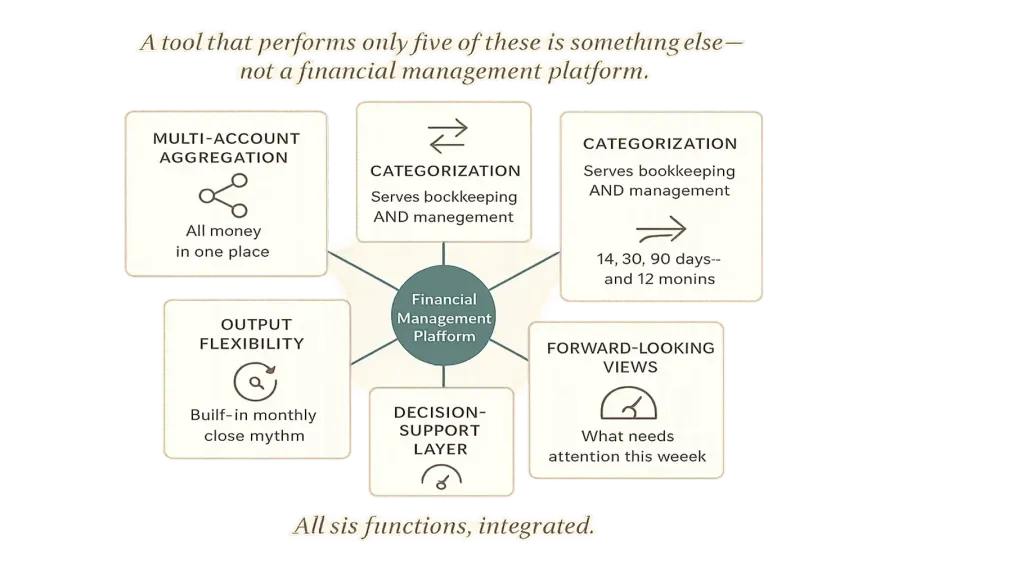
Funktion zwei — Kategorisierung, die sowohl der Buchhaltung als auch dem Management dient. Jede Transaktion wird mit genügend Detail getaggt, um sowohl dem Buchhalter (Steuerkategorien) als auch dem Inhaber (nach Kunde, nach Servicelinie, nach Projekt) zu dienen. Die Tag-Struktur rollt sauber in gesetzliche Kategorien hoch und lässt sich auch ohne redundante Arbeit in Management-Kategorien aufschlüsseln. Die Unterscheidung Buchhaltung vs. Management, die hier behandelt wird, ist Thema von Artikel #2 → Buchhaltung vs. Betriebsbuchhaltung →
Funktion drei — vorausschauende Ansichten. Der 14- bis 90-tägige Zahlungskalender. Das 12-Monats-Finanzmodell. Szenariosimulation für wichtige Entscheidungen. Eine Plattform, die nur vergangene Daten zeigt, ist nur ein Betrachter für Buchhaltungsberichte — die vorausschauenden Ansichten sind es, was sie zu einer Management-Plattform macht.
Funktion vier — Entscheidungsunterstützungs-Schicht. Ein Management-Dashboard, das die wichtigsten Signale der Woche zusammenfasst (Kassenposition, Runway, Forderungsalterung, Deckungsbeitrag-Trends, Aufmerksamkeitspunkte). Warnungen und Ausnahmen, nicht nur Datenmüllhalden. Eine Plattform, die 20 Berichte produziert, durch die sich der Inhaber wühlen muss, versagt — die Plattform sollte hervorheben, was Aufmerksamkeit braucht.
Funktion fünf — Workflow und Kadenz. Eingebaute Rhythmen für den Monatsabschluss, die Wochenübersicht, die vierteljährliche Strategiesitzung. Erinnerungen, Checklisten, automatisierte Berichtserstellung, die an tatsächliche Kalenderereignisse gebunden ist. Ohne Workflow wird die Plattform zu "noch einem Tab, den der Inhaber nicht öffnet". Artikel #12 — Finanzkontrolle — behandelt direkt die Kadenz-Seite.
Funktion sechs — Ausgabeflexibilität. Gesetzliche Ansichten für den Buchhalter, Management-Ansichten für den Inhaber, vorstandstaugliche Zusammenfassungen für Investoren oder Berater — erstellt aus demselben zugrunde liegenden Transaktionsstrom ohne manuelle Neueingabe. Die Plattform vervielfacht eine Dateneingabe in viele passende Ausgaben.
Ein Tool, das fünf davon gut macht und eine verpasst, ist unvollständig. Die meiste "Buchhaltungssoftware" erfüllt die Funktionen 1 und 2. Die meisten "BI-Tools" erfüllen Funktion 4. Die meisten Tabellenkalkulationen versuchen alle sechs und verschlechtern sich bei dreien. Eine echte Finanzmanagement-Plattform ist um die Integration aller sechs herum aufgebaut.
Was sie nicht ist — Abgrenzung von benachbarten Tools
Der klarste Weg, eine Kategorie zu verstehen, besteht darin, ihre Grenzen zu ziehen. Eine Finanzmanagement-Plattform ist nicht:
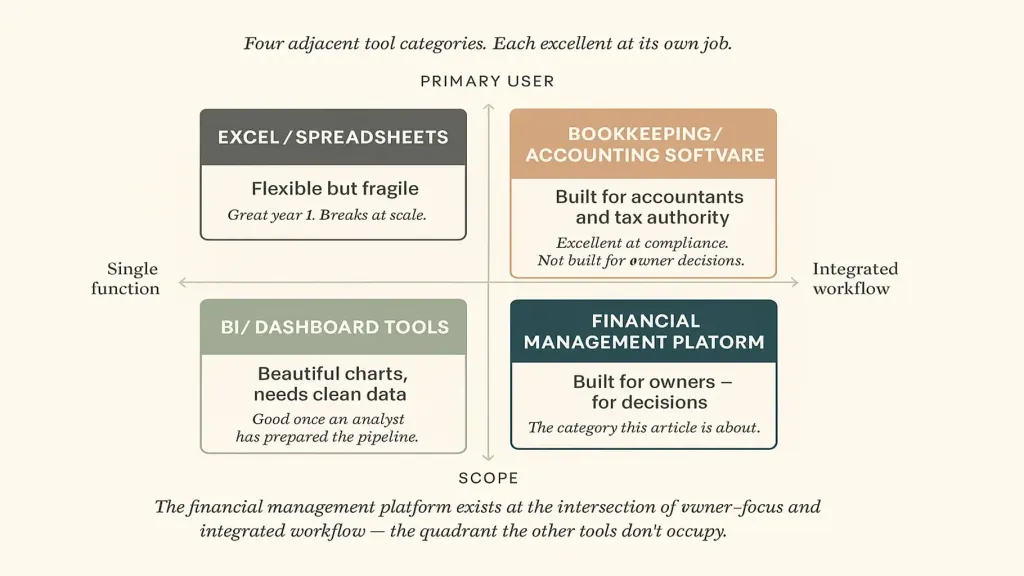
Kein BI-Tool. BI-Tools (Power BI, Tableau, Looker) sind universelle Datenvisualisierungssoftware. Sie können Finanzdaten darstellen, sobald diese bereinigt, modelliert und eingespeist wurden. Sie können ohne erheblichen Einrichtungsaufwand keinen Zahlungskalender aus einem Bank-Feed erstellen. Sie sind Plattformen für Analysten; Finanzmanagement-Plattformen sind Plattformen für Inhaber.
Keine Tabellenkalkulation. Tabellenkalkulationen sind unendlich flexibel und unendlich zerbrechlich. Sie dienen als perfektes Werkzeug für die ersten 6–12 Monate im finanziellen Leben eines kleinen Unternehmens. Danach summieren sich die Wartungskosten: kaputte Formeln, Versionsdrift, manuelle Aktualisierungen, die ausgelassen werden, kein Audit-Trail. Eine Finanzmanagement-Plattform ersetzt die strukturellen Funktionen der Tabellenkalkulation und bewahrt gleichzeitig die Flexibilität für die Teile, die individuell bleiben müssen.
Kein Bank-Aggregator. Multi-Bank-Aggregatoren (Plaid, Wises Multi-Währungs-Ansicht) zeigen Ihnen Salden. Sie kategorisieren nicht. Sie prognostizieren nicht. Sie erstellen keine Gewinn- und Verlustrechnung. Sie sind die vorgelagerte Datenschicht, auf der eine Management-Plattform aufbaut, nicht die Plattform selbst.
Kein CRM-artiges "Stimmungs-Dashboard". Manche gründerorientierten Tools erstellen attraktive Kennzahlen-Dashboards, die meist richtungsweisend sind ("Umsatz ist gestiegen", "Ausgaben sind gesunken"). Nützlich für Marketing, unzureichend für Finanzen. Eine echte Finanzmanagement-Plattform erstellt konkrete, entscheidungsreife Zahlen (₴84.000 prognostizierter Saldo am 27. August, Deckungsbeitrag von Kunde B pro Teamstunde), keine richtungsweisenden Stimmungen.
Die Form, die sich aus diesen Abgrenzungen ergibt: Eine Finanzmanagement-Plattform sitzt am Schnittpunkt von Buchhaltung, BI und Tabellenkalkulation — und ist speziell für die Entscheidungsfindung des Inhabers konzipiert.
Für wen sie ist (und für wen nicht)
Unternehmenskategorien, die am meisten von einer Finanzmanagement-Plattform profitieren:
- Inhabergeführte Unternehmen mit einem Jahresumsatz zwischen ₴2 Millionen und ₴30 Millionen
- Multi-Konten- oder Multi-Währungs-Setups (3+ Konten, FX-Exposure)
- Dienstleistungsunternehmen mit projekt- oder retainerbasiertem Umsatzmix
- Unternehmen, die schnell genug wachsen, dass mentale Nachverfolgung nicht mehr zuverlässig ist
- Gründer ohne dedizierte CFO- oder Finanzdirektor-Ressourcen
- Unternehmen, in denen der Inhaber die strategischen Entscheidungen trifft (statt vollständig zu delegieren)
Kategorien, die sie noch nicht brauchen:
- Vorumsatz- oder Einzelkonto-Unternehmen mit einer Bank und einem Kunden
- Ein-Personen-Solo-Betriebe unter ₴1 Million Umsatz mit einfachem Cashflow
- Großunternehmen (₴100M+), die ein vollständiges ERP benötigen
Für die Grenzfälle — frühphasige Unternehmen, die überlegen, wann sie einführen sollten — ist die Faustregel einfach: Der Moment, in dem Sie nicht mehr innerhalb von 30 Sekunden beantworten können, "wie viel Bargeld habe ich über alle Konten hinweg?", ist der Moment, an dem Sie den Punkt überschritten haben, ab dem Tabellenkalkulationen nicht mehr tragfähig sind. Das ist die Schwelle, an der eine Plattform der richtige nächste Schritt wird.
Bauen vs. Kaufen
Manche Inhaber, besonders technisch versierte Gründer, erwägen, eine eigene Plattform zu bauen — meist ein individuelles Dashboard auf einer Datenbank. Das funktioniert selten, aus denselben Gründen, aus denen die meisten selbst gebauten internen Tools scheitern:
- Der Aufbau kostet 6–12 Monate an Aufmerksamkeit, die eigentlich ins Geschäft fließen sollte
- Die Wartung ist dauerhaft (Bank-Feed-APIs ändern sich, Kategorien entwickeln sich weiter, Grenzfälle häufen sich)
- Die erste Version löst die Probleme, die Sie kannten; die zweite und dritte Version sind das, was tatsächlich Wert liefert, und die werden selten gebaut
- Eine fertige Plattform, die speziell für diesen Zweck gebaut wurde, ist inzwischen so günstig, dass individuelle Entwicklungen unterhalb von ₴50M Umsatz finanziell kaum Sinn ergeben
Die ehrliche Antwort für die meisten Unternehmen: Kaufen Sie die Plattform, konfigurieren Sie sie für Ihr Unternehmen, integrieren Sie sie in Ihre monatliche Abschluss-Kadenz. Die Implementierung dauert Tage, nicht Monate.
📌 Sehen Sie, wie eine Finanzmanagement-Plattform in der Praxis aussieht — nicht in Marketing-Screenshots, sondern in einem funktionierenden Beispiel für Ihre Art von Unternehmen. Buchen Sie eine 20-minütige Finmap-Demo. Wir gehen die sechs Funktionen anhand realer Beispieldaten durch und zeigen, wie sie sich in Ihren Monatsabschluss einfügen würden. [Finmap-Demo buchen →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Ersetzt eine Finanzmanagement-Plattform meinen Buchhalter?

Nein. Der Buchhalter kümmert sich weiterhin um Compliance, die Mechanik des Monatsabschlusses und steuerspezifische Arbeiten. Die Plattform sorgt dafür, dass seine Arbeit ohne manuelle Neueingabe in Management-Ausgaben einfließt, und erstellt Ansichten, die der Buchhalter normalerweise nicht generiert (Zahlungskalender, Finanzmodell, Entscheidungs-Dashboard). Die beiden arbeiten zusammen. Artikel #2 — Buchhaltung vs. Betriebsbuchhaltung → behandelt diese Arbeitsteilung.
Ersetzt eine Finanzmanagement-Plattform meinen Finanzdirektor?
Nein, und umgekehrt — ein Finanzdirektor ohne Plattform erledigt manuelle Arbeit, die die Plattform übernehmen würde. Das beste Setup kombiniert beides: Die Plattform übernimmt Datenaggregation, Kategorisierung und Berichtserstellung; der Finanzdirektor (intern oder auf Teilzeitbasis) übernimmt Interpretation, strategische Empfehlungen und strukturelle Entscheidungen. Artikel #8 — Finanzdirektor im Outsourcing: Wann Sie einen brauchen → behandelt diese Rolle im Detail.
Ab welcher Unternehmensgröße sollte ich eine Plattform einführen?
Für die meisten Dienstleistungsunternehmen liegt die praktische Schwelle bei ₴2–3 Millionen Jahresumsatz ODER 3+ Konten ODER 5+ Mitarbeitern. Unterhalb dieser Schwellen genügt meist eine strukturierte Tabellenkalkulation. Oberhalb davon übersteigen die Wartungskosten der Tabellenkalkulation innerhalb weniger Monate die Abo-Kosten der Plattform. Artikel #9 — Finanzmanagement für ein kleines Unternehmen → behandelt die Größenschwelle direkt.
Kann ich einfach für immer eine Tabellenkalkulation verwenden?
Für ein Ein-Personen-Unternehmen unter ₴1 Million Umsatz mit einer Bank und einer Handvoll Kunden — ja, mit Disziplin. Über diesem Umfang hört die Tabellenkalkulation auf, ein Werkzeug zu sein, und wird zu einem Nebenjob, der vom eigentlichen Geschäft ablenkt. Inhaber, die nach ₴3M Umsatz auf Tabellenkalkulationen bestehen, haben fast ausnahmslos versteckte Kosten — entweder eine 5-Stunden-pro-Woche-Wartungslast oder eine Berichtsgenauigkeit, die still davondriftet.
Wie lange dauert die Implementierung?
Für eine gut gebaute Plattform: 1–3 Wochen Konfiguration plus paralleler Betrieb. Der langsame Teil ist selten die Technologie — es geht darum, die Buchhaltung sauber genug zu bekommen, damit die Ausgaben der Plattform korrekt sind. Artikel #1 — Betriebsbuchhaltung erklärt → behandelt die Grundlage, die vorhanden sein muss.
Was ist der Unterschied zwischen dieser Plattform und einem "CFO-as-a-Service"-Abonnement?
Ein CFO-as-a-Service stellt eine Person bereit (einen erfahrenen Finanzfachmann, der Teilzeit für Ihr Unternehmen arbeitet). Eine Finanzmanagement-Plattform stellt Software bereit (das Werkzeug, das diese Person — oder Sie — verwendet). Viele wachsende Unternehmen nutzen beides: Die CFO-as-a-Service-Person arbeitet über die Plattform, um Entscheidungen und Empfehlungen zu liefern. Artikel #8 → behandelt Finanzdirektoren im Outsourcing im Detail.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



