


Tartalomjegyzék
Főoldal
/
Blog
/
Mi az a pénzügyi irányítási platform — és miért nem csupán böngészőben futó könyvelőprogram

280

12 perc

25.06.2026
Mi az a pénzügyi irányítási platform — és miért nem csupán böngészőben futó könyvelőprogram

Sergiy Shuldik
Financial Expert at Finmap
"Az ötödik évre négy különböző pénzügyi eszközt próbáltam ki. Mindegyik kiváló volt abban, amire kifejlesztették. Egyik sem tette azt, amire valójában szükségem volt."
Egy kis tanácsadó céget vezető alapítónő egy délután végigvezetett az eszközei történetén. Ismerős történet volt.
Az első évben Excelt használt. Egyetlen táblázatot épített — bevétel ügyfelenként, kiadások kategóriánként, egy futó egyenlegbecslés. Működött. A második év végére a táblázatnak négy füle, három devizája, megszakadt cellakapcsolatai voltak, és mély félelme attól, hogy megnyissa.
A harmadik évben áttért egy rendes könyvelőprogramra — 1C / QuickBooks / hasonló. A könyvelő imádta. Az adóbevallások könnyebbé váltak. A havi jelentések automatikusan létrejöttek. De amikor ő maga megnyitotta, naplóbejegyzésekkel, számlatükör-kódokkal és jogszabályi jelentésekkel teli képernyőket látott — olyasvalakinek szánva, aki ért a könyveléshez. Ő nem értett hozzá.
A negyedik évben ráépített egy „BI-eszközt" — Power BI-t, egyedi irányítópultokkal, amelyeket egy külső tanácsadó állított be. Az irányítópultok gyönyörűek voltak. Az első hónapban helyesen frissültek. A harmadik hónapra az alapul szolgáló adatstruktúra megváltozott, és három grafikon csendben elromlott. A hatodik hónapra olyan számokat nézett, amelyekben nem bízott.
Az ötödik évben abbahagyta a rendszer javítgatását, és más kérdést tett fel: milyen eszközt terveztek valójában úgy, hogy segítsen egy hozzám hasonló tulajdonosnak döntéseket hozni? A válasz az előző háromtól eltérő szoftverkategória lett — sem nem könyvelés, sem nem BI, sem nem táblázat, hanem valami, ami a köztük lévő résben létezik.
Ennek a kategóriának neve van. Pénzügyi irányítási platformnak hívják. A legtöbb tulajdonos még nem hallotta a kifejezést, mert ez az eszközkategória fiatalabb a többinél. Ez a cikk arról szól, hogy mi is ez, mit csinál, és hogyan helyezkedik el azok között az eszközök között, amelyeket valószínűleg már kipróbált.
A paradoxon: minden eszköz jó volt a saját dolgában
A fenti történet egy olyan nyomot rejt, amelyet a legtöbb tulajdonos elmulaszt. Mind a négy kipróbált eszköz valóban jó volt abban, amire kifejlesztették.
- Az Excel a valaha kitalált legrugalmasabb szoftver. Bármit felépíthet vele. Bármit el is ronthat vele.
- A könyvelőprogramot könyvelőknek tervezték. A feladata, hogy pontosan vezesse a könyveket, és adómegfelelő kimeneteket állítson elő. Ezt kivételesen jól teszi.
- A BI-eszközöket elemzőknek tervezték. A feladatuk, hogy a tiszta adatokat gyönyörű grafikonokká szeleteljék. Tiszta adatokkal ezt kivételesen jól teszik.
- A táblázatok, a könyvelőprogramok és a BI-eszközök mind konkrét felhasználókat szolgálnak konkrét igényekkel.
A hiányzó felhasználó a tulajdonos. A tulajdonos nem akar egyedi táblázatot építeni, nem akar naplóbejegyzéseket olvasni, és nem akarja karbantartani egy BI-eszköz adatfolyamát. A tulajdonos egyetlen képernyőre akar nézni, és négy kérdésre akar választ kapni: mennyi készpénzem van, mi jön, mit kellene tennem ezen a héten, és mit kellene tennem ebben a negyedévben? A meglévő eszközkategóriák egyike sem lett úgy megtervezve, hogy közvetlenül erre a négy kérdésre válaszoljon.
A pénzügyi irányítási platform az a szoftverkategória, amely kifejezetten azért létezik, hogy ezekre válaszoljon.
Mi valójában a pénzügyi irányítási platform
Egy marketingnyelvtől mentes meghatározás:
A pénzügyi irányítási platform olyan szoftver, amelyet kifejezetten azért terveztek, hogy segítsen a vállalkozóknak és pénzügyi vezetőknek látni, dönteni és cselekedni a vállalatuk pénzügyi helyzetéről — az összes számlán keresztül, jelen és jövőbeli nézetekben, könyvelési képzettség vagy technikai beállítási munka nélkül.
Három dolog számít ebben a mondatban.
„Kifejezetten tulajdonosoknak és pénzügyi vezetőknek tervezve." Nem könyvelőknek. Nem elemzőknek. Nem adóhatóságoknak. Az elsődleges felhasználó az a személy, akinek döntései mozgatják a vállalkozást — és a teljes felület, munkafolyamat és jelentésstruktúra ezt a felhasználót feltételezi, nem egy másikat.
„Az összes számlán keresztül, jelen és jövőbeli nézetekben." A könyvelőprogram a múltbeli tranzakciókra összpontosít, szabályozott formátumokban. Egy irányítási platform mindent összesít (több bank, több deviza, fizetési szolgáltatók, készpénz), és jelen (hol áll a vállalkozás ma) és jövőbeli (mi fog történni hamarosan) nézeteket állít elő. Nem csupán történeti nyilvántartás — hanem működő felület a döntésekhez.
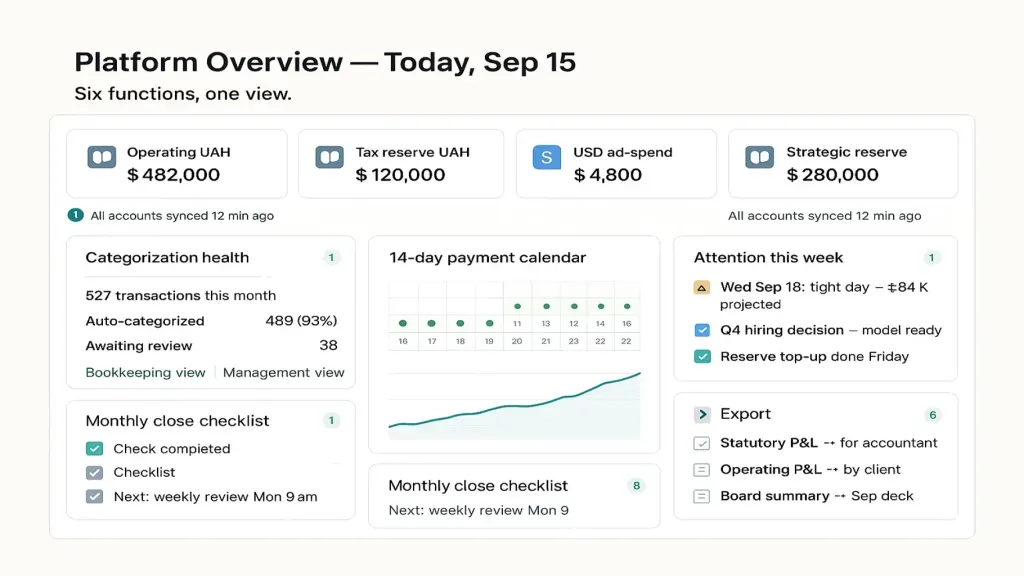
„Könyvelési képzettség vagy technikai beállítási munka nélkül." A legfontosabb funkció nem az irányítópultok vagy a számítások — hanem az akadályok hiánya. A pénzügyi irányítási platform vezetői számviteli kimeneteket (üzemi eredménykimutatás, fizetési naptár, pénzügyi modell, irányítópult) állít elő anélkül, hogy a tulajdonosnak tudnia kellene, mi is ezek technikailag. A négy alapvető kimenetet a horgonycikk mutatja be — Vezetői számvitel elmagyarázva →
A hat funkció, amelyet egy valódi platform ellát
A marketingnyelvet levetve egy valódi pénzügyi irányítási platform hat funkciót lát el. Az az eszköz, amelyből bármelyik hiányzik, valami más — könyvelőalkalmazás, bankösszesítő, irányítópult-építő —, de nem teljes irányítási platform.
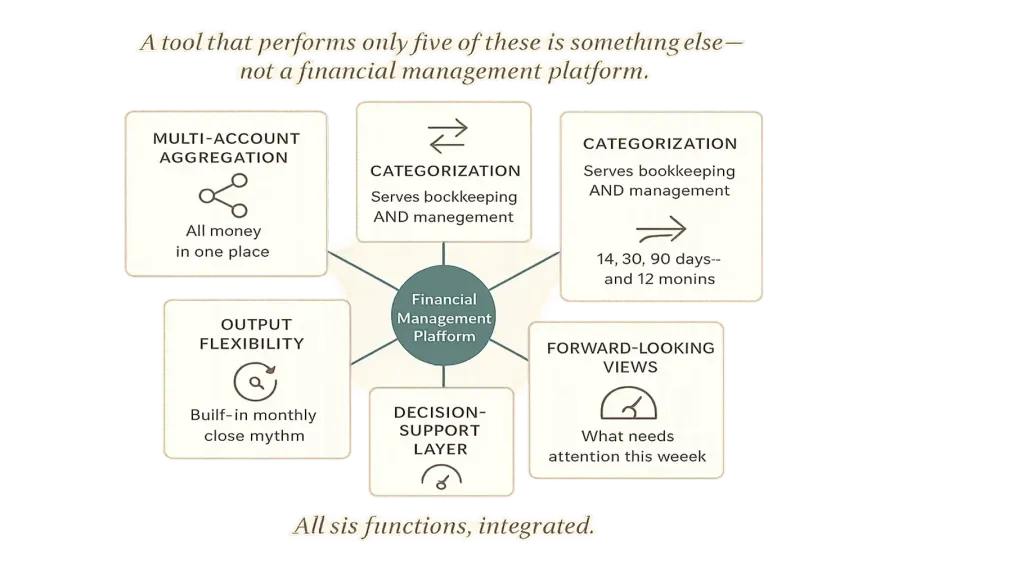
Második funkció — kategorizálás, amely a könyvelést és a vezetői célokat egyaránt szolgálja. Minden tranzakció elég részletesen van megcímkézve ahhoz, hogy szolgálja mind a könyvelőt (adókategóriák), mind a tulajdonost (ügyfelenként, szolgáltatási vonalanként, projektenként). A címkeszerkezet zökkenőmentesen összesíthető jogszabályi kategóriákba, és felesleges munka nélkül vezetői kategóriákra is szeletelhető. A könyvelés és a vezetői számvitel megkülönböztetése, amellyel ez foglalkozik, a 2. cikk témája → Könyvelés vs. vezetői számvitel →
Harmadik funkció — jövőbe tekintő nézetek. A 14–90 napos fizetési naptár. A 12 hónapos pénzügyi modell. Forgatókönyv-szimuláció nagyobb döntésekhez. Az az eszköz, amely csak múltbeli adatokat mutat, csupán könyvelési jelentés megjelenítő — a jövőbe tekintő nézetek teszik irányítási platformmá.
Negyedik funkció — döntéstámogató réteg. Egy vezetői irányítópult, amely összefoglalja a hét legfontosabb jeleit (készpénzhelyzet, rendelkezésre álló likviditás, vevőkövetelés-elöregedés, fedezethányad-trendek, figyelmet igénylő tételek). Riasztások és kivételek, nem csupán adathalmok. Az az eszköz, amely 20 jelentést állít elő, amelyeket a tulajdonosnak át kell rágnia magát, kudarcot vall — a platformnak ki kell emelnie, mire kell figyelni.
Ötödik funkció — munkafolyamat és ritmus. Beépített ritmusok a havi záráshoz, a heti áttekintéshez, a negyedéves stratégiai megbeszéléshez. Emlékeztetők, ellenőrzőlisták, automatikus jelentéskészítés, valós naptári eseményekhez kötve. Munkafolyamat nélkül a platform „csak egy újabb fül, amit a tulajdonos nem nyit meg". A 12. cikk — Pénzügyi kontroll — közvetlenül a ritmus oldalával foglalkozik.
Hatodik funkció — kimeneti rugalmasság. Jogszabályi nézetek a könyvelőnek, vezetői nézetek a tulajdonosnak, testületi bemutatásra kész összefoglalók befektetőknek vagy tanácsadóknak — mindezt ugyanabból az alapul szolgáló tranzakciós adatfolyamból, manuális újbóli rögzítés nélkül. A platform egyetlen adatbevitelt sok megfelelő kimenetté sokszoroz.
Az az eszköz, amely ezek közül ötöt jól végez, de egyet kihagy, hiányos. A legtöbb „könyvelőprogram" az 1. és 2. funkciót látja el. A legtöbb „BI-eszköz" a 4. funkciót látja el. A legtöbb táblázat mind a hatot megpróbálja, és háromnál leromlik. Egy valódi pénzügyi irányítási platform mind a hat integrációja köré épül.
Mi nem az — megkülönböztetés a szomszédos eszközöktől
A kategória megértésének legvilágosabb módja a határainak meghúzása. A pénzügyi irányítási platform nem:
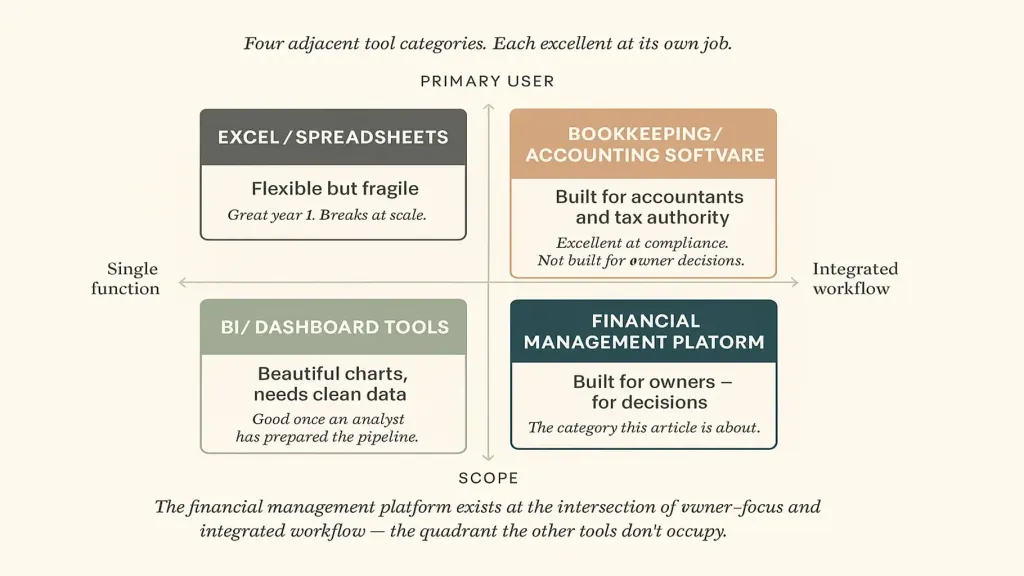
Nem BI-eszköz. A BI-eszközök (Power BI, Tableau, Looker) általános célú adatvizualizációs szoftverek. Meg tudják jeleníteni a pénzügyi adatokat, miután azokat megtisztították, modellezték és becsatornázták. Jelentős beállítási munka nélkül nem tudnak fizetési naptárt előállítani egy banki adatfolyamból. Elemzőknek szánt platformok; a pénzügyi irányítási platformok tulajdonosoknak szánt platformok.
Nem táblázat. A táblázatok végtelenül rugalmasak és végtelenül törékenyek. Tökéletes eszközként szolgálnak egy kisvállalkozás pénzügyi életének első 6–12 hónapjában. Ezután a fenntartási költség növekszik: elromlott képletek, verziószétválás, kimaradó manuális frissítések, nincs auditnyomvonal. A pénzügyi irányítási platform kiváltja a táblázat strukturális funkcióit, miközben megőrzi a rugalmasságot azokon a részeken, amelyeknek egyedinek kell maradniuk.
Nem bankösszesítő. A több bankot összesítő eszközök (Plaid, a Wise többdevizás nézete) megmutatják az egyenlegeket. Nem kategorizálnak. Nem készítenek előrejelzést. Nem állítanak elő eredménykimutatást. Ők az az upstream adatréteg, amelyre az irányítási platform épül, nem maga a platform.
Nem CRM-szerű „hangulat-irányítópult". Néhány alapítóknak szóló eszköz vonzó, de többnyire csak irányjelző mutatókból álló irányítópultokat állít elő („a bevétel nőtt", „a kiadások csökkentek"). Marketingre hasznos, pénzügyekre elégtelen. Egy valódi pénzügyi irányítási platform konkrét, döntéshozatalra alkalmas számokat állít elő (84 000 ₴ tervezett egyenleg augusztus 27-én, B ügyfél fedezethányada csapatóránként), nem pedig irányjelzéseket.
A megkülönböztetésekből kirajzolódó kép: a pénzügyi irányítási platform a könyvelés, a BI és a táblázatok metszéspontjában helyezkedik el — és kifejezetten a tulajdonos döntéshozatalára van tervezve.
Kinek szól (és kinek nem)
Azok a vállalkozáskategóriák, amelyek a legtöbbet nyerik egy pénzügyi irányítási platformból:
- Tulajdonos által üzemeltetett vállalkozások, 2 és 30 millió UAH közötti éves bevétellel
- Több számlás vagy több devizás rendszerek (3+ számla, devizakitettség)
- Projekt- vagy megbízási díjas bevételi struktúrájú szolgáltató vállalkozások
- Olyan gyorsan növekvő vállalkozások, ahol a fejben tartott nyilvántartás már nem megbízható
- Kijelölt pénzügyi igazgató vagy pénzügyi vezető nélküli alapítók
- Olyan vállalkozások, ahol a tulajdonos hozza a stratégiai döntéseket (nem teljes delegálás mellett)
Olyan kategóriák, amelyeknek ez még nem szükséges:
- Bevétel előtti vagy egyszámlás vállalkozások, egy bankkal és egy ügyféllel
- Egyszemélyes, 1 millió UAH bevétel alatti önálló tevékenységek, egyszerű pénzáramlással
- Vállalati méretű üzletek (100 millió UAH+), amelyeknek teljes ERP-rendszerre van szükségük
A köztes esetekhez — korai szakaszú vállalkozásoknál, amelyek a bevezetés időpontját fontolgatják — az ökölszabály egyszerű: abban a pillanatban, amikor már 30 másodperc alatt sem tudja megválaszolni, hogy „mennyi készpénzem van az összes számlán?", túljutott azon a ponton, ahol a táblázatok még fenntarthatók. Ez az a küszöb, ahol a platform lesz a helyes következő lépés.
Építeni vagy vásárolni — megfontolások
Néhány tulajdonos, különösen a technikai hátterű alapítók, fontolgatja saját platform építését — általában egy adatbázisra épített egyedi irányítópultot. Ez ritkán működik, ugyanazon okok miatt, amiért a legtöbb egyedi belső eszköz kudarcot vall:
- Az építés 6–12 hónapnyi figyelmet vesz el, amelynek a vállalkozásba kellene mennie
- A karbantartás állandó (a banki adatfolyam API-jai változnak, a kategóriák fejlődnek, a különleges esetek felhalmozódnak)
- Az első verzió megoldja azokat a problémákat, amelyekről tudott; a második és harmadik verzió az, amely valóban értéket ad, és azokat ritkán építik meg
- Egy kifejezetten erre a célra készült, kész platform már elég olcsó ahhoz, hogy az egyedi fejlesztés 50 millió UAH bevétel alatt ritkán legyen pénzügyileg indokolt
A legtöbb vállalkozásnak az őszinte válasz: vásárolja meg a platformot, konfigurálja a vállalkozásához, építse be a havi zárási ritmusába. A bevezetés napokat vesz igénybe, nem hónapokat.
📌 Nézze meg, hogyan néz ki a gyakorlatban egy pénzügyi irányítási platform — nem marketinganyagokon, hanem egy az Ön vállalkozásához hasonló, valódi működő példán. Foglaljon egy 20 perces Finmap-demót. Végigvezetjük a hat funkción valós példaadatokon, és megmutatjuk, hogyan illeszkedne a havi zárásába. [Foglaljon Finmap-demót →]
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
A pénzügyi irányítási platform kiváltja a könyvelőmet?

Nem. A könyvelő továbbra is a megfelelőségi kérdéseket, a havi zárás mechanikáját és az adózási feladatokat intézi. A platform azt biztosítja, hogy az ő munkája manuális újbóli rögzítés nélkül épüljön be a vezetői kimutatásokba, és olyan nézeteket ad, amelyeket a könyvelő általában nem készít (fizetési naptár, pénzügyi modell, döntéstámogató irányítópult). A kettő együtt dolgozik. A 2. cikk — Könyvelés vs. vezetői számvitel → részletesen bemutatja ezt a munkamegosztást.
A pénzügyi irányítási platform kiváltja a pénzügyi igazgatómat?
Nem, sőt fordítva is igaz — egy platform nélküli pénzügyi igazgató manuális munkát végez, amit a platform elvégezne helyette. A legjobb megoldás a kettő kombinálása: a platform végzi az adatok összesítését, kategorizálását és a jelentések elkészítését; a pénzügyi igazgató (belső vagy részmunkaidős) végzi az értelmezést, a stratégiai javaslatokat és a strukturális döntéseket. A 8. cikk — Külsős pénzügyi igazgató: mikor van rá szükség → kifejezetten ezt a szerepkört tárgyalja.
Milyen vállalatméretnél érdemes bevezetni egy platformot?
A legtöbb szolgáltató vállalkozás esetében a gyakorlati küszöb 2–3 millió UAH éves bevétel VAGY 3+ számla VAGY 5+ alkalmazott. E küszöbök alatt egy jól strukturált táblázat általában elegendő. Efölött a táblázat fenntartási költsége hónapokon belül meghaladja a platform előfizetési díját. A 9. cikk — Pénzügyi irányítás kisvállalkozásoknak → közvetlenül foglalkozik a méretküszöbbel.
Használhatok örökre csak táblázatot?
Egyszemélyes, 1 millió UAH bevétel alatti vállalkozásnál, egy bankkal és néhány ügyféllel — igen, fegyelemmel. E méret fölött a táblázat már nem eszköz, hanem részmunkaidős állás, amely elvonja a figyelmet a tényleges üzletről. Azok a tulajdonosok, akik 3 millió UAH bevétel felett is ragaszkodnak a táblázathoz, szinte kivétel nélkül rejtett költséget hordoznak — vagy heti 5 órás fenntartási terhet, vagy csendben elcsúszó jelentési pontosságot.
Mennyi ideig tart a bevezetés?
Egy jól felépített platform esetében: 1–3 hét konfiguráció, plusz párhuzamos futtatás. A lassú rész ritkán a technológia — inkább az, hogy a könyvelést elég tisztára hozzák ahhoz, hogy a platform kimenetei pontosak legyenek. Az 1. cikk — Vezetői számvitel elmagyarázva → bemutatja azt az alapot, amelynek megvan kell lennie.
Mi a különbség ez és egy „CFO szolgáltatásként” előfizetés között?
A CFO szolgáltatásként egy embert biztosít (egy tapasztalt pénzügyi szakembert, aki részmunkaidőben dolgozik a vállalkozásának). A pénzügyi irányítási platform szoftvert biztosít (azt az eszközt, amelyet ez a személy — vagy Ön — használ). Sok növekvő vállalkozás mindkettőt használja: a CFO szolgáltatásként dolgozó szakember a platformon keresztül hozza meg a döntéseket és a javaslatokat. A 8. cikk → kifejezetten a külsős pénzügyi igazgatókról szól.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



