


Cuprins
Acasă
/
Blog
/
Cinci puncte de lucru, cinci manageri, cinci seturi de cifre: cum a văzut în sfârșit proprietara franciza în ansamblu

211

5 min

02.07.2026
Cinci puncte de lucru, cinci manageri, cinci seturi de cifre: cum a văzut în sfârșit proprietara franciza în ansamblu

Oleksandr Solovei
CEO & Co-founder Finmap
"Fiecare manager de punct îmi trimitea săptămânal un rezumat. Fiecare era corect. Și tot nu aveam cum să știu care punct era de fapt cel mai puternic, pentru că citeam cinci formate diferite și făceam calculele în minte."
Proprietara unei francize de retail cu cinci puncte de lucru — articole pentru casă, ₴48M venit anual de grup, un magazin-flagship condus chiar de ea și patru puncte gestionate de manageri — a povestit exercițiul care i-a schimbat modul de a conduce afacerea.
Fiecare punct folosea același sistem POS. Fiecare punct avea un manager. Fiecare manager îi trimitea un rezumat săptămânal — într-un format ales de manager la un moment dat, de-a lungul anilor. Managerul 1 trimitea Excel cu 12 rânduri. Managerul 2 trimitea un export PDF din POS. Managerul 3 trimitea un mesaj WhatsApp cu trei cifre. Managerul 4 trimitea un Google Sheet partajat. Managerul 5 aducea vinerea un tabel tipărit pe hârtie.
În fiecare luni dimineață, ea petrecea 90 de minute convertind aceste cinci documente într-un singur tabel consolidat, al ei. Nu pentru că cifrele de bază erau greșite. Ci pentru că nu exista un format comun, nici un ritm comun, nici definiții comune pentru ce înseamnă "venit" (unii includeau TVA-ul, alții nu; unii calculau rambursările înainte de impozitare, alții după).
Exercițiul: construirea unei viziuni financiare consolidate unice pentru toate cele cinci puncte, fără să oblige pe nimeni să-și migreze contabilitatea din 1C. Patru săptămâni, fără rescrierea vreunui software, fără revoltă din partea managerilor.
De ce consolidarea unei francize diferă de o afacere obișnuită cu mai multe locații
Afacerile cu mai multe locații (un lanț pe care proprietarul îl operează direct) au de obicei un singur sistem contabil. Operațiunile de tip franciză — chiar și atunci când, din punct de vedere tehnic, sunt o singură entitate juridică — au adesea cinci practici diferite, cinci ritmuri diferite, cinci definiții diferite.
Obstacolul nu este tehnic. Este politic. A cere unui manager să-și schimbe modul de a ține evidența se simte ca o critică la adresa lui. Majoritatea managerilor reacționează prin rezistență sau prin conformare maliţioasă (respectă litera regulii, dar nu spiritul ei).
Reconstrucția pe care a făcut-o a funcționat pentru că a schimbat formatul pe care îl primea proprietara, nu practica pe care o urma managerul.
Cadrul de lucru (patru săptămâni, fără migrare)
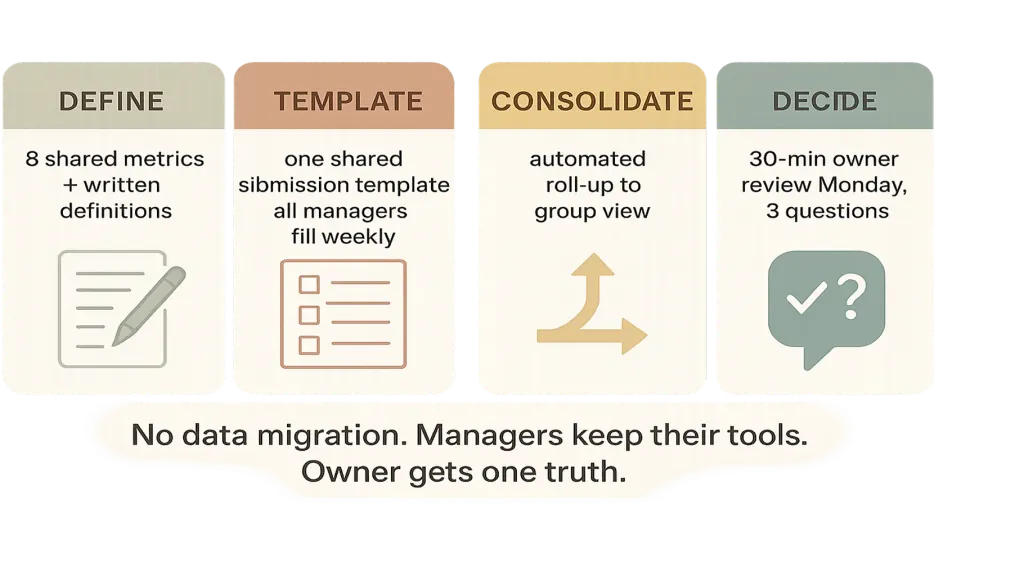
Săptămâna 2 — Șablon. Un singur șablon de raportare comun (tabel sau formular). Fiecare manager completează săptămânal 8 cifre. Formatul este fix; sursa poate fi orice folosesc ei (export din 1C, raport POS, introducere manuală). Un apel de instruire de o oră cu fiecare manager, individual, prezentat ca "ca să te pot ajuta mai rapid", nu ca "ca să te pot supraveghea mai atent".
Săptămâna 3 — Consolidare. Contabila proprietarei construiește o viziune consolidată unică — fie un tabel cu formule care leagă cele 5 șabloane, fie o platformă simplă care face agregarea. Nu analiză; doar agregare cu defalcare pe fiecare punct. Prima viziune consolidată este generată până vineri, în săptămâna 3.
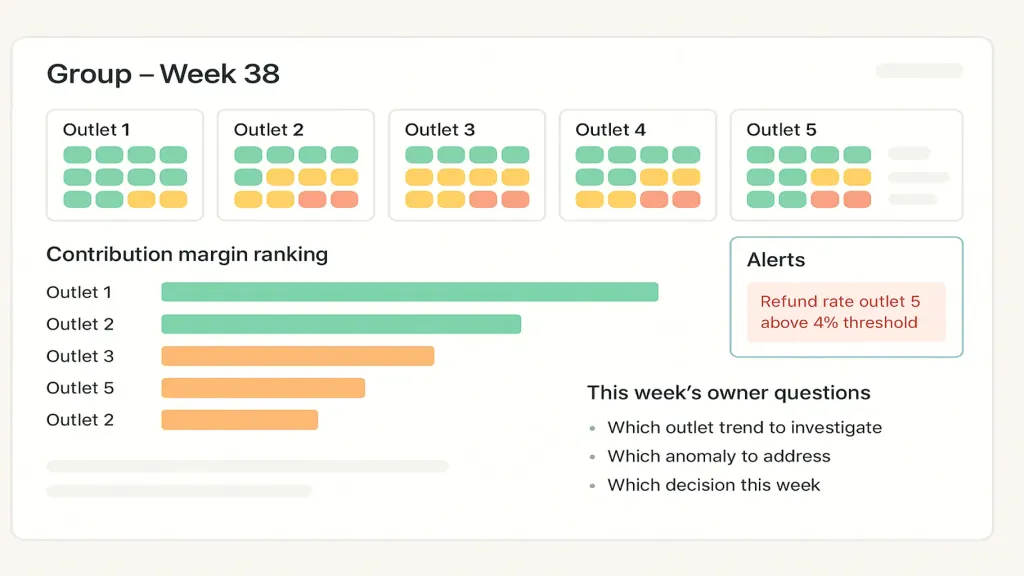
Săptămâna 4 — Decizie. Ritualul săptămânal al proprietarei devine 30 de minute luni: se uită la viziunea consolidată, răspunde la trei întrebări (care punct a avut o tendință, ce anomalie trebuie investigată, ce decizie era necesară). Cele 90 de minute de conversie manuală dispar.
Ce a văzut în prima lună
Odată ce a avut viziunea consolidată, trei constatări au apărut în decursul a patru săptămâni.
Unu — punctul #3 nu era cel mai puternic al ei, deși toată lumea credea asta. #3 avea cel mai mare venit brut. Dar marja de contribuție era pe locul doi cel mai scăzut, pentru că raportul chirie/venit era cel mai defavorabil. #1 (flagship-ul ei) și #4 (un manager pe care îl subestimase) erau de fapt cei mai mari contribuitori.
Doi — practicile de rambursare diferă dramatic. #2 rambursa 2,1% din venitul brut; #5 rambursa 4,8%. Investigația a arătat că managerul de la #5 era prea generos, iar acest lucru costa structural grupul ₴180K pe an.
Trei — un punct avea o anomalie cash-vs-evidență contabilă. Venitul raportat și totalurile din POS coincideau. Depunerile bancare nu. Investigația a scos la iveală deficiențe în gestionarea numerarului la o locație — nu fraudă, ci o slăbiciune de proces, remediată printr-o nouă procedură de depunere.
Creșterea totală a profitului în șase luni, doar din aceste trei constatări: ₴420K anualizat. Totul era în datele existente în fiecare săptămână. Pur și simplu nu putea să vadă asta cât timp petrecea 90 de minute convertind formate.
Sistemul continuu
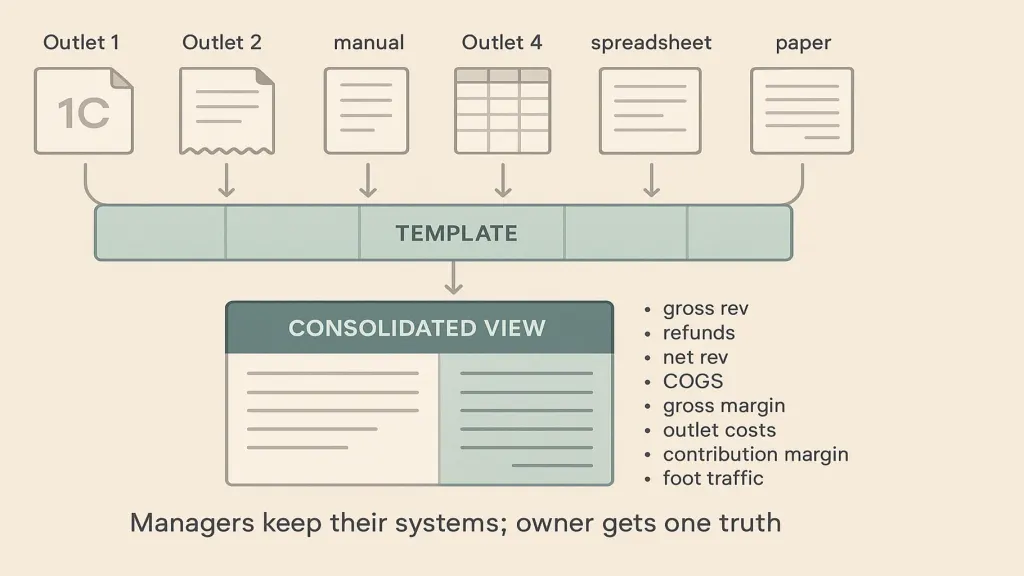
Șase cifre luni, pe fiecare punct, plus cinci opționale. Venit brut, rambursări, venit net, costul mărfurilor vândute, marja brută, costuri directe de punct, marja de contribuție și (opțional) trafic în magazin, coș mediu, număr de angajați, ore lucrate, stoc disponibil.
Un ritm săptămânal comun. Închidere duminică, transmitere luni dimineață, revizuire a proprietarei luni după-amiază. Ritmul creează o predictibilitate pe care încep să se bazeze atât proprietara, cât și managerul.
Definiții scrise care nu se schimbă. Dacă "venitul" înseamnă un lucru luna aceasta și altceva luna viitoare, comparațiile se destramă. Odată ce definițiile sunt fixate, ele rămân fixate cel puțin un an.
📌 Conduci mai multe puncte de lucru sau entități și petreci ore întregi reconciliind formate diferite? Trimite-ne o descriere a ceea ce produce fiecare unitate și îți vom concepe un format de raportare comun, simplu, și o viziune de consolidare pentru grupul tău. [Solicită diagnosticul tău gratuit Finmap →]
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Înlocuiește 1C, QuickBooks sau contabilul?

Nu. Funcționează în paralel. Managerii păstrează ce folosesc deja; stratul comun este doar agregare.
Ce se întâmplă dacă un manager refuză să completeze șablonul?
Prezintă-l ca pe un ajutor, nu ca pe un control. Oferă-te să petreci prima săptămână completându-l împreună cu el. Cea mai mare parte a rezistenței dispare odată ce managerul vede că proprietara revizuiește datele punctului mai previzibil (și mai puțin la întâmplare).
Funcționează asta pentru o franciză în care punctele sunt entități juridice separate?
Da — chiar mai bine, pentru că stratul comun nu atinge structura juridică/fiscală. Francizații sau partenerii își păstrează independența; proprietarul-operator obține vizibilitate la nivel de grup.
Tabel sau platformă?
Tabelul funcționează pentru 3–8 puncte. Peste 8, o platformă ușoară se amortizează prin timpul economisit de proprietar.
Ar trebui indicatorii comuni să includă date la nivel de angajat?
Doar dacă punctele sunt suficient de similare încât comparația să fie corectă. Dacă unul este un flagship cu 15 angajați, iar altul un chioșc cu 2, indicatorii la nivel de angajat invită comparații nepotrivite.
Cât de des trebuie actualizat cadrul de lucru?
O dată pe an pentru definiții. Trimestrial pentru lista de indicatori. Săptămânal pentru cifrele în sine.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



