



Índice
Início
/
Blog
/
Cinco unidades, cinco gerentes, cinco versões dos números: como o franqueado finalmente enxergou o negócio como um todo

311

5 min

02.07.2026
Cinco unidades, cinco gerentes, cinco versões dos números: como o franqueado finalmente enxergou o negócio como um todo

Oleksandr Solovei
CEO e cofundador da Finmap
"Cada gerente de loja me mandava um resumo semanal. Todos estavam corretos. E, mesmo assim, eu não conseguia saber qual loja era realmente a mais forte, porque eu lia cinco formatos diferentes e fazia as contas de cabeça."
A dona de uma franquia de varejo com cinco lojas — artigos para casa, ₴48 milhões de faturamento anual do grupo, uma loja principal operada pela própria dona e quatro lojas gerenciadas por terceiros — descreveu o exercício que mudou a forma como ela tocava o negócio.
Todas as lojas usavam o mesmo sistema de PDV. Todas tinham um gerente. Cada gerente enviava a ela um resumo semanal — no formato que cada um havia escolhido em algum momento ao longo dos anos. O gerente 1 mandava um Excel com 12 linhas. O gerente 2 enviava um PDF exportado do PDV. O gerente 3 mandava uma mensagem no WhatsApp com três números. O gerente 4 usava uma planilha compartilhada no Google Sheets. O gerente 5 entregava uma impressão em papel às sextas-feiras.
Toda segunda-feira de manhã, ela gastava 90 minutos transformando esses cinco documentos em sua própria planilha consolidada. Não porque os números de origem estivessem errados. Mas porque não havia um formato comum, uma cadência comum, nem definições comuns do que significava "faturamento" (alguns incluíam o IVA, outros não; alguns registravam reembolsos antes dos impostos, outros depois).
O exercício: criar uma visão financeira única e consolidada das cinco lojas sem obrigar ninguém a migrar a contabilidade do 1C. Quatro semanas, sem reescrever software, sem revolta dos gerentes.
Por que consolidar franquias é diferente de gerenciar várias lojas comuns
Negócios com várias unidades (uma rede operada diretamente pelo dono) normalmente usam uma única estrutura contábil. Operações parecidas com franquias — mesmo quando, tecnicamente, pertencem à mesma pessoa jurídica — costumam ter cinco práticas diferentes, cinco ritmos diferentes, cinco definições diferentes.
O obstáculo não é técnico. É político. Pedir a um gerente que mude a forma como registra as informações soa como uma crítica ao trabalho dele. A maioria reage resistindo ou fazendo o mínimo necessário só para cumprir a ordem, sem comprar a ideia.
A mudança funcionou porque ela alterou o formato que a dona recebia, não a prática que o gerente seguia.
O modelo: quatro semanas, sem migração
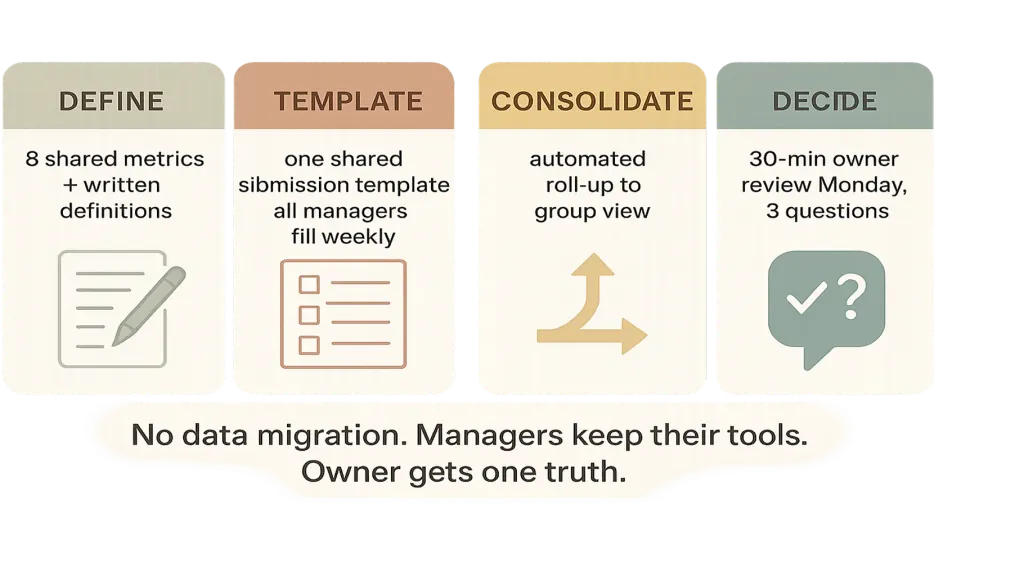
Semana 2 — Criar o modelo. Um único modelo compartilhado de envio (planilha ou formulário). Cada gerente preenche 8 números por semana. O formato é fixo; a fonte pode ser qualquer uma que eles já usem (exportação do 1C, relatório do PDV, lançamento manual). Uma hora de treinamento individual com cada gerente, com a conversa posicionada como "para eu conseguir te ajudar mais rápido", e não como "para eu te vigiar mais de perto".
Semana 3 — Consolidar. A contadora da dona criou uma visão consolidada — seja uma planilha com fórmulas ligando os 5 modelos, seja uma plataforma leve fazendo a consolidação. Nada de analytics avançado; só agregação com detalhamento por loja. A primeira visão consolidada ficou pronta na sexta-feira da terceira semana.
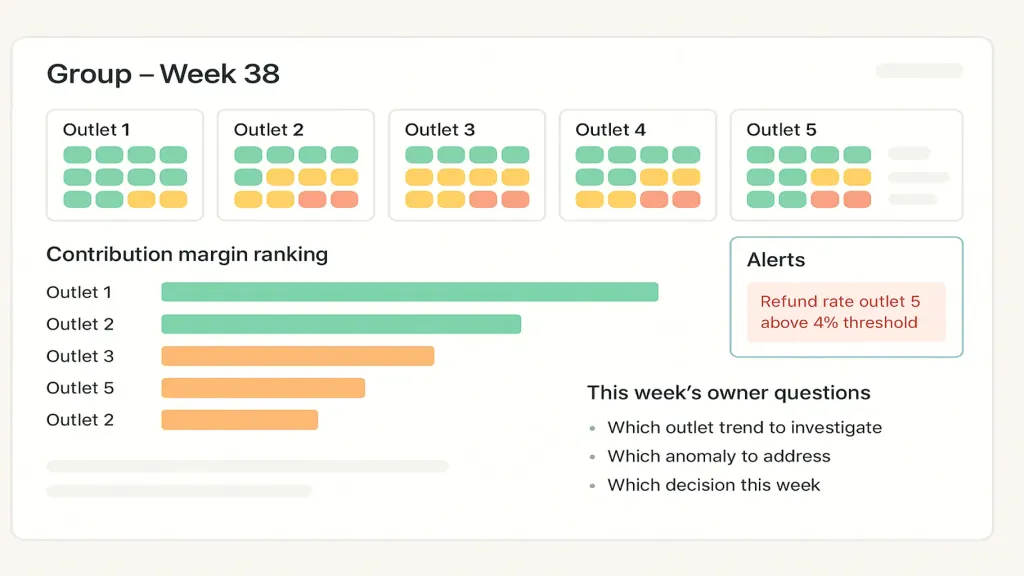
Semana 4 — Decidir. O ritual semanal da dona passou a ser 30 minutos na segunda-feira: olhar a visão consolidada e responder a três perguntas (qual loja mudou de tendência, qual anomalia investigar, qual decisão precisa ser tomada). Os 90 minutos de conversão manual desapareceram.
O que ela enxergou no primeiro mês
Assim que passou a ter a visão consolidada, três aprendizados apareceram em quatro semanas.
Primeiro: a loja nº 3 não era a mais forte, apesar de todo mundo acreditar nisso. A nº 3 tinha o maior faturamento bruto. Mas a margem de contribuição era a segunda mais baixa, porque a relação aluguel/faturamento era a pior. A nº 1 (a loja principal) e a nº 4 (uma gerente que ela subestimava) eram, na verdade, as que mais contribuíam para o resultado.
Segundo: as práticas de reembolso variavam muito. A nº 2 reembolsava 2,1% do faturamento bruto; a nº 5, 4,8%. A investigação mostrou que a gerente da nº 5 era generosa demais, e isso custava estruturalmente ao grupo ₴180 mil por ano.
Terceiro: uma loja tinha uma divergência entre caixa e contabilidade. O faturamento informado batia com os totais do PDV. Os depósitos bancários, não. A investigação revelou falhas no manuseio de dinheiro em uma unidade — não era fraude, mas uma fragilidade de processo que foi corrigida com um novo procedimento de depósito.
Ganho total de lucro em seis meses só com esses três aprendizados: ₴420 mil anualizados. Tudo isso já estava nos dados toda semana. Ela só não conseguia enxergar enquanto gastava 90 minutos convertendo formatos.
O sistema contínuo
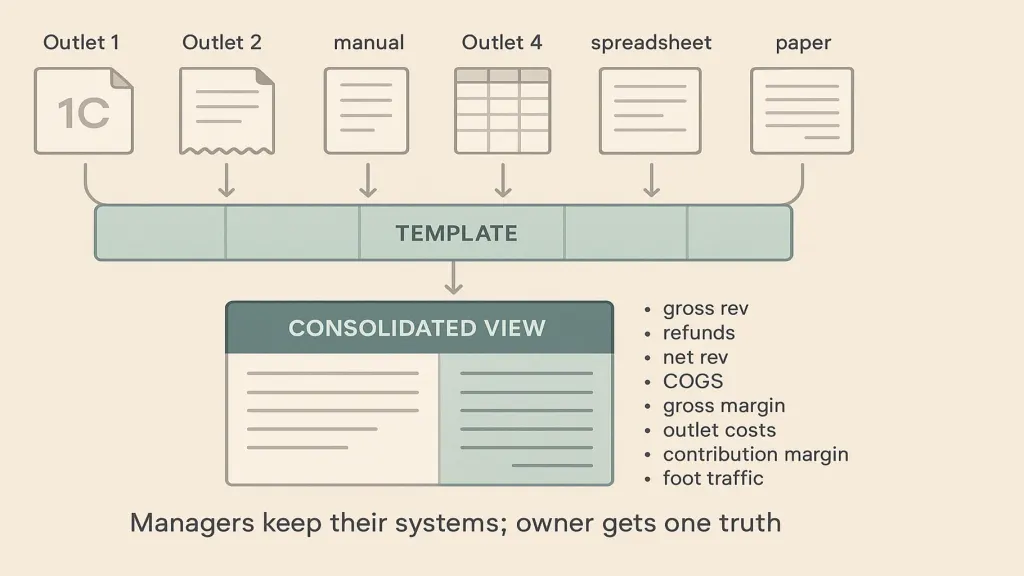
Seis números na segunda-feira, por loja, mais cinco extras. Faturamento bruto, reembolsos, faturamento líquido, CMV, margem bruta, custos diretos da loja, margem de contribuição e, opcionalmente, fluxo de clientes, ticket médio, número de funcionários, horas trabalhadas e estoque disponível.
Uma cadência semanal compartilhada. Fechamento no domingo, envio na segunda de manhã, análise do dono na segunda à tarde. O ritmo cria uma previsibilidade na qual tanto o dono quanto os gerentes passam a confiar.
Definições por escrito que não mudam. Se "faturamento" significa uma coisa neste mês e outra no mês seguinte, as comparações deixam de funcionar. Depois que as definições são travadas, elas permanecem assim por pelo menos um ano.
📌 Você tem várias lojas ou empresas e passa horas conciliando formatos diferentes? Envie uma descrição do que cada unidade produz e vamos desenhar um modelo leve de envio compartilhado e uma visão consolidada para o seu grupo. Peça seu diagnóstico gratuito da Finmap →
Leia também
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Isso substitui o 1C, o QuickBooks ou o contador?

Não. Funciona em paralelo. Os gestores continuam usando o que já usam; a camada compartilhada serve apenas para consolidar as informações.
E se um gestor se recusar a preencher o modelo?
Apresente como uma ajuda, não como controle. Ofereça-se para passar a primeira semana preenchendo junto com ele. A maior parte da resistência desaparece quando o gestor percebe que o dono passa a acompanhar os dados da unidade com mais previsibilidade (e menos de forma aleatória).
Isso funciona para uma franquia em que as unidades são pessoas jurídicas separadas?
Sim — e até melhor, porque a camada compartilhada não mexe na estrutura jurídica ou fiscal. Franqueados ou sócios mantêm a independência; o dono-operador ganha visão do grupo.
Planilha ou plataforma?
Planilha funciona para 3 a 8 unidades. Acima de 8, uma plataforma leve se paga pelo tempo que economiza do dono.
As métricas compartilhadas devem incluir dados por funcionário?
Só se as unidades forem parecidas o suficiente para que a comparação seja justa. Se uma é uma loja principal com 15 funcionários e outra é um quiosque com 2, KPIs por funcionário acabam gerando comparações ruins.
Com que frequência atualizar a estrutura?
Uma vez por ano para as definições. A cada trimestre para a lista de métricas. Toda semana para os números em si.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



