



Índice
Início
/
Blog
/
O que gestão financeira realmente significa nos negócios (e por que a maioria dos empreendedores ignora três das quatro camadas)

810

11 min

17.06.2026
O que gestão financeira realmente significa nos negócios (e por que a maioria dos empreendedores ignora três das quatro camadas)

Sergiy Shuldik
Especialista financeiro na Finmap
"Pergunta rápida", eu disse a ela. "Quanto dinheiro você tem agora, somando todas as contas da empresa?" Ela fez uma pausa. "Algo em torno de 600. Talvez 800. Eu teria que conferir."
Ela toca um e-commerce. Receita anual: ₴8.200.000. Cinco funcionários. Cinco anos de operação. Por qualquer critério de maturidade empresarial, ela deveria conseguir responder a essa pergunta em três segundos. Não conseguiu.
Não era descuido. Pelo contrário — ela sabia me dizer a receita do mês anterior até o último hryvnia. Sabia a taxa de conversão das campanhas de anúncio até a compra. Conseguia listar seus três SKUs mais vendidos e as respectivas margens.
Mas caixa? Caixa ela teria que "conferir".
Esta não é uma história sobre uma fundadora específica. É o padrão mais comum que existe nas empresas ucranianas em crescimento — e aponta para um mal-entendido tão disseminado que a maioria dos donos nem sabe que sofre dele. O mal-entendido é este: eles acham que olhar o saldo bancário é "gerenciar dinheiro". Não é.
Este artigo é sobre o que gestão de dinheiro realmente significa dentro de uma empresa — e sobre as quatro camadas que a maioria dos donos pula sem perceber.
O paradoxo: a receita aparece, o dinheiro não
Quando você toca uma empresa, a receita recebe toda a atenção. Existem dashboards para ela. O contador reporta mensalmente. Investidores perguntam. Seu financeiro monta o DRE em cima dela.
O caixa quase não recebe atenção nenhuma. A maioria dos donos dá uma olhada na conta bancária uma vez por dia, se sente melhor ou pior, e volta ao trabalho.
Isso está invertido. Receita é a história que a sua empresa conta. Caixa é a verdade. Uma empresa com ₴8 milhões de receita anual e ₴80.000 no banco no fim de todo mês não é uma empresa saudável — é uma empresa a um pagamento perdido de uma crise. Uma empresa com ₴3 milhões de receita e ₴500.000 de forma consistente no banco, crescendo mês a mês, é mais saudável em qualquer sentido que importa.
O motivo pelo qual os donos invertem isso é estrutural. A receita chega como um número único, limpo, fácil de reportar. O caixa está espalhado em seis contas, quatro moedas, dois intermediadores de pagamento, um caixa físico e um cartão pessoal que "a empresa precisa reembolsar". Não existe um número limpo — então a maioria dos donos simplesmente para de tentar acompanhar.
Essa é a armadilha. Quem mede o caixa, gerencia o caixa. Quem não mede, é surpreendido por ele.
As quatro camadas da gestão de dinheiro
Gestão de dinheiro de verdade tem quatro camadas. Quase toda empresa está firmemente na Camada 1, mais ou menos na Camada 2, quase nunca na Camada 3, e operando a Camada 4 no instinto.
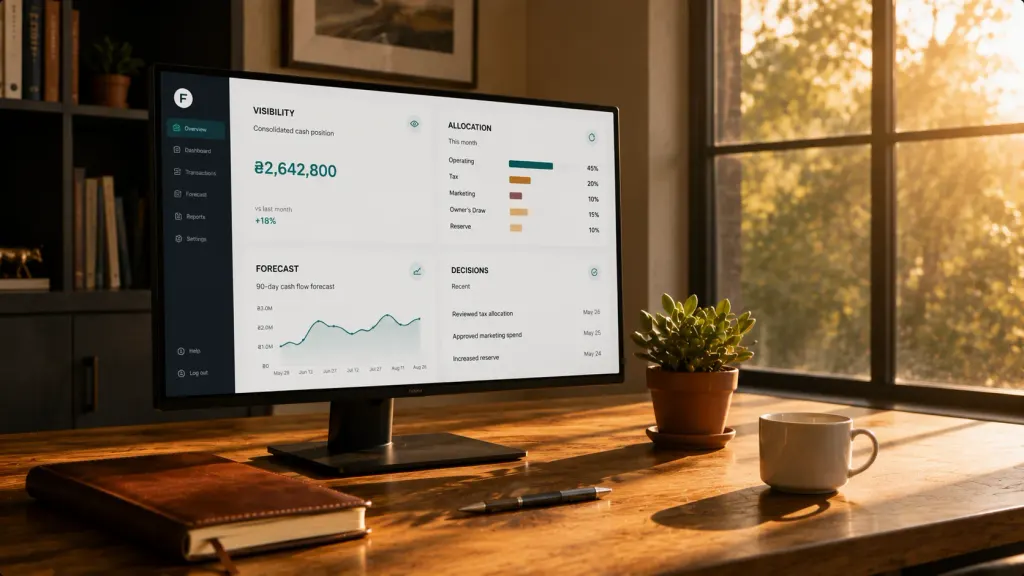
Camada 1 — Visibilidade. Você sabe, de fato, onde está todo o seu dinheiro agora, com uma margem de erro de até 2%? Em todas as contas, carteiras, caixinhas, saldos em intermediadores de pagamento? Essa é a base. Sem ela, nada mais funciona. A maioria dos donos acha que tem visibilidade porque sabe o saldo da conta principal. Esquecem a conta em USD para anúncios, a conta em EUR para adiantamento a fornecedores, o saldo parado no processador de pagamentos, o caixa físico. O total real costuma ficar de 15% a 25% distante do que eles chutariam.
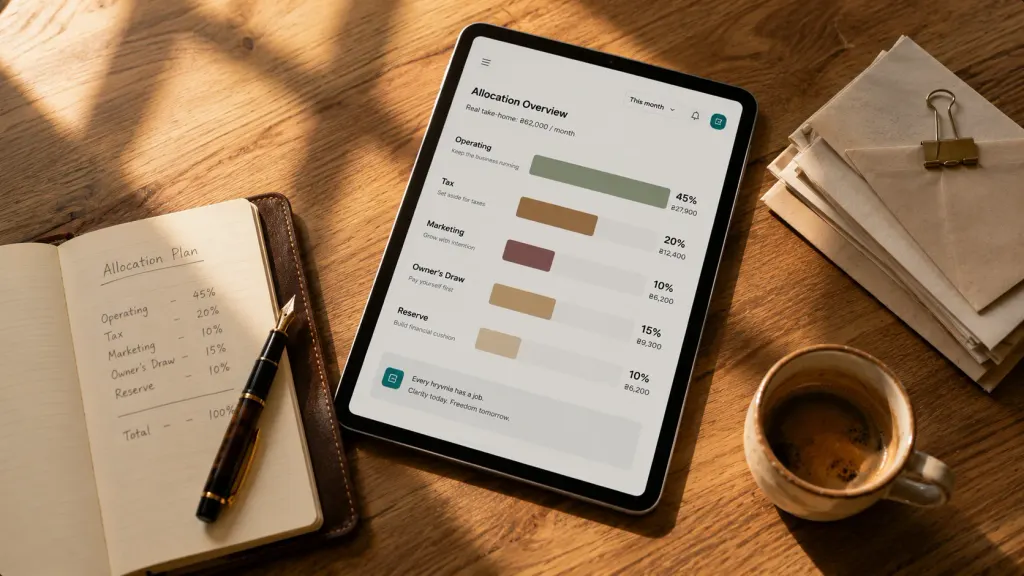
Camada 2 — Alocação. Depois que você enxerga todo o dinheiro, consegue controlar para onde ele vai? Gastos operacionais recebem X%. Reserva de impostos recebe Y%. Retirada do dono recebe Z%. Marketing tem um orçamento fixo. Reposição de estoque tem teto. Isso não é "orçamento" no sentido contábil — é dar uma função para cada hryvnia antes que ele saia da conta. Donos presos na Camada 1 gastam de forma reativa, conforme as contas chegam. Donos na Camada 2 gastam com intenção.
Camada 3 — Previsão. Você consegue prever quanto caixa terá daqui a 30, 60, 90 dias? A previsão é o que transforma a Camada 2 de um orçamento estático em um plano vivo. Ela considera valores a receber, pagamentos futuros a fornecedores, ciclos de folha, vencimentos de impostos, a queda sazonal de fevereiro. Donos na Camada 3 deixam de ser pegos de surpresa — tanto nos meses bons quanto nos ruins. Eles começam a se preparar para os dois.
Camada 4 — Decisões. Quando você toma uma decisão — contratar alguém, comprar equipamento, fechar contrato com um novo cliente, aumentar preços — você simula primeiro o impacto no caixa ou decide e torce? A Camada 4 é onde a gestão de dinheiro deixa de ser uma disciplina operacional e vira uma disciplina estratégica. A pergunta sobre contratação deixa de ser "será que podemos pagar?" e passa a ser "considerando nossa previsão de caixa de 90 dias, qual é a melhor semana para contratar?"
A maioria das empresas opera na Camada 1,5. Tem alguma visibilidade, mas não completa. Tem uma noção geral de alocação, mas sem regra de verdade. Não faz previsão. Toma decisões no feeling e racionaliza depois.
Os donos que saem da Camada 1,5 e chegam à Camada 4 geralmente não fazem isso com uma grande intervenção dramática. Fazem instalando uma camada por trimestre, na ordem certa. Primeiro arrumam a visibilidade. Depois criam a alocação. Depois começam a prever. Depois mudam a forma como as decisões são tomadas.
Os sinais de que você está travado em uma camada
Cada camada tem seus sinais. Se você se reconhece em três ou mais itens abaixo, sua empresa está travada.
Travado na Camada 1 (sem visibilidade):
- Você não consegue dizer sua posição total de caixa, com margem de ₴50.000, em 30 segundos
- Você é "surpreendido" por um pagamento que sai de uma conta da qual tinha esquecido
- O relatório mensal do contador é a primeira vez no mês em que você vê números consolidados
- Você usa um cartão pessoal para despesas da empresa "para facilitar"
Travado na Camada 2 (sem alocação):
- Seu "orçamento" está na sua cabeça, não em um documento que qualquer pessoa poderia abrir
- A frase "acho que dá para pagar" aparece mais de uma vez por semana
- Pagamentos de impostos parecem surpresa, mesmo vencendo nas mesmas datas todo trimestre
- As retiradas do dono acontecem "quando tem dinheiro", em vez de seguir um calendário
Travado na Camada 3 (sem previsão):
- A frase "este mês foi difícil" pega você de surpresa mais de uma vez por ano
- Você descobre que o mês está fraco enquanto ele está acontecendo, não 30 dias antes
- Você assume novos compromissos com base no "caixa forte de agora", sem projetar os próximos 60 dias
- Você nunca simulou "e se nosso maior cliente atrasar 30 dias o pagamento no mês que vem?"
Travado na Camada 4 (sem uso estratégico dos dados financeiros):
- Decisões de contratação são tomadas quando "parece o momento certo" e justificadas depois
- Compras de equipamentos geram um aperto temporário de caixa que você não previu
- Mudanças de preço são feitas por sensação, não por conta de margem
- Você não sabe dizer quanto suas decisões dos últimos 12 meses custaram em termos de caixa
O objetivo desta lista não é fazer ninguém se sentir mal. O ponto é que a maioria das empresas com receita acima de ₴3 milhões tem pelo menos uma camada inteira faltando — e quase sempre é a Camada 3.
O que mudou para a fundadora dos ₴8,2 milhões
Voltando à fundadora do início. Depois da conversa, ela tomou uma decisão: instalar uma camada faltante por trimestre, começando pela Camada 1.
Primeiro trimestre — visibilidade. Ela mapeou todas as contas: operacional em UAH, poupança em UAH, conta em USD para anúncios, conta em EUR para fornecedores europeus, o caixa físico do estoque, o saldo no processador de pagamentos, os adiantamentos a fornecedores. Total de contas: nove. O modelo mental anterior dela: "três ou quatro". Ela criou um dashboard único que puxava o saldo de todas. Na primeira vez que carregou com os dados completos, o total consolidado era ₴312.000 maior do que ela teria estimado — dinheiro parado em duas contas que ela tinha esquecido que existiam.
Segundo trimestre — alocação. Depois que conseguiu enxergar todo o dinheiro, ela impôs uma estrutura para o destino dele. Cada entrada na empresa era dividida, mentalmente e por transferências, em cinco caixinhas: operação (60%), reserva de impostos (12%), fundo de reposição de estoque (15%), retirada do dono (10%), reserva estratégica (3%). A reserva estratégica saiu de ₴0 para ₴185.000 em seis meses — dinheiro que antes desaparecia dentro de "operação" sem cumprir nenhum papel claro.
Terceiro trimestre — previsão. Ela montou uma previsão de caixa móvel de 90 dias. Revisão semanal, 20 minutos. A previsão mostrou um problema que ela só descobriria em tempo real: agosto ficaria negativo em caixa, porque havia uma grande entrega de fornecedor vencendo em 8 de agosto (₴380 mil) e seu maior cliente atacadista pagava em 30 dias, no dia 25 de agosto. Sabendo disso no começo de julho, ela fez três coisas — negociou prazo de 14 dias com o fornecedor, pediu ao cliente atacadista um desconto por pagamento antecipado em agosto, e manteve mais dinheiro na conta operacional ao longo do mês. Agosto fechou confortavelmente positivo, em vez de virar pânico.
Quarto trimestre — decisões. Agora toda decisão importante recebe uma camada de análise: "como isso aparece na previsão de 90 dias?". Ela contratou uma segunda pessoa para marketing em novembro — não em outubro, quando teve vontade pela primeira vez, porque a previsão de outubro estava apertada; mas na segunda semana de novembro, quando a projeção abriu espaço. Pelo mesmo motivo, adiou a compra de um equipamento em seis semanas. Nenhuma decisão pareceu uma restrição — elas passaram a ser decisões bem informadas.
Doze meses depois, a empresa segue com a mesma trajetória de receita, cerca de 12% de crescimento anual, como antes — mas com uma relação totalmente diferente com o dinheiro. O caixa disponível no fim do mês ficou em média em ₴940.000, contra uma média de ₴260.000 antes do sistema. Duas despesas inesperadas no ano passado, que antes teriam levado a empréstimos de curto prazo, foram pagas com a reserva estratégica, sem estresse. E a pergunta "quanto dinheiro você tem agora?" passou a ser respondida em dois segundos.
A receita não mudou. A relação com ela, sim.
Os mitos que mantêm os donos travados
Três mitos mantêm fundadores inteligentes presos na Camada 1,5.
Mito um: "Meu contador cuida disso."
Seu contador cuida de conformidade fiscal, relatórios e escrituração. Essas são disciplinas diferentes de gestão de dinheiro. O contador entrega um relatório mensal sobre o que já aconteceu. Gestão de dinheiro trata do que está prestes a acontecer — e isso exige você, não ele.
Mito dois: "Vou montar um sistema de verdade quando a empresa estiver maior."
A armadilha da Camada 1,5 piora com escala, não melhora. Uma empresa de ₴3 milhões sem disciplina de alocação vira uma empresa de ₴10 milhões sem disciplina de alocação, só que com quatro vezes mais contas. O momento certo de instalar uma camada é o trimestre em que você percebe que ela não existe.
Mito três: "Gestão de dinheiro é coisa de gente de finanças."
Gestão de dinheiro nesse nível não é contabilidade. É a disciplina operacional de tocar bem uma empresa. Um fundador de primeira viagem que entende e opera as quatro camadas supera um veterano de trinta anos que nunca as construiu. A habilidade é decisória, não matemática.
Base do tema: Gestão financeira para pequenas empresas: quando tudo já não cabe mais na sua cabeça
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Existe uma empresa “pequena demais” para precisar disso?

Um freelancer que trabalha sozinho, com uma conta e ₴10 mil/mês em transações, não precisa de um sistema em quatro camadas — uma planilha simples resolve. A partir do momento em que você tem duas contas, um funcionário ou ₴100 mil+/mês em transações, a estrutura de quatro camadas começa a fazer sentido. Com ₴500 mil/mês, ela se torna essencial.
Na prática, quanto tempo leva para manter as quatro camadas?
Com faturamento anual entre ₴1 e ₴10 milhões, cerca de 90 minutos por semana se o sistema for automatizado, com as integrações bancárias fazendo o trabalho pesado. Se você fizer tudo manualmente, conte com 30 minutos por dia. A diferença entre automático e manual é a diferença entre algo sustentável e um abandono silencioso.
Posso implementar as quatro camadas de uma vez?
Tecnicamente, sim. Na prática, não. Cada camada pressupõe que a anterior já esteja bem estruturada. Tentar fazer previsões (Camada 3) antes de ter visibilidade clara (Camada 1) gera uma previsão errada desde o primeiro dia. O ritmo de “uma camada por trimestre” é o que faz cada uma delas se consolidar.
E se minha empresa tiver uma receita muito irregular?
Nesse caso, a previsão (Camada 3) é a camada mais valiosa para você, não a menos. Receita irregular torna a Camada 1.5 perigosa — não dá para administrar o caixa no feeling se o dinheiro não entra em datas previsíveis. Uma previsão de 90 dias transforma o “irregular” em “esperado”.
Preciso de uma ferramenta financeira ou dá para fazer isso em planilhas?
Para as Camadas 1 e 2, planilhas funcionam bem se você realmente for mantê-las atualizadas. Para a Camada 3 e, principalmente, a Camada 4, as planilhas começam a falhar porque exigem sincronização manual constante com a realidade. Os donos de empresa que conseguem manter a disciplina das quatro camadas quase sempre automatizam as Camadas 1 e 3 com ferramentas integradas aos bancos — porque as versões manuais costumam ser abandonadas em até 60 dias.
Como sei que implementei uma camada por completo?
Você chegou ao nível completo da Camada 1 quando consegue dizer sua posição total de caixa em 30 segundos, com margem de erro de até 2%. A Camada 2 está completa quando cada hryvnia que entra na empresa já tem um destino pré-definido por categoria. A Camada 3 está completa quando sua previsão de caixa de 30 dias fica consistentemente dentro de ±15% do realizado. A Camada 4 está completa quando você consegue citar uma decisão recente do negócio e explicar a modelagem do impacto dela no caixa pelos próximos 90 dias.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



