


Inhoudsopgave
Home
/
Blog
/
Wat geldbeheer in een bedrijf écht betekent (en waarom de meeste eigenaren drie van de vier lagen overslaan)

702

11 min

17.06.2026
Wat geldbeheer in een bedrijf écht betekent (en waarom de meeste eigenaren drie van de vier lagen overslaan)

Sergiy Shuldik
Financial Expert at Finmap
"Snel vraagje," vroeg ik haar. "Hoeveel cash heb je nu in totaal op al je zakelijke rekeningen?" Ze aarzelde. "Zo'n 600. Misschien 800. Ik zou het moeten checken."
Ze runt een e-commercebedrijf. Jaaromzet: ₴8.200.000. Vijf medewerkers. Vijf jaar actief. Naar elke maatstaf van zakelijke geletterdheid had ze die vraag in drie seconden moeten kunnen beantwoorden. Dat kon ze niet.
Niet omdat ze slordig was. Integendeel — ze kon me haar omzet van vorige maand tot op de laatste hryvnia vertellen. Ze kende haar conversieratio van advertentiecampagne naar aankoop. Ze kon haar drie best verkopende SKU's en hun marges noemen.
Maar cash? Cash moest ze "checken."
Dit is geen verhaal over één oprichter. Het is het meest voorkomende patroon dat ik zie bij groeiende Oekraïense bedrijven — en het wijst op een misverstand dat zo wijdverbreid is dat de meeste eigenaren niet eens weten dat ze het hebben. Het misverstand is dit: ze denken dat naar het banksaldo kijken "geld beheren" is. Dat is het niet.
Dit artikel gaat over wat geldbeheer in een bedrijf écht betekent — en over de vier lagen ervan die de meeste eigenaren overslaan zonder het te beseffen.
De paradox: omzet is zichtbaar, geld niet
Als je een bedrijf runt, krijgt omzet alle aandacht. Er zijn dashboards voor. Boekhouders rapporteren er maandelijks over. Investeerders vragen ernaar. Je accountant bouwt er een winst-en-verliesrekening omheen.
Cash krijgt bijna niets. De meeste eigenaren werpen één keer per dag een blik op hun bankrekening, voelen zich beter of slechter, en gaan verder met hun werk.
Dat is achterstevoren. Omzet is een verhaal dat je bedrijf je vertelt. Cash is de waarheid. Een bedrijf met ₴8 miljoen jaaromzet en ₴80.000 op de bank aan het eind van elke maand is geen gezond bedrijf — het is een bedrijf dat één gemiste betaling verwijderd is van een crisis. Een bedrijf met ₴3 miljoen omzet en betrouwbaar ₴500.000 op de bank, dat maand na maand groeit, is in elk betekenisvol opzicht gezonder.
De reden dat eigenaren dit omdraaien is structureel. Omzet komt binnen als één helder getal dat gerapporteerd wordt. Cash komt binnen via zes rekeningen, vier valuta's, twee betalingsverwerkers, één kassalade en een privé-creditcard die "het bedrijf nog moet betalen." Er is geen helder getal — dus de meeste eigenaren stoppen met proberen het bij te houden.
Dat is de valkuil. Wie cash meet, beheert cash. Wie dat niet doet, wordt erdoor verrast.
De vier lagen van geldbeheer
Echt geldbeheer heeft vier lagen. Vrijwel elk bedrijf zit stevig in laag 1, een beetje in laag 2, bijna nooit in laag 3, en opereert laag 4 op gevoel.
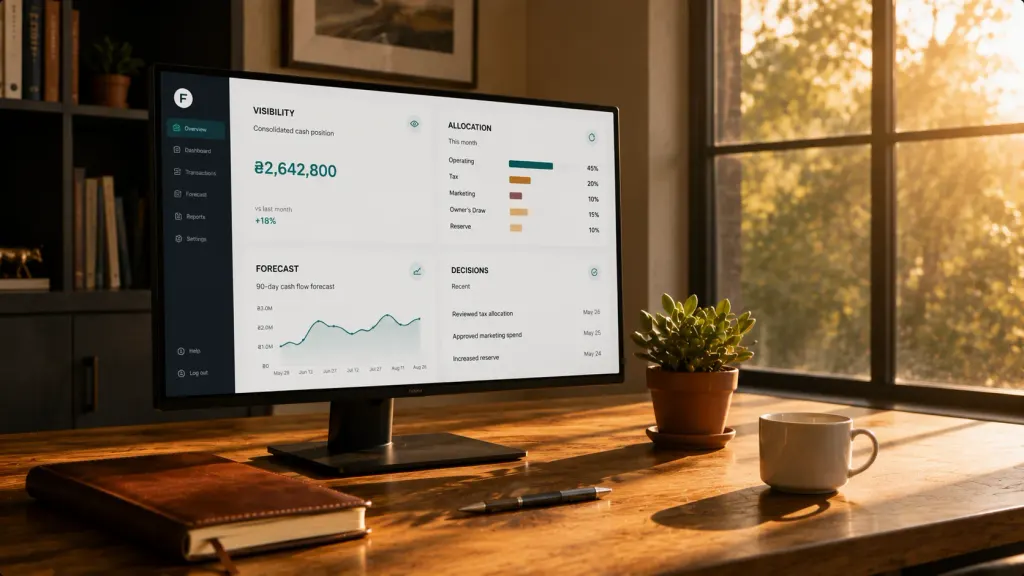
Laag 1 — Zichtbaarheid. Weet je écht waar al je geld op dit moment zit, tot op 2% nauwkeurig? Over elke rekening, elke wallet, elke kleine kaslade, elk saldo bij een betalingsverwerker? Dit is de basis. Zonder deze laag werkt niets anders. De meeste eigenaren denken dat ze zicht hebben omdat ze hun hoofdrekening kennen. Ze vergeten de USD-rekening voor advertentie-uitgaven, de EUR-rekening voor leveranciersvooruitbetalingen, het bedrag dat bij de betalingsverwerker in de wachtrij staat, de kleine kas. Het werkelijke totaal wijkt meestal 15–25% af van wat ze zouden hebben geschat.
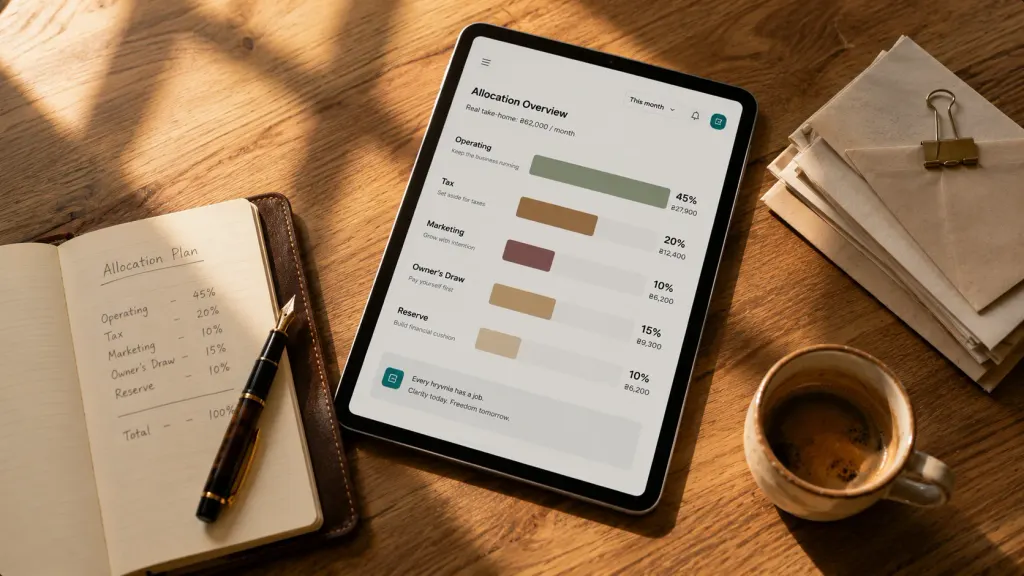
Laag 2 — Toewijzing. Zodra je al het geld kunt zien, kun je dan sturen waar het naartoe gaat? Operationele uitgaven krijgen X%. Belastingreserves krijgen Y%. De opname van de eigenaar krijgt Z%. Marketing krijgt een vast budget. Voorraadaanvulling heeft een plafond. Dit is geen "budgetteren" in de zin van een accountant — het is elke hryvnia een taak geven voordat hij de rekening verlaat. Eigenaren die vastzitten in laag 1 geven reactief uit (wat de rekeningen ook eisen). Eigenaren in laag 2 geven uit volgens een plan.
Laag 3 — Voorspellen. Kun je voorspellen hoeveel cash je over 30, 60, 90 dagen hebt? Voorspellen is wat laag 2 van een statisch budget in een levend plan verandert. Het houdt rekening met aankomende debiteuren, verwachte leveranciersbetalingen, loonbetalingscycli, belastingdeadlines, de seizoensdip in februari. Eigenaren in laag 3 worden niet meer verrast — niet door goede maanden, niet door slechte maanden. Ze beginnen zich op beide voor te bereiden.
Laag 4 — Beslissingen. Als je een beslissing neemt — iemand aannemen, apparatuur kopen, een nieuw klantcontract tekenen, prijzen verhogen — simuleer je dan eerst de impact op je cash, of beslis je en hoop je maar? Laag 4 is waar geldbeheer een strategische discipline wordt in plaats van een operationele. De aannamevraag is niet langer "kunnen we dit betalen?" maar wordt "gegeven onze 90-dagen kasstroomprognose, wat is de optimale week om aan te nemen?"
De meeste bedrijven opereren op laag 1,5. Ze hebben enig zicht, maar niet volledig. Ze hebben een ruw idee van toewijzing, maar geen handhaving. Ze voorspellen helemaal niet. Ze nemen beslissingen op gevoel en rationaliseren die achteraf.
De eigenaren die van laag 1,5 naar laag 4 gaan, doen dat meestal niet via één dramatische ingreep. Ze doen het door per kwartaal één laag in te voeren, in volgorde. Eerst de zichtbaarheid op orde brengen. Dan toewijzing invoeren. Dan beginnen met voorspellen. Dan de manier veranderen waarop beslissingen worden genomen.
De signalen dat je vastzit in één laag
Elke laag heeft een tell. Herken je drie of meer hiervan in je bedrijf, dan zit je vast.
Vastzitten in laag 1 (geen zichtbaarheid):
- Je kunt je totale cashpositie niet binnen 30 seconden tot op ₴50.000 nauwkeurig noemen
- Je wordt "verrast" door een betaling die van een rekening komt die je vergeten was
- Het maandrapport van je accountant is elke maand het eerste moment dat je geconsolideerde cijfers ziet
- Je hebt een privékaart die je "voor het gemak" zakelijk gebruikt
Vastzitten in laag 2 (geen toewijzing):
- Je "budget" leeft in je hoofd, niet in een document dat iemand anders kan openen
- De zin "dat kunnen we waarschijnlijk wel betalen" komt vaker dan één keer per week voor
- Belastingbetalingen voelen als verrassingen, ook al vallen ze elk kwartaal op dezelfde data
- Opnames van de eigenaar gebeuren "als er geld is" in plaats van volgens een schema
Vastzitten in laag 3 (geen voorspellen):
- De zin "deze maand was zwaar" verrast je vaker dan één keer per jaar
- Je hoort van een slappe maand terwijl die aan de gang is, niet 30 dagen van tevoren
- Je gaat nieuwe verplichtingen aan op basis van "op dit moment veel cash" zonder de komende 60 dagen door te rekenen
- Je hebt nooit doorgerekend "wat als onze grootste klant volgende maand 30 dagen te laat betaalt?"
Vastzitten in laag 4 (geen strategisch gebruik van geldgegevens):
- Aannamebeslissingen worden genomen wanneer "het goed voelt," en pas achteraf verantwoord
- Nieuwe apparatuuraankopen veroorzaken een tijdelijke cashkrapte die je niet had voorzien
- Prijswijzigingen worden gemaakt op basis van onderbuikgevoel, niet op basis van margerekenwerk
- Je kunt niet zeggen wat je beslissingen van de afgelopen 12 maanden in cash hebben gekost
Het doel van deze lijst is niet om iemand een slecht gevoel te geven. Het punt is dat de meeste bedrijven met ₴3 mln+ omzet minstens één laag volledig missen — en dat is bijna altijd laag 3.
Wat er veranderde voor de oprichter met ₴8,2 mln omzet
Terug naar de oprichter uit de opening. Na het gesprek nam ze een besluit: elk kwartaal één ontbrekende laag invoeren, te beginnen met laag 1.
Kwartaal één — zichtbaarheid. Ze bracht elke rekening in kaart: operationele UAH-rekening, spaarrekening UAH, USD-rekening voor advertentie-uitgaven, EUR-rekening voor Europese leveranciers, de kaslade in het magazijn, het bedrag bij de betalingsverwerker in de wachtrij, de vooruitbetalingen aan leveranciers. Totaal aantal rekeningen: negen. Haar eerdere mentale beeld: "drie of vier." Ze zette één dashboard op dat saldi van al deze rekeningen ophaalde. De eerste keer dat het volledig geladen was, lag het geconsolideerde totaal ₴312.000 hoger dan ze had geschat — geld dat op twee rekeningen stond waarvan ze vergeten was dat ze bestonden.
Kwartaal twee — toewijzing. Zodra ze al het geld kon zien, bracht ze structuur aan in waar het naartoe ging. Elke betaling die het bedrijf binnenkwam, werd (mentaal en via overboekingen) verdeeld over vijf potjes: operationeel (60%), belastingreserve (12%), voorraadaanvullingsfonds (15%), opname eigenaar (10%), strategische reserve (3%). De strategische reserve groeide in zes maanden van ₴0 naar ₴185.000 — geld dat voorheen zonder doel verdween in "operationeel."
Kwartaal drie — voorspellen. Ze zette een doorlopende 90-dagen kasstroomprognose op. Wekelijkse review, 20 minuten. De prognose bracht een probleem aan het licht dat ze anders pas in real time had ontdekt: augustus zou cash-negatief worden omdat er op 8 augustus een grote leverancierslevering (₴380K) betaald moest worden en haar grootste groothandelsklant pas op 25 augustus netto-30 betaalde. Doordat ze dit begin juli al wist, deed ze drie dingen — ze onderhandelde 14-dagentermijnen met haar leverancier, vroeg haar groothandelsklant om een vroegbetalingskorting voor augustus, en hield gedurende de maand meer cash aan op de operationele rekening. Augustus sloot comfortabel positief af in plaats van in paniek.
Kwartaal vier — beslissingen. Nu krijgt elke belangrijke beslissing de toets "hoe ziet dit eruit in de 90-dagen prognose?" Ze nam in november een tweede marketingmedewerker aan — niet in oktober, toen ze dat eerst wilde, omdat de prognose voor oktober krap was, maar in de tweede week van november, toen de prognose vrijkwam. Om dezelfde reden stelde ze de aankoop van een apparaat zes weken uit. Geen van de beslissingen voelde beperkend — ze voelden geïnformeerd.
Twaalf maanden later heeft het bedrijf hetzelfde omzettraject (ongeveer 12% groei op jaarbasis, net als voorheen) — maar een totaal andere relatie met geld. De cash aan het eind van de maand bedroeg gemiddeld ₴940.000, tegenover een gemiddelde van ₴260.000 vóór het systeem. Twee onverwachte uitgaven vorig jaar die voorheen tot kortlopende leningen zouden hebben geleid, werden zonder stress betaald uit de strategische reserve. En de vraag "hoeveel cash heb je nu?" wordt in twee seconden beantwoord.
De omzet veranderde niet. De relatie ermee wel.
De mythes die eigenaren vasthouden
Drie mythes houden verder slimme oprichters vast op laag 1,5.
Mythe één: "Mijn accountant regelt dit."
Je accountant regelt belastingnaleving, rapportage en boekhouding. Dat zijn andere disciplines dan geldbeheer. Een accountant geeft je een maandrapport over wat al gebeurd is. Geldbeheer gaat over wat er nog gaat gebeuren — en dat vraagt om jou, niet om hen.
Mythe twee: "Ik zet een echt systeem op zodra we groter zijn."
De valkuil van laag 1,5 wordt erger naarmate je groeit, niet beter. Een bedrijf van ₴3 mln zonder toewijzingsdiscipline wordt een bedrijf van ₴10 mln zonder toewijzingsdiscipline, plus 4× zoveel rekeningen. Het juiste moment om een laag in te voeren is het kwartaal waarin je merkt dat je hem mist.
Mythe drie: "Geldbeheer is iets voor financiële mensen."
Geldbeheer op dit niveau is geen boekhouding. Het is de operationele discipline om een bedrijf goed te runnen. Een startende oprichter die de vier lagen begrijpt en toepast, presteert beter dan een dertigjarige veteraan die ze nooit heeft opgebouwd. De vaardigheid ligt in beslissen, niet in rekenen.
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Hoe klein moet een bedrijf zijn voordat het "te klein" is om dit nodig te hebben?

Een zelfstandige freelancer met één rekening en ₴10K/maand aan transacties heeft geen vierlagensysteem nodig — een simpel spreadsheet volstaat. Vanaf het moment dat je twee rekeningen hebt, één medewerker, of ₴100K+/maand aan transacties, wordt het vierlagenmodel nuttig. Bij ₴500K/maand is het essentieel.
Wat is de realistische tijdsinvestering om alle vier de lagen bij te houden?
Bij ₴1–10 mln jaaromzet ongeveer 90 minuten per week als het systeem geautomatiseerd is (waarbij bankfeeds het zware werk doen). 30 minuten per dag als je alles handmatig doet. Het verschil tussen geautomatiseerd en handmatig is het verschil tussen volhouden en er stilletjes mee stoppen.
Kan ik alle vier de lagen tegelijk invoeren?
Technisch gezien wel. Praktisch niet. Elke laag veronderstelt dat de vorige stevig staat. Proberen te voorspellen (laag 3) voordat je heldere zichtbaarheid hebt (laag 1) levert een prognose op die vanaf dag één fout is. Het tempo van "één laag per kwartaal" is wat elke laag laat beklijven.
Wat als mijn bedrijf zeer onregelmatige inkomsten heeft?
Dan is voorspellen (laag 3) juist de meest waardevolle laag voor jou, niet de minst waardevolle. Onregelmatige inkomsten maken laag 1,5 gevaarlijk — je kunt niet op gevoel door je cash navigeren als het niet op voorspelbare data binnenkomt. Een 90-dagen prognose maakt van "onregelmatig" "verwacht."
Heb ik een financiële tool nodig, of kan ik dit in spreadsheets doen?
Voor laag 1 en 2 werken spreadsheets prima, als je ze daadwerkelijk bijhoudt. Voor laag 3 en vooral laag 4 lopen spreadsheets vast, omdat ze constante handmatige afstemming met de werkelijkheid vereisen. Eigenaren die de vierlagendiscipline volhouden, automatiseren vrijwel altijd laag 1 en 3 met tools die aan de bank gekoppeld zijn — omdat handmatige versies binnen 60 dagen worden losgelaten.
Hoe weet ik wanneer ik een laag volledig heb geïmplementeerd?
Je bent volledig op laag 1 als je je totale cashpositie binnen 30 seconden tot op 2% nauwkeurig kunt noemen. Volledig laag 2 wanneer elke hryvnia die het bedrijf binnenkomt vooraf een bestemming per categorie heeft. Volledig laag 3 wanneer je 30-dagen kasstroomprognose consistent binnen ±15% van de werkelijke cijfers ligt. Volledig laag 4 wanneer je een recente bedrijfsbeslissing kunt noemen en de 90-dagen cashmodellering ervan kunt uitleggen.
Nog vragen?
We beantwoorden ze graag.


Finmap support



