


Tartalomjegyzék
Főoldal
/
Blog
/
Mit jelent valójában a pénzgazdálkodás egy vállalkozásban (és miért hagyja ki a legtöbb tulajdonos a négy rétegből hármat)

699

11 perc

17.06.2026
Mit jelent valójában a pénzgazdálkodás egy vállalkozásban (és miért hagyja ki a legtöbb tulajdonos a négy rétegből hármat)

Sergiy Shuldik
Financial Expert at Finmap
"Egy gyors kérdés" — kérdeztem tőle. "Mennyi készpénze van most az összes üzleti számláján együttvéve?" Elgondolkodott. "Valahol 600 körül. Talán 800. Meg kellene néznem."
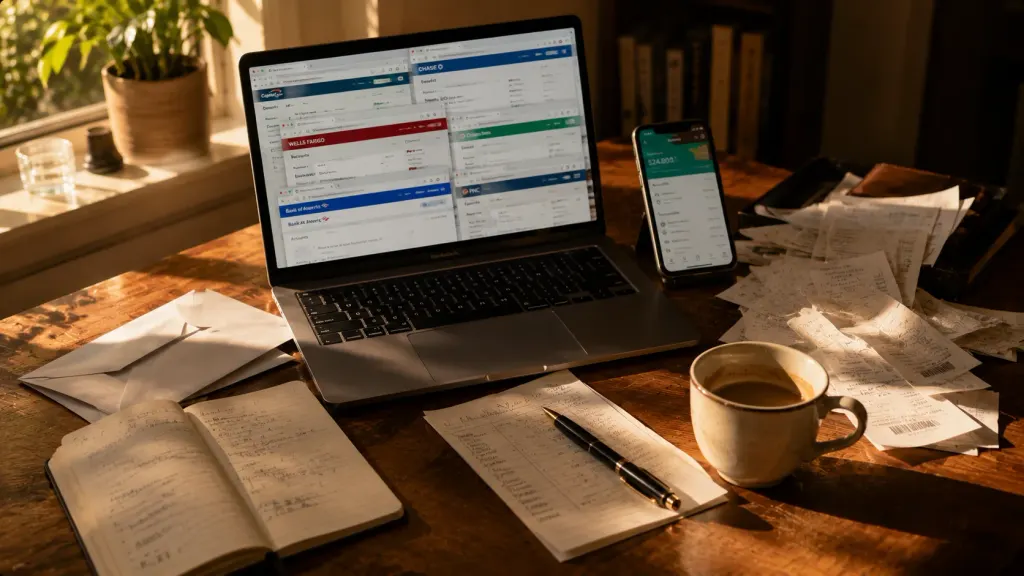
E-kereskedelmi vállalkozást vezet. Éves bevétel: ₴8 200 000. Öt alkalmazott. Öt éve működik. Az üzleti tudatosság bármely mércéje szerint három másodperc alatt válaszolnia kellett volna erre a kérdésre. Nem tudott.
Nem azért, mert felelőtlen lett volna. Épp ellenkezőleg — az előző havi bevételét fillérre pontosan meg tudta mondani. Ismerte a konverziós rátáját a hirdetési kampányoktól a vásárlásig. Meg tudta nevezni a három legjobban fogyó termékét és azok árréseit.
De a készpénz? Azt "meg kellene néznie".
Ez nem egyetlen alapítóról szóló történet. Ez a leggyakoribb minta, amit a növekvő ukrán vállalkozásoknál látok — és egy olyan széles körben elterjedt félreértésre mutat rá, amelyről a legtöbb tulajdonos nem is tudja, hogy vallja. A félreértés ez: azt hiszik, hogy a bankegyenleg nézegetése "pénzgazdálkodás". Nem az.
Ez a cikk arról szól, hogy mit jelent valójában a pénzgazdálkodás egy vállalkozásban — és annak négy rétegéről, amelyeket a legtöbb tulajdonos anélkül hagy ki, hogy tudná.
A paradoxon: a bevétel látható, a pénz nem
Amikor vállalkozást vezet, a bevétel kapja a teljes figyelmet. Erről irányítópultok készülnek. A könyvelők havonta jelentik. A befektetők róla kérdeznek. A könyvelője köré építi a P&L-t.
A készpénz szinte semmit sem kap. A legtöbb tulajdonos naponta egyszer rápillant a bankszámlájára, jobban vagy rosszabbul érzi magát tőle, majd folytatja a munkáját.
Ez fordítva van. A bevétel egy történet, amit a vállalkozása mesél Önnek. A készpénz az igazság. Egy vállalkozás, amelynek éves bevétele ₴8 millió, és minden hónap végén ₴80 000 van a bankban, nem egészséges vállalkozás — ez egy vállalkozás, amely egyetlen elmulasztott fizetésre van egy válságtól. Egy vállalkozás ₴3 millió bevétellel és megbízhatóan ₴500 000-vel a bankban, amely hónapról hónapra növekszik, minden lényeges értelemben egészségesebb.
A tulajdonosok azért fordítják meg ezt, mert strukturális okok állnak mögötte. A bevétel egyetlen tiszta számként érkezik, amelyet jelentenek. A készpénz hat számlán, négy devizában, két fizetési szolgáltatón, egy pénztárgépen és egy magánhitelkártyán keresztül érkezik, "amivel a vállalkozás tartozik". Nincs egyetlen tiszta szám — így a legtöbb tulajdonos feladja a nyomon követését.
Ez a csapda. Aki méri a készpénzt, az kezeli a készpénzt. Aki nem, azt meglepi.
A pénzgazdálkodás négy rétege
A valódi pénzgazdálkodásnak négy rétege van. Szinte minden vállalkozás szilárdan az 1. rétegben van, valamennyire a 2.-ban, szinte soha a 3.-ban, és a 4. réteget megérzésből működteti.
1. réteg — Láthatóság. Valóban tudja, hogy hol van most az összes pénze, 2%-os pontossággal? Minden számlán, minden pénztárcában, minden aprópénzes fiókban, minden fizetési szolgáltatói egyenlegen? Ez az alap. Enélkül semmi más nem működik. A legtöbb tulajdonos azt hiszi, van láthatósága, mert ismeri a fő számláját. Elfelejtik az USD hirdetési számlát, az EUR beszállítói előlegszámlát, a fizetési szolgáltatónál lévő lebegő összeget, az aprópénzt. A tényleges összeg általában 15–25%-kal tér el attól, amit becsültek volna.
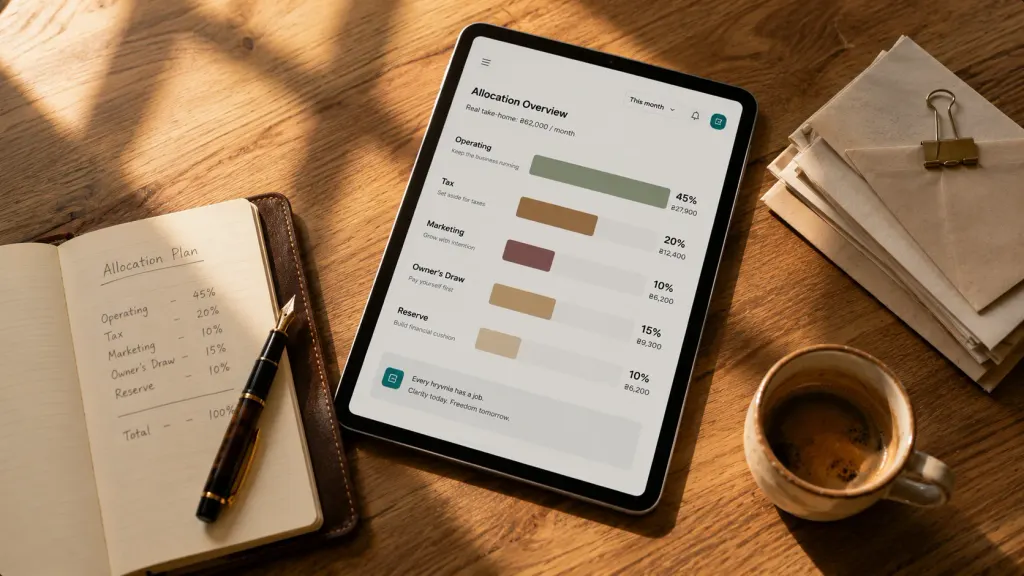
2. réteg — Elosztás. Ha már látja az összes pénzt, tudja irányítani, hova megy? A működési kiadások X%-ot kapnak. Az adótartalékok Y%-ot. A tulajdonosi kivét Z%-ot. A marketing fix keretet kap. A készletutánpótlásnak van felső határa. Ez nem a könyvelő értelmében vett "költségvetés" — ez azt jelenti, hogy minden egyes hrivnyának feladatot ad, mielőtt elhagyná a számlát. Az 1. rétegben ragadt tulajdonosok reaktívan költenek (amit a számlák megkövetelnek). A 2. rétegben lévő tulajdonosok tudatos terv szerint költenek.
3. réteg — Előrejelzés. Meg tudja jósolni, mennyi készpénze lesz 30, 60, 90 nap múlva? Az előrejelzés az, ami a 2. réteget statikus költségvetésből élő tervvé alakítja. Figyelembe veszi a közelgő követeléseket, a várható beszállítói kifizetéseket, a bérszámfejtési ciklusokat, az adóhatáridőket, a februári szezonális visszaesést. A 3. rétegben lévő tulajdonosokat sem a jó, sem a rossz hónapok nem lepik meg többé. Mindkettőre felkészülnek.
4. réteg — Döntések. Amikor döntést hoz — felvesz valakit, felszerelést vásárol, új ügyfélszerződést köt, árat emel —, először szimulálja a készpénzhatást, vagy dönt és reménykedik? A 4. réteg az, ahol a pénzgazdálkodás operatív fegyelemből stratégiai fegyelemmé válik. A felvételi kérdés már nem az, hogy "megengedhetjük-e magunknak?", hanem az, hogy "a 90 napos készpénz-előrejelzésünk alapján melyik a legjobb hét a felvételre?"
A legtöbb vállalkozás az 1,5. rétegben működik. Van némi láthatóságuk, de nem teljes. Nagyjából elképzelésük van az elosztásról, de nincs betartatva. Egyáltalán nem készítenek előrejelzést. Megérzés alapján döntenek, majd utólag racionalizálják.
Azok a tulajdonosok, akik az 1,5. rétegből a 4.-be lépnek, ezt általában nem egyetlen látványos lépéssel érik el. Úgy csinálják, hogy negyedévente egy réteget építenek be, sorban. Először a láthatóságot rendezik. Aztán bevezetik az elosztást. Aztán elkezdik az előrejelzést. Aztán megváltoztatják a döntéshozatal módját.
A jelek, amelyek megmutatják, hogy egy rétegben rekedt
Minden rétegnek megvan a maga árulkodó jele. Ha háromnál többet felismer ezek közül a saját vállalkozásában, akkor elakadt.
Elakadt az 1. rétegben (nincs láthatóság):
- Nem tudja 30 másodperc alatt ₴50 000-en belüli pontossággal megmondani a teljes készpénzpozícióját
- "Meglepi" egy olyan számláról kimenő fizetés, amelyről elfeledkezett
- A könyvelőjének havi jelentése az első alkalom minden hónapban, amikor összesített számokat lát
- Van egy magánkártyája, amelyet üzleti célra használ, "hogy egyszerűbb legyen"
Elakadt a 2. rétegben (nincs elosztás):
- A "költségvetése" a fejében él, nem egy dokumentumban, amelyet bárki megnyithatna
- A "valószínűleg megengedhetjük magunknak" mondat hetente többször is elhangzik
- Az adófizetések meglepetésnek tűnnek, pedig minden negyedévben ugyanazokon a dátumokon esedékesek
- A tulajdonosi kivét "akkor történik, amikor van pénz", nem ütemterv szerint
Elakadt a 3. rétegben (nincs előrejelzés):
- "Ez a hónap nehéz volt" mondat évente többször is meglepetésként éri
- Egy lassú hónapról akkor szerez tudomást, amikor az már zajlik, nem 30 nappal korábban
- Új kötelezettségeket vállal az "aktuálisan erős készpénzhelyzet" alapján, anélkül hogy modellezné a következő 60 napot
- Soha nem modellezte azt, hogy "mi lenne, ha a legnagyobb ügyfelünk jövő hónapban 30 napot késne a fizetéssel?"
Elakadt a 4. rétegben (a pénzügyi adatok nincsenek stratégiailag felhasználva):
- A felvételi döntések akkor születnek, amikor "helyesnek érződik", és utólag indokolják őket
- Az új berendezésvásárlások olyan átmeneti készpénzszorítást okoznak, amelyet nem jósolt meg
- Az áremeléseket megérzés alapján hozzák meg, nem árrés-számítás alapján
- Nem tudja megmondani, hogy az elmúlt 12 hónap döntései mennyibe kerültek készpénzben
Ennek a listának nem az a célja, hogy bárkit is rosszul érezzen. A lényeg az, hogy a legtöbb ₴3M+ bevételű vállalkozásnak van legalább egy rétege, amely teljesen hiányzik — és szinte mindig a 3. réteg az.
Mi változott a ₴8,2M-os alapítónál
Visszatérve a bevezetőben szereplő alapítóhoz. A beszélgetés után döntést hozott: negyedévente egy hiányzó réteget épít be, az 1. réteggel kezdve.
Első negyedév — láthatóság. Feltérképezte az összes számlát: működési UAH, megtakarítási UAH, USD számla a hirdetési kiadásokhoz, EUR számla az európai beszállítóknak, a pénztárgép a raktárban, a lebegő összeg a fizetési szolgáltatónál, a beszállítói előlegek. Összes számla: kilenc. Korábbi mentális modellje: "három vagy négy." Beállított egy egységes irányítópultot, amely mindegyikből lehívta az egyenlegeket. Amikor először töltődött be teljes adatokkal, az összesített összeg ₴312 000-vel magasabb volt, mint amit becsült volna — pénz, amely két olyan számlán ült, amelyekről elfeledkezett.
Második negyedév — elosztás. Miután már látta az összes pénzt, struktúrát vezetett be arra vonatkozóan, hová megy. Minden bejövő fizetést (gondolatban és átutalással) öt kategóriára osztott: működés (60%), adótartalék (12%), készletutánpótlási alap (15%), tulajdonosi kivét (10%), stratégiai tartalék (3%). A stratégiai tartalék ₴0-ról ₴185 000-re nőtt hat hónap alatt — olyan pénz, amely korábban a "működés" kategóriába veszett bele anélkül, hogy bármilyen célt szolgált volna.
Harmadik negyedév — előrejelzés. Beállított egy 90 napos gördülő készpénz-előrejelzést. Heti áttekintés, 20 perc. Az előrejelzés felszínre hozott egy problémát, amelyet egyébként valós időben fedezett volna fel: augusztus készpénz-negatív lett volna, mert egy jelentős beszállítói szállítmánya augusztus 8-án volt esedékes (₴380K), a legnagyobb nagykereskedelmi ügyfele pedig augusztus 25-én, nettó 30 napos fizetési határidővel fizetett. Ezt július elején tudva, három dolgot tett — 14 napos fizetési határidőt tárgyalt ki a beszállítójával, korai fizetési kedvezményt kért a nagykereskedelmi ügyfelétől augusztusra, és több készpénzt tartott a működési számlán az egész hónapban. Augusztus kényelmesen pozitívan zárult pánik helyett.
Negyedik negyedév — döntések. Most már minden jelentős döntésnél megjelenik a "hogyan néz ez ki a 90 napos előrejelzésben?" szűrő. Novemberben vett fel egy második marketingest — nem októberben, amikor először szerette volna, mert az októberi előrejelzés szoros volt, hanem november második hetében, amikor az előrejelzés kitisztult. Ugyanezen okból hat héttel elhalasztott egy berendezésvásárlást. Egyik döntés sem érződött korlátozónak — inkább megalapozottnak érződtek.
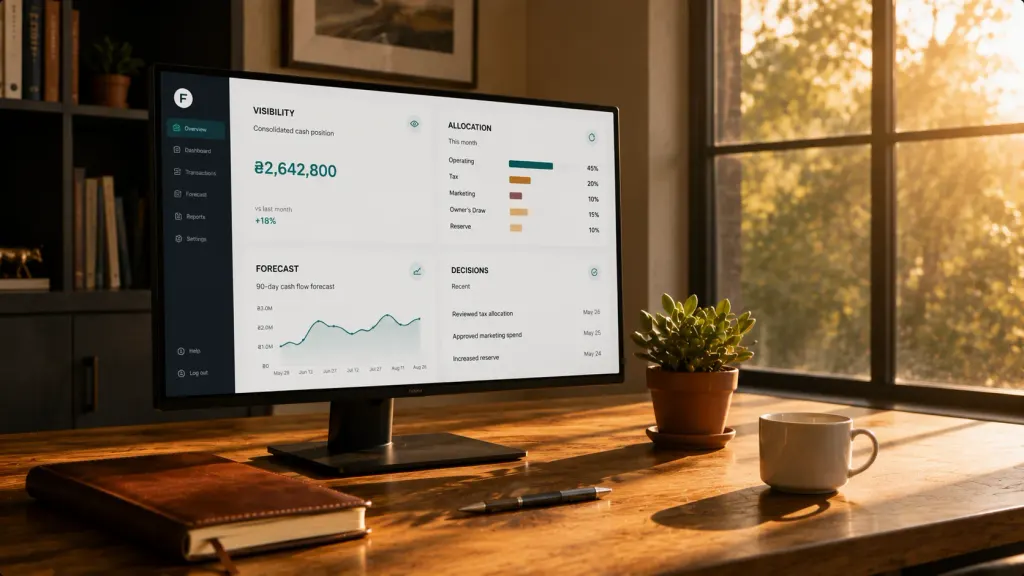
Tizenkét hónappal később a vállalkozás ugyanazon a bevételi pályán van (körülbelül 12%-os éves növekedés, mint korábban) — de a pénzhez való viszonya teljesen más. A hónap végi készpénzállomány átlagosan ₴940 000 volt, a rendszer előtti ₴260 000-es átlaghoz képest. Két váratlan kiadás, amely tavaly korábban rövid távú hitelfelvételt indított volna el, stressz nélkül lett kifizetve a stratégiai tartalékból. És a kérdésre, hogy "mennyi készpénze van most", két másodperc alatt választ kap.
A bevétel nem változott. A hozzá való viszony igen.
A mítoszok, amelyek fogva tartják a tulajdonosokat
Három mítosz tartja fogva egyébként okos alapítókat az 1,5. rétegben.
Első mítosz: "Ezt a könyvelőm intézi."
A könyvelője az adómegfelelést, a jelentéskészítést és a könyvelést intézi. Ezek más tudományágak, mint a pénzgazdálkodás. A könyvelő havi jelentést ad arról, ami már megtörtént. A pénzgazdálkodás arról szól, ami hamarosan történni fog — és ehhez Önre van szükség, nem rájuk.
Második mítosz: "Akkor állítok fel valódi rendszert, amikor nagyobbak leszünk."
Az 1,5. réteg csapdája nem javul, hanem romlik a növekedéssel. Egy ₴3M-os vállalkozásból elosztási fegyelem nélkül egy ₴10M-os vállalkozás lesz elosztási fegyelem nélkül, plusz 4-szer annyi számlával. A megfelelő idő egy réteg beépítésére az a negyedév, amikor észreveszi, hogy hiányzik.
Harmadik mítosz: "A pénzgazdálkodás a pénzügyi szakembereknek való."
A pénzgazdálkodás ezen a szinten nem könyvelés. Ez a vállalkozás jó vezetésének operatív fegyelme. Egy első alkalommal induló alapító, aki érti és működteti a négy réteget, felülmúlja azt a harmincéves veteránt, aki soha nem építette ki őket. Ez a készség döntési, nem matematikai jellegű.
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Mekkora egy vállalkozás lehet, mielőtt "túl kicsinek" számít ehhez?

Egy magányos szabadúszónak egyetlen számlával és havi ₴10K forgalommal nincs szüksége négyrétegű rendszerre — egy egyszerű táblázat is elég. Attól kezdve, hogy két számlája, egy alkalmazottja vagy havi ₴100K+ forgalma van, a négyrétegű keretrendszer hasznossá válik. Havi ₴500K-nál pedig elengedhetetlen.
Mennyi időbe kerül reálisan mind a négy réteg működtetése?
₴1–10M éves bevétel esetén nagyjából heti 90 perc, ha a rendszer automatizált (a banki adatátvétel végzi a nehezét). Napi 30 perc, ha mindent kézzel csinál. A különbség az automatizált és a kézi megoldás között a fenntarthatóság és a csendes feladás közötti különbség.
Beépíthetem mind a négy réteget egyszerre?
Technikailag igen. Gyakorlatilag nem. Minden réteg feltételezi, hogy az előző szilárd. Ha az előrejelzést (3. réteg) próbálja beépíteni, mielőtt tiszta láthatósága (1. réteg) lenne, olyan előrejelzést kap, amely már az első naptól rossz. A "negyedévente egy réteg" tempó az, ami miatt minden réteg tartósan megmarad.
Mi van, ha a vállalkozásomnak nagyon szabálytalan a bevétele?
Akkor az előrejelzés (3. réteg) az Ön számára a legértékesebb réteg, nem a legkevésbé az. A szabálytalan bevétel veszélyessé teszi az 1,5. réteget — nem tud ösztönösen tájékozódni a készpénzben, ha az nem kiszámítható dátumokon érkezik. A 90 napos előrejelzés a "szabálytalant" "várttá" alakítja.
Szükségem van pénzügyi eszközre, vagy megoldható táblázatokban?
Az 1. és 2. réteghez a táblázatok jól működnek, ha valóban karban tartja őket. A 3. és különösen a 4. rétegnél a táblázatok csődöt mondanak, mert folyamatos manuális szinkronizálást igényelnek a valósággal. Azok a tulajdonosok, akik fenntartják a négyrétegű fegyelmet, szinte kivétel nélkül automatizálják az 1. és 3. réteget bankintegrált eszközökkel — mert a kézi verziókat 60 napon belül elhagyják.
Honnan tudom, hogy egy réteget teljesen bevezettem?
Az 1. réteget teljesen bevezette, ha 30 másodperc alatt 2%-os pontossággal meg tudja mondani a teljes készpénzpozícióját. A 2. réteget teljesen, ha minden hrivnya, amely bekerül a vállalkozásba, előre kijelölt kategóriával rendelkezik. A 3. réteget teljesen, ha a 30 napos készpénz-előrejelzése következetesen ±15%-on belül van a tényadatokhoz képest. A 4. réteget teljesen, ha meg tud nevezni egy közelmúltbeli üzleti döntést, és el tudja magyarázni annak 90 napos készpénz-modellezését.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



