


Inhaltsverzeichnis
Startseite
/
Blog
/
Was Geldmanagement im Unternehmen wirklich bedeutet (und warum die meisten Inhaber drei der vier Ebenen überspringen)

682

11 Min.

17.06.2026
Was Geldmanagement im Unternehmen wirklich bedeutet (und warum die meisten Inhaber drei der vier Ebenen überspringen)

Sergiy Shuldik
Financial Expert at Finmap
„Kurze Frage", fragte ich sie. „Wie viel Bargeld haben Sie gerade insgesamt auf all Ihren Geschäftskonten?" Sie zögerte. „Irgendwas um die 600. Vielleicht 800. Ich müsste nachsehen."
Sie führt ein E-Commerce-Unternehmen. Jahresumsatz: ₴8.200.000. Fünf Mitarbeiter. Fünf Jahre am Markt. Nach jedem Maßstab unternehmerischer Kompetenz hätte sie diese Frage in drei Sekunden beantworten können müssen. Sie konnte es nicht.
Nicht aus Nachlässigkeit. Im Gegenteil — sie konnte mir ihren Umsatz des Vormonats auf die letzte Hrywnja genau nennen. Sie kannte ihre Conversion-Rate von der Werbekampagne bis zum Kauf. Sie konnte ihre drei meistverkauften SKUs samt Margen benennen.
Aber Bargeld? Das müsste sie erst „nachsehen".
Das ist keine Geschichte über eine einzelne Gründerin. Es ist das häufigste Muster, das ich bei wachsenden ukrainischen Unternehmen sehe — und es weist auf ein Missverständnis hin, das so verbreitet ist, dass die meisten Inhaber gar nicht wissen, dass sie es haben. Das Missverständnis lautet: Sie glauben, dass ein Blick auf den Kontostand „Geldmanagement" ist. Ist es nicht.
In diesem Artikel geht es darum, was Geldmanagement in einem Unternehmen tatsächlich bedeutet — und um die vier Ebenen davon, die die meisten Inhaber überspringen, ohne es zu merken.
Das Paradox: Umsatz ist sichtbar, Geld nicht
Wenn Sie ein Unternehmen führen, bekommt der Umsatz die ganze Aufmerksamkeit. Dafür gibt es Dashboards. Buchhalter berichten monatlich darüber. Investoren fragen danach. Ihr Steuerberater baut eine GuV darum herum.
Bargeld bekommt fast keine. Die meisten Inhaber werfen einmal am Tag einen Blick auf ihr Bankkonto, fühlen sich besser oder schlechter und machen weiter.
Das ist verkehrt herum. Umsatz ist eine Geschichte, die Ihr Unternehmen Ihnen erzählt. Cashflow ist die Wahrheit. Ein Unternehmen mit ₴8 Millionen Jahresumsatz und ₴80.000 auf dem Konto am Ende jedes Monats ist kein gesundes Unternehmen — es ist ein Unternehmen, das nur eine verpasste Zahlung von der Krise entfernt ist. Ein Unternehmen mit ₴3 Millionen Umsatz und verlässlich ₴500.000 auf dem Konto, das Monat für Monat wächst, ist in jeder relevanten Hinsicht gesünder.
Der Grund, warum Inhaber das falsch herum sehen, ist strukturell. Der Umsatz kommt als eine einzige, saubere Zahl an, die berichtet wird. Bargeld verteilt sich auf sechs Konten, vier Währungen, zwei Zahlungsdienstleister, eine Kassenschublade und eine private Kreditkarte, die „das Unternehmen schuldet". Es gibt keine saubere Zahl — und deshalb geben die meisten Inhaber irgendwann auf, es zu verfolgen.
Das ist die Falle. Wer den Cashflow misst, steuert ihn. Wer es nicht tut, wird von ihm überrascht.
Die vier Ebenen des Geldmanagements
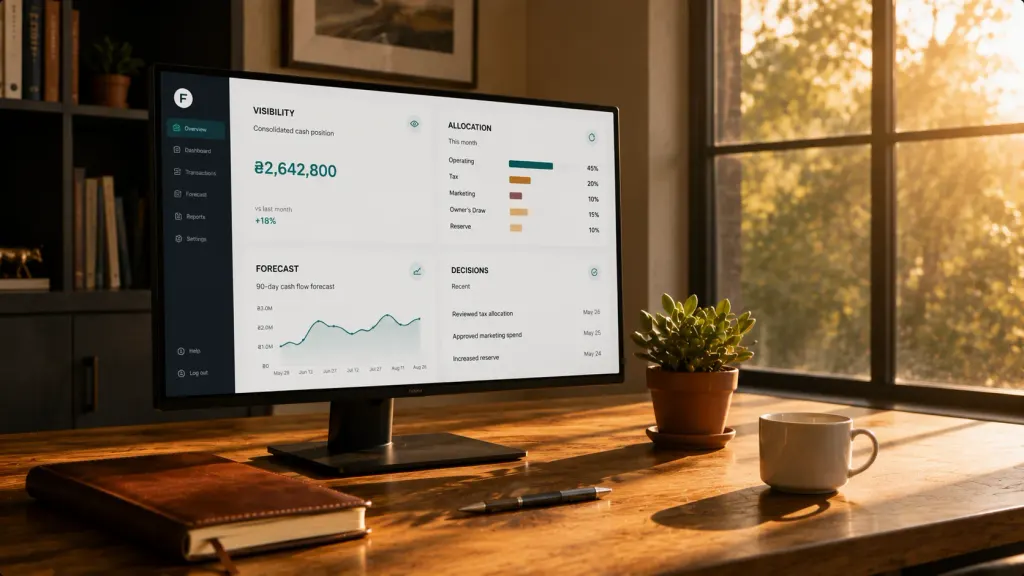
Echtes Geldmanagement hat vier Ebenen. Fast jedes Unternehmen ist solide in Ebene 1, so einigermaßen in Ebene 2, fast nie in Ebene 3 und steuert Ebene 4 nach Gefühl.
Ebene 1 — Sichtbarkeit. Wissen Sie tatsächlich, wo genau sich Ihr gesamtes Geld gerade befindet, auf 2% genau? Über jedes Konto, jede Wallet, jede Portokasse, jeden Saldo bei Zahlungsdienstleistern? Das ist das Fundament. Ohne es funktioniert nichts anderes. Die meisten Inhaber glauben, sie hätten Sichtbarkeit, weil sie ihr Hauptkonto kennen. Sie vergessen das USD-Konto für Werbeausgaben, das EUR-Konto für Vorauszahlungen an europäische Lieferanten, das Floating beim Zahlungsdienstleister, die Portokasse. Die tatsächliche Gesamtsumme liegt meist 15–25% neben dem, was sie geschätzt hätten.
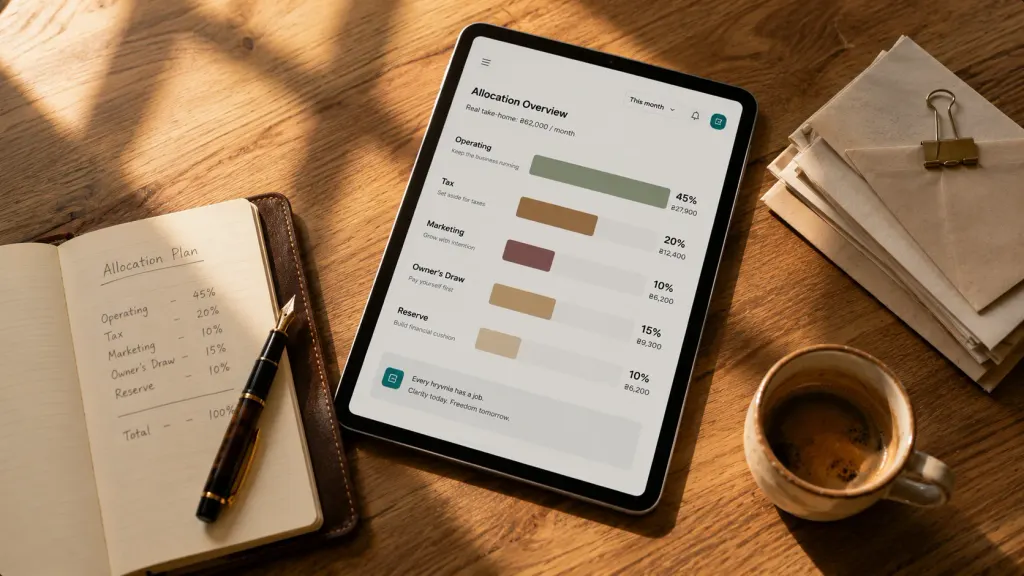
Ebene 2 — Allokation. Sobald Sie das gesamte Geld sehen können, können Sie dann auch steuern, wohin es fließt? Betriebsausgaben bekommen X%. Steuerrücklagen bekommen Y%. Die Entnahme des Inhabers bekommt Z%. Marketing bekommt ein festes Budget. Der Lagerbestand hat eine Obergrenze. Das ist keine „Budgetierung" im buchhalterischen Sinn — es bedeutet, jeder Hrywnja eine Aufgabe zu geben, bevor sie das Konto verlässt. Inhaber, die in Ebene 1 feststecken, geben reaktiv aus (was die Rechnungen gerade verlangen). Inhaber in Ebene 2 geben nach Plan aus.
Ebene 3 — Prognose. Können Sie vorhersagen, wie viel Bargeld Sie in 30, 60, 90 Tagen haben werden? Die Prognose macht aus Ebene 2 statt eines statischen Budgets einen lebendigen Plan. Sie berücksichtigt anstehende Forderungen, erwartete Lieferantenzahlungen, Gehaltszyklen, Steuertermine, den saisonalen Einbruch im Februar. Inhaber in Ebene 3 werden nicht mehr überrascht — weder von guten noch von schlechten Monaten. Sie beginnen, sich auf beides vorzubereiten.
Ebene 4 — Entscheidungen. Wenn Sie eine Entscheidung treffen — jemanden einstellen, Ausrüstung kaufen, einen neuen Kundenvertrag unterschreiben, Preise erhöhen — simulieren Sie zuerst die Auswirkung auf den Cashflow, oder entscheiden Sie und hoffen? In Ebene 4 wird Geldmanagement zu einer strategischen Disziplin statt einer operativen. Die Einstellungsfrage lautet nicht mehr „Können wir uns das leisten?", sondern „Wann ist angesichts unserer 90-Tage-Cashflow-Prognose die optimale Woche für die Einstellung?"
Die meisten Unternehmen befinden sich auf Ebene 1,5. Sie haben etwas Sichtbarkeit, aber nicht vollständig. Sie haben eine grobe Vorstellung von Allokation, aber keine Durchsetzung. Sie prognostizieren überhaupt nicht. Sie treffen Entscheidungen aus dem Bauch heraus und rechtfertigen sie im Nachhinein.
Inhaber, die von Ebene 1,5 zu Ebene 4 wechseln, schaffen das meist nicht durch einen einzigen dramatischen Eingriff. Sie schaffen es, indem sie eine Ebene pro Quartal installieren, der Reihe nach. Zuerst die Sichtbarkeit aufräumen. Dann die Allokation einrichten. Dann mit der Prognose beginnen. Dann ändern, wie Entscheidungen getroffen werden.
Die Anzeichen, dass Sie in einer Ebene feststecken
Jede Ebene hat ihre Anzeichen. Wenn Sie drei oder mehr davon bei Ihrem Unternehmen wiedererkennen, stecken Sie fest.
Fest in Ebene 1 (keine Sichtbarkeit):
- Sie können Ihre gesamte Liquiditätsposition nicht innerhalb von 30 Sekunden auf ₴50.000 genau nennen
- Sie werden von einer Zahlung „überrascht", die von einem Konto abgeht, das Sie vergessen hatten
- Der monatliche Bericht Ihres Buchhalters ist das erste Mal in jedem Monat, dass Sie konsolidierte Zahlen sehen
- Sie haben eine private Karte, die Sie geschäftlich nutzen, „um es sich einfacher zu machen"
Fest in Ebene 2 (keine Allokation):
- Ihr „Budget" existiert nur in Ihrem Kopf, nicht in einem Dokument, das jemand öffnen könnte
- Der Satz „das können wir uns wahrscheinlich leisten" fällt mehr als einmal pro Woche
- Steuerzahlungen fühlen sich wie Überraschungen an, obwohl sie jedes Quartal an denselben Terminen fällig sind
- Entnahmen des Inhabers erfolgen „wenn Geld da ist" statt nach einem festen Plan
Fest in Ebene 3 (keine Prognose):
- Der Satz „dieser Monat war hart" überrascht Sie mehr als einmal im Jahr
- Sie erfahren von einem schwachen Monat, während er passiert, nicht 30 Tage vorher
- Sie gehen neue Verpflichtungen ein, basierend auf „aktuell starker Liquidität", ohne die nächsten 60 Tage zu modellieren
- Sie haben nie modelliert: „Was, wenn unser größter Kunde nächsten Monat 30 Tage zu spät zahlt?"
Fest in Ebene 4 (keine strategische Nutzung der Finanzdaten):
- Einstellungsentscheidungen werden getroffen, wenn „es sich richtig anfühlt", und danach gerechtfertigt
- Neue Ausrüstungskäufe lösen einen vorübergehenden Liquiditätsengpass aus, den Sie nicht vorhergesehen haben
- Preisänderungen erfolgen aus dem Bauchgefühl heraus, nicht aufgrund von Margenrechnung
- Sie können nicht sagen, was Ihre Entscheidungen der letzten 12 Monate in Bargeld gekostet haben
Der Sinn dieser Liste ist nicht, jemanden schlecht fühlen zu lassen. Der Punkt ist, dass die meisten Unternehmen ab ₴3 Mio. Umsatz mindestens eine Ebene komplett fehlt — und fast immer ist es Ebene 3.
Was sich für die Gründerin mit ₴8,2 Mio. änderte
Zurück zur Gründerin vom Anfang. Nach dem Gespräch traf sie eine Entscheidung: eine fehlende Ebene pro Quartal installieren, beginnend mit Ebene 1.
Erstes Quartal — Sichtbarkeit. Sie erfasste jedes Konto: Betriebskonto UAH, Sparkonto UAH, USD-Konto für Werbeausgaben, EUR-Konto für europäische Lieferanten, die Kassenschublade im Lager, das Floating beim Zahlungsdienstleister, die Vorauszahlungen an Lieferanten. Gesamtzahl der Konten: neun. Ihr bisheriges mentales Modell: „drei oder vier". Sie richtete ein einziges Dashboard ein, das die Salden aus allen zog. Beim ersten Mal, als es mit vollständigen Daten geladen war, lag die konsolidierte Summe ₴312.000 höher, als sie geschätzt hätte — Geld, das auf zwei Konten lag, deren Existenz sie vergessen hatte.
Zweites Quartal — Allokation. Sobald sie das gesamte Geld sehen konnte, brachte sie Struktur hinein, wohin es floss. Jede eingehende Zahlung im Unternehmen wurde (gedanklich und per Überweisung) auf fünf Töpfe aufgeteilt: Betrieb (60%), Steuerrücklagen (12%), Lagerfonds (15%), Inhaberentnahme (10%), strategische Reserve (3%). Die strategische Reserve wuchs innerhalb von sechs Monaten von ₴0 auf ₴185.000 — Geld, das zuvor spurlos im „Betrieb" verschwand, ohne irgendeinem Zweck zu dienen.
Drittes Quartal — Prognose. Sie richtete eine rollierende 90-Tage-Cashflow-Prognose ein. Wöchentliche Überprüfung, 20 Minuten. Die Prognose deckte ein Problem auf, das sie sonst erst in Echtzeit entdeckt hätte: Der August würde cashflow-negativ werden, weil eine große Lieferantenlieferung am 8. August fällig war (₴380.000) und ihr größter Großhandelskunde erst am 25. August mit Zahlungsziel 30 Tage zahlte. Da sie das schon Anfang Juli wusste, tat sie drei Dinge — sie handelte 14-Tage-Zahlungsziele mit ihrem Lieferanten aus, bat ihren Großhandelskunden um einen Frühzahler-Rabatt für August und hielt den ganzen Monat über mehr Bargeld auf dem Betriebskonto. Der August schloss komfortabel positiv ab statt in Panik.
Viertes Quartal — Entscheidungen. Jetzt bekommt jede größere Entscheidung eine Überprüfung: „Wie sieht das in der 90-Tage-Prognose aus?" Sie stellte im November eine zweite Person für Marketing ein — nicht im Oktober, als sie es ursprünglich wollte, weil die Oktober-Prognose eng war, sondern in der zweiten Novemberwoche, als sich die Prognose entspannte. Sie verzögerte den Kauf eines Geräts um sechs Wochen aus demselben Grund. Keine dieser Entscheidungen fühlte sich einschränkend an — sie fühlten sich fundiert an.
Zwölf Monate später hat das Unternehmen dieselbe Umsatzentwicklung (etwa 12% Wachstum im Jahresvergleich, wie zuvor) — aber eine völlig andere Beziehung zum Geld. Der Kassenbestand am Monatsende lag im Schnitt bei ₴940.000, gegenüber einem Durchschnitt von ₴260.000 vor der Einführung des Systems. Zwei unerwartete Ausgaben im letzten Jahr, die früher eine kurzfristige Kreditaufnahme ausgelöst hätten, wurden stressfrei aus der strategischen Reserve bezahlt. Und die Frage „Wie viel Bargeld haben Sie gerade?" wird in zwei Sekunden beantwortet.
Der Umsatz hat sich nicht verändert. Die Beziehung dazu schon.
Die Mythen, die Inhaber feststecken lassen
Drei Mythen halten sonst kluge Gründer auf Ebene 1,5 fest.
Mythos eins: „Das erledigt mein Buchhalter."
Ihr Buchhalter kümmert sich um Steuerkonformität, Berichterstattung und Buchführung. Das sind andere Disziplinen als Geldmanagement. Ein Buchhalter liefert Ihnen einen Monatsbericht darüber, was bereits passiert ist. Geldmanagement handelt davon, was gleich passieren wird — und das erfordert Sie, nicht ihn.
Mythos zwei: „Ich richte ein richtiges System ein, wenn wir größer sind."
Die Ebene-1,5-Falle wird mit dem Wachstum schlimmer, nicht besser. Aus einem ₴3-Mio.-Unternehmen ohne Allokationsdisziplin wird ein ₴10-Mio.-Unternehmen ohne Allokationsdisziplin, nur mit viermal so vielen Konten. Der richtige Zeitpunkt, eine Ebene einzuführen, ist das Quartal, in dem Sie merken, dass sie fehlt.
Mythos drei: „Geldmanagement ist etwas für Finanzleute."
Geldmanagement auf dieser Ebene ist keine Buchhaltung. Es ist die operative Disziplin, ein Unternehmen gut zu führen. Ein Erstgründer, der die vier Ebenen versteht und lebt, ist einem dreißigjährigen Veteranen überlegen, der sie nie aufgebaut hat. Die Fähigkeit ist eine Frage der Entscheidung, nicht der Mathematik.
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Wie klein darf ein Unternehmen sein, damit es dafür „zu klein" ist?

Ein Solo-Freelancer mit einem Konto und ₴10.000/Monat an Transaktionen braucht kein vierstufiges System — eine einfache Tabelle reicht. Sobald Sie zwei Konten, einen Mitarbeiter oder ₴100.000+/Monat an Transaktionen haben, beginnt das Vier-Ebenen-Framework nützlich zu werden. Ab ₴500.000/Monat ist es unverzichtbar.
Wie realistisch ist der Zeitaufwand, um alle vier Ebenen zu betreiben?
Bei ₴1–10 Mio. Jahresumsatz etwa 90 Minuten pro Woche, wenn das System automatisiert ist (Bank-Feeds übernehmen die Schwerarbeit). 30 Minuten täglich, wenn Sie alles manuell erledigen. Der Unterschied zwischen automatisiert und manuell ist der Unterschied zwischen Nachhaltigkeit und stillem Aufgeben.
Kann ich alle vier Ebenen gleichzeitig einführen?
Technisch ja. Praktisch nein. Jede Ebene setzt voraus, dass die vorherige solide ist. Der Versuch, zu prognostizieren (Ebene 3), bevor Sie saubere Sichtbarkeit haben (Ebene 1), liefert eine Prognose, die von Anfang an falsch ist. Das Tempo „eine Ebene pro Quartal" ist es, was jede Ebene dauerhaft verankert.
Was, wenn mein Unternehmen sehr unregelmäßige Einnahmen hat?
Dann ist die Prognose (Ebene 3) die wertvollste Ebene für Sie, nicht die am wenigsten wertvolle. Unregelmäßige Einnahmen machen Ebene 1,5 gefährlich — Sie können sich nicht auf Ihr Gefühl für die Liquidität verlassen, wenn sie nicht zu vorhersehbaren Terminen eintrifft. Eine 90-Tage-Prognose macht aus „unregelmäßig" „erwartet".
Brauche ich ein Finanztool, oder geht das auch mit Tabellen?
Für Ebene 1 und 2 funktionieren Tabellen gut, wenn Sie sie tatsächlich pflegen. Für Ebene 3 und besonders Ebene 4 stoßen Tabellen an ihre Grenzen, weil sie einen ständigen manuellen Abgleich mit der Realität erfordern. Inhaber, die die Vier-Ebenen-Disziplin dauerhaft durchhalten, automatisieren fast ausnahmslos Ebene 1 und 3 mit bankintegrierten Tools — weil manuelle Versionen innerhalb von 60 Tagen aufgegeben werden.
Woran erkenne ich, dass ich eine Ebene vollständig umgesetzt habe?
Sie sind vollständig in Ebene 1, wenn Sie Ihre gesamte Liquiditätsposition auf 2% genau in 30 Sekunden nennen können. Vollständig in Ebene 2, wenn jede Hrywnja, die ins Unternehmen kommt, vorab einer Kategorie zugewiesen ist. Vollständig in Ebene 3, wenn Ihre 30-Tage-Cashflow-Prognose konstant innerhalb von ±15% der tatsächlichen Werte liegt. Vollständig in Ebene 4, wenn Sie eine aktuelle Geschäftsentscheidung nennen und deren 90-Tage-Cashflow-Modellierung erklären können.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



