


Cuprins
Acasă
/
Blog
/
Ce înseamnă cu adevărat gestionarea banilor în afaceri (și de ce majoritatea proprietarilor sar peste trei din patru niveluri)

712

11 min

17.06.2026
Ce înseamnă cu adevărat gestionarea banilor în afaceri (și de ce majoritatea proprietarilor sar peste trei din patru niveluri)
Sergiy Shuldik
Financial Expert at Finmap
„O întrebare rapidă", am întrebat-o. „Câți bani cash ai acum, în total, pe toate conturile afacerii tale?" A făcut o pauză. „Undeva pe la 600. Poate 800. Ar trebui să verific."
Ea conduce o afacere de e-commerce. Venit anual: 8.200.000 ₴. Cinci angajați. Cinci ani de activitate. După orice standard al educației antreprenoriale, ar fi trebuit să poată răspunde la această întrebare în trei secunde. Nu a putut.
Nu pentru că ar fi fost neglijentă. Dimpotrivă — putea să-mi spună venitul din luna trecută până la ultima grivnă. Știa rata de conversie de la campania publicitară până la cumpărare. Putea numi cele trei SKU-uri cel mai bine vândute ale ei și marjele lor.
Dar numerarul? Numerarul trebuia să-l „verifice".
Aceasta nu este povestea unei singure fondatoare. Este cel mai frecvent tipar pe care îl văd în afacerile ucrainene în creștere — și indică o neînțelegere atât de răspândită încât majoritatea proprietarilor nici măcar nu știu că o au. Neînțelegerea este aceasta: ei cred că a privi soldul din bancă înseamnă „a gestiona banii". Nu este așa.
Acest articol este despre ce înseamnă cu adevărat gestionarea banilor într-o afacere — și despre cele patru niveluri pe care majoritatea proprietarilor le sar fără să-și dea seama.
Paradoxul: veniturile sunt vizibile, banii nu
Când conduci o afacere, veniturile primesc toată atenția. Există dashboard-uri pentru ele. Contabilii le raportează lunar. Investitorii întreabă despre ele. Contabilul tău construiește un cont de profit și pierdere (P&L) în jurul lor.
Numerarul nu primește aproape deloc atenție. Majoritatea proprietarilor aruncă o privire în contul bancar o dată pe zi, se simt fie mai bine, fie mai rău, și își continuă treaba.
Este exact invers. Veniturile sunt povestea pe care ți-o spune afacerea. Numerarul este adevărul. O afacere cu 8 milioane ₴ venit anual și 80.000 ₴ în bancă la finalul fiecărei luni nu este o afacere sănătoasă — este o afacere la o plată ratată distanță de o criză. O afacere cu 3 milioane ₴ venit și 500.000 ₴ constant în bancă, în creștere de la lună la lună, este mai sănătoasă în orice sens relevant.
Motivul pentru care proprietarii înțeleg lucrurile pe dos este structural. Veniturile apar ca o singură cifră clară, care se raportează. Numerarul apare pe șase conturi, patru valute, doi procesatori de plăți, un sertar de casă și un card de credit personal pe care „afacerea îl datorează". Nu există o cifră clară — așa că majoritatea proprietarilor renunță să-l mai urmărească.
Aceasta este capcana. Cine măsoară numerarul, gestionează numerarul. Cine nu, este luat prin surprindere de el.
Cele patru niveluri ale gestionării banilor
Gestionarea reală a banilor are patru niveluri. Aproape orice afacere este solid ancorată la Nivelul 1, cumva la Nivelul 2, aproape niciodată la Nivelul 3, iar Nivelul 4 este operat pe „simțul afacerii".
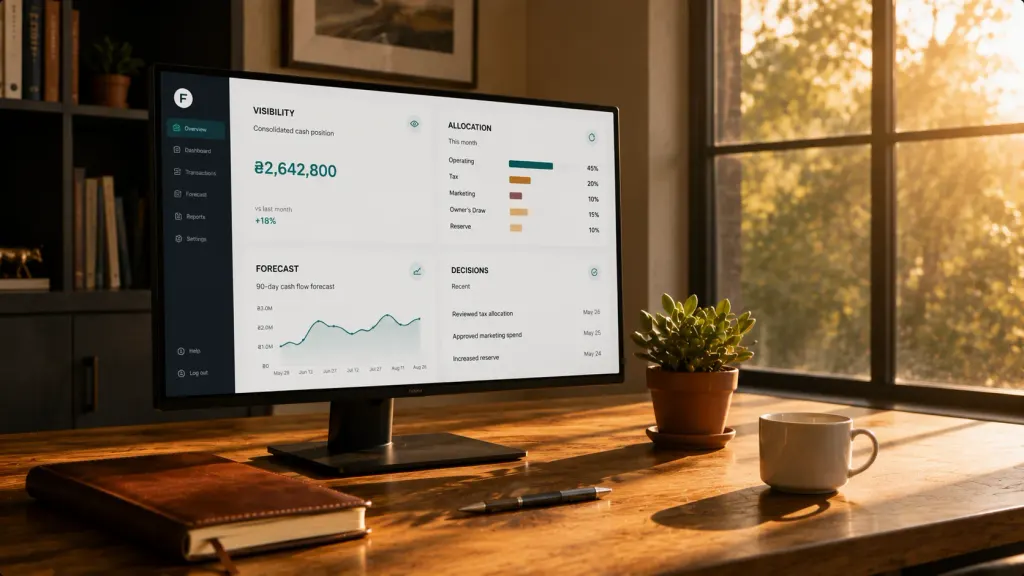
Nivelul 1 — Vizibilitate. Știi cu adevărat unde se află toți banii tăi, chiar acum, cu o marjă de eroare sub 2%? Pe toate conturile, toate portofelele, toate sertarele de mărunțiș, toate soldurile procesatorilor de plăți? Aceasta este fundația. Fără ea, nimic altceva nu funcționează. Majoritatea proprietarilor cred că au vizibilitate pentru că își cunosc contul principal. Uită de contul în USD pentru cheltuieli publicitare, de contul în EUR pentru avansurile către furnizori, de fondul de rulaj de la procesatorul de plăți, de mărunțiș. Suma totală reală este de obicei cu 15–25% diferită față de ce ar fi estimat.
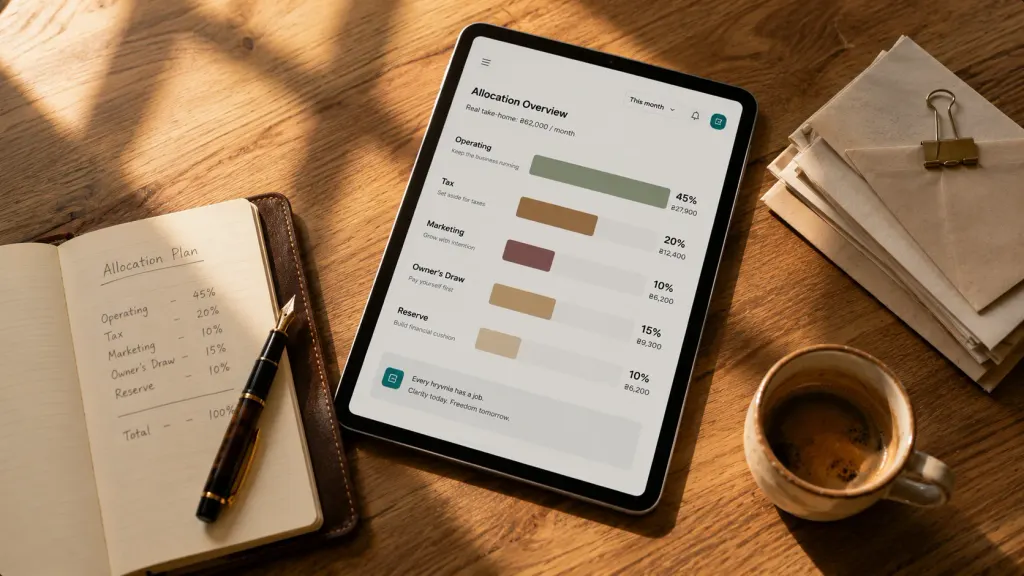
Nivelul 2 — Alocare. Odată ce vezi toți banii, poți controla unde se duc? Cheltuielile operaționale primesc X%. Rezervele fiscale primesc Y%. Retragerile proprietarului primesc Z%. Marketingul primește un buget fix. Reaprovizionarea stocului are un plafon. Aceasta nu este „bugetare" în sensul contabil — este să dai fiecărei grivne o sarcină înainte să părăsească contul. Proprietarii blocați la Nivelul 1 cheltuiesc reactiv (orice cer facturile). Proprietarii de la Nivelul 2 cheltuiesc după un plan.
Nivelul 3 — Prognoză. Poți prezice ce numerar vei avea peste 30, 60, 90 de zile? Prognoza este cea care transformă Nivelul 2 dintr-un buget static într-un plan viu. Ea ține cont de creanțele care urmează să fie încasate, de plățile așteptate către furnizori, de ciclurile de salarizare, de termenele fiscale, de scăderea sezonieră din februarie. Proprietarii de la Nivelul 3 nu mai sunt luați prin surprindere — nici de lunile bune, nici de cele proaste. Încep să se pregătească pentru ambele.
Nivelul 4 — Decizii. Când iei o decizie — angajezi pe cineva, cumperi echipamente, semnezi un contract cu un client nou, majorezi prețurile — simulezi mai întâi impactul asupra numerarului, sau decizi și speri? La Nivelul 4, gestionarea banilor devine o disciplină strategică, nu doar una operațională. Întrebarea despre angajare nu mai este „ne permitem asta?", ci devine „având în vedere prognoza noastră de numerar pe 90 de zile, care este săptămâna optimă pentru angajare?"
Majoritatea afacerilor operează la Nivelul 1,5. Au o oarecare vizibilitate, dar nu completă. Au o idee aproximativă despre alocare, dar fără aplicare disciplinată. Nu fac deloc prognoze. Iau decizii după intuiție și le raționalizează ulterior.
Proprietarii care trec de la Nivelul 1,5 la Nivelul 4 de obicei nu o fac printr-o singură intervenție dramatică. O fac instalând câte un nivel pe trimestru, în ordine. Mai întâi pun ordine în vizibilitate. Apoi pun în aplicare alocarea. Apoi încep prognoza. Apoi schimbă modul în care se iau deciziile.
Semnele că ești blocat la un nivel
Fiecare nivel are semnele lui. Dacă recunoști trei sau mai multe dintre acestea în afacerea ta, ești blocat.
Blocat la Nivelul 1 (fără vizibilitate):
- Nu poți spune poziția ta totală de numerar cu o precizie de 50.000 ₴ în 30 de secunde
- Ești „surprins" de o plată care iese dintr-un cont de care uitaseși
- Raportul lunar al contabilului este prima dată în fiecare lună când vezi cifre consolidate
- Ai un card personal pe care îl folosești pentru afacere „ca să fie mai simplu"
Blocat la Nivelul 2 (fără alocare):
- „Bugetul" tău există doar în capul tău, nu într-un document pe care oricine l-ar putea deschide
- Expresia „probabil ne permitem" este folosită mai mult de o dată pe săptămână
- Plățile fiscale par surprize, deși sunt în aceleași date în fiecare trimestru
- Retragerile proprietarului se fac „când sunt bani", nu conform unui program
Blocat la Nivelul 3 (fără prognoză):
- Expresia „luna aceasta a fost grea" te surprinde mai mult de o dată pe an
- Afli despre o lună slabă în timp ce se întâmplă, nu cu 30 de zile înainte
- Îți asumi angajamente noi bazându-te pe „numerarul actual solid", fără să modelezi următoarele 60 de zile
- Nu ai modelat niciodată „ce s-ar întâmpla dacă cel mai mare client ar plăti cu 30 de zile întârziere luna viitoare?"
Blocat la Nivelul 4 (fără utilizare strategică a datelor financiare):
- Deciziile de angajare se iau când „simți că e momentul potrivit", apoi sunt justificate ulterior
- Achizițiile de echipamente noi declanșează o strângere temporară de numerar pe care nu ai prezis-o
- Modificările de preț se fac din intuiție, nu din calculul marjei
- Nu poți spune cât te costă, în termeni de numerar, deciziile din ultimele 12 luni
Scopul acestei liste nu este să facă pe cineva să se simtă rău. Ideea este că majoritatea afacerilor cu venituri de peste 3 milioane ₴ au cel puțin un nivel pe care îl lipsesc complet — și aproape întotdeauna este Nivelul 3.
Ce s-a schimbat pentru fondatoarea cu venituri de 8,2 mil. ₴
Revenim la fondatoarea din introducere. După discuție, a luat o decizie: să instaleze câte un nivel lipsă pe trimestru, începând cu Nivelul 1.
Trimestrul unu — vizibilitate. A mapat fiecare cont: contul operațional în UAH, contul de economii în UAH, contul în USD pentru cheltuieli publicitare, contul în EUR pentru furnizorii europeni, sertarul de casă din depozit, fondul de rulaj de la procesatorul de plăți, avansurile către furnizori. Total conturi: nouă. Modelul ei mental anterior: „trei sau patru". A configurat un singur dashboard care extrăgea soldurile din toate. Prima dată când s-a încărcat cu date complete, totalul consolidat era cu 312.000 ₴ mai mare decât ar fi estimat — bani care stăteau în două conturi despre care uitase că există.
Trimestrul doi — alocare. Odată ce a putut vedea toți banii, a impus o structură asupra locului unde se duceau. Fiecare plată care intra în afacere era împărțită (mental și prin transferuri) în cinci categorii: operațional (60%), rezerve fiscale (12%), fond de reaprovizionare a stocului (15%), retrageri proprietar (10%), rezervă strategică (3%). Rezerva strategică a crescut de la 0 ₴ la 185.000 ₴ în șase luni — bani care înainte dispăreau în „operațional" fără vreun scop anume.
Trimestrul trei — prognoză. A configurat o prognoză de numerar glisantă pe 90 de zile. Revizuire săptămânală, 20 de minute. Prognoza a scos la iveală o problemă pe care altfel ar fi descoperit-o în timp real: august urma să fie cu numerar negativ, pentru că avea o livrare majoră de la furnizor scadentă pe 8 august (380.000 ₴), iar cel mai mare client en-gros plătea cu termen de 30 de zile pe 25 august. Știind acest lucru la începutul lui iulie, a făcut trei lucruri — a negociat termeni de 14 zile cu furnizorul, a solicitat o reducere pentru plată anticipată de la clientul en-gros pentru luna august și a păstrat mai mult numerar în contul operațional pe parcursul lunii. August s-a încheiat confortabil pe pozitiv, în loc de panică.
Trimestrul patru — decizii. Acum fiecare decizie majoră trece prin filtrul „cum arată asta în prognoza pe 90 de zile?". A angajat un al doilea om de marketing în noiembrie — nu în octombrie, cum își dorise inițial, pentru că prognoza din octombrie era strânsă, ci în a doua săptămână din noiembrie, când prognoza s-a eliberat. A amânat achiziția unui echipament cu șase săptămâni din același motiv. Niciuna dintre decizii nu s-a simțit restrictivă — s-au simțit informate.
Douăsprezece luni mai târziu, afacerea are aceeași traiectorie de venituri (creștere de aproximativ 12% de la an la an, ca și înainte) — dar o relație complet diferită cu banii. Numerarul disponibil la finalul lunii a fost, în medie, de 940.000 ₴, față de media anterioară sistemului, de 260.000 ₴. Două cheltuieli-surpriză din anul trecut, care înainte ar fi declanșat un împrumut pe termen scurt, au fost plătite din rezerva strategică, fără stres. Iar la întrebarea „câți bani cash ai chiar acum?" se răspunde în două secunde.
Veniturile nu s-au schimbat. Relația cu ele, da.
Miturile care îi țin pe proprietari blocați
Trei mituri îi țin blocați la Nivelul 1,5 pe fondatori altfel inteligenți.
Mitul unu: „Contabilul meu se ocupă de asta."
Contabilul tău se ocupă de conformitatea fiscală, raportare și evidența contabilă. Acestea sunt discipline diferite de gestionarea banilor. Un contabil îți dă un raport lunar despre ce s-a întâmplat deja. Gestionarea banilor este despre ce urmează să se întâmple — și asta necesită implicarea ta, nu a lui.
Mitul doi: „Voi pune la punct un sistem adevărat când vom fi mai mari."
Capcana Nivelului 1,5 se agravează odată cu creșterea, nu se ameliorează. O afacere cu venituri de 3 milioane ₴ fără disciplină de alocare devine o afacere de 10 milioane ₴ fără disciplină de alocare, dar cu de 4 ori mai multe conturi. Momentul potrivit pentru a instala un nivel este trimestrul în care observi că nu îl ai.
Mitul trei: „Gestionarea banilor este pentru oamenii de finanțe."
Gestionarea banilor la acest nivel nu este contabilitate. Este disciplina operațională a conducerii unei afaceri bune. Un fondator la prima experiență, care înțelege și aplică cele patru niveluri, obține rezultate mai bune decât un veteran cu treizeci de ani de experiență care nu le-a construit niciodată. Competența este una decizională, nu matematică.
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Cât de mică trebuie să fie o afacere ca să fie „prea mică" pentru a avea nevoie de asta?

Un freelancer singur, cu un singur cont și 10.000 ₴/lună în tranzacții, nu are nevoie de un sistem cu patru niveluri — un simplu tabel acoperă situația. Din momentul în care ai două conturi, un angajat sau peste 100.000 ₴/lună în tranzacții, cadrul cu patru niveluri începe să fie util. La 500.000 ₴/lună devine esențial.
Care este investiția realistă de timp pentru a rula toate cele patru niveluri?
La venituri anuale de 1–10 milioane ₴, aproximativ 90 de minute pe săptămână, dacă sistemul este automatizat (fluxurile bancare fac cea mai mare parte a muncii). 30 de minute pe zi, dacă faci totul manual. Diferența dintre automatizat și manual este diferența dintre sustenabilitate și abandonul tăcut.
Pot instala toate cele patru niveluri deodată?
Tehnic, da. Practic, nu. Fiecare nivel presupune că cel anterior este solid. Dacă încerci să prognozezi (Nivelul 3) înainte de a avea o vizibilitate clară (Nivelul 1), obții o prognoză greșită încă din prima zi. Ritmul de „un nivel pe trimestru" este ceea ce face ca fiecare nivel să se fixeze.
Ce se întâmplă dacă afacerea mea are venituri foarte neregulate?
Atunci prognoza (Nivelul 3) este cel mai valoros nivel pentru tine, nu cel mai puțin important. Veniturile neregulate fac Nivelul 1,5 periculos — nu poți „simți" numerarul dacă acesta nu sosește la date previzibile. O prognoză pe 90 de zile transformă „neregulatul" în „așteptat".
Am nevoie de un instrument financiar, sau pot face asta în tabele Excel?
Pentru Nivelurile 1 și 2, tabelele funcționează bine, dacă chiar le întreții. Pentru Nivelul 3 și mai ales Nivelul 4, tabelele cedează, pentru că necesită o sincronizare manuală constantă cu realitatea. Proprietarii care mențin disciplina celor patru niveluri automatizează aproape universal Nivelurile 1 și 3 prin instrumente integrate cu banca — pentru că versiunile manuale sunt abandonate în 60 de zile.
Cum știu când am implementat complet un nivel?
Ești la Nivelul 1 complet când poți spune poziția ta totală de numerar cu o marjă de eroare sub 2% în 30 de secunde. Nivelul 2 complet, când fiecare grivnă care intră în afacere are o destinație prestabilită pe categorie. Nivelul 3 complet, când prognoza ta de numerar pe 30 de zile se încadrează constant în ±15% față de valorile reale. Nivelul 4 complet, când poți numi o decizie recentă de afaceri și explica modelarea sa de numerar pe 90 de zile.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



