


Πίνακας περιεχομένων
Αρχική
/
Blog
/
Τι Πραγματικά Σημαίνει η Διαχείριση Χρημάτων στην Επιχείρηση (Και Γιατί οι Περισσότεροι Ιδιοκτήτες Παραλείπουν Τρία από τα Τέσσερα Επίπεδα)

698

11 λεπτά

17.06.2026
Τι Πραγματικά Σημαίνει η Διαχείριση Χρημάτων στην Επιχείρηση (Και Γιατί οι Περισσότεροι Ιδιοκτήτες Παραλείπουν Τρία από τα Τέσσερα Επίπεδα)

Sergiy Shuldik
Financial Expert at Finmap
«Μια γρήγορη ερώτηση», τη ρώτησα. «Πόσα μετρητά έχετε συνολικά σε όλους τους λογαριασμούς της επιχείρησής σας αυτή τη στιγμή;» Δίστασε. «Κάπου στο 600. Ίσως 800. Θα έπρεπε να το ελέγξω.»
Διαχειρίζεται μια επιχείρηση ηλεκτρονικού εμπορίου. Ετήσια έσοδα: ₴8.200.000. Πέντε εργαζόμενοι. Πέντε χρόνια λειτουργίας. Με κάθε κριτήριο επιχειρηματικού γραμματισμού, θα έπρεπε να μπορεί να απαντήσει σε αυτή την ερώτηση σε τρία δευτερόλεπτα. Δεν μπορούσε.
Δεν ήταν επειδή ήταν απρόσεκτη. Το αντίθετο — μπορούσε να μου πει τα έσοδα του προηγούμενου μήνα μέχρι την τελευταία γρίβνα. Ήξερε το ποσοστό μετατροπής της από τη διαφημιστική καμπάνια στην αγορά. Μπορούσε να ονομάσει τα τρία προϊόντα της με τις καλύτερες πωλήσεις και τα περιθώρια κέρδους τους.
Αλλά τα μετρητά; Αυτά θα έπρεπε να τα «ελέγξει».
Αυτή δεν είναι μια ιστορία για μία ιδρύτρια. Είναι το πιο κοινό μοτίβο που βλέπω σε αναπτυσσόμενες ουκρανικές επιχειρήσεις — και υποδεικνύει μια παρανόηση τόσο διαδεδομένη, που οι περισσότεροι ιδιοκτήτες δεν γνωρίζουν καν ότι την έχουν. Η παρανόηση είναι αυτή: νομίζουν ότι το να κοιτάζουν το υπόλοιπο της τράπεζας είναι «διαχείριση χρημάτων». Δεν είναι.
Αυτό το άρθρο αφορά το τι πραγματικά σημαίνει η διαχείριση χρημάτων σε μια επιχείρηση — και τα τέσσερα επίπεδά της που οι περισσότεροι ιδιοκτήτες παραλείπουν χωρίς να το συνειδητοποιούν.
Το Παράδοξο: Τα Έσοδα Είναι Ορατά, τα Χρήματα Όχι
Όταν διαχειρίζεστε μια επιχείρηση, τα έσοδα παίρνουν όλη την προσοχή. Υπάρχουν ταμπλό γι' αυτά. Οι λογιστές τα αναφέρουν μηνιαίως. Οι επενδυτές ρωτούν γι' αυτά. Ο λογιστής σας χτίζει έναν πίνακα κερδών-ζημιών γύρω τους.
Τα μετρητά δεν παίρνουν σχεδόν καμία. Οι περισσότεροι ιδιοκτήτες ρίχνουν μια ματιά στον τραπεζικό τους λογαριασμό μία φορά την ημέρα, νιώθουν είτε καλύτερα είτε χειρότερα, και συνεχίζουν τη δουλειά τους.
Αυτό είναι ανάποδο. Τα έσοδα είναι μια ιστορία που σας λέει η επιχείρησή σας. Τα μετρητά είναι η αλήθεια. Μια επιχείρηση με ₴8 εκατομμύρια ετήσια έσοδα και ₴80.000 στην τράπεζα στο τέλος κάθε μήνα δεν είναι υγιής επιχείρηση — είναι μια επιχείρηση μία χαμένη πληρωμή μακριά από μια κρίση. Μια επιχείρηση με ₴3 εκατομμύρια έσοδα και ₴500.000 σταθερά στην τράπεζα, που αυξάνονται μήνα με τον μήνα, είναι πιο υγιής με κάθε ουσιαστική έννοια.
Ο λόγος που οι ιδιοκτήτες τα βλέπουν ανάποδα είναι δομικός. Τα έσοδα φτάνουν σε έναν ενιαίο καθαρό αριθμό που αναφέρεται. Τα μετρητά φτάνουν μέσα από έξι λογαριασμούς, τέσσερα νομίσματα, δύο πάροχους πληρωμών, ένα συρτάρι μετρητών και μια προσωπική πιστωτική κάρτα που «η επιχείρηση χρωστάει». Δεν υπάρχει καθαρός αριθμός — και έτσι οι περισσότεροι ιδιοκτήτες σταματούν να προσπαθούν να τα παρακολουθούν.
Αυτή είναι η παγίδα. Όποιος μετράει τα μετρητά, τα διαχειρίζεται. Όποιος δεν τα μετράει, εκπλήσσεται από αυτά.
Τα Τέσσερα Επίπεδα της Διαχείρισης Χρημάτων
Η πραγματική διαχείριση χρημάτων έχει τέσσερα επίπεδα. Σχεδόν κάθε επιχείρηση βρίσκεται σταθερά στο Επίπεδο 1, κάπως στο Επίπεδο 2, σχεδόν ποτέ στο Επίπεδο 3, και λειτουργεί το Επίπεδο 4 διαισθητικά.
Επίπεδο 1 — Ορατότητα. Ξέρετε πραγματικά πού βρίσκονται όλα τα χρήματά σας, αυτή τη στιγμή, με ακρίβεια 2%; Σε κάθε λογαριασμό, κάθε πορτοφόλι, κάθε συρτάρι μικρών εξόδων, κάθε υπόλοιπο παρόχου πληρωμών; Αυτό είναι το θεμέλιο. Χωρίς αυτό, τίποτα άλλο δεν λειτουργεί. Οι περισσότεροι ιδιοκτήτες νομίζουν ότι έχουν ορατότητα επειδή ξέρουν τον κύριο λογαριασμό τους. Ξεχνούν τον λογαριασμό σε USD για διαφημιστικές δαπάνες, τον λογαριασμό σε EUR για προπληρωμές προμηθευτών, το υπόλοιπο στον πάροχο πληρωμών, τα μικρά έξοδα. Το πραγματικό σύνολο συνήθως διαφέρει κατά 15–25% από αυτό που θα μάντευαν.
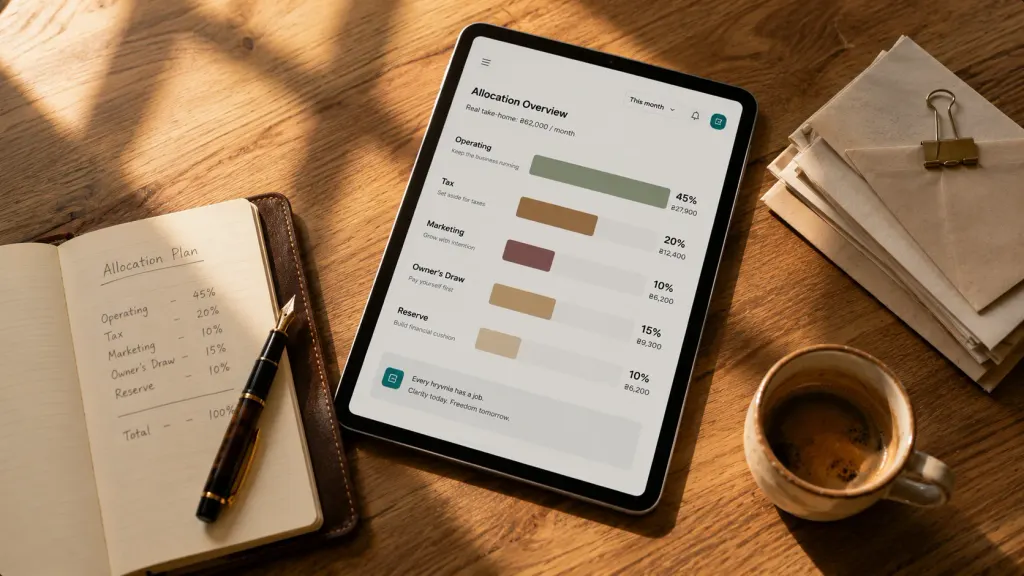
Επίπεδο 2 — Κατανομή. Μόλις μπορείτε να δείτε όλα τα χρήματα, μπορείτε να ελέγξετε πού πηγαίνουν; Τα λειτουργικά έξοδα παίρνουν X%. Τα φορολογικά αποθέματα παίρνουν Y%. Η ανάληψη του ιδιοκτήτη παίρνει Z%. Το μάρκετινγκ έχει σταθερό προϋπολογισμό. Η αναπλήρωση αποθεμάτων έχει ανώτατο όριο. Αυτό δεν είναι «προϋπολογισμός» με τη λογιστική έννοια — είναι το να δίνετε σε κάθε γρίβνα μια αποστολή προτού φύγει από τον λογαριασμό. Οι ιδιοκτήτες που παραμένουν στο Επίπεδο 1 ξοδεύουν αντιδραστικά (ό,τι απαιτούν οι λογαριασμοί). Οι ιδιοκτήτες στο Επίπεδο 2 ξοδεύουν με σχέδιο.
Επίπεδο 3 — Πρόβλεψη. Μπορείτε να προβλέψετε πόσα μετρητά θα έχετε σε 30, 60, 90 ημέρες από τώρα; Η πρόβλεψη είναι αυτό που μετατρέπει το Επίπεδο 2 από στατικό προϋπολογισμό σε ζωντανό σχέδιο. Λαμβάνει υπόψη τις επικείμενες απαιτήσεις, τις αναμενόμενες πληρωμές προμηθευτών, τους κύκλους μισθοδοσίας, τις ημερομηνίες λήξης φόρων, την εποχιακή πτώση του Φεβρουαρίου. Οι ιδιοκτήτες στο Επίπεδο 3 σταματούν να εκπλήσσονται — είτε από καλούς είτε από κακούς μήνες. Αρχίζουν να προετοιμάζονται και για τα δύο.
Επίπεδο 4 — Αποφάσεις. Όταν παίρνετε μια απόφαση — να προσλάβετε κάποιον, να αγοράσετε εξοπλισμό, να υπογράψετε νέα σύμβαση με πελάτη, να αυξήσετε τις τιμές — προσομοιώνετε πρώτα την επίπτωση στα μετρητά, ή αποφασίζετε και ελπίζετε; Το Επίπεδο 4 είναι εκεί όπου η διαχείριση χρημάτων γίνεται στρατηγική πειθαρχία αντί για λειτουργική. Το ερώτημα της πρόσληψης παύει να είναι «μπορούμε να το αντέξουμε;» και γίνεται «με βάση την πρόβλεψη ταμειακής ροής 90 ημερών, ποια είναι η βέλτιστη εβδομάδα για πρόσληψη;»
Οι περισσότερες επιχειρήσεις λειτουργούν στο Επίπεδο 1,5. Έχουν κάποια ορατότητα αλλά όχι πλήρη. Έχουν μια χονδρική ιδέα κατανομής αλλά καμία επιβολή. Δεν κάνουν καθόλου πρόβλεψη. Παίρνουν αποφάσεις διαισθητικά και τις δικαιολογούν εκ των υστέρων.
Οι ιδιοκτήτες που περνούν από το Επίπεδο 1,5 στο Επίπεδο 4 συνήθως δεν το κάνουν μέσω μιας μεμονωμένης δραματικής παρέμβασης. Το κάνουν εγκαθιστώντας ένα επίπεδο ανά τρίμηνο, με τη σειρά. Πρώτα τακτοποιούν την ορατότητα. Μετά θέτουν σε εφαρμογή την κατανομή. Μετά αρχίζουν την πρόβλεψη. Μετά αλλάζουν τον τρόπο που παίρνονται οι αποφάσεις.
Τα Σημάδια Ότι Έχετε Κολλήσει σε Ένα Επίπεδο
Κάθε επίπεδο έχει μια ένδειξη. Αν αναγνωρίζετε τρία ή περισσότερα από αυτά στην επιχείρησή σας, έχετε κολλήσει.
Κολλημένοι στο Επίπεδο 1 (καμία ορατότητα):
- Δεν μπορείτε να δηλώσετε τη συνολική σας θέση σε μετρητά με ακρίβεια ₴50.000 σε 30 δευτερόλεπτα
- «Εκπλήσσεστε» από μια πληρωμή που βγαίνει από λογαριασμό που είχατε ξεχάσει
- Η μηνιαία αναφορά του λογιστή σας είναι η πρώτη φορά κάθε μήνα που βλέπετε ενοποιημένους αριθμούς
- Έχετε μια προσωπική κάρτα που χρησιμοποιείτε για την επιχείρηση «για να είναι πιο εύκολο»
Κολλημένοι στο Επίπεδο 2 (καμία κατανομή):
- Ο «προϋπολογισμός» σας ζει στο μυαλό σας, όχι σε ένα έγγραφο που θα μπορούσε να ανοίξει κάποιος άλλος
- Η φράση «μάλλον μπορούμε να το αντέξουμε» χρησιμοποιείται περισσότερο από μία φορά την εβδομάδα
- Οι φορολογικές πληρωμές μοιάζουν με εκπλήξεις παρόλο που πέφτουν στις ίδιες ημερομηνίες κάθε τρίμηνο
- Οι αναλήψεις του ιδιοκτήτη γίνονται «όταν υπάρχουν χρήματα» αντί με πρόγραμμα
Κολλημένοι στο Επίπεδο 3 (καμία πρόβλεψη):
- Η φράση «αυτός ο μήνας ήταν δύσκολος» σας εκπλήσσει περισσότερο από μία φορά τον χρόνο
- Μαθαίνετε για έναν αδύναμο μήνα ενώ συμβαίνει, όχι 30 ημέρες πριν
- Αναλαμβάνετε νέες δεσμεύσεις βασιζόμενοι σε «τρέχοντα ισχυρά μετρητά» χωρίς να μοντελοποιήσετε τις επόμενες 60 ημέρες
- Δεν έχετε ποτέ μοντελοποιήσει «τι θα γινόταν αν ο μεγαλύτερος πελάτης μας πλήρωνε με 30 ημέρες καθυστέρηση τον επόμενο μήνα;»
Κολλημένοι στο Επίπεδο 4 (καμία στρατηγική χρήση των δεδομένων χρημάτων):
- Οι αποφάσεις πρόσληψης λαμβάνονται όταν «νιώθει σωστό», και δικαιολογούνται εκ των υστέρων
- Οι νέες αγορές εξοπλισμού προκαλούν προσωρινή πίεση στα μετρητά που δεν είχατε προβλέψει
- Οι αλλαγές τιμών γίνονται λόγω διάθεσης, όχι λόγω υπολογισμού περιθωρίου κέρδους
- Δεν μπορείτε να πείτε τι κόστισαν σε μετρητά οι αποφάσεις των τελευταίων 12 μηνών
Ο σκοπός αυτής της λίστας δεν είναι να κάνει κανέναν να νιώσει άσχημα. Ο σκοπός είναι ότι οι περισσότερες επιχειρήσεις με έσοδα ₴3 εκατ.+ έχουν τουλάχιστον ένα Επίπεδο που τους λείπει εντελώς — και σχεδόν πάντα είναι το Επίπεδο 3.
Τι Άλλαξε για την Ιδρύτρια με τα ₴8,2 Εκατ.
Πίσω στην ιδρύτρια από την αρχή. Μετά τη συζήτηση, πήρε μια απόφαση: να εγκαθιστά ένα επίπεδο που έλειπε ανά τρίμηνο, ξεκινώντας από το Επίπεδο 1.
Πρώτο τρίμηνο — ορατότητα. Χαρτογράφησε κάθε λογαριασμό: λειτουργικός σε UAH, αποταμιεύσεων σε UAH, λογαριασμός USD για διαφημιστικές δαπάνες, λογαριασμός EUR για ευρωπαίους προμηθευτές, το συρτάρι μετρητών στην αποθήκη, το υπόλοιπο στον πάροχο πληρωμών, οι προπληρωμές προμηθευτών. Σύνολο λογαριασμών: εννέα. Το προηγούμενο νοητικό της μοντέλο: «τρεις ή τέσσερις». Έστησε ένα ενιαίο ταμπλό που άντλησε υπόλοιπα από όλους. Την πρώτη φορά που φορτώθηκε με πλήρη δεδομένα, το ενοποιημένο σύνολο ήταν κατά ₴312.000 υψηλότερο από ό,τι θα είχε μαντέψει — χρήματα που κάθονταν σε δύο λογαριασμούς που είχε ξεχάσει ότι υπήρχαν.
Δεύτερο τρίμηνο — κατανομή. Μόλις μπόρεσε να δει όλα τα χρήματα, επέβαλε δομή στο πού πήγαιναν. Κάθε πληρωμή προς την επιχείρηση χωριζόταν (νοητικά και μέσω μεταφορών) σε πέντε κάδους: λειτουργικά (60%), φορολογικά αποθέματα (12%), ταμείο αναπλήρωσης αποθεμάτων (15%), ανάληψη ιδιοκτήτη (10%), στρατηγικό απόθεμα (3%). Το στρατηγικό απόθεμα αυξήθηκε από ₴0 σε ₴185.000 μέσα σε έξι μήνες — χρήματα που προηγουμένως εξαφανίζονταν στα «λειτουργικά» χωρίς να εξυπηρετούν κάποιο σκοπό.
Τρίτο τρίμηνο — πρόβλεψη. Έστησε μια κυλιόμενη πρόβλεψη ταμειακής ροής 90 ημερών. Εβδομαδιαία επισκόπηση, 20 λεπτά. Η πρόβλεψη ανέδειξε ένα πρόβλημα που διαφορετικά θα ανακάλυπτε σε πραγματικό χρόνο: ο Αύγουστος επρόκειτο να είναι αρνητικός σε μετρητά επειδή είχε μια μεγάλη αποστολή προμηθευτή που έληγε στις 8 Αυγούστου (₴380K) και ο μεγαλύτερος χονδρικός της πελάτης πλήρωνε με όρους 30 ημερών στις 25 Αυγούστου. Γνωρίζοντάς το νωρίς τον Ιούλιο, έκανε τρία πράγματα — διαπραγματεύτηκε όρους 14 ημερών με τον προμηθευτή της, ζήτησε έκπτωση πρόωρης πληρωμής από τον χονδρικό πελάτη της για τον Αύγουστο, και κράτησε περισσότερα μετρητά στον λειτουργικό λογαριασμό καθ' όλη τη διάρκεια του μήνα. Ο Αύγουστος έκλεισε άνετα θετικός αντί για πανικό.
Τέταρτο τρίμηνο — αποφάσεις. Τώρα κάθε σημαντική απόφαση περνά από το φίλτρο «πώς φαίνεται αυτό στην πρόβλεψη 90 ημερών;». Προσέλαβε ένα δεύτερο άτομο μάρκετινγκ τον Νοέμβριο — όχι τον Οκτώβριο, όταν αρχικά το ήθελε, επειδή η πρόβλεψη του Οκτωβρίου ήταν σφιχτή, αλλά τη δεύτερη εβδομάδα του Νοεμβρίου, όταν η πρόβλεψη ξεκαθάρισε. Καθυστέρησε την αγορά ενός εξοπλισμού κατά έξι εβδομάδες για τον ίδιο λόγο. Καμία από τις αποφάσεις δεν ένιωθε περιοριστική — ένιωθαν τεκμηριωμένες.
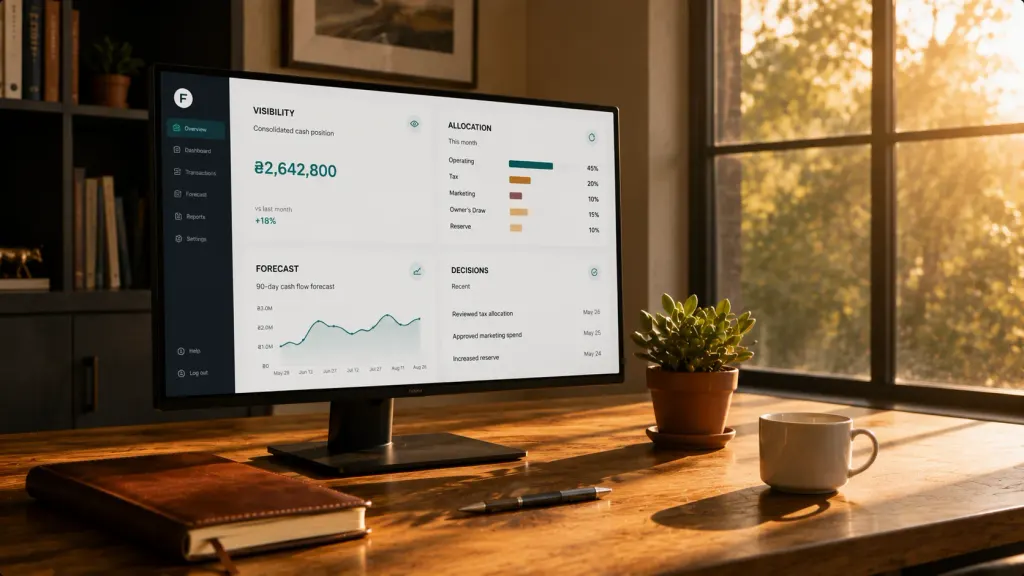
Δώδεκα μήνες αργότερα, η επιχείρηση έχει την ίδια πορεία εσόδων (περίπου 12% ετήσια αύξηση, όπως και πριν) — αλλά μια εντελώς διαφορετική σχέση με τα χρήματα. Τα διαθέσιμα μετρητά στο τέλος του μήνα έχουν κατά μέσο όρο ₴940.000, από μέσο όρο ₴260.000 πριν το σύστημα. Δύο απρόσμενα έξοδα πέρυσι που προηγουμένως θα προκαλούσαν βραχυπρόθεσμο δανεισμό πληρώθηκαν από το στρατηγικό απόθεμα χωρίς άγχος. Και η ερώτηση «πόσα μετρητά έχετε αυτή τη στιγμή;» απαντιέται σε δύο δευτερόλεπτα.
Τα έσοδα δεν άλλαξαν. Η σχέση μαζί τους άλλαξε.
Οι Μύθοι Που Κρατούν τους Ιδιοκτήτες Κολλημένους
Τρεις μύθοι κρατούν κατά τ' άλλα έξυπνους ιδρυτές κολλημένους στο Επίπεδο 1,5.
Μύθος πρώτος: «Ο λογιστής μου το χειρίζεται αυτό.»
Ο λογιστής σας χειρίζεται τη φορολογική συμμόρφωση, την αναφορά και την τήρηση βιβλίων. Αυτές είναι διαφορετικές πειθαρχίες από τη διαχείριση χρημάτων. Ένας λογιστής σας δίνει μια μηνιαία αναφορά για αυτό που ήδη συνέβη. Η διαχείριση χρημάτων αφορά αυτό που πρόκειται να συμβεί — και αυτό απαιτεί εσάς, όχι αυτόν.
Μύθος δεύτερος: «Θα στήσω ένα πραγματικό σύστημα όταν μεγαλώσουμε.»
Η παγίδα του Επιπέδου 1,5 χειροτερεύει με την ανάπτυξη, όχι καλυτερεύει. Μια επιχείρηση ₴3 εκατ. χωρίς πειθαρχία κατανομής γίνεται μια επιχείρηση ₴10 εκατ. χωρίς πειθαρχία κατανομής, συν 4× περισσότερους λογαριασμούς. Η σωστή στιγμή για να εγκαταστήσετε ένα επίπεδο είναι το τρίμηνο που παρατηρείτε ότι δεν το έχετε.
Μύθος τρίτος: «Η διαχείριση χρημάτων είναι για ανθρώπους των οικονομικών.»
Η διαχείριση χρημάτων σε αυτό το επίπεδο δεν είναι λογιστική. Είναι η λειτουργική πειθαρχία του να διευθύνεις καλά μια επιχείρηση. Ένας πρωτοεμφανιζόμενος ιδρυτής που κατανοεί και εφαρμόζει τα τέσσερα επίπεδα ξεπερνά σε απόδοση έναν βετεράνο τριάντα ετών που δεν τα έχτισε ποτέ. Η δεξιότητα είναι αποφασιστική, όχι μαθηματική.
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Πόσο μικρή πρέπει να είναι μια επιχείρηση για να είναι «πολύ μικρή» ώστε να μη χρειάζεται αυτό;

Ένας μεμονωμένος ελεύθερος επαγγελματίας με έναν λογαριασμό και ₴10K/μήνα σε συναλλαγές δεν χρειάζεται ένα σύστημα τεσσάρων επιπέδων — ένα απλό υπολογιστικό φύλλο επαρκεί. Από τη στιγμή που έχετε δύο λογαριασμούς, έναν εργαζόμενο, ή ₴100K+/μήνα σε συναλλαγές, το πλαίσιο των τεσσάρων επιπέδων αρχίζει να είναι χρήσιμο. Στα ₴500K/μήνα είναι απαραίτητο.
Ποια είναι η ρεαλιστική επένδυση χρόνου για να λειτουργήσετε και τα τέσσερα επίπεδα;
Σε ετήσια έσοδα ₴1–10 εκατ., περίπου 90 λεπτά την εβδομάδα αν το σύστημα είναι αυτοματοποιημένο (οι τραπεζικές ροές κάνουν τη βαριά δουλειά). 30 λεπτά καθημερινά αν κάνετε τα πάντα χειροκίνητα. Η διαφορά μεταξύ αυτοματοποιημένου και χειροκίνητου είναι η διαφορά μεταξύ βιωσιμότητας και σιωπηρής εγκατάλειψης.
Μπορώ να εγκαταστήσω και τα τέσσερα επίπεδα ταυτόχρονα;
Τεχνικά ναι. Πρακτικά όχι. Κάθε επίπεδο προϋποθέτει ότι το προηγούμενο είναι σταθερό. Η προσπάθεια πρόβλεψης (Επίπεδο 3) πριν έχετε καθαρή ορατότητα (Επίπεδο 1) παράγει μια πρόβλεψη λανθασμένη από την πρώτη μέρα. Ο ρυθμός «ένα επίπεδο ανά τρίμηνο» είναι αυτό που κάνει κάθε επίπεδο να «κολλάει».
Τι γίνεται αν η επιχείρησή μου έχει πολύ ακανόνιστα έσοδα;
Τότε η πρόβλεψη (Επίπεδο 3) είναι το πιο πολύτιμο επίπεδο για εσάς, όχι το λιγότερο. Τα ακανόνιστα έσοδα κάνουν το Επίπεδο 1,5 επικίνδυνο — δεν μπορείτε να «νιώσετε» τον δρόμο σας μέσα από τα μετρητά αν δεν φτάνουν σε προβλέψιμες ημερομηνίες. Μια πρόβλεψη 90 ημερών μετατρέπει το «ακανόνιστο» σε «αναμενόμενο».
Χρειάζομαι ένα χρηματοοικονομικό εργαλείο, ή μπορώ να το κάνω αυτό σε υπολογιστικά φύλλα;
Για τα Επίπεδα 1 και 2, τα υπολογιστικά φύλλα λειτουργούν καλά αν θα τα συντηρείτε πράγματι. Για το Επίπεδο 3 και ειδικά το Επίπεδο 4, τα υπολογιστικά φύλλα καταρρέουν επειδή απαιτούν συνεχή χειροκίνητο συγχρονισμό με την πραγματικότητα. Οι ιδιοκτήτες που διατηρούν την πειθαρχία των τεσσάρων επιπέδων σχεδόν πάντα αυτοματοποιούν τα Επίπεδα 1 και 3 μέσω εργαλείων με τραπεζική ενσωμάτωση — επειδή οι χειροκίνητες εκδόσεις εγκαταλείπονται μέσα σε 60 ημέρες.
Πώς ξέρω πότε έχω εφαρμόσει πλήρως ένα επίπεδο;
Είστε στο πλήρες Επίπεδο 1 όταν μπορείτε να δηλώσετε τη συνολική σας θέση σε μετρητά με ακρίβεια 2% σε 30 δευτερόλεπτα. Πλήρες Επίπεδο 2 όταν κάθε γρίβνα που μπαίνει στην επιχείρηση έχει έναν προκαθορισμένο προορισμό ανά κατηγορία. Πλήρες Επίπεδο 3 όταν η πρόβλεψη ταμειακής ροής 30 ημερών είναι σταθερά εντός ±15% από τα πραγματικά στοιχεία. Πλήρες Επίπεδο 4 όταν μπορείτε να ονομάσετε μια πρόσφατη επιχειρηματική απόφαση και να εξηγήσετε τη μοντελοποίηση των 90 ημερών της σε μετρητά.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



